

Tax Strategist & Consultant | Managing Member at Bonn LLC | Act 20/60 Incentives Expert | Maximizing Savings & Ensuring Compliance for Puerto Rico Businesses
Puerto Rico
Joined May 2019
- Tweets8.3K
- Following228
- Followers345
- Likes11.2K






Pinned Tweet
Cuanto realmente paga en contribuciones en Puerto Rico, una persona que se gana $16 la hora, o $33,000 al año. ¿A cambio de qué? NO LO VAS A CREER 😢
Same business, two honest earnings numbers.
SDE: profit + owner pay + documented add-backs. One owner, one job.
Adjusted EBITDA: same add-backs, minus a market-rate manager to replace the owner.
Don't stack them, and use multiples built on the same measure.
Questions? DM me.
5
Maximiza tu 401k ya!!!

Consistent automatic contributions to 401(k)s and IRAs over decades. Studies show 80% of millionaires built their wealth this way—living below their means, capturing employer matches, and letting compound growth work for 20-30 years. Fidelity alone reports a record 769,000 401(k) millionaires. Not inheritance, not crypto, not flashy businesses for the vast majority.
4
Giving to charity before year-end? Two habits that save headaches later:
1) Check that the group is a qualified organization (IRS Tax Exempt Organization Search).
2) For any gift of $250 or more, get the charity's written acknowledgment before you file.
Questions? DM me.
10
In Puerto Rico, an asset deal doesn't always leave the seller's tax debts behind.
Under PR tax code Sec. 6010.09, a successor with continuity of identity or ownership can be jointly liable for prior taxes, withholding included.
Check Hacienda certs first. Questions? DM me.
7
La Biblia es la mejor guía de dinero que existe.
El dinero se menciona más de 2.000 veces.
Aquí van 10 lecciones directas de las Escrituras.
Guárdalo si eres cristiano.
1. Trabaja duro
Proverbios 14:23 – “Todo trabajo trae provecho, pero las palabras vanas solo llevan a la pobreza.”
No solo hables de lo que vas a hacer. Ponte a trabajar de verdad. El esfuerzo constante genera resultados.
2. Vive por debajo de tus posibilidades
Proverbios 21:20 – “Los sabios guardan comida y aceite, pero los necios se lo consumen todo.”
La diferencia entre riqueza y pobreza suele estar en cómo administras. Ahorra y no gastes todo lo que tienes.
3. Evita las deudas
Proverbios 22:7 – “El que pide prestado es esclavo del que presta.”
La deuda puede controlar tu vida. Evita las deudas malas como la plaga.
4. Ahorra para el futuro
Proverbios 6:6-8 – El ejemplo de la hormiga que guarda en verano para el invierno.
Piensa a largo plazo. Construye un fondo de emergencia y no vivas solo el día a día.
5. Sé generoso
2 Corintios 9:7 – “Dios ama al dador alegre.”
El dinero es una herramienta para bendecir a otros, no solo para nosotros mismos.
6. No busques hacerte rico rápido
Proverbios 13:11 – “La riqueza ganada de prisa se reduce, pero quien junta poco a poco la aumenta.”
Lento y constante gana. Busca inversiones aburridas y seguras.
7. Paga bien a tus trabajadores
Santiago 5:4 – Advierte contra explotar a los trabajadores.
Honramos a Dios cuando tratamos a las personas con dignidad en los negocios.
8. No idolatres el dinero
Mateo 6:24 – “No podéis servir a Dios y a las riquezas.”
El dinero es una herramienta, no un amo.
9. Deja una herencia
Proverbios 13:22 – “El bueno deja herencia a los hijos de sus hijos.”
Piensa a largo plazo. Construye un legado.
10. Confía en Dios como tu proveedor
Filipenses 4:19 – “Mi Dios proveerá todo lo que os falta conforme a sus riquezas en gloria en Cristo Jesús.”
Al final, el dinero es temporal. Dios es eterno.
La Biblia no está en contra del dinero.
Está en contra de la codicia.
Y nos da sabiduría para administrarlo bien.

The bible is the best money guide ever written.
Money is mentioned 2,000+ times.
Here are 10 lessons straight from Scripture 🧵
Bookmark this one Christians.
14
Moved this year, or moved the business?
The IRS mails notices to the address on file. A letter sitting at your old place still has a response date.
Personal: Form 8822. Business: Form 8822-B. Processing can take 4–6 weeks.
Share this with someone who just moved.
8
Buying a business? Settle what you're buying first.
Asset deal: you pick the assets, and goodwill bought from an unrelated seller can be amortized over 15 years (PR and federal, separate rules).
Stock deal: the company comes with its history.
Questions? DM me.
2
20
Tax avoidance and tax evasion sound alike. They're not.
Avoidance is planning: using the rules as written, with records to back it up.
Evasion is hiding income or inventing deductions.
Want to plan the legal way before year-end? Send me a message, or share this.
1
76
Calling someone a "contractor" doesn't make them one.
What counts is how the work actually happens: who sets the schedule, who controls how the job gets done, who provides the tools, whether the person also works for others. A contract title or a 1099 doesn't override that.
Not sure how the people on your team are classified? Send me a message, or share this with a business owner who hires help.
7
🎁 El IRS subió el límite anual de regalos
Desde el 1 de enero de 2027 puedes regalar hasta $20,000 al año a cada persona en un interés presente (quien lo recibe puede usarlo de inmediato). Eso no entra en tus regalos tributables federales. En 2026 el límite federal es $19,000. Si no hay otros regalos que obliguen a radicar, no hace falta el Form 709.
Casados: $40,000 por persona en 2027 si cada uno da $20,000 de lo suyo. Si unen el regalo de uno solo con gift splitting, hay que radicar el Form 709 para elegir ese tratamiento, aunque no se pague impuesto. Puedes dar a varias personas el mismo año sin Form 709 federal si cada regalo es un interés presente. El límite se reinicia el 1 de enero; lo que no uses no se acumula.
Puedes dar hasta $19,000 por persona antes del 31-dic-2026 y hasta $20,000 a la misma persona el 1-ene-2027 o después. Si cada cónyuge da su parte, una pareja puede mover hasta $78,000 a cada hijo en ese receso, sin Form 709, si son intereses presentes y no eligen splitting. El regalo debe completarse en el año correcto. Esto no elimina la donación ante Hacienda de Puerto Rico, que exige planilla si la donación del año supera $10,000 por donatario. Los ajustes del IRS no cambian esa cifra.
Un interés futuro —y muchos regalos a un fideicomiso— pueden exigir el Form 709 aunque el monto sea menor. La matrícula pagada directo a la escuela y los gastos médicos pagados al proveedor tienen otra exclusión, ilimitada. Si tu cónyuge no es ciudadano de EE. UU., el límite especial en 2027 es $201,000.
Si te pasas del límite anual federal no pagas el impuesto de regalos de inmediato: radicas el Form 709 y el exceso usa parte de tu exención vitalicia ($15.48 millones por persona en 2027), que también cubre el caudal al morir. Usarla ahora reduce lo disponible después. La mayoría de las personas no llega a ese umbral.
Educativo (IR-2026-133 y Rev. Proc. 2026-35); no es asesoramiento personalizado. Un fideicomiso, bienes gananciales, un cónyuge que no es ciudadano de EE. UU. o un 529 pueden cambiar el resultado.
Cuentas 529: en 2027 puedes elegir tratar hasta $100,000 por donante y beneficiario en 5 años ($200,000 solo si cada cónyuge es donante de $100,000). Hay que radicar el Form 709 el año de la aportación. Si el donante muere antes de los 5 años, lo que falte entra en el caudal relicto. Otros regalos a esa persona en esos 5 años se suman a esa quinta parte. El 529 no usa la exclusión ilimitada de matrícula (solo si pagas directo a la institución). Las ganancias tienen diferimiento federal y no se gravan a nivel federal si se usan para gastos educativos que cualifican; un retiro que no cualifica generalmente tributa sobre las ganancias y puede tener recargo, con excepciones.
¿Quieres ver cómo aplica en tu caso? Escríbenos. Si te resulta útil, compártelo.
🤖 Made with AI

1
21
Went freelance or started a side business this year? No one is withholding tax from those payments. Set aside part of each one the day it arrives, and ask about estimated payments now, not in April.
Questions? Message Bonn LLC, or share this with someone who just went solo.
1
16
Two owners, 50/50. One of them dies.
Now the other is in business with a spouse or heirs who never worked there, and nobody agreed on a price.
A buy-sell agreement settles that early: who buys, at what value, and where the money comes from. Worth a look with your attorney.
2
9
If you're naming someone as your agent in a power of attorney, name a backup too. Life changes, and the person you picked ten years ago may not be the right one, or even available, when it matters.
9

Adding your adult child to the deed so the house "skips probate" sounds simple.
It can count as a gift, change the tax basis they end up with, and expose it to their debts or divorce. You also can't undo it alone.
Sometimes it fits. Talk to your estate attorney and CPA first.
1
1
29
"My CPA has everything" works until the CPA is unreachable and a bank asks for a K-1 today.
Keep your own copies of entity docs, K-1s, and closing statements somewhere you can actually find them.
13
A payroll problem I see more than I'd like: deposits ran fine for years because one person handled them. Then that person left, and nobody else knew the logins, the schedule, or where the confirmations were saved.
Write the process down while it's still working.
10
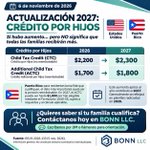
🚨 El IRS ya publicó los ajustes contributivos para 2027.
Entre los cambios:
📈 Brackets más altos
💵 Deducción estándar mayor
👨👩👧 CTC: hasta $2,300
🏥 FSA: $3,500
🚌 Transporte: $350/mes
🎁 Regalos: $20,000
📊 AMT más alto
Son ajustes que pueden afectar cuánto pagas y cómo planificas para 2027.
#IRS #Taxes2027 #BONNLLC
🤖 Made with AI


1
18


