

Economist at @ECB DG Economics. Views are my own.
Joined June 2013
- Tweets128
- Following637
- Followers1.9K
- Likes2.8K




Antoine Kornprobst retweeted

At last week’s EC-EIB-ESM #CapitalMarketsSeminar, I discussed the challenges for monetary policy in a world of overlapping shocks. Due to the recent energy price shock, inflation is back and is weighing once again on people’s everyday lives. 1/17

Antoine Kornprobst retweeted

I believe in societies’ ability to rediscover what unites them, President @Lagarde tells La Croix in a wide-ranging interview reflecting on her life and career.
But to do that, we need trust, respect and tolerance, and a shared purpose ecb.europa.eu/press/inter/da…

Antoine Kornprobst retweeted
Chief Economist Philip R. Lane: Outlook for the euro area economy (slides) ecb.europa.eu/press/key/date…
Antoine Kornprobst retweeted

📄 My first working paper at Anthropic, with the @ChadJonesEcon, @SzymonSacher, Tess Cotter & @PeterMcCrory : "Economic Scenarios for Transformative AI"
How could AI reshape growth, wages and jobs by 2030? A framework to compare the possibilities 🧵

Antoine Kornprobst retweeted

Plusieurs d'entre vous m'ont demandé un résumé non technique des arguments du débat (si c'en est un) sur l'annulation de la dette de la BCE. Voici une tentative :
D'où vient la valeur de l'euro ?
Un billet de 20 euros ne promet rien : ni or, ni remboursement. Sa valeur tient à une seule chose : la confiance que les prix, mesurés en euros, resteront à peu près stables. Cette confiance n'est pas magique. Elle repose sur une capacité : s'il y a durablement trop de monnaie en circulation par rapport à ce que l'économie produit, les prix montent, c'est l'inflation, et il faut alors pouvoir retirer de la monnaie. Tant que chacun sait que la banque centrale PEUT et VEUT le faire, personne ne panique, et elle n'a presque jamais à le faire. Le jour où elle ne le peut plus, la confiance n'a plus de socle.
Comment retire-t-on de la monnaie ?
On ne la supprime pas par décret. La banque centrale retire de la monnaie en vendant quelque chose en échange, le plus souvent des obligations qu'elle possède. Vous lui donnez des euros, elle vous donne un titre, et ces euros sortent de la circulation. D'où une conclusion simple : pour pouvoir retirer de la monnaie, il faut posséder quelque chose à donner en échange. Ce que la banque centrale possède, c'est la garantie que la monnaie en excès pourra toujours être reprise.
Comment règle-t-elle l'inflation au quotidien ?
Au jour le jour, elle procède autrement. Les banques ont chacune un compte chez elle. L'argent déposé sur ces comptes s'appelle les réserves. Plutôt que de retirer la monnaie, la banque centrale paie un intérêt sur ces comptes : c'est le taux directeur. En le relevant ou en le baissant, elle rend le crédit plus cher ou moins cher dans toute l'économie, et règle ainsi la demande, donc l'inflation. Cependant, payer un intérêt coûte de l'argent. Et les revenus de la banque centrale viennent de ce qu'elle possède, les intérêts de ses obligations, plus un privilège : les billets qu'elle émet ne lui coûtent presque rien et ne rapportent rien à ceux qui les détiennent. C'est ce qu'on appelle les revenus de seigneuriage. L'ensemble des revenus de seigneuriage que la banque centrale générera dans le futur représente une manne de revenus pour l'État, dont on peut calculer ce que les économistes appellent la « valeur actualisée », qui tient compte de la préférence pour le présent des citoyens et des investisseurs. Cette valeur actualisée des revenus de seigneuriage permet à la banque centrale d'opérer de façon autonome, sans avoir besoin de l'État pour se financer, et de garantir la valeur de la monnaie.
Que s'est-il passé avec le « QE » ?
Entre 2015 et 2021, pour lutter contre une inflation trop faible, la banque centrale a acheté d'énormes quantités de dette publique afin de baisser les taux d'intérêt de long terme et stimuler l'activité économique : environ 600 milliards de dette française pour la Banque de France. Elle a payé en créditant les comptes des banques, créant les réserves correspondantes. Par conséquent, deux flux se font maintenant face dans son bilan. L'État paie des intérêts à la Banque de France sur ses titres. La Banque de France paie des intérêts aux banques sur leurs réserves. Au début, cette opération était profitable pour la BCE/BdF, les intérêts perçus de l'État étant supérieurs aux intérêts payés aux banques. Depuis 2022 cependant, la situation s'est inversée. Afin de faire face à la poussée inflationniste, la BCE a dû relever ses taux à court terme et doit donc payer plus d'intérêts aux banques que ce qu'elle reçoit de l'État (car l'État paie un taux fixé pour toute la durée de vie de chaque titre). Voilà pourquoi la Banque de France ne verse plus de dividende depuis 2021. Ces pertes sont importantes mais absorbables, car elles sont temporaires et restent largement inférieures aux bénéfices futurs que la BdF fera.
Que changerait une annulation ?
Annuler les 600 milliards, c'est : l'État ne paie plus d'intérêts (son gain), la Banque de France perd ce qu'elle possède (sa perte). Cependant, l'État étant propriétaire de sa banque centrale, l'argent sort d'une poche pour rentrer dans l'autre. L'opération est donc nulle pour les finances publiques prises dans leur ensemble, mais elle implique une perte sèche de capital pour la BdF en faveur du Trésor. Or, comme mentionné précédemment, ce capital est fondamental pour permettre à la banque centrale de garantir la stabilité des prix. Cette réallocation n'est donc pas anodine. Une autre façon de comprendre exactement le même phénomène est ce qu'écrit Nicolas Dufrêne dans sa note pour l'Institut Rousseau : « si la banque centrale décide d'annuler sa créance, cette dernière disparaît mais pas les liquidités qui ont été dépensées dans l'économie. La monnaie émise initialement devient donc permanente : elle est "libre" car elle échappe à la contrainte du remboursement, et donc de la destruction » (La dette au XXIe siècle, p. 192). Les réserves créées pour acheter ces titres, elles, ne s'annulent pas. Dans la note, ceci est présenté comme un avantage par son auteur : nous avons créé plus de monnaie fiduciaire à bas coût et nous n'avons plus à nous en soucier. Ce que son auteur et les partisans de la proposition ne comprennent pas, c'est la vulnérabilité que cela introduit dans le système. La banque centrale n'est désormais plus en mesure de garantir l'ensemble de la monnaie (ou de façon équivalente, la retirer si besoin) sans une intervention directe du Trésor. Elle a donc, de facto, perdu son autonomie d'action.
En résumé, l'effet de l'annulation dépend de qui finit par la payer
C'est la seule vraie question, et il n'y a que trois réponses possibles. Un : la banque centrale éponge sur ses bénéfices futurs si ceux-ci sont suffisants. Ces bénéfices seraient revenus à l'État : c'est donc le budget public qui paie, en silence, pendant des décennies. Pour les finances publiques prises dans leur ensemble, l'opération est alors neutre. Deux : on force les banques à garder leurs réserves sans intérêt. Ce sont alors les banques qui paient, un impôt qui ne dit pas son nom, répercuté en partie sur leurs clients. Trois : personne ne paie. Il reste alors trop de monnaie que rien ne peut ni rémunérer ni reprendre, et sa valeur s'érode : c'est l'inflation. Et l'inflation est bel et bien un paiement. Le paient tous ceux dont le salaire et l'épargne sont en euros.
Un État et sa banque centrale ne peuvent pas, ensemble, devoir plus qu'ils ne prélèveront jamais. Quand on efface une ressource, quelqu'un prend le relais : le budget, les banques, ou tous les détenteurs d'euros. L'annulation ne supprime pas la facture. Elle refuse seulement de dire qui la paiera.

Call for papers: The @ECB is planning a conference on "Central banking economic modelling frontiers: trends, cycles and structural shifts", on 1-2 December 2026. Paper submissions deadline: 6 September 2026. ecb.europa.eu/press/conferen…

Antoine Kornprobst retweeted
The ECB is upgrading its economic modelling to cope with growing uncertainty in a time of war and energy shocks.
This ECB Blog highlights the limitations of the current toolkit and looks at where modelling is now heading link.europa.eu/7GqWvj

In a new ECB blog, "Still fit for purpose? Upgrading our economic models for an age of uncertainty", Matteo Ciccarelli and I explain how the @ecb is upgrading its economic modelling to cope with growing uncertainty in a time of war and energy shocks: ecb.europa.eu/press/projecti…

Antoine Kornprobst retweeted

Je recrute plusieurs assistants de recherche "predoc" pour nous accompagner à HEC sur le projet du LIFT. Nous allons lancer de nombreux projets sur l'IA, l'emploi, les compétences, la réorganisation des entreprises et la croissance. Si vous êtes intéressés et excité à l'idée de rejoindre une équipe scientifique qui veut changer la manière de travailler sur ces quesitons, n'hésitez pas à nous contacter. Plus de détails : dropbox.com/scl/fi/uy1evxfc8…

I had the privilege to attend the fantastic workshop on heterogenous-agent macroeconomics and sequence space methods at Goethe University Frankfurt. Huge thanks to @a_auclert @ludwigstraub and @rognlie_matthew and @MathiasTrabandt. Link to course material: github.com/shade-econ/goethe…


The Heterogeneous-Agent Macroeconomics Workshop at Goethe University, held by Adrien Auclert (Stanford), Matthew Rognlie (Northwestern), and Ludwig Straub (Harvard) concluded a few days ago. Thank you, Adrien, Matt, Ludwig, and all attendees for this inspiring workshop! #HANK


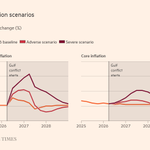
Great to read @FT coverage of our inflation scenarios. The energy shock from the Iran war highlights the difficult trade-offs @ECB monetary policy must navigate: higher inflation on impact, with risks titled to the upside, possible second-round effects and weaker GDP growth.


The ECB’s three-pronged monetary strategy ft.trib.al/uXtaVQO

Antoine Kornprobst retweeted
Christine Lagarde is no stranger to crisis. Now, towards the end of her term at the European Central Bank, she must navigate the biggest energy-supply shock in history.
@zannymb interviews @Lagarde for The Insider. Watch the full interview economist.com/insider/the-in…

Antoine Kornprobst retweeted

The ECB’s response to the current energy price shock will be rooted in our monetary policy strategy which is well equipped to help us navigate it.
That was my message at the #ECBWatchers conference.
Read my speech ecb.europa.eu/press/key/date…

The @ecb revised its baseline inflation forecast to 2.6% in 2026 (+0.7pp), 2.0% in 2027 (+0.2pp) and 2.1% in 2028 (+0.1pp), reflecting the substantial increases in oil and gas wholesale prices since the start of war in Iran.

These scenarios incorporate important lessons from the ECB’s 2025 assessment of the monetary policy strategy: non-linearities and second-round effects on inflation can matter in the context of large shocks.

We are hiring! The @ECB is now accepting applications for traineeships in DG Economics, Forecasting and Policy Modelling division, where we develop and apply models for macroeconomic projections and policy preparations. Deadline: 10/10/2025 talent.ecb.europa.eu/careers…

The @ecb's Governing Council published the results of its strategy assessment, which are set out in an updated monetary policy strategy statement: ecb.europa.eu/mopo/strategy/… and an overview note of the monetary policy strategy: ecb.europa.eu/mopo/strategy/…


We have published the results of our strategy assessment, which aims to make sure our monetary policy strategy remains fit for purpose, both now and in the future.
Read the press release ecb.europa.eu/press/pr/date/…

The first paper assesses:
1) lessons learned from the low and high inflation periods
2) the implications of structural factors for economic and inflation developments
3) the implications for the analytical toolkit and inflation forecasting
ecb.europa.eu/pub/pdf/scpops…

The second paper assesses:
1) MP toolkit during the pandemic easing cycle and post-pandemic inflation surge
2) ECB’s medium-term orientation and asymmetric reaction function
3) Policy-setting implications of risk / uncertainty
4) MP communication issues ecb.europa.eu/pub/pdf/scpops…
