

AXA Prime Blue• Personal Finance• Health Insurance• Retirement Planning• Index Investor• Road to FIRE• ENTJ-A
Bangkok, Thailand
Joined September 2023
- Tweets5.5K
- Following102
- Followers8K
- Likes9.3K




Pinned Tweet
ประกันเป็นหนึ่งในเครื่องมือทางการเงินที่หลายคนสับสน และไม่รู้จะเริ่มต้นยังไง เพราะมันมีประกันให้เลือกทำเยอะมากกก ถ้าให้ทำทุกแบบที่มี คงไม่ต้องมีเงินกินข้าวกันพอดี หรือถ้าไม่ทำเลย ซวยมาก็ลำบาก
.
👍🏽 ข้อดีของการประกัน คือ การใช้เงินก้อนเล็ก ปกป้องเงินก้อนใหญ่ หรือการซื้อเงินสดลดราคา
.
🎯 วันนี้เราจะมาแนะนำหลักการง่ายๆ ในการตัดสินใจทำประกันให้ฟัง หลักการนี้ใช้ได้กับประกันเกือบทุกชนิด #ใครไม่อยากอ่านยาวสรุปอยู่ข้างล่าง
.
✅ #อะไรก็แล้วแต่ถ้าเกิดซวยขึ้นมาแล้วไม่มีปัญญาจ่าย หรือต้องเสียเงินก้อนใหญ่มาก ทำให้สถานะทางการเงินของตัวเองและครอบครัวต้องลำบาก ให้ทำประกันซะ
ตัวอย่างเช่น
.
🏠 #บ้าน ไฟไหม้ น้ำถ่วม โอกาสเกิดน้อยมาก แต่ถ้าเกิดขึ้น สถานะทางการเงินของครอบครัวคงดูไม่จืด
.
🚗 #รถ คงไม่ต้องพูด เพราะคิดว่าที่คนที่มีรถขับคงมีประกันอุบัติเหตุชั้น 1-3 อยู่แล้ว
.
🏥 #สุขภาพและการเจ็บป่วยหนัก ทุกคนไม่มีใครหนีพ้นความเจ็บป่วยได้ อยู่ที่ว่าจะเกิดเหตุเมื่อไหร่เท่านั้นเอง การรักษาที่รวดเร็วและประสิทธิภาพสูงมีราคาสูงที่ต้องจ่าย หลักแสน-ล้าน เป็นปกติ
.
🩻 #โรคร้ายแรง คนส่วนใหญ่คิดว่ามันไกลตัว แต่ส่วนใหญ่ถ้าเป็นแล้ว ค่าใช้จ่ายในการรักษาสูงมาก และต้องใช้เวลาในการรักษาหลายปี หลายคนต้องลาออกจากงานเพื่อรักษาตัวเอง หลายครอบครัวพ่อแม่ต้องลาออกมาเพื่อดูแลลูกระหว่างรักษาตัว ค่าใช้จ่ายที่มียังคงอยู่ แต่รายได้ขาดหาย ประกันโรคร้ายแรงจ่ายเงินก้อนออกมาหลักล้าน มันช่วยให้คุณจัดการค่าใช้จ่ายในการใช้ชีวิตนอก รพ ได้
.
👨👩👧 #ชีวิต หากคุณเป็นคนที่มีภาระหนี้สิน หรือหารายได้หลักเลี้ยงครอบครัว ทำทุนชีวิตให้เพียงพอต่อภาระหนี้สินที่มี และเพียงพอต่อค่าใช้จ่ายในครอบครัว เพราะในวันที่คุณจากไป คุณเอาเงินรายได้ในอนาคตของครอบครัวไปด้วย
.
ถ้าคุณมีเงินที่จำกัด #ให้เลือกทำประกันกับสิ่งที่สามารถทำลายฐานะทางการเงินของคุณและครอบครัวก่อน ตามที่กล่าวไปข้างต้น
.
✅ เลือกทำประกันที่ครอบคลุมความเสี่ยงอย่างกว้างๆ ไม่เฉพาะเจาะจงเกินไป เพราะโอกาสที่คุณจะได้ประโยชน์จากประกันที่เฉพาะเจาะจงมันน้อยมาก
ตัวอย่างเช่น
.
✈️ การเสียชีวิตจากการโดยสารเครื่องบินเท่านั้นถึงจะจ่าย ให้เลือกทำประกันชีวิตที่จ่ายเมื่อเสียชีวิตทุกกรณีแทน
.
🩻 ถ้าคุณกลัวว่าจะเป็นโรคมะเร็ง แทนที่จะทำประกันมะเร็งเพียงอย่างเดียว ให้เลือกทำประกันโรคร้ายแรงที่มีความคุ้มครองโรคมะเร็งอยู่ในนั้นแทน ยิ่งมีความคุ้มครองหลายโรคร้ายแรง หลายระยะยิ่งดี เพราะโอกาสได้เงินก็จะเยอะตาม
.
🏥 เลือกประกันสุขภาพที่ให้การคุ้มครองในทุกโรงพยาบาล เพราะเมื่อเกิดเหตุการณ์ Life & Death situation คุณอาจไม่สามารถเลือก รพ ที่จะไปได้ คุณต้องเข้า รพ ที่ใกล้ที่สุด
.
✅ คนส่วนใหญ่ชอบประกันในสิ่งที่ไม่จำเป็น แต่เพิกเฉยต่อความเสี่ยงที่ยิ่งใหญ่ในชีวิต
.
อะไรที่หากเกิดขึ้นแล้ว คุณมีปัญญาจ่ายมันไหวความเสียหายหลักพัน หลักหมื่น มันเป็นเพียงแค่ค่าใช้จ่ายระยะสั้นครั้งเดียวจบ ไม่จำเป็นต้องทำประกันก็ได้ ตัวอย่างเช่น
.
📱💻 พวกเครื่องใช้ไฟฟ้าต่างๆ ไม่ว่าจะเป็นการขยายระยะเวลารับประกัน หรือประกันอุบัติเหตุจากการใช้งาน ถ้าคุณมีประกันพวกนี้แต่ไม่มีประกันสุขภาพให้ตัวเอง แสดงว่าสิ่งของมีค่ามากกว่าชีวิตและร่างกายของคุณเอง
.
🚗 การขยายระยะเวลารับประกันเครื่องยนต์รถ โอกาสที่เครื่องจะพังในช่วง 1-2 ปีแรกของรถใหม่เป็นอะไรที่ยากมากๆ ถ้าคุณทำประกันพวกนี้แต่ไม่มีประกันโรคร้ายแรงให้ตัวเองแสดงว่ารถคันนี้มีความสำคัญมากกว่าชีวิตตัวเอง
.
สรุปสั้นๆ
1️⃣ #ทำประกันในสิ่งที่ไม่สามารถจ่ายเองไหว ที่มันสามารถสร้างความเสียหายทางการเงินอย่างใหญ่หลวง กับฐานะทางการเงินของคุณ และครอบครัว
2️⃣ #ทำประกันที่ครอบคลุมแบบกว้างๆ ไม่เฉพาะเจาะจงจนเกินไป
3️⃣ #ทำประกันในสิ่งที่จำเป็น
ชีวิตนี้คุณสามารถซื้อรถได้กี่คันก็ได้ ซื้อของกี่ชิ้นก็ได้ แต่ร่างกายและชีวิตที่ใช้หาเงิน มีแค่ร่างเดียว ดูแลมันให้ดี บริหารเงินที่มีอยู่อย่างจำกัดให้เกิดประสิทธิภาพสูงสุด
ถ้าคุณมีเงินเหลือเยอะ จะทำประกันทุกอันก็ได้ไม่แปลก #แต่ถ้ามีเงินจำกัดประกันในสิ่งที่จำเป็น และทำวงเงินให้เพียงพอต่อความเสียหายที่จะเกิดขึ้น
“Protect your assets by being Well-Insured”

เก็บเกี่ยวระยะยาว ได้ประโยชน์ทั้งลูกค้า และโบรค
เริ่มต้นไวแม้รายได้น้อย ถ้าเรียนรู้และลงทุนสะสมทรัพย์สินไปเรื่อยๆ มีวินัย และระยะเวลาในการลงทุนยาวพอ วันนึงก็จะมีพอร์ตที่ใหญ่เอง
เราเคยเป็นคนรายได้น้อยมาก่อน ทุกวันนี้แค่กำไรหุ้น 1 ตัวก็มากกว่ารายได้ทั้งปี สมัยทำงานประจำแล้ว


อย่างน้อยก็ได้เจอกันครั้งสุดท้ายก่อนจากกันเจ้าเพื่อนบ้านตัวเล็ก 🐈🥺✨
ตลอด 10 ปีที่ผ่านมา ขอบคุณที่ชอบมานอนในสวน ปีนต้นไม้ คอยทักทายตอนเรากลับบ้านดึกๆ มาเฝ้าตอนทำอาหาร และมานั่งข้างๆ ในวันที่เราไม่โอเค
ในที่สุดวันที่ต้องลาก็มาถึงจริงๆ
ขอบคุณสำหรับทุกอย่าง 🤍


เราเป็นคนที่ไม่เคยคิดอยากจะเลี้ยงสัตว์ หรือมีลูก เพราะภาระ ความกังวลใจที่เราควบคุมไม่ได้ และความลำบากใจในวันที่เค้าต้องเจ็บป่วยหรือจากลา
แม้ว่าเราจะไม่ได้เลี้ยงเพื่อนบ้านตัวนี้ แต่ก็เห็นเค้ามาวิ่งเล่นในสวนอยู่ทุกวันเป็น 10 ปี ในวันที่เค้าไม่อยู่แล้วมันก็ใจหายและเสียใจเหมือนกัน🥺


สิทธิ์นี้ดีนะ เป็นอีกทางเลือกนึงสำหรับคนที่อายุเริ่มเยอะ ทำประกันสุขภาพไม่ได้ หรือจ่ายค่าเบี้ยสุขภาพไม่ไหว
อย่างน้อยก็เป็นอีกทางเลือกนึงนอกจากสิทธิ์พื้นฐาน และได้ช่วยคนด้วย

ใครที่บริจาคโลหิตบ่อยๆ จะได้รับสิทธิรักษาพยาบาลในฐานะ ผู้ป่วยใน ของโรงพยาบาลสังกัดสภากาชาดไทย คือ โรงพยาบาลจุฬาลงกรณ์ และโรงพยาบาลสมเด็จพระบรมราชเทวี ณ ศรีราชา
บริจาค 7 ครั้งขึ้นไป : ได้รับส่วนลดค่าห้องพิเศษและค่าอาหาร 50%
บริจาค 16 ครั้งขึ้นไป : ได้รับส่วนลดค่ารักษาพยาบาล 50% รวมถึงส่วนลดค่าห้องพิเศษและค่าอาหาร 50%
บริจาค 24 ครั้งขึ้นไป : ได้รับการยกเว้นค่ารักษาพยาบาล 100% (สำหรับประเภทผู้ป่วยสามัญ) และได้รับส่วนลดค่าห้องพิเศษ, ค่าอาหาร, ค่าผ่าตัด หรือค่าทำคลอดบุตร 50% (ไม่รวมอุปกรณ์พิเศษ)
🔴 สิทธินี้เป็นสิทธิเฉพาะตัวของผู้บริจาคโลหิตเมื่อเข้ารักษาเป็นผู้ป่วยใน โดยระบบจะใช้สิทธิพื้นฐาน (เช่น บัตรทอง, ประกันสังคม, สิทธิข้าราชการ) ก่อน แล้วจึงใช้สิทธิสภากาชาดไทยช่วยดูแลส่วนเกิน
ถ้าคนแข็งแรง บริจาคทุกๆ 3 เดือน (ปีละ 4 ครั้ง) จะใช้เวลาทั้งหมด 6 ปี ก็จะเป็น 24 ครั้งพอดี
นึกถึงตัวเองสมัยรายได้น้อย ความมั่งคั่งแทบไม่มี ไม่รู้เรื่องเงิน ลงทุนยังไม่เป็น
ไปกินแต่ร้านอาหาร ไม่ค่อยกินร้าน Food court 💸
พอรู้เรื่องเงิน บริหารเงินเป็น ลงทุนเป็น เริ่มมีความมั่งคั่งระดับที่กินร้านอาหารได้สบายๆ กับชอบเลือกกิน Food court และร้าน Local ราคา ฿40-60 สุดๆ 😌

สมัยเด็กประถม ฿60
สมัย Young Dumb & Broke
มัธยม ฿100
มหาลัย ฿200-฿400
เริ่มต้นทำงาน ฿200-฿400
สมัยมีพอร์ต 7 หลัก
ปัจจุบันตัด ฿100 ร้านเก่าแก่เคยตัดสมัยประถม
ทุกร้านที่ตัดมาคนรอบข้างชอบทรงของร้าน ฿100 สุด 😆
Back to basic ตัด 2 เดือนครั้ง 😌

สังคมไม่ได้น่ากลัวเพราะทุกคนมีปืน
แต่สังคมมันจะน่ากลัว ถ้าคนที่มีปืน คือคนร้าย อาชญากร หรือคนสติไม่ดี แล้วคนส่วนใหญ่ไม่มีอะไรป้องกันตัวหรือตอบโต้กลับ
เพราะคนกลุ่มนั้นสามารถทำร้ายคนส่วนใหญ่ได้อย่างสบายใจ (Soft target) โดยที่ไม่ต้องเกรงกลัวการโต้กลับ
บัตร MRT ใบนี้ใช้ครั้งสุดท้ายสมัยเรียนมหาลัย จากนั้นก็ไม่ได้ใช้อีกเลยจนลืม
เห็นติดป้ายว่าเอาบัตรมาคืนได้ เพราะยกเลิกการใช้งานแล้ว
ได้เงินคืนมา 50 บาท ค่ามัดจำบัตร😌
ผ่านมาเป็น 10 ปี ข้อมูลในบัตรยังอยู่ครบ ว่าเราใช้ครั้งสุดท้ายวันไหนสถานีไหน
อย่างของเราใช้ครั้งสุดท้ายปี 2016

FIRE Before 45 retweeted

ตอนอายุ 30 กว่าจนเกือบ 40 ผมก็ไม่มีบ้านหรือ condo เป็นของตัวเองครับ เช่ามาตลอด..
เหตุผลคือ priority หลักของผมในช่วงนั้นคือการสร้าง wealth.. ไม่ใช่การเป็นเจ้าของอสังหาฯ
ที่อยู่อาศัยเป็นมันแค่ตอบโจทย์การใช้ชีวิต สำหรับผมขอแค่มีที่ซุกหัวนอนก็พอละ.. ส่วนเงิน down และค่างวดบ้าน.. ผมมองว่าเป็นเงินทุนที่สามารถนำไป allocate ลงใน asset อื่นซึ่งให้ผลตอบแทนสูงกว่าได้เยอะมาก..
เมื่อเทียบกันระหว่าง
『เงิน down + ค่างวดบ้าน』
กับ
『ค่าเช่า』
การเช่าปกติแล้วทำให้ cash outflow ต่ำกว่าค่อนข้างมาก.. เงินส่วนต่างสามารถนำไปลงทุนต่อได้..
แต่พอช่วง COVID ดอกเบี้ยลงมาต่ำมาก.. ผมก็ซื้อบ้าน ซื้อ penthouse ครับ.. แต่ก็ยังเลือกผ่อน 30 ปี ทั้งที่สามารถซื้อสดได้ หรือผ่อนสั้นกว่านั้นได้..
เหตุผลก็เหมือนเดิม คืออยากให้ cash outflow ในแต่ละเดือนต่ำที่สุด.. เพื่อเอาเงินไปทำอย่างอื่น
P.S.
แต่เหมือนเคยเห็นคนไทยมา comment บอกว่าที่ไทยค่าเช่า เท่าๆ กับค่าผ่อน.. อันนั้นก็เป็นตัวแปรสำคัญ ที่อาจจะทำให้การซื้อ make sense กว่า..

ตั้งแต่วันแรกที่เข้ามาเป็นตัวแทนจนวันนี้เข้าปีที่ 5 ละ
เราแทบไม่ได้แนะนำหรือทำสะสมทรัพย์ให้ใครเลย เน้นทำประกัน = ประกันมาโดยตลอด
สุขภาพ, โรคร้ายแรง, อุบัติเหตุ, ชีวิต
ตรงจุด ถูกต้อง เพียงพอ เหมาะสม ประกันถ้าทำเป็นไม่จำเป็นต้องจ่ายเบี้ยแพง
ช่วยคนได้มากพอเดี๋ยวเงินมันก็ตามมาเอง

สิ่งที่ผมหงุดหงิดที่สุด เวลาไปธนาคาร คือการโดนขายประกัน โดยเฉพาะ “ประกันสะสมทรัพย์” เช่น พวกแบบ จ่าย 3 คุ้มครอง 14 ปี
คือผมไม่ได้หงุดหงิดที่เค้ามาขายของนะ ผมไม่ได้ติด ฟังได้ เพราะผมเข้าใจ ว่าเค้ามี KPI ต้องทำ
ที่ผมโคตรหงุดหงิดคือคำว่า ”ออมเงิน“ ได้ผลตอบแทนคืนทุกๆ ปี ปีละ 2-4% แถมปีสุดท้ายยังได้อีก 300% รวมๆ จ่ายแค่ปีละไม่ถึงแสน จ่ายแค่ 3 ปี (=296,400) แต่ได้คืนถึง 341,000
รวมแล้วได้ถึง 15% “คุ้มจะตาย” ผลตอบแทนสูงมากเลยนะ — โปรดักเหล่านี้ถูก “แฝง” มาในรูปแบบการออมเงิน และออกแบบให้ “ดูเหมือน” ผลตอบแทนสูง
แต่พอลงไปดูผลตอบแทนจริงๆ ด้วย IRR พบว่าผลตอบแทนจริงๆ อยู่ที่ราวๆ 1.15% เท่านั้นเอง — พูดในอีกแบบ ก็คือ เหมือนเราเอาเงินเราใส่เข้าไป แล้วมันทำผลตอบแทนได้ราวๆ 1.15%
หลายคนอาจจะมองว่ามันมีการประกันด้วย (แผนที่ผมยกมาตายได้ราวๆ 300,000) ถ้าเอามาคิดด้วยก็จะทำให้มอง IRR ได้ราวๆ 1.5%
สิ่งที่อาจจะพอทำให้ดูดีขึ้นมาบ้างก็คือส่วนของการลดหย่อนภาษีที่ได้ถึง 100,000 บาท (แต่ต้องหักประกันสุขภาพออก)
ถ้าเราเสียภาษีฐานซัก 20% ก็อาจจะดัน IRR ไปได้ถึง 2 ปลายๆ หรือถ้า ฐานภาษีเราซัก 25% เราก็อาจจะดัน IRR ไปได้ถึง 3 ไปชนกับตลาดตราสารหนี้
ซึ่งเอาจริงๆ มันอาจจะเหมาะกับคนที่ฐานภาษีสูง และไม่อยากศึกษาตลาดตราสาร (เพราะถ้าศึกษาจริงๆ 3% ไม่น่าสนใจ เพราะบางตัว offer ผลตอบแทนได้เยอะกว่านี้)
ปัญหาใหญ่ที่สุดคือ ”สภาพคล่อง“
เพราะประกันแบบนี้ล็อคเงินเราไว้ถึง 14 ปี ทำให้เราไม่สามารถดึงสภาพคล่องออกมาได้ และถ้าต้องใช้ฉุกเฉิน ปิดก่อนกำหนด ก็จะโดนหักเงิน ขาดทุนย่อยยับอีก
ส่วนตัวผมไม่ซื้อประกับสะสมทรัพย์ เพราะผมสะสมได้มากกว่า 1.15% ด้วยตัวเอง ผมไม่ชอบประกันที่ผสมๆ หลายๆ อย่างมา ถ้าจะซื้อประกัน ผมก็ซื้อประกัน ถ้าจะลงทุน ก็ลงทุน
ส่วนใหญ่ เอาหลายๆ อย่างมายำๆ กัน มันดูเซ็กซี่ แต่จริงๆ ผลตอบแทนกลับห่วย กว่าทำแยกกันซะอีก
*ถ้าคนขายประกันอธิบายได้แบบนี้ ผมจะไม่หงุดหงิดเลยนะ ฟังแล้วก็โอเคเข้าใจ เห็นข้อดีข้อเสีย ถึงแม้ว่าจะไม่ซื้ออยู่ดี แต่พอเค้าพยายามจะโชว์ว่าผลตอบแทนมันสุโค่ยมากๆ เรายิ่งรู้สึกเหมือนเค้ามองเราโง่ ทั้งๆ ที่หน้าตาผลฉลาดขนาดนี้
ส่วนใครอยากเข้าใจ IRR เข้าใจเรื่องพวกนี้ ประกันทำงานยังไง แล้วเราจะไปหาผลตอบแทนที่มากกว่านี้ได้ที่ไหน ความเสี่ยงเป็นอย่างไร มาเรียนกันได้ครับ รายละเอียดในคอมเม้น

เราเป็นคนนึงที่คิดแบบนี้เลย เอาสิ่งที่ที่บ้านปูทางสร้างมาแล้วหลายสิบปีไปต่อยอดให้ไกลกว่าเดิม
ขอบคุณที่บ้านที่ทำให้เรามีโอกาสลองผิดลองถูกได้ใช้ชีวิตมากกว่าใครหลายคน
แต่เราจะไม่ปล่อยให้ต้นทุนนั้นสูญเปล่า
ที่บ้านเริ่มจาก จน > ชั้นกลาง
เราต่อยอด ชั้นกลาง 🔜 มีอิสรภาพรุ่นแรกให้ได้

นึกถึง My President ครับ.. เริ่มต้นจาก $1M ที่ได้มาจากพ่อ.. และระหว่างทางยังได้ผลประโยชน์ และ loan อีกหลาย loans จากทางพ่อเป็นมูลค่าประมาณ $400M 😆 แต่ผมไม่อคติกับพวกนี้นะ คนเราต้องรู้จัก leverage สิ่งที่ตัวเองมีให้เกิดประโยชน์คุ้มค่าที่สุด
คือ.. การมีพ่อแม่รวย ไม่ใช่ความผิด… แต่การมีแต้มต่อแล้วใช้มันไม่เป็น.. นั่นต่างหากที่น่าเสียดาย..
หลายคนชอบพูดเหมือนชีวิตต้องเริ่มจาก 0 ถึงจะมีคุณค่า.. แต่ความจริงคือชีวิตคนเราเริ่มไม่เท่ากันอยู่แล้ว บางคนเริ่มจากติดลบ.. บางคนเริ่มจาก 0 บางคนเริ่มจากรากฐานที่ครอบครัวสร้าง/วางไว้ให้..
อย่ามัวสนใจว่าเราเริ่มตรงไหน แค่ควรคิดว่าเราจะใช้จุดเริ่มต้นนั้นยังไง..
ถ้าเกิดมาในบ้านที่มีทุน.. มี connection.. มีโอกาส.. มี safety net.. มี education ให้.. มีเวลาคิด.. มีพื้นที่ให้ลองผิดลองถูก… พวกนี้คือ leverage ทั้งหมด
ซึ่ง leverage ไม่ได้มีไว้ให้เราใช้ชีวิตสบายอย่างเดียว แต่มีไว้ให้เราทำในสิ่งที่คนไม่มีแต้มต่ออาจจะไม่มีโอกาสทำ..
⚠️ กรณีผม… ถึงแม้ไม่ได้เปรียบเรื่องเงินทุน.. แต่ว่าคนหลายคนก็อาจจะไม่มีโอกาสแบบผม.. มีใครบ้างที่.. คุณพ่อพาไปห้องค้าหุ้น พูดสอนเรื่องหุ้น.. business.. finance.. econs.. ตั้งแต่ตอนอยู่ระดับประถม… มีใครบ้างที่ตอนเริ่มลงทุนด้วยเงินจริง แต่ยังได้รับการ support จากทางบ้าน โดยถึงแม้จะไม่ใช่เงินก้อน.. แต่ก็ไม่ต้องจ่ายค่าที่อยู่อาศัย.. ไม่ต้องห่วงค่ากิน.. ได้รับเงินรายเดือนไว้ใช้จ่ายส่วนตัว… คือ trade/ลงทุน โดยไม่มีความเครียดเลย.. ค่าเรียนมหาลัยทางบ้านก็จ่ายหมด..⚠️
คือลองเสี่ยงได้มากกว่า.. เพราะไม่ได้แบบพังแล้วหมดตัว.. เรียนรู้ได้นานกว่า เพราะไม่ต้องรีบหาเงินเพื่อเอาตัวรอด.. สร้างของใหญ่กว่าได้เพราะมีฐานรองรับ.. คิด/มองระยะยาวกว่าได้ เพราะไม่ถูกบีบบังคับให้วิ่งตามเงินสดทุกเดือน..
privilege ที่ถูกใช้ถูกที่ถูกทางมันไม่ใช่เรื่องน่าอาย ถือว่าสมควรแล้ว..
พ่อแม่สร้าง runway ให้เรา ไม่ใช่เพื่อให้เรานอนอยู่บน runway ทั้งชีวิต.. แต่เพื่อให้เราบินได้ไกลกว่ารุ่นพ่อแม่
ปัญหาไม่ได้มาจากการมีพ่อแม่รวย ปัญหาคือการมีพ่อแม่รวยแล้วใช้ชีวิตเหมือนตัวเองไม่มีอะไรต้องพิสูจน์..
เงินของพ่อแม่อาจทำให้เราเริ่มเร็วกว่า แต่ไม่ได้ guaranteed ว่าเราจะไปได้ไกลกว่า..
ทุนที่รับมาถ้าไม่เพิ่มมันก็เสื่อม.. ชื่อเสียงที่รับมา ถ้าไม่รักษามันก็พัง..โอกาสที่รับมาถ้าไม่ใช้มันก็กลายเป็นของเสียหมดอายุ..
สำหรับผมคนที่เกิดมามีแต้มต่อ ไม่ควรรู้สึกผิดที่มีมัน.. แต่ควรรู้สึกผิดถ้าปล่อยให้มันสูญเปล่า เพราะการใช้ประโยชน์จากสิ่งที่มีไม่ใช่เรื่องน่าละอาย..
มันคือการเคารพสิ่งที่คนรุ่นก่อนสร้างไว้ให้ และทำให้มันกลายเป็นอเไรที่ยิ่งใหญ่กว่าเดิม

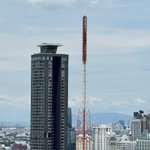
ช่วงนี้ กทม อากาศดีมาเลยแฮะท้องฟ้าใสมองได้ไกลสุดๆนึกว่าอยู่ ญป ใครอยู่ตึกสูงใน กทม
ทิศตะวันออกเฉียงใต้ เห็นเขาเขียวได้สบายๆ
ทิศตะวันออกเฉียงเหนือ เห็นแนวเขาใหญ่ยาวๆ
ถ้ามุมดีๆไม่มีอะไรบังคิดว่า น่าจะมองเห็นเกาะศรีชัง หรือ แนวเทือกเข้าแถวๆตะวันตกเฉียงใต้ไกลๆได้เหมือนกัน


ชีวิตมันไม่ได้จำเป็นต้องเลือก A หรือ B แต่เราสามารถ “อดเปรี้ยวไว้กินหวาน”และยังสามารถใช้ชีวิตไปด้วยระหว่างทางได้ โดยที่ไม่เสียโอกาสในการสร้างตัว
ส่วนตัวเราเก็บออมลงทุนเป็นสัดส่วนที่เยอะมาก แต่ก็ยังใช้ชีวิตคุ้มมาตลอดโดยไม่กระทบแผนชีวิต
เงินไม่ใช่ทุกอย่าง แต่มันต้องบริหารให้ดี

เห็นด้วยไม่เห็นด้วยครึ่งต่อครึ่ง เพราะประสบการณ์ชีวิต คนใกล้ตัวทำแบบนี้แหละอดเปรี้ยวกินหวาน เก็บตังสุดขีดจนพอร์ตโตอยู่ระดับ 7 หลักระหว่างทางที่อดทนไม่เคยให้รางวัลชีวิตตัวเอง ไม่เคยไปต่างประเทศสักครั้ง เพื่อนมันเคยเล่าว่าอยากเล่นเกม ps5 แต่แพงเลยไม่เคยได้ซื้อ ไม่เคยได้เล่น สุดท้ายเกิดอุบัติเหตุ รถชนเสียชีวิตเงินที่เก็บมาทั้งหมดสรุปไม่ได้ใช้
ผมเจอเหตุการณ์นี้ไป เลยตั้งคติเลยว่าเราต้องมีบาลานซ์ในชีวิต แบ่งครึ่งหนึ่งให้รางวัลชีวิตตัวเองทุกปี ครึ่งนึงเอาไปลงทุน เพราะเราไม่รู้ว่าวันข้างหน้าจะเกิดอะไรขึ้น เงินที่เราเก็บมาจะได้ใช้รึเปล่า
“อิสรภาพในชีวิตตัวเอง” โครตแพงแต่โครตคุ้ม
ขอบคุณตัวเองที่ยอมอดเปรี้ยวไว้กินหวาน ผ่านมาหลายปี ทุกวันนี้มันเริ่มออกดอกออกผล
ทุกวันนี้ก็ยังผ่อนซื้ออิสรภาพในชีวิตอยู่ทุกเดือน แต่โครตมีความสุขเวลาได้ผ่อนจ่ายเงินซื้อมัน
เริ่มได้ใช้ชีวิตแบบที่ตัวเองเคยตั้งเป้าไว้เหมือนหลายปีก่อน

เราพึ่งค้นพบว่ายิ่งเที่ยวประหยัด ยิ่งใช้ชีวิตสนุก ชอบการเที่ยวแบบนี้เหมือนกันใช้เงินน้อยมาก
🚲x🚃 กรุงเทพฯ - นครปฐม 🇹🇭
🚃 ตั๋วรถไฟธรรมดา ไป-กลับ 24 บาท
🍛 อาหารโลคอล มื้อละ 50 บาท
🐒 ค่าเข้าสวนสัตว์ท้องถิ่น ฟรี
🏛️🏰 เดินชมตึกเก่าและวัด ฟรี
🚲 ค่าเดินทางฟรี ด้วย2แรงขาและจักรยาน
บางคนเข้า Lounge เพราะดูรวย
แต่ผมเข้า Lounge เพราะประหยัดและหลายครั้งแบกเป้ Hiking ที่เป็น carry on เข้าไปด้วย 😂
ไม่เคยจ่ายเงินเข้า Lounge ที่สนามบิน แต่ใช้สิทธิพิเศษจาก บัตรเครดิต หรือ ประกัน เข้าฟรีทุกครั้ง
ประหยัดค่าอาหารไป 1-2 มื้อ เอาน้ำฟรีรอสบายๆ แล้วไปบิน low cost ต่อ😌


ช่วงเดือนที่ผ่านมาไปใช้ชีวิตอยู่เกาะ ไม่ได้ติดตามข้าวสารบ้านเมือง social detox
กลับมาบ้านมีซองจดหมายบัตรมาส่ง
IYKYK ว่าบัตรตัวนี้มันดีอย่างไร
แต่สิ่งที่เราชอบนอกเหนือจากประโยชน์ของมัน คือการดีไซน์บัตร แม่งโครตเท่เลย พึ่งเคยเห็นบัตรเรืองแสงได้ 😆💚 @dimefinance

