

🧠 Ton cerveau gère ton argent. Pas toujours dans ton intérêt. ⚡️ Ton profil d'investisseur (gratuit, 6 min) 👇 ⚠️ Pas de conseil financier.
Paris, France
Joined March 2026
- Tweets2.9K
- Following405
- Followers1.3K
- Likes5.2K



Pinned Tweet
Tu peux avoir une bonne stratégie d’investissement.
Et prendre de mauvaises décisions avec.
Tu regardes ton portefeuille baisser : tu doutes.
Tu vois quelqu’un afficher +40 % : tu compares.
Tu rates une hausse : tu veux te rattraper.
Sur le moment, chacune de ces réactions te paraît parfaitement logique.
🧠 C’est cette partie de l’investissement qui m’intéresse.
Pas seulement les marchés.
Mais ce qui se passe dans notre tête quand notre argent est en jeu.
⚡ C’est pour ça que j’ai créé FundFighter.

Tu notes ce que tu achètes.
Le prix. La date. Le montant.
Mais jamais pourquoi.
Six mois plus tard, tu te souviens du prix.
Plus de la raison. ✍️
J'ai créé un carnet gratuit pour noter les deux. Lien en 1er commentaire 👇
Le Carnet de décision : tes achats, tes raisons, ton état d'esprit. Gratuit, sans inscription.
👇 fundfighter.fr/outils/carnet…

En 2022, une agence a estimé ton appartement à 220 000 €.
Aujourd'hui, on t'en propose 200 000 €.
Tu refuses.
« Je ne vais pas perdre 20 000 €. » 🏠
Tu l'as acheté 170 000 €.
Sur le papier, tu as gagné 30 000 €.
Mais tu as l'impression d'en perdre 20 000.
Ce n'est plus ton prix d'achat qui compte.
C'est le plus beau chiffre qu'on t'a un jour annoncé.

Deux restaurants côte à côte.
L’un est plein.
L’autre est vide.
Tu entres dans le plein.
Sans même regarder la carte. 🍽️
Tu te dis que tous ces gens doivent savoir quelque chose.
En Bourse, c’est pareil.
Une action grimpe.
Tout le monde en parle.
Des milliers de personnes l’achètent.
Tu te dis qu’ils doivent avoir de bonnes raisons.
Mais combien ont réellement fait leurs recherches ?
Et combien ont simplement suivi les autres ? 🧠
Le nombre de personnes qui prennent une décision peut être un indice.
Mais ce n’est pas une preuve qu’elle est bonne.
C’est notamment ce qu’on retrouve dans l’effet de foule en investissement.
🧠 Pour creuser le sujet :
fundfighter.fr/biais/effet-d…

Le cerveau déteste perdre maintenant.
Même si c’est temporaire. Même si c’est le prix à payer pour gagner plus tard.
La plupart abandonnent pile au moment où ça fait mal… et ratent le vrai gain.
Ceux qui restent, eux, récupèrent tout. Et bien plus.

Si j’ai une seule chose à dire en ce lundi matin :
Ouvrez un PEA, un CTO, intéressez-vous à l’investissement et surtout APPRENEZ.
Vous ferez des erreurs, comme nous tous. Vous perdrez parfois de l’argent, vous prendrez de mauvaises décisions.
Mais le plus important, c’est de prendre en main vos finances et de construire votre patrimoine vous-mêmes.
Personne ne le fera à votre place.
Formez-vous, expérimentez, apprenez de vos erreurs.
Votre futur vous remerciera.
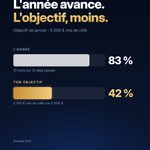
En janvier, tu t'es dit :
« Cette année, je mets 5 000 € de côté. »
On est fin octobre.
Tu en es à 2 100 €. 📅
Pas parce que tu as fait n'importe quoi.
Une voiture à réparer. Une facture imprévue. Quelques mois plus serrés.
En janvier, tu as fixé l'objectif de l'année que tu imaginais.
En octobre, tu découvres celle que tu as vécue.
Ton objectif de début d'année, tu en es où ?

10 000 € à investir.
Deux conditions :
Pendant 10 ans, impossible de les retirer.
Et impossible de connaître leur valeur. 🙈
Tu les places où ?
Tu compares trois sites pour payer ton grille-pain 15 € moins cher.
Ta banque te prélève 15 € par mois de frais.
Depuis des années.
Tu n'as jamais cherché ailleurs. 🏦
Le prix qu'on paie une fois, on le négocie.
Celui qu'on paie tous les mois, on l'oublie.
Sans regarder : tu sais combien ta banque te prend par an ?
Tu reçois une prime de 1 000 €.
« Allez, je vais tenter une action avec. »
Tu as économisé 1 000 € sur ton salaire pendant cinq mois.
« Je préfère ne pas prendre de risques avec cet argent. »
Pourtant, ce sont les mêmes 1 000 €.
La différence ?
Les premiers, tu as l’impression de pouvoir les perdre.
Les seconds, tu te souviens de ce qu’ils t’ont coûté.
🧠 Ton argent n’a pas d’étiquette. Mais dans ta tête, si.
Tu sais ce que ta moitié appelle « un placement sûr » ?
Le Livret A ? L’immobilier ? L’or ? Un ETF ?
Avant de lui poser la question, essaie de deviner sa réponse. 👀
Vous parlez peut-être d’argent depuis des années sans avoir la même définition du risque.
🧠 C’est aussi pour ça que j’ai créé DUO : 6 situations d’investissement à découvrir à deux.
Lien en 1er commentaire 👇
🤖 Made with AI
⚡ DUO — Le test FundFighter à faire en couple ou entre amis.
6 situations pour comparer vos réactions, découvrir vos différences et en discuter.
Gratuit, sans inscription.
fundfighter.fr/duo
« Achète ça, ça va exploser. »
Il y a trois ans, ton collègue t’a donné dix tuyaux.
Un seul a fait ×4. 🚀
C’est celui que tu regrettes de ne pas avoir suivi.
Les neuf autres ? Tu les as oubliés.
Pourtant, si tu avais investi 100 € sur chacune de ses dix idées :
1 000 € investis.
956 € aujourd’hui.
Tu aurais perdu 44 €.
Mais dans ta tête, tu as surtout raté le ×4. 🧠

FundFighter ⚡️ Psycho invest retweeted

Je viens de découvrir le travail de @FundFighter et son test sur les biais d’investisseur. 🐷
24 situations concrètes, environ 6 minutes, gratuit, sans inscription.
Résultat personnalisé : profil, sensibilités et écarts entre ce que tu déclares et ce que tu fais vraiment.
Je vous invite à le faire (et à vous abonner) 👇
fundfighter.fr/le-test
Félicitations pour ce boulot 👏 De mon côté j'ai obtenu la carte LE CONVAINCU !🐷

Tu joues 10 € par mois au Loto.
Pour rêver un peu.
Une chance sur 19 millions de décrocher le gros lot.
Aucun problème.
Mettre 10 € par mois en Bourse ?
« Trop risqué. » 🎲
Au Loto, tu sais que tu vas perdre.
En Bourse, tu ne sais pas.
Et c'est ça qui fait peur.
Évidemment, refaire sa cuisine peut être un excellent choix. Investir aussi.
Ce qui m'intéresse, c'est notre manière de juger la réussite des autres à partir de ce qu'on voit.
Tu as déjà entendu « profite un peu de ton argent » simplement parce que tu préférais épargner/investir ?

Ton beau-frère a refait sa cuisine : 18 000 €.
Tout le monde l'a vue.
Tout le monde l'a complimentée.
Toi, tu as 18 000 € investis depuis cinq ans.
Personne ne le sait.
L'argent dépensé, tout le monde le voit.
L'argent investi, personne. 🫥
Lui, on le félicite pour ce qu'il s'est offert.
Toi, on te demande quand tu vas enfin en profiter.
20 000 € à 30 ans, c’est suffisant pour quoi ?
Acheter un logement ? Se constituer une sécurité ? Préparer l’avenir ?
Le piège, c’est de transformer l’épargne en compétition entre personnes du même âge. 🧠

« La pierre c’est sûr » est surtout une histoire que les gens se racontent pour supporter des rendements et des galères qu’ils n’accepteraient nulle part ailleurs.
Tant que ça se touche, le cerveau a tendance à sous-estimer le vrai coût (temps, stress, imprévus).
Les chiffres, eux, ne mentent pas.

On dit que la pierre est le placement sûr. J’ai eu deux appartements en location. Voici ce qu’ils m’ont appris.
Le Mans, acheté 68.000 € en 2011, payé comptant.
Des impayés, plus de 10.000 € de travaux, puis une expulsion de plus d’un an.
Les loyers nets ont tout juste égalé un Livret A.
Revendu 126.000 €, ma mise a été multipliée par 1,5. Le même argent dans le S&P 500 l’aurait été par environ 5.
Laval, 500 € de loyer par mois.
Le locataire décède en 2024, sans héritier.
Un an et demi avant de pouvoir relouer, et l’assurance loyers impayés ne couvre pas ce cas.
Rendement net après impôt, environ 2 %.
Acheté environ 61.000 € en 1998, revendu 105.000 €, soit à peine 2 % par an de plus-value.
Deux appartements, deux galères. Ce n’est pas un hasard : un appartement, c’est un seul actif, un seul locataire, aucune diversification.
Les deux crash-tests complets en réponse ▼
