

ラジオプロデューサーの石井玄がエンタメのキーマンを迎える対談ポッドキャスト番組です。毎週金曜日20時更新。最新のエンタメ情報を発信してきます! Presented by TwoGate お問い合わせ https://teapaw.org/t.co/lvd5ZNLvMQ
Joined February 2026
- Tweets207
- Following1.3K
- Followers445
- Likes4






HYBEが、北米のVTuber4名と音楽プロジェクト『The Wildcard Club』始動
✅ 新会社NEWEPICBASEの音楽プロジェクト
✅参加するのはAmaLee、Dokibird、ironmouse、Rin Penroseで、登録者は合計約620万人
✅4名は事務所に所属しない北米の個人勢
✅テーマ曲「Click Flick」は11月20日に配信
✅韓国の地上波音楽番組にも出演予定
✅新衣装のお披露目も、K-POPのコンセプトフォトの形式で公開
ポイントは、4人とも事務所に入らない「個人勢」だということです。事務所を新たにつくることもありません。
これまでのK-POPは、練習生を育て、デビューさせ、所属アーティストとして売り出すモデルでした。
今回HYBEは「所属」ではなく、楽曲制作・MV・コンセプトフォト・チャレンジ動画という「制作の型」です。
VTuberには、すでにファンも歌声も物語もあります。足りなかったのは、それを世界標準の「カムバック」の形に仕立てる仕組みでした。
アイドルを「育てる会社」は、これからクリエイターに「K-POPフォーマットを貸す会社」になっていくのでしょうか。
出典: HYBE、世界トップクラスのVTuber 4名と音楽プロジェクト「The Wildcard Club」を開始、テーマ曲「Click Flick」をリリース


メルカリと駿河屋が米国に合弁会社「Mercari Surugaya Inc.」を設立
❶ 何が決まったのか
✅ 出資比率はメルカリ51%・駿河屋49%
✅ 12月に設立予定で、ロサンゼルスから事業を始めます
✅ オンラインでの販売・買取に加え、実店舗も運営します
❷ 駿河屋の強み
✅ 国内外に160店舗(2026年10月時点)
✅ 数千万点規模の在庫と、約3,000万件以上の商品カタログ
✅ 真贋鑑定のノウハウ
❸ メルカリの強み
✅ 越境事業のGMVは1,122億円(2026年6月期)
✅ 過去4年で約19倍に成長
✅ 「US版メルカリ」と「グローバルアプリ」の2つの販路
❹ 市場の追い風
✅ 日本アニメの海外市場は約2.2兆円(2024年)で、2年連続で国内市場を上回りました
✅ 米国と中国の消費者が日本の事業者から越境ECで買った額は約4.4兆円(2025年、経産省調べ)
かつては「日本から送る」越境ECでした。
いまは「米国で買い取り、米国で売る」流通網に移りつつあります。
次は、米国のファンが手放したフィギュアやカードが、別の米国ファンに渡る循環ができるかどうかです。
中古ホビーの価値は、モノそのものより「いくらと見抜けるか」で決まります。
駿河屋の約3,000万件の商品カタログは、いわば「値付けの辞書」。
メルカリが米国で12年かけて築いた販路に、その辞書のノウハウが加わります。
日本のホビーの値段を決めるのは、日本の目利きでしょうか。それとも米国の相場でしょうか。
出典: メルカリと駿河屋、米国に合弁会社「Mercari Surugaya Inc.」を設立
1
3
1,065
▼ソースはこちら
about.mercari.com/press/news…

172
GATE BREAKERS(ゲートブレイカーズ) retweeted
お笑いの吉本が、「しまじろう」の営業窓口になりました。
吉本興業グループのFANYが、ベネッセの「こどもちゃれんじ」のキャラクター「しまじろう」とパートナーシップを締結。
芸人ではなく、キャラクターの「エージェント」業です。
❶何が決まったのか
✅FANYが「しまじろう」などのIPのエージェント窓口となり、代理営業とプロモーションを担当
✅自治体の地域活性化や、商業施設のイベント向けに企画を提案
✅両社の共同プロジェクトの「第一歩」という位置づけです
❷ベネッセが組んだのは「ファンの仕組み」
✅FANYは、チケット・配信・ECを一気通貫で担うデジタルプラットフォーム
✅会員基盤は620万人
✅そこに、吉本グループの劇場・メディア・タレントを掛け合わせる方針です
❸しまじろうは40年選手
✅「こどもちゃれんじ」は1988年開講。対象は0〜6歳
✅2028年に誕生40周年を迎えます
✅「しまじろうパペット」は今年で提供開始から30年目。ギネス世界記録にも認定されました
ベネッセのスローガンは「おもしろい!でまなぼ!」、FANYのミッションは「おもしろいを、もっと一緒に。」。
教育と笑い、出発点はどちらも「おもしろい」です。
かつての吉本のビジネスは、芸人と劇場が中心でした。
その後、2021年に事業を始めたFANYで、チケット・配信・ECを一つにまとめ、ファンとの接点を自社で持つようになりました。
ただ、その仕組みは芸人だけのものではありません。
いまや、他社のキャラクターの営業まで請け負い始めています。
次は、0〜6歳向けのキャラクターを、親世代や地域のイベントへどこまで広げられるかが問われる番です。
また、ベネッセも「しまじろう」をキャラクターIPとしてプッシュ。
近年はTikTokにも力を入れており、話題のアイドルとのコラボ動画もあげています。
また、グッズ展開も幅広く展開。
芸人を売れっ子にしてきた会社は、キャラクターも「売れっ子」にできるでしょうか。
出典: FANYが「こどもちゃれんじ」のブランドキャラクター「しまじろう」とのパートナーシップを締結!

GATE BREAKERS(ゲートブレイカーズ) retweeted
35年前に日本で終わったアニメの新作は、インドから生まれました。
2027年、テレビ朝日系で『おぼっちゃまくん REBORN』が放送されます。
しかもそれは、日本とインドの合作です。
❶きっかけはインドでの放送
✅1989〜1992年に放送された旧作アニメが、2021年からインドで放送
✅コロナ禍のインドで、年間52週のうち40週でキッズチャンネル視聴率1位を獲得
✅インドの放送局からテレビ朝日に、続編を求める声が何度も届きました
❷「逆輸入」の新作は日印合作
✅インドの放送局幹部が、原作者の小林よしのり氏に会うために来日
✅テレビ朝日のプロデューサーが、約3年かけてインドとの共同制作を進めました
✅脚本は日本で書き、作画はインドで描く分業体制
✅主人公・御坊茶魔の声は、旧作に続き神代知衣さんが担当
❸あの挨拶も変わる
✅旧作の象徴だった「ともだちんこ」に代わり、小林氏が新しい挨拶「フレンドリッチ」を考案
✅小林氏は各話の脚本に赤字を入れ、脚本家が自分抜きでもキャラクターの口調で書けるよう指導しています
小林氏は新作について、ギャグ漫画というものが「この世の中にあったんだ」と、もう一度再認識されたらと語っています。
かつての日本アニメの海外展開は、日本で作ったものを、そのまま海外へ売る形が中心でした。
ただ今回は、海外に売った旧作が「需要の証明」になり、その国と組んで続編を作っています。
いまや、続編の企画が海外から始まり、作画も海外で行う作品が出てきました。
次は、昭和のギャグが、令和の日本の子どもたちにも届くのかが問われる番です。
日本で眠っている昔のアニメのうち、海外で「2度目の人生」を待っている作品は、あとどれくらいあるでしょうか。
出典: 『おぼっちゃまくん』35年ぶりに日本で新作放送! あの“伝説のセリフ”を封印、新たな挨拶を小林よしのりが考えた理由
お笑いの吉本が、「しまじろう」の営業窓口になりました。
吉本興業グループのFANYが、ベネッセの「こどもちゃれんじ」のキャラクター「しまじろう」とパートナーシップを締結。
芸人ではなく、キャラクターの「エージェント」業です。
❶何が決まったのか
✅FANYが「しまじろう」などのIPのエージェント窓口となり、代理営業とプロモーションを担当
✅自治体の地域活性化や、商業施設のイベント向けに企画を提案
✅両社の共同プロジェクトの「第一歩」という位置づけです
❷ベネッセが組んだのは「ファンの仕組み」
✅FANYは、チケット・配信・ECを一気通貫で担うデジタルプラットフォーム
✅会員基盤は620万人
✅そこに、吉本グループの劇場・メディア・タレントを掛け合わせる方針です
❸しまじろうは40年選手
✅「こどもちゃれんじ」は1988年開講。対象は0〜6歳
✅2028年に誕生40周年を迎えます
✅「しまじろうパペット」は今年で提供開始から30年目。ギネス世界記録にも認定されました
ベネッセのスローガンは「おもしろい!でまなぼ!」、FANYのミッションは「おもしろいを、もっと一緒に。」。
教育と笑い、出発点はどちらも「おもしろい」です。
かつての吉本のビジネスは、芸人と劇場が中心でした。
その後、2021年に事業を始めたFANYで、チケット・配信・ECを一つにまとめ、ファンとの接点を自社で持つようになりました。
ただ、その仕組みは芸人だけのものではありません。
いまや、他社のキャラクターの営業まで請け負い始めています。
次は、0〜6歳向けのキャラクターを、親世代や地域のイベントへどこまで広げられるかが問われる番です。
また、ベネッセも「しまじろう」をキャラクターIPとしてプッシュ。
近年はTikTokにも力を入れており、話題のアイドルとのコラボ動画もあげています。
また、グッズ展開も幅広く展開。
芸人を売れっ子にしてきた会社は、キャラクターも「売れっ子」にできるでしょうか。
出典: FANYが「こどもちゃれんじ」のブランドキャラクター「しまじろう」とのパートナーシップを締結!

GATE BREAKERS(ゲートブレイカーズ) retweeted
KADOKAWAの上期、出版事業の営業利益が前年の約10倍になりました。
新刊の数は減らし、本の値段は上げています。
それでも会社全体は減益で、最終損益は赤字です。
❶上期(2026年4〜9月)は「増収減益・最終赤字」
✅売上1,417億円(+5.8%)
✅営業利益41億円(−25.3%)。前年の『ELDEN RING NIGHTREIGN』の反動で、ゲーム事業の利益が半減
✅最終損益は47億円の赤字。早期退職特別募集に伴う特別損失を計上
❷出版の利益は約10倍に
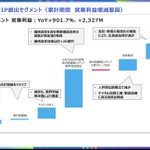
✅出版・IP創出セグメントの営業利益は2.6億→25.9億円(+901.7%)
✅KADOKAWA単体の国内出版事業は、営業損益▲23.8億円→+1.2億円で黒字転換
✅新刊・既刊の価格改定による営業利益の改善は約20億円
❸「減らす」ことで稼ぐ
✅新刊の刊行点数は2,457点で前年比97%。今後も前年比98%程度で推移させる計画
✅返品率は29.4%(−1.7pt)。2032年3月期に25%まで下げる目標
✅刷る部数の適正化などで、営業利益を2.5億円改善
❹浮いた力を、アニメに張る
✅グループのアニメスタジオ5社を統合した「Studio One Base」が11月に稼働
✅アニメ制作の内製率を18.2%(今期見込み)→50%(2032年3月期目標)へ
✅アニメの2次展開売上は+36億円(+27.9%)。2032年3月期に前期比1.9倍が目標
✅ただし、アニメ・実写映像セグメントは上期時点でまだ8億円の営業赤字
KADOKAWAの国内出版では、過去3年間で小規模タイトルの比率が増え、その間に出版の利益は減っていました。
紙や物流のコストが上がる中で、刷っても返ってくる本が利益を削っていたわけです。
この上期は、新刊をわずかに絞り、値上げし、刷る部数を見直すことで、国内出版を黒字に戻しました。
一方で、ゲームはヒット作の翌年に利益が半減し、アニメはまだ赤字です。
いまや「出版で確実に稼ぎ、その原作をアニメで最大化する」形に組み替えようとしています。
次は、スタジオを統合したアニメ事業が、黒字の柱になれるかが問われる番です。
「数を撃つ」出版から、「選んで育てる」出版へ。この転換は、アニメの黒字化まで届くでしょうか。
出典: 2027年3月期 第2四半期 決算説明資料

35年前に日本で終わったアニメの新作は、インドから生まれました。
2027年、テレビ朝日系で『おぼっちゃまくん REBORN』が放送されます。
しかもそれは、日本とインドの合作です。
❶きっかけはインドでの放送
✅1989〜1992年に放送された旧作アニメが、2021年からインドで放送
✅コロナ禍のインドで、年間52週のうち40週でキッズチャンネル視聴率1位を獲得
✅インドの放送局からテレビ朝日に、続編を求める声が何度も届きました
❷「逆輸入」の新作は日印合作
✅インドの放送局幹部が、原作者の小林よしのり氏に会うために来日
✅テレビ朝日のプロデューサーが、約3年かけてインドとの共同制作を進めました
✅脚本は日本で書き、作画はインドで描く分業体制
✅主人公・御坊茶魔の声は、旧作に続き神代知衣さんが担当
❸あの挨拶も変わる
✅旧作の象徴だった「ともだちんこ」に代わり、小林氏が新しい挨拶「フレンドリッチ」を考案
✅小林氏は各話の脚本に赤字を入れ、脚本家が自分抜きでもキャラクターの口調で書けるよう指導しています
小林氏は新作について、ギャグ漫画というものが「この世の中にあったんだ」と、もう一度再認識されたらと語っています。
かつての日本アニメの海外展開は、日本で作ったものを、そのまま海外へ売る形が中心でした。
ただ今回は、海外に売った旧作が「需要の証明」になり、その国と組んで続編を作っています。
いまや、続編の企画が海外から始まり、作画も海外で行う作品が出てきました。
次は、昭和のギャグが、令和の日本の子どもたちにも届くのかが問われる番です。
日本で眠っている昔のアニメのうち、海外で「2度目の人生」を待っている作品は、あとどれくらいあるでしょうか。
出典: 『おぼっちゃまくん』35年ぶりに日本で新作放送! あの“伝説のセリフ”を封印、新たな挨拶を小林よしのりが考えた理由
▼ソースはこちら
shueisha.online/articles/-/2…

KADOKAWAの上期、出版事業の営業利益が前年の約10倍になりました。
新刊の数は減らし、本の値段は上げています。
それでも会社全体は減益で、最終損益は赤字です。
❶上期(2026年4〜9月)は「増収減益・最終赤字」
✅売上1,417億円(+5.8%)
✅営業利益41億円(−25.3%)。前年の『ELDEN RING NIGHTREIGN』の反動で、ゲーム事業の利益が半減
✅最終損益は47億円の赤字。早期退職特別募集に伴う特別損失を計上
❷出版の利益は約10倍に
✅出版・IP創出セグメントの営業利益は2.6億→25.9億円(+901.7%)
✅KADOKAWA単体の国内出版事業は、営業損益▲23.8億円→+1.2億円で黒字転換
✅新刊・既刊の価格改定による営業利益の改善は約20億円
❸「減らす」ことで稼ぐ
✅新刊の刊行点数は2,457点で前年比97%。今後も前年比98%程度で推移させる計画
✅返品率は29.4%(−1.7pt)。2032年3月期に25%まで下げる目標
✅刷る部数の適正化などで、営業利益を2.5億円改善
❹浮いた力を、アニメに張る
✅グループのアニメスタジオ5社を統合した「Studio One Base」が11月に稼働
✅アニメ制作の内製率を18.2%(今期見込み)→50%(2032年3月期目標)へ
✅アニメの2次展開売上は+36億円(+27.9%)。2032年3月期に前期比1.9倍が目標
✅ただし、アニメ・実写映像セグメントは上期時点でまだ8億円の営業赤字
KADOKAWAの国内出版では、過去3年間で小規模タイトルの比率が増え、その間に出版の利益は減っていました。
紙や物流のコストが上がる中で、刷っても返ってくる本が利益を削っていたわけです。
この上期は、新刊をわずかに絞り、値上げし、刷る部数を見直すことで、国内出版を黒字に戻しました。
一方で、ゲームはヒット作の翌年に利益が半減し、アニメはまだ赤字です。
いまや「出版で確実に稼ぎ、その原作をアニメで最大化する」形に組み替えようとしています。
次は、スタジオを統合したアニメ事業が、黒字の柱になれるかが問われる番です。
「数を撃つ」出版から、「選んで育てる」出版へ。この転換は、アニメの黒字化まで届くでしょうか。
出典: 2027年3月期 第2四半期 決算説明資料
GATE BREAKERS(ゲートブレイカーズ) retweeted
エイベックスの上期、いちばん利益を稼いだのは音楽事業ではありませんでした。
売上が音楽の4分の1しかないアニメ・映像事業が、営業利益で音楽を上回っています。
しかも会社全体の営業利益は、前年の約3倍です。
❶上期(2026年4〜9月)は大幅増益
✅売上735億円(+14.8%)で、上期としてコロナ禍以降で過去最高
✅営業利益34.8億円(+210.8%)。営業利益率は1.7%→4.7%に
✅通期予想(営業利益60億円)は据え置き。上期時点で約6割を達成
❷利益の主役が入れ替わった
✅音楽事業:売上579億円、営業利益16.4億円(利益率2.8%)
✅アニメ・映像事業:売上145億円、営業利益17.6億円(利益率12.1%)
✅実写映像の売上は21億→49億円で2.3倍。アニメも+26%
❸音楽は「チケット」より「グッズ」で伸びた
✅ライブ動員は149万→179万人(+30万人)。それでもライブ売上は+1.9%にとどまりました
✅チケット平均単価は13,102円→12,188円に下がっています
✅一方、グッズ(マーチャンダイジング)は29億→49億円(+65.7%)、ECも+20.9%
❹だからこそ、世界に張れる
✅4月、総額1億ドル規模のグローバル音楽カタログ取得プロジェクトを開始
✅9月、米国のマネジメント会社S10 Entertainment & Mediaの持分を追加取得
✅下期はBIGBANGの4大ドーム公演、XGの東京ドーム・京セラドーム大阪公演などが控えています
かつてのエイベックスは、TRFや浜崎あゆみに代表される「CDを売る音楽会社」でした。
その後、音楽市場の変化に合わせて、ライブ・マネジメント・グッズへと稼ぎ方を広げてきました。
ただ、この上期は動員が2割増えても、ライブ売上はほぼ横ばい。音楽事業の利益率は、まだ2.8%です。
一方で、映画やアニメを手がける映像事業は利益率12.1%まで伸び、利益額で音楽を上回りました。
いまや「映像で稼いだ利益で、世界の音楽カタログやアーティストに張る」形が見え始めています。
次は、下期に控える大型ドーム公演で、音楽そのものの利益率をどこまで引き上げられるかが問われる番です。
音楽会社の稼ぎ頭が映像に移ったのは一時的なのか、それとも構造の変化なのか。通期の着地に注目です。
出典: 2027年3月期 第2四半期 決算説明資料

GATE BREAKERS(ゲートブレイカーズ) retweeted
ブシロードの7〜9月期は、売上が四半期で過去最高を更新しました。
それなのに営業利益は7%減っています。
ただ、通期の利益予想を大きく引き上げました。
❶1Q(2026年7〜9月)は「売上だけ」が過去最高
✅売上169億円(+23.1%)で、四半期として過去最高
✅営業利益15.5億円(−7.3%)、純利益10.9億円(−34.4%)
✅営業減益は新タイトルの広告宣伝費など立ち上げ費用が先行したため。純利益は為替差損も響きました
❷「減益」をどう読むか
✅同日に通期予想を上方修正。売上580億→710億円、営業利益53億→66億円
✅期末配当も3円→4円に増配(創業20周年の記念配当1円を含む)
✅1Qの減益は「売れなかった」のではなく、「売れすぎて先に費用を払った」決算です
❸主役は「パルワールド」のカードゲーム
✅7月発売の『パルワールド オフィシャルカードゲーム』が、第1弾・第2弾の累計で1,100万パックを突破(11月初旬時点)
✅TCG売上は101億円で、四半期として過去最高
✅TCGの海外売上は+24.8億円、国内は+5.5億円
✅TCGの海外売上比率は55.9%(+11.4pt)。日本より海外で売れる構造になりました
❹だからこそ、カードゲーム生産に張れる
✅英語版を作るマレーシアのグループ工場で、生産ラインの拡張を決定
✅TCGの認定店舗は世界約4,300店(海外約3,000・国内約1,300)
✅パルワールドの講習会参加者は世界累計24,123人
かつてのブシロードは、自社IPの「ヴァンガード」と、他社のアニメ作品を載せる「ヴァイスシュヴァルツ」が柱のカードゲーム会社でした。
その後、新日本プロレスの買収や「バンドリ!」の立ち上げで、プロレス・音楽ライブ・ゲームへと事業を広げてきました。
ただ、祖業のTCGで約20年かけて積み上げてきたのは、カードそのものより、世界中のカードショップと大会という「遊ぶ場所」でした。
カードゲーム×他社IPで初動から世界で回せるまでになっています。
次は、どのIPとカードゲーム化をするか問われる番です。
1Qの減益は、つまずきではなく、世界で「遊ぶ人」を増やすための先払いとして読めそうです。
出典: 2027年6月期 第1四半期 決算説明資料

エイベックスの上期、いちばん利益を稼いだのは音楽事業ではありませんでした。
売上が音楽の4分の1しかないアニメ・映像事業が、営業利益で音楽を上回っています。
しかも会社全体の営業利益は、前年の約3倍です。
❶上期(2026年4〜9月)は大幅増益
✅売上735億円(+14.8%)で、上期としてコロナ禍以降で過去最高
✅営業利益34.8億円(+210.8%)。営業利益率は1.7%→4.7%に
✅通期予想(営業利益60億円)は据え置き。上期時点で約6割を達成
❷利益の主役が入れ替わった
✅音楽事業:売上579億円、営業利益16.4億円(利益率2.8%)
✅アニメ・映像事業:売上145億円、営業利益17.6億円(利益率12.1%)
✅実写映像の売上は21億→49億円で2.3倍。アニメも+26%
❸音楽は「チケット」より「グッズ」で伸びた
✅ライブ動員は149万→179万人(+30万人)。それでもライブ売上は+1.9%にとどまりました
✅チケット平均単価は13,102円→12,188円に下がっています
✅一方、グッズ(マーチャンダイジング)は29億→49億円(+65.7%)、ECも+20.9%
❹だからこそ、世界に張れる
✅4月、総額1億ドル規模のグローバル音楽カタログ取得プロジェクトを開始
✅9月、米国のマネジメント会社S10 Entertainment & Mediaの持分を追加取得
✅下期はBIGBANGの4大ドーム公演、XGの東京ドーム・京セラドーム大阪公演などが控えています
かつてのエイベックスは、TRFや浜崎あゆみに代表される「CDを売る音楽会社」でした。
その後、音楽市場の変化に合わせて、ライブ・マネジメント・グッズへと稼ぎ方を広げてきました。
ただ、この上期は動員が2割増えても、ライブ売上はほぼ横ばい。音楽事業の利益率は、まだ2.8%です。
一方で、映画やアニメを手がける映像事業は利益率12.1%まで伸び、利益額で音楽を上回りました。
いまや「映像で稼いだ利益で、世界の音楽カタログやアーティストに張る」形が見え始めています。
次は、下期に控える大型ドーム公演で、音楽そのものの利益率をどこまで引き上げられるかが問われる番です。
音楽会社の稼ぎ頭が映像に移ったのは一時的なのか、それとも構造の変化なのか。通期の着地に注目です。
出典: 2027年3月期 第2四半期 決算説明資料
GATE BREAKERS(ゲートブレイカーズ) retweeted
サイバーエージェントは来期、売上が初めて1兆円を超える見通し。
それなのに営業利益は15%減る予想を出しました。
ただ、同社は去年も「減益予想」を出し、結果は増益で着地しています。
❶今期(2026年9月期)は数字が揃った1年
✅売上9,706億円(+11.1%)で、創業から29期連続の増収
✅営業利益772億円(+7.7%)。2023年9月期を底に3期連続の増益
✅純利益430億円(+35.8%)で、過去最高益を更新
✅広告事業は売上4,876億円で過去最高。ゲーム事業は売上2,773億円(+28.0%)
❷「減益予想」をどう読むか
✅来期の予想は、売上1兆700億円(+10.2%)、営業利益660億円(−14.6%)
✅実は去年の期初予想も、営業利益500〜600億円の減益でした
✅「ゲーム事業は1年先の予測が難しい」と幅を持たせた予想でしたが、実際の着地は772億円
❸10年赤字だった部門が、稼ぐ側に回った
✅ABEMAを含むメディア&IP事業の営業損益は、2022年9月期▲132億円 → ▲125億円 → ▲14億円 → 72億円 → 148億円
✅AbemaTV単体は開局10年で、初めて通期の営業黒字に。売上は671億円(+15.4%)
✅一方、ゲーム事業は売上が28%伸びても、営業利益は600億円で横ばいでした
✅稼ぎ頭はゲームのまま。ただ、利益の伸びをけん引する役は、メディア&IPに移りつつあります
❹だからこそ、作り手に投資できる
✅この決算と同じタイミングで、MAPPAとの提携と親会社MHDへの出資を発表
✅ABEMAが「赤字を埋める部門」から「稼ぐ部門」に変わったことで、IPの上流に張れるようになりました
かつては祖業の広告代理店事業がキャッシュエンジン、ボラはあるものの当たると大きいゲーム事業、赤字で先行投資のABEMAのメディア事業という構図でした。
売上高は変わらず、広告、ゲーム、メディアの順番ですが、昨今のエンタメの盛り上がりもあり「エンタメ&IP」の会社として猛プッシュ。
ただ、サイバーエージェントは10年かけてABEMAという配信する場所を成長させ、アニメビジネスの知見も蓄えてきました。
いまや少年ジャンプ作品の「カグラバチ」のアニメ幹事を松竹と共同で務め、自社スタジオは3社、MAPPAの親会社に出資するまでになりました。
次は、そこに流す「作品」を自分たちで握りにいく番です。
来期の減益予想は、守りではなく、次の10年に向けた仕込みの数字として読めそうです。
出典: 2026年通期決算発表 決算説明会資料

ブシロードの7〜9月期は、売上が四半期で過去最高を更新しました。
それなのに営業利益は7%減っています。
ただ、通期の利益予想を大きく引き上げました。
❶1Q(2026年7〜9月)は「売上だけ」が過去最高
✅売上169億円(+23.1%)で、四半期として過去最高
✅営業利益15.5億円(−7.3%)、純利益10.9億円(−34.4%)
✅営業減益は新タイトルの広告宣伝費など立ち上げ費用が先行したため。純利益は為替差損も響きました
❷「減益」をどう読むか
✅同日に通期予想を上方修正。売上580億→710億円、営業利益53億→66億円
✅期末配当も3円→4円に増配(創業20周年の記念配当1円を含む)
✅1Qの減益は「売れなかった」のではなく、「売れすぎて先に費用を払った」決算です
❸主役は「パルワールド」のカードゲーム
✅7月発売の『パルワールド オフィシャルカードゲーム』が、第1弾・第2弾の累計で1,100万パックを突破(11月初旬時点)
✅TCG売上は101億円で、四半期として過去最高
✅TCGの海外売上は+24.8億円、国内は+5.5億円
✅TCGの海外売上比率は55.9%(+11.4pt)。日本より海外で売れる構造になりました
❹だからこそ、カードゲーム生産に張れる
✅英語版を作るマレーシアのグループ工場で、生産ラインの拡張を決定
✅TCGの認定店舗は世界約4,300店(海外約3,000・国内約1,300)
✅パルワールドの講習会参加者は世界累計24,123人
かつてのブシロードは、自社IPの「ヴァンガード」と、他社のアニメ作品を載せる「ヴァイスシュヴァルツ」が柱のカードゲーム会社でした。
その後、新日本プロレスの買収や「バンドリ!」の立ち上げで、プロレス・音楽ライブ・ゲームへと事業を広げてきました。
ただ、祖業のTCGで約20年かけて積み上げてきたのは、カードそのものより、世界中のカードショップと大会という「遊ぶ場所」でした。
カードゲーム×他社IPで初動から世界で回せるまでになっています。
次は、どのIPとカードゲーム化をするか問われる番です。
1Qの減益は、つまずきではなく、世界で「遊ぶ人」を増やすための先払いとして読めそうです。
出典: 2027年6月期 第1四半期 決算説明資料