

Banker by day. Private investor, focus on high quality businesses. In the market since 2008. MSc in Finance.
Stockholm, Sweden
Joined December 2020
- Tweets15.2K
- Following231
- Followers8.4K
- Likes18.7K





Pinned Tweet
Haft förmånen att bli intervjuad av Daniel på nyhetsbyrån Börskollen
Vi pratar om hur min strategi utvecklats genom åren, erfarenheter/lärdomar och om investeringar i allmänhet 📈
Stort tack till @borskollen_news - ett sant nöje att få vara med!
borskollen.se/nyheter/27/her…


🚨 ”Det är bättre att ha ungefär rätt än exakt fel”
Investeraren @HerrKamrer fokuserar på kvalitetsbolag och långsiktigt värdeskapande – snarare än att försöka förutse varje rörelse på börsen.
I en ny intervju med Börskollen, där den förra är en av våra mest lästa genom tiderna, delar han med sig om sin investeringsfilosofi och hur han tänker kring kvalitet, värdering och risk.
→ Varför han slutat fånga fallande knivar
→ Hur han identifierar kvalitetsbolag med långsiktig potential
→ Varför han är skeptisk till slentrianmässigt månadssparande
→ Hur han kombinerar långsiktiga innehav med aktiv handel
→ Misstagen som kostat honom flera månadslöner på kort tid
En intervju om 18 år på börsen, riskhantering, tålamod och varför även fantastiska bolag kan vara dåliga investeringar.
👇 Läs hela intervjun:
borskollen.se/nyheter/27/her…

Bill Ackman, the founder and CEO of Pershing Square, speaking with Nicolai Tangen 🎧
- what makes a business truly great
-how Warren Buffett’s example shaped his approach to long-term capital
-why he no longer has to break down doors as an activist
They discuss how AI is changing markets and why Bill is so active on social media, where he finds fresh ideas and hears views that differ from his own
open.spotify.com/episode/2WC…

Köper Lifco $LIFCO till evighetsportföljen, en mindre post, på dagens -11% på deras Q3-rapport
Härligt med rapportperiod och lite rörelser 📈

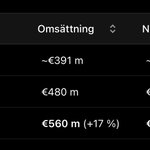
flatexDEGIRO significantly increases profitability and strengthens foundation for further growth $FTK 🇩🇪
• Revenues rose 14 percent to EUR 150 million in the third quarter
• Net Profit grew disproportionately to EUR 50 million (+29%)
• Commission Income rose by 6% to EUR 89 million; Interest income by 33% to EUR 56 million
• New management structure strengthens customer focus and growth trajectory
• Management Board resolves proposal for a share buyback program of up to EUR 100 million
s206.q4cdn.com/770226284/fil…

Ökar i FlatexDEGIRO 📈
Från bevakningspost till normalt innehav
En av Europas största online-mäklare med stark tillväxt, hög lönsamhet & skalbar plattform
Ner rejält, bla pga konkurrens & tecken på normalisering av handelsaktivitet
🧵 Nere på (p/e 10,75x) FY2027👇
$FTK 🇩🇪


Passar på att duttköpa lite i Atlas Copco $ATCO precis
sveriges finest inom verkstad är -8% på en vecka pga AI bäs
handlades dessförinnan på ATH så ingen rea direkt
handlas straxt över 20x mot historiskt snitt på runt 25x på nästa år dvs FY2027, helt ok!
Den franska livsmedelsjätten Carrefour vinstvarnar i spåren av den senaste tidens oro och kravaller i Frankrike 🇫🇷
Aktien rasar tvåsiffrigt på börsen 📉
Är lyxbolagen LVMH, Kering, Burberry, Moncler, Hermès mfl näst på tur tro?
👜
38%Ja
24%Nej
18%Kanske
20%Vill se svar
293 votes • Final resultsTeqnion – Q3 2026 $TEQ 🇸🇪
Levererar ett starkt kvartal med förbättrad lönsamhet och starkt kassaflöde, men den organiska tillväxten är fortfarande negativ
Förvärv driver fortsatt tillväxten och nästa utmaning blir att öka den organiska försäljningen utan att tappa lönsamhet
🧵 Några ord 👇
cdn.bequoted.com/media/1/102…

4// Vad är positivt respektive negativt för aktien?
Positiva signaler
-EBITA växer med 39 procent hittills under året.
-Marginalen har förbättrats tydligt på nio månaders sikt.
-Kassaflödet ökar kraftigt.
-Nettoskuld/EBITDA har förbättrats.
-Tre nya förvärv stärker koncernens verksamhetsbas.
Risker och frågetecken
-Organisk omsättningstillväxt är fortfarande negativ.
-Vissa dotterbolag når ännu inte koncernens lönsamhetsmål.
-Förvärvsdriven tillväxt kräver disciplin i prissättning och kapitalallokering.
-Resultatförbättringen jämfört med föregående år påverkas av att tidigare goodwillnedskrivning inte längre belastar jämförelsen på samma sätt.
5// Jag skulle beskriva rapporten som operativt stark, men med en viktig tillväxtfråga kvar att lösa.
Teqnion visar att koncernen kan förbättra marginalerna och generera mer kassaflöde. Det är en bra grund för en långsiktig förvärvsmodell.
Samtidigt är den negativa organiska tillväxten det tydligaste tecknet på att verksamheten ännu inte fullt ut levererar på nästa steg i strategin.
Det avgörande framöver blir om bolaget lyckas med följande:
- Återgå till positiv organisk tillväxt.
- Behålla EBITA-marginalen omkring nuvarande nivåer eller förbättra den ytterligare.
- Fortsätta generera starkt kassaflöde även när förvärvsaktiviteten är hög.
-Visa att de nya förvärven ger god avkastning utan att skuldsättningen stiger för mycket.
Vad betyder detta för värderingen?
En bra rapport innebär inte automatiskt att aktien är köpvärd. För att bedöma aktien behöver man också jämföra resultat och kassaflöde med börsvärdet, nettoskulden och de tillväxtförväntningar som redan finns inprisade.
Rapporten anger en vinst per aktie på 9,45 kr för rullande tolv månader. Det är en användbar utgångspunkt för en värderingsanalys och en multipel på omkring 20x, inte så billigt, utan helt okej. Frågan blir dock man ska utgå från denna nivå som någon typ av normaliserad EPS, kanske inte. Är troligen rimligt att anta att en sådan nivå ligger något högre då VD fortsatt pratar om att de har flera bolag som inte levererar.
Jag ser framför allt en positiv utveckling i lönsamhet, kapitaldisciplin och kassaflöde. För att bli ännu mer övertygande behöver Teqnion visa att tillväxten kan komma från den befintliga verksamheten och inte främst från nya förvärv.
Vad har jag själv gjort? Well köpte på mig aktier runt 140-150 och sen dess inte gjort någonting. Innehavet är normal position och planerar efter denna rapport att ligga kvar med en oförändrad position.
Kommentera gärna vad ni tycker om rapporten! 😊
HerrKamrer retweeted

🚨 ”Det är bättre att ha ungefär rätt än exakt fel”
Investeraren @HerrKamrer fokuserar på kvalitetsbolag och långsiktigt värdeskapande – snarare än att försöka förutse varje rörelse på börsen.
I en ny intervju med Börskollen, där den förra är en av våra mest lästa genom tiderna, delar han med sig om sin investeringsfilosofi och hur han tänker kring kvalitet, värdering och risk.
→ Varför han slutat fånga fallande knivar
→ Hur han identifierar kvalitetsbolag med långsiktig potential
→ Varför han är skeptisk till slentrianmässigt månadssparande
→ Hur han kombinerar långsiktiga innehav med aktiv handel
→ Misstagen som kostat honom flera månadslöner på kort tid
En intervju om 18 år på börsen, riskhantering, tålamod och varför även fantastiska bolag kan vara dåliga investeringar.
👇 Läs hela intervjun:
borskollen.se/nyheter/27/her…
Ökar i FlatexDEGIRO 📈
Från bevakningspost till normalt innehav
En av Europas största online-mäklare med stark tillväxt, hög lönsamhet & skalbar plattform
Ner rejält, bla pga konkurrens & tecken på normalisering av handelsaktivitet
🧵 Nere på (p/e 10,75x) FY2027👇
$FTK 🇩🇪
Något för dig och globalfonden kanske @Snaljapen ? 🌍
Har för mig att du ägt privat tidigare
Nere på närmare 10x nu FY2027
Känns som hygglig r/r
1// FlatexDEGIRO SE (tidigare flatex AG / FinTech Group) är ett tyskt börsnoterat bolag (Frankfurt, MDAX) med huvudkontor i Frankfurt. Det driver tre plattformar:
• flatex (främst Tyskland/Österrike)
• DEGIRO (bred europeisk närvaro)
• ViTrade (mer aktiva traders)
Bolaget har drygt 3,5–3,6 miljoner kundkonton i 16 länder, tillgång till över 50 börser och mer än €95–100 miljarder i assets under custody. Det genomförde över 75 miljoner transaktioner under 2025. Det har en egen banklicens (flatexDEGIRO Bank) och egen teknikinfrastruktur snarare än att enbart förlita sig på Banking-as-a-Service.
Grundades ursprungligen 1999; flatex-plattformen lanserades 2006. Den stora milstolpen var förvärvet av nederländska DEGIRO (avtal 2019, integration klar 2021), vilket gav europeisk skala.
Affärsmodell
Intäkterna kommer främst från:
• Provisioner/kommissioner på handel (största och snabbast växande delen)
• Ränteintäkter på kundernas oinvesterade pengar och treasury-verksamhet
• Övriga tjänster (inklusive IT/BPO och nya produkter)
2025 var fördelningen ungefär: kommissioner ~€369 miljoner (+31 % YoY) och räntor ~€173 miljoner (−4 % YoY). Bolaget expanderar med kryptohandel, securities lending, terminsinsättningar m.m. och satsar på att öka både kundbas och transaktioner per kund.
Viktiga nyckeltal 2025:
• EBITDA-marginal ~48 %
• Vinstmarginal ~29 %
• Förbättrad cost-income ratio
• Starkt operativt hävstång
Guidance 2026 (uppdaterad): Omsättning ca €650 miljoner och nettoresultat €200–230 miljoner – bolaget räknar med att nå sina tidigare 2027-mål redan 2026. Kundtillväxtmål: minst 10 % CAGR och över 4 miljoner kunder till slutet av 2027. Dividenden är höjd (ca 20 % utdelningsandel, €0,30 per aktie för 2025).
Aktie, värdering och analytiker
• Kurs: ca €25,5–25,6 (mitten av oktober 2026)
• Börsvärde: ca €2,7–2,9 miljarder
• YTD: cirka −30 %
• 3 år: mycket stark historisk avkastning (från låga nivåer)
Analytikerkonsensus är fortfarande övervägande positiv (Outperform/Buy). Genomsnittligt kursmål ligger ofta runt €42–45 (uppsida 60–70 %+). Nyligen har Deutsche Bank sänkt till Hold med mål €31, med argument om avmattande kundtillväxt, normaliserad handelsaktivitet och stigande kundanskaffningskostnader på grund av konkurrens. Andra hus (Barclays, Berenberg, Goldman Sachs m.fl.) behåller köprekommendationer med mål runt €44–49.
Framåtblickande P/E ligger i spannet cirka 11–13x beroende på källa, vilket många ser som attraktivt givet tillväxt och marginaler.
Styrkor
• Europeisk skala och multi-country-närvaro (svårare för lokala neo-brokers att matcha)
• Egen banklicens + egen teknikplattform ger bättre kontroll och potentiellt lägre långsiktiga kostnader
• Starkt operativt hävstång och förbättrad lönsamhet
• Stadig kundbas med relativt aktiv handel
• Produktutvidgning (krypto, lending m.m.) och introducerad utdelningspolicy
• Underpenetrerad marknad för self-directed investing i Europa
Risker och utmaningar
• Hård konkurrens från neo-brokers som Trade Republic och Scalable Capital (lägre orderavgifter, stark app-upplevelse, ibland bättre ränta på cash). flatex/DEGIRO är ofta dyrare på enskilda ordrar.
• Beroende av marknadsvolatilitet (handelsvolymer) och räntenivåer (ränteintäkter).
• Regulatoriska risker – bolaget har fått flera böter från BaFin och AFM de senaste åren (bl.a. för rapportering, marknadsföring och ad-hoc-disclosure).
• Tecken på avmattning i kundtillväxt och normalisering av aktivitet enligt vissa analytiker.
• Ledningsförändringar: Sedan september 2026 har bolaget ett co-CEO-upplägg (Benon Janos ansvarar för brokerage/B2C, Oliver Behrens för B2B och treasury).

2// Sammanfattning
FlatexDEGIRO är ett kvalitativt, skalbart europeiskt online-broker med bevisad förmåga att växa både top- och bottom-line samtidigt som marginalerna förbättras. 2025 var ett mycket starkt år och 2026-guiden är ambitiös men rimlig givet momentumet.
Aktien har dock korrigerat kraftigt under 2026 och handlas nu på nivåer där många analytiker ser betydande uppsida. Den största frågan är om bolaget kan försvara och öka marknadsandelen mot aggressiva neo-brokers och samtidigt behålla lönsamheten när handelsaktiviteten normaliseras och räntenivåerna eventuellt sjunker.
För långsiktiga investerare som tror på fortsatt tillväxt i europeisk retail-investering och bolagets skala + teknikfördel är värderingen intressant. För mer kortsiktiga eller riskmedvetna investerare är konkurrenssituationen och den senaste kursutvecklingen en tydlig varningssignal.
HerrKamrer retweeted

$CSU.TO trades at 16x forward earnings and a 7.2% forward FCF yield. Revenue has compounded for a decade, most of it recurring, and FCF has followed.
The moat is much deeper than most realize: mission-critical vertical software with high switching costs, a long history of excellent capital allocation, and a decentralized culture run by owners. World-class management and incentives aligned with shareholders.
The contrarian case is a compelling one.


HerrKamrer retweeted
Haft förmånen att bli intervjuad av Daniel på nyhetsbyrån Börskollen
Vi pratar om hur min strategi utvecklats genom åren, erfarenheter/lärdomar och om investeringar i allmänhet 📈
Stort tack till @borskollen_news - ett sant nöje att få vara med!
borskollen.se/nyheter/27/her…
🚨 ”Det är bättre att ha ungefär rätt än exakt fel”
Investeraren @HerrKamrer fokuserar på kvalitetsbolag och långsiktigt värdeskapande – snarare än att försöka förutse varje rörelse på börsen.
I en ny intervju med Börskollen, där den förra är en av våra mest lästa genom tiderna, delar han med sig om sin investeringsfilosofi och hur han tänker kring kvalitet, värdering och risk.
→ Varför han slutat fånga fallande knivar
→ Hur han identifierar kvalitetsbolag med långsiktig potential
→ Varför han är skeptisk till slentrianmässigt månadssparande
→ Hur han kombinerar långsiktiga innehav med aktiv handel
→ Misstagen som kostat honom flera månadslöner på kort tid
En intervju om 18 år på börsen, riskhantering, tålamod och varför även fantastiska bolag kan vara dåliga investeringar.
👇 Läs hela intervjun:
borskollen.se/nyheter/27/her…
1// Är andra gången jag är med
Länken till intervjun för ett par år sedan hittar ni nedan 😊
👇
Hade i lördags förmånen att få bli intervjuad av nyhetsbyrån Börskollen.
Vi pratar om min strategi, portfölj, personliga erfarenheter och investeringar i allmänhet 📈
Ett stort tack till @borskollen_news, det var ett sant nöje av få vara med!
borskollen.se/nyheter/27/bor…
