

Linkki sijoittajien ja pörssiyhtiöiden välillä. Inden twitterissä palkitun analyytikkotiimin kommentit kotimaiseen pörssikenttään.
Helsinki
Joined August 2010
- Tweets49K
- Following864
- Followers23.4K
- Likes4.2K
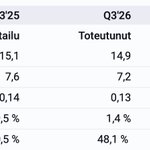


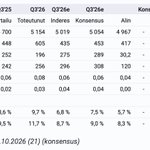



eQ:n Q3-tulos alitti odotuksemme tuottosidonnaisten palkkioiden johdosta. Myös yhtiölle elintärkeä Private Equity -uusmyynti jäi kvartaalilla heikoksi.
eQ ilmoitti aamulla myös ostavansa pohjoismaisen kiinteistövarainhoitaja Genestan. Alustavasti kauppa vaikuttaa strategisesti järkevältä ja arvostustaso ei päätä huimaa.

Odotamme Orionilta jälleen vahvaa liikevaihdon ja tuloksen kasvua, jota vetää eturauhassyöpälääke Nubeqan globaali kysyntä.
Orionin viime vuosien tuloskasvupolku on ollut tasainen ja jyrkän nouseva, mutta tulevan kasvun epävarmuudet ovat lisääntymässä lähivuosina. Yhtiö saavutti Nubeqan rojaltiasteikon korkeimman tason jo Q2:n aikana, mikä tukee Q3:n liikevaihtoa. Tämän vastapainona Q2:lla nähty Bayerille tehdyn tablettimyynnin korkea taso todennäköisesti tasaantuu loppuvuoden aikana. Muiden yksiköiden, kuten Branded Productsin ja Animal Healthin, odotamme jatkavan tasaisempaa suorittamista, mutta konsernitasolla niiden merkitys jää tällä hetkellä Nubeqan voimakkaan kasvun varjoon.
Tarkastamme ennusteitamme maltillisesti ylöspäin tuoreen positiivisen tulosvaroituksen perusteella ja nostamme tavoitehintamme 87 euroon (aik. 83 €). Laskemme suosituksen Vähennä-tasolle, sillä kesän ja kevään kurssiralli on heikentänyt tuotto-riskisuhdetta.

Mandatum julkaisee Q3-raporttinsa tiistaina 10.11.
Laskimme kuluvan vuoden nettorahoitustuloksen ennustettamme, sillä korkojen ripeä nousu painaa ennusteissamme Q3:n nettorahoitustulosta. Nettorahoitustuloksen lyhyen aikavälin heilunnan merkitys on kuitenkin yhtiön arvon kannalta olematon. Samalla korkeampi korkotaso tukee tulevien vuosien nettorahoitustulosta, minkä vuoksi nostimme hieman vuosien 2027–2028 nettorahoitustuloksen ennusteitamme. Palkkiotuloksen ennusteemme puolestaan laskivat hyvin maltillisesti tarkastettuamme alaspäin arviotamme hallinnoitavien asiakasvarojen Q3:n arvonnousuista.
Nostamme samalla suosituksemme lisää-tasolle, sillä mielestämme yhtiön kansainvälisen kasvupotentiaalin hintalappu on laskenut järkeväksi. Toistamme 6,20 euron tavoitehintamme.


Analyytikon tuloskommentti luettavissa: inderes.fi/analyst-comments/…

Makrovilkaisun keskeisimmät huomiot:
1. Osakemarkkinat plussalla (YTD) huolimatta öljyn kallistumisesta.
2. Suomen talous kääntynyt kasvuun.
3. Euroalueen inflaatio kiihtynyt energian vetämänä.
4. Yhdysvalloissa inflaatio koholla ja kuluttajaluottamus historiallisen matalalla välivaalien alla.


Makrovilkaisu-raportit tarjoavat sijoittajalle laaja-alaisen katsauksen keskeisiin talousindikaattoreihin. Katsauksen lukeminen edellyttää Inderes Premiumin tilausta: inderes.fi/research/makrovil…

Nokian Q3-tulos ulkona!
"Kolmannella vuosineljänneksellä liikevaihto kasvoi 9 % ja vertailukelpoinen liikevoittomarginaali parani 2,2 prosenttiyksikköä."
"Kolmannella neljänneksellä liikevaihto tekoäly- ja pilvipalveluasiakkailta yli kaksinkertaistui edellisvuoteen verrattuna ja saadut tilaukset olivat 1,5 miljardia euroa. Lisäksi vahva tilauskanta luo hyvän pohjan tulevalle kasvulle ja odotamme Optical Networks ja IP Networks -liiketoimintojemme kasvavan yhteensä 25-30 % vuonna 2027."
Tiedote: inderes.fi/releases/nokia-oy…

Relaisin arvonluontimalli pohjautuu liiketoimintojen omistamiseen, kehittämiseen ja ajoneuvojen jälkimarkkinoiden konsolidointiin yritysostoilla. Nykyinen arvostus on varsin kohtuullinen ja liiketoiminnan riskitaso on keskimääräistä matalampi.

Laaja raportti vapaasti luettavissa: inderes.fi/research/relais-l…

Eurooppalaisyhtiöiltä odotetaan vahvaa yli 20 %:n tuloskasvua Q3:lla. Tuloskasvu ylettyy tekoälyhypen ulkopuolellekin, sillä energiayhtiöt ja teollisuus ovat pärjänneet hyvin.
Eniten tuloksen odotetaan kasvavan energiasektorilla. Yhdysvaltojen ja Iranin sota on nostanut öljyn ja kaasun hintoja ja samalla sektorin tulosodotuksia. Euroopasta puuttuvat Nvidian kaltaiset tekoälyjätit, mutta datakeskusinvestoinnit hyödyttävät monia pienempiä laitevalmistajia sekä raaka-aine- ja teollisuusyhtiöitä. Teknologiasektorin tulosten odotetaan kasvavan lähes 33 % ja teollisuuden 11 %.
Tavallisesti analyytikot leikkaavat Euroopassa ennusteitaan ennen tuloskautta, mutta nyt ennusteita on nostettu, sillä vielä heinäkuussa kolmannen neljänneksen tuloskasvun odotettiin olevan noin 14 %. Koska rima on jo korkealla, sijoittajat kiinnittänevät huomiota ennen kaikkea neljännen neljänneksen näkymiin.

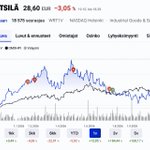
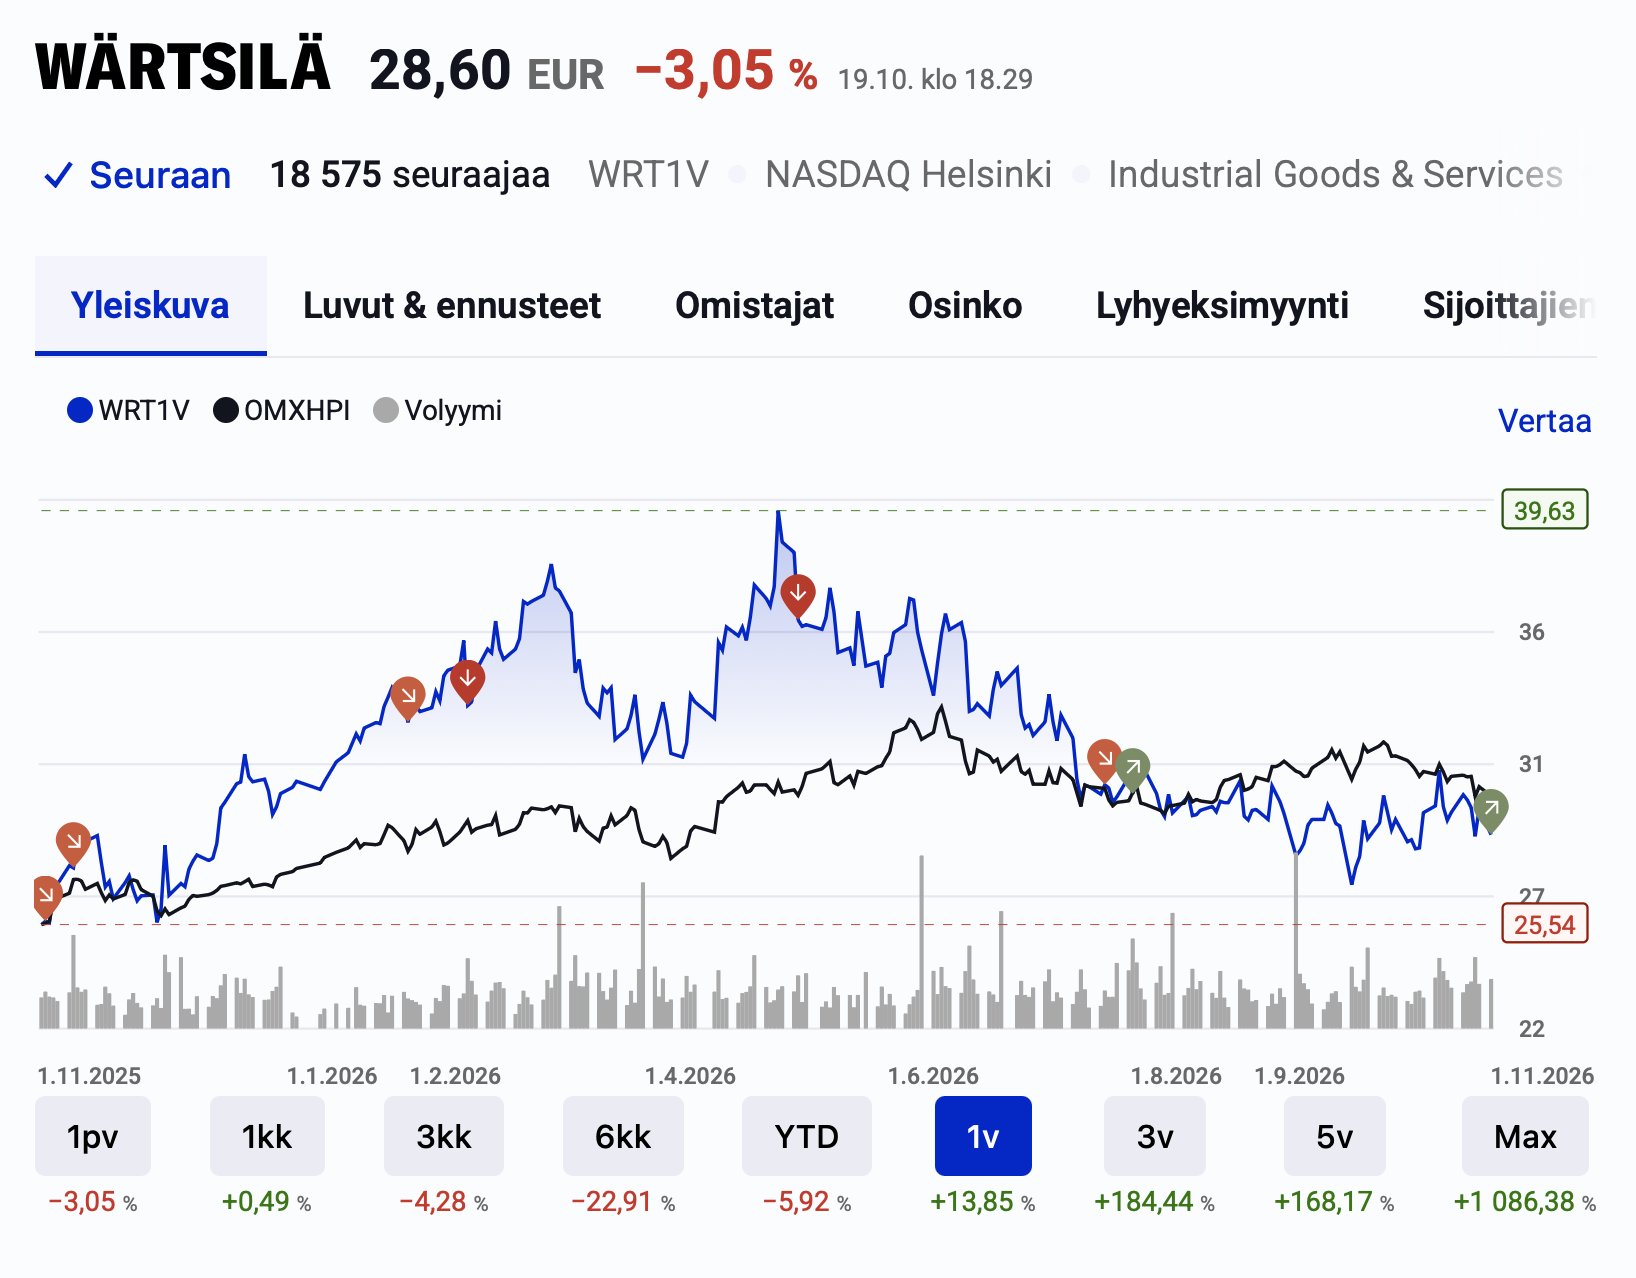
Wärtsilä järjestää pääomamarkkinapäivän tiistaina 3.11. Odotamme yhtiöltä selvästi aiempaa korkeampia taloudellisia tavoitteita jäljellä oleville ydinliiketoiminnoille Marinelle ja Energylle datakeskusten ja uusiutuvan energian säätökysynnän vetämänä.
Uuslaitemyynnin kannattavuuden voimakas parantuminen voi painaa arvostuksen hyvin edulliseksi keskipitkällä jänteellä. Vaikka AI-vetoinen investointisykli hiipuisi ja uuslaitemyynnin kannattavuus romahtaisi, mikä on mahdollista, näemme palveluiden korkean tulososuuden rajoittavan laskuvaraa negatiivisessa skenaariossa.
Toistamme lisää-suosituksen ja pidämme tavoitehinnan ennallaan 33 eurossa.
Nokia julkaisee Q3-raporttinsa torstaina 22.10. Odotamme liikevaihdon kasvaneen Verkkoinfrastruktuurin vetämänä, mutta vertailukelpoisen liikevoiton jääneen hieman vertailukaudesta, sillä yhtiö on itse ennakoinut Q3:n tuloksen pysyvän Q2:n tasolla ohjelmistomyynnin ajoituksen vuoksi.
inderes.fi/analyst-comments/…

Voiko Helsingin pörssissä olla kymmenen vuoden päästä 400 yhtiötä?
inderes.fi/articles/elamaa-p…

Helsingin pörssin Q3’26-tuloskausi alkaa varsin hyvistä lähtökohdista: Suomen talous on piristynyt ja Q2-tuloskausi oli kasvultaan paras vuosiin. Kiihtynyt inflaatio ja EKP:n syyskuinen koronnosto tuovat Q4:lle ja ensi vuoteen uuden epävarmuustekijän.
Lähtökohdat Q3’26-tuloskauteen ovat ylätasolla varsin hyvät: kysyntä on parantunut laajalla rintamalla, ja liikevaihdot ovat kääntyneet kasvuun.
Odotamme mediaaniyhtiön liikevaihdon kasvaneen noin 5 % ja operatiivisen tuloksen noin 11 %. Tulosvivun odotetaan toimivan, mutta korkeassa ennusteessa riskit ovat alaspäin.
Operatiivisten tulosten yhteenlasketun summan ennustamme nousseen noin 19 %. Suurin ajuri on jälleen Neste, ja ilman sitä kasvu olisi noin 13 %.
Tulosvaroituksia on tullut molempiin suuntiin, mutta negatiiviset ovat olleet selvässä enemmistössä. Viimeisen kolmen kuukauden aikana Inderesin seuraamista suomalaisyhtiöistä tuli 32 tulosvaroitusta: 24 negatiivista ja 8 positiivista.
Ennusteet ovat laskeneet koko vuoden. Iso kysymys onkin, riittääkö tuloskasvu kääntämään trendin.
Arvostus on laskenut hieman pitkän aikavälin mediaanin alle (12 kk eteenpäin katsova P/E noin 13x ja P/B noin 1,6x), ja suunnan määrittää ensisijaisesti toteutuva tuloskasvu.

Yhdysvaltain kuluttajahinnat nousivat syyskuussa bensiinin vetämänä 0,6 % edellisestä kuukaudesta, ja vuoden takaisesta vauhti kiihtyi 3,7 prosenttiin.
Bensiinin hinta nousi kuukaudessa 9,1 % ja selitti samalla yli puolet kuluttajahintojen noususta. Diesel puolestaan kallistui 11,9 % kuukaudessa ja peräti 60,9 % vuodessa. Asuminen, lentoliput ja palvelut kallistuivat nekin, ja tullien vaikutus näkyy edelleen esimerkiksi vaatteiden ja lelujen hinnoissa. Myös tekoälybuumi näkyy inflaatiossa, sillä tietokoneiden ja oheislaitteiden hinnat nousivat 1,3 %. Ruoan hinnat sen sijaan pysyivät ennallaan.
Inflaatiolukemat kohottavat varmasti kulmia myös Federal Reservessä, joka nosti syyskuussa ohjauskorkonsa 3,75–4,00 prosenttiin. Kyseessä oli sen ensimmäinen nosto kolmeen vuoteen. Keskiviikon inflaatiolukujen jälkeen markkinat hinnoittelevat noin 37 prosentin todennäköisyyden sille, että korkoa nostetaan lokakuun kokouksessa, kun ennen sitä todennäköisyys oli 22 %. Inflaatioluvun perusteella Fedin seuraaman PCE-pohjainflaation arvioidaan Reutersin mukaan kiihtyvän 3,1 prosenttiin, mikä olisi vahvasti väärä suunta sekin.
Inflaatio kiihtyy nyt ennen kaikkea tarjontashokkien vuoksi, mutta hintapaineiden leviäminen palveluihin on huolestuttava ilmiö. Keskuspankki tuskin voi katsoa energian hintojen nousun läpi, kun inflaatio on ollut tavoitetta korkeampi jo yli viisi vuotta. Siksi joulukuun nosto on todennäköinen, mutta nosto lokakuussakin mahdollinen.

Nordea julkisti aamulla pitkälti odotuksiamme vastanneet Q3-luvut. Lainakysyntä jatkui varsin pirteänä ja korkokate kääntyi kasvuun nyt myös vertailukauteen nähden. Kannattavuusohjeistukseen ei tullut muutoksia, mutta luottoriskimallien tulevasta päivityksestä johtuen pankki kertoi laittavansa omien osakkeiden takaisinostot toistaiseksi jäihin.

Tekovan osake on viime vuoden kasvuloikan jäljiltä lähes kaikilla mittareilla halpa, mutta ennusteistamme puuttuu tuloskasvu, jota selvempi nousuvara nykytasolta mielestämme edellyttäisi.
Yhtiö nousi viime vuonna täysin uuteen kokoluokkaan, kun liikevaihto kasvoi 69 % 111 MEUR:oon. Liikevaihdon kasvun taustalla oli etenkin yhtiön historian suurin yksittäinen tilaus, kun se rakensi Mäntsälään datakeskuksen laajennuksen Nebiukselle. Kuluvalle vuodelle yhtiö ohjeistaa 95-115 MEUR:n liikevaihtoa ja 7,5-11,0 MEUR:n liikevoittoa. Ennusteemme on nykyisellään liikevaihdon sekä liikevoiton osalta hieman ohjeistushaarukan keskikohtaa alempana.
Tuloskasvu ei ennusteillamme tue tuottoa, joten tuotto-odotus nojaa noin 7 %:n osinkotuottoon ja arvostuksen nousuvaraan yhtiön todistaessa tulostason kestävyyden.

Orthex hakee kasvua erityisesti Pohjoismaiden ulkopuolelta, jossa tavoitteena on kasvaa yli 10 % vuodessa nykyisten ja uusien avainasiakkaiden avulla. Listautumisvuotta 2021 lukuunottamatta yhtiö ei oli pörssihistoriansa aikana vielä kertaakaan saavuttanut kasvutavoitettaan ja vuosina 2020-2025 keskimäärin 12 %:iin asettunut vertailukelpoinen EBITA on jäänyt selvästi yhtiön tavoitteesta. Tästä huolimatta liiketoiminta on tehokkaan pääoman kierron tukemana selvästi arvoa luovaa.
Viime vuosina Pohjoismaiden haastava kysyntäympäristö ja kaksi inflaatioshokkia ovat luonnollisesti vaikeuttaneet tavoitteiden saavuttamista, mutta toistuvien välivuosien jälkeen yhtiöllä on selvä paine vakuuttaa markkina kyvystään saavuttaa kestävää kasvua.
Ennusteissamme yhtiön liikevaihto kasvaa 2026-2028 keskimäärin 4 % vuodessa aluksi hinnankorotusten, mutta myös kysyntäympäristön vahvistumisen myötä. Kulurakenteen skaalautumisvara mahdollistaa ennusteissamme paranevan suhteellisen kannattavuuden ja liiketulosmarginaalin elpyminen 12 %:iin ajaa kasvavan liikevaihdon kanssa tuntuvaa tuloskasvua lähivuosien ennusteissamme. Vuoden tähtäimellä tuloskasvun saavuttaminen on kuitenkin haastavaa, muoviraaka-aineiden pitkittyneiden hintapaineiden takia.

Nordean Q3-tulos ulkona! Oman pääoman tuotto 15,1 prosenttia - osakekohtainen tulos 0,35 euroa.
"Kehitys oli vakaata, vaikka aktiviteetti oli kausiluonteisesti vaisua. Kulu/tuotto-suhde oli 45,0 prosenttia ja osakekohtainen tulos 0,35 euroa, molemmat pitkälti samalla tasolla kuin vuotta aiemmin."
inderes.fi/releases/nordean-…
