

📊 Sócio-fundador do @hubinvestidor, a casa de análise do institucional // macroeconomia, análise de empresas & administração pública
Brazil
Joined February 2019
- Tweets7K
- Following614
- Followers8.3K
- Likes4.9K




Pinned Tweet
Tô postando conteúdos diferentes sobre economia e mercados na rede vizinha também.
Me sigam lá: @ jaymesimao ✅
instagram.com/jaymesimao


1
35
24,050
A São Martinho #SMTO3 lucrou R$ 50,9 milhões no 2T27, o trimestre de julho a setembro da safra, 71% a menos que um ano antes.
A receita até subiu 7,7%, para R$ 1,9 bilhão, mas o EBITDA ajustado caiu 6,9%, e a margem saiu de 47% para 40,6%, com açúcar e etanol mais baratos.
O que eu olho com mais atenção é a dívida.
A dívida líquida chegou a R$ 5,7 bilhões, 14% acima de março, e a alavancagem subiu para 1,75x.
A empresa está no meio de um ciclo de investimento pesado, com etanol de milho, irrigação e biometano, enquanto o preço do produto anda para trás.
Para o credor, 1,75x ainda é confortável, especialmente para um nome desse porte.
Porém.. com capex alto e margem caindo, a alavancagem tende a continuar subindo até os projetos novos começarem a gerar caixa

2
23
1,093
Importante para a turma das proteínas..
A JBS #JBSS32 queimou caixa no 3T26.
O fluxo de caixa livre ficou negativo em US$ 167 milhões no trimestre, por dois motivos: o EBITDA ajustado caiu US$ 653 milhões em um ano, e a empresa acumulou estoques, principalmente grãos e frango da Seara na Europa e carne bovina no Brasil reservada para a China.
Com o caixa negativo, a dívida líquida chegou a US$ 19,3 bilhões, e a alavancagem subiu de 3,10x em junho para 3,54x.
Há um ano, era 2,39x.
O ponto que eu acompanho agora é o 4T.
Se os embarques para a China acontecerem, parte desse estoque volta para o caixa, e a queima deste trimestre se mostra mais pontual do que estrutural.
Se não acontecerem, a alavancagem continua subindo, e a compra da Flora, do próprio grupo J&F, fica ainda mais difícil de explicar para o credor..

A Itaúsa #ITSA4 lucrou R$ 5,1 bilhões no 3T26, alta de 25% em um ano, com ROE recorrente de 21,1%.
O Itaú responde pela maior parte, R$ 4,7 bilhões, mas o destaque do trimestre está nas empresas não financeiras: o resultado delas mais que dobrou, para R$ 593 milhões, puxado pela NTS.
O que eu olho com mais atenção é a dívida da holding.
Ela subiu 29%, para R$ 901 milhões, e parte disso vem dos aportes na Aegea, que somaram R$ 1,2 bilhão em 2026.
É o lado de lá da história que contamos aqui: a Aegea precisa de capital para não estourar o covenant, e quem paga é o acionista.
Para a Itaúsa, é um valor pequeno perto de um portfólio de R$ 199 bilhões.
Mas é o tipo de compromisso que vale acompanhar, porque a Aegea ainda vai precisar de caixa por um bom tempo.

Esse gráfico do OpenRouter, uma plataforma que distribui chamadas de API entre vários modelos de IA, mostra uma mudança rápida.
De agosto a setembro, a Anthropic processava entre 500 bilhões e 1 trilhão de tokens por dia ali.
A partir de outubro, com um modelo novo puxando quase todo o volume, passou a ficar entre 1,5 e 3 trilhões.
A OpenAI segue maior em volume absoluto, oscilando entre 1,5 e 3 trilhões por dia, com picos acima de 4,5 trilhões.
Mas a distância, que era de duas a três vezes, encurtou bastante em dois meses.
O que me chama atenção é a velocidade: um único lançamento triplicou o uso em semanas.
Nesse mercado, a liderança muda a cada modelo novo, e é por isso que o valuation dessas empresas oscila tanto.
Vale lembrar que o OpenRouter é uma fatia do uso de desenvolvedores, não o mercado inteiro.

6
572
Voltando ao tema das obrigações fora do balanço, porque o Google merece um destaque à parte.
São US$ 1,19 trilhão em compromissos com IA, e só US$ 113 bilhões aparecem no balanço como dívida e arrendamento.
O resto, US$ 1,08 trilhão, são contratos de data center que ainda não começaram e compromissos de compra.
Ou seja, 90% do que o Google já se comprometeu a pagar não aparece na dívida.
Quem olha a alavancagem tradicional vê uma empresa com folga enorme.
Quem olha o compromisso total vê a maior conta do setor, à frente de Meta e Microsoft.
Não acho que isso seja um problema de solvência para o Google, que gera caixa como poucas empresas no mundo.
Mas mostra o tamanho da aposta, e quanto do capex de IA já está contratado independentemente de a receita vir ou não.

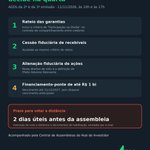
Para quem tem debênture da Iguá Sergipe: na quarta, dia 11, tem assembleia das 2ª e 3ª emissões, e a pauta é mais importante do que parece.
A companhia pede autorização para contratar até R$ 1 bilhão em financiamento-ponte, com vencimento até o fim de 2027, sem que isso dispare o vencimento antecipado das debêntures.
Junto vem uma mudança no rateio das garantias entre os credores, que passa a considerar a participação de cada um na dívida.
Na prática, entra mais dívida e muda a forma de dividir o colchão de garantias.
Não estou dizendo que é ruim.
A ponte pode ser exatamente o que destrava o financiamento de longo prazo. Mas é o tipo de decisão que o debenturista precisa ler antes de votar, e o prazo para voto a distância é de 2 dias úteis antes da assembleia.
Na prática, isso é amanhã.
A gente acompanha esses eventos na Central de Assembleias do @HubInvestidor justamente para ninguém descobrir depois.

10
914
Esse gráfico me chamou atenção.
Quase metade do crescimento do comércio global em 2026 está vindo da IA.
No primeiro semestre, as trocas cresceram uns 14,5% em dólar, e 47% disso foram chips, servidores e equipamentos de data center, segundo a OMC.
Para ter noção do salto: até 2023, esses produtos somavam 1 ou 2 pontos por ano. Agora são quase 7.
O comércio mundial está no melhor ritmo desde 2021, mas apoiado em um motor só.
E a gente já viu nas últimas semanas que esse motor oscila…
Se o investimento em IA perder fôlego, não é só a Nvidia que sente

O diesel sai das refinarias no Brasil a R$ 3,57 por litro, menos da metade dos R$ 7,50 da referência internacional, segundo a Abicom.
Com o Brent perto de US$ 98, a diferença hoje é coberta por subvenções do governo, e elas têm prazo: a de R$ 1,40 por litro ao diesel importado vence nesta quinta, dia 12, e a de R$ 2,12 vai até 26 de novembro.
Esse é o risco que o Copom já apontou no comunicado de quarta.
Se as subvenções não forem renovadas, parte da defasagem chega às bombas e pressiona uma inflação que já está acima do teto da meta.
Se forem renovadas, o custo vai para o fiscal, que também está no radar do BC.
Nos dois caminhos, a conta reforça o mesmo cenário: Selic parada em 13,75% por mais tempo.

No nosso stress test de agosto, a premissa para a CSN #CSNA3 foi deliberadamente conservadora: venda de 30% da CSN Cimentos e de 25% da MRS, somando R$ 10 bilhões em duas parcelas.
A Fitch trabalhava com bem mais, 60% e 49%.
Agora a CSN assinou a venda da CSN Cimentos para a Huaxin por R$ 12,7 bilhões de enterprise value.
Só Cimentos já supera tudo o que tínhamos modelado para os dois ativos juntos, e a MRS ainda está na mesa.
Mesmo com a premissa conservadora, nosso cenário com vendas já levava a alavancagem de 4,24x para 3,15x e a cobertura do vencimento de 2028 de 0,90x para 1,72x.
Se a transação fechar nesses termos, o resultado tende a ser melhor que o projetado.
É para isso que serve um stress test conservador: quando a notícia vem, você já sabe o tamanho do alívio.

A Economist colocou Jensen Huang na capa como "o feiticeiro do silício" na edição de 5 de setembro.
Dois meses depois, a cesta de ações de IA do Goldman Sachs acumula queda de 51% desde o pico.
O indicador de capa de revista ataca de novo? 😂😂
Desde que a Economist chamou de magia, o mercado começou a pedir para ver o truque…

15
1,373
O mapa atualizado da Bloomberg mostra o quanto a receita de IA virou uma troca entre as mesmas empresas.
A Nvidia investe na OpenAI e na CoreWeave, que compram chips da Nvidia.
Google e Amazon investem na Anthropic, que gasta boa parte desse dinheiro em nuvem do Google e da Amazon.
A Microsoft faz o mesmo com a OpenAI.
O risco implícito é que parte do crescimento é financiado pelo próprio vendedor.
Se uma ponta da rede desacelera, quem perde não é só o investidor dela, mas também a receita de quem vendia para ela.
Com valores de mercado somando mais de US$ 20 trilhões nessa rede, a pergunta para 2027 é quanto dessa demanda existe sem o dinheiro que circula dentro dela.

A Localiza #RENT3 fez um 3T26 sólido: receita de R$ 12,3 bilhões (+14,4%), EBITDA de R$ 4 bilhões e lucro ajustado de R$ 1,1 bilhão, alta de 29% em um ano.
O aluguel de carros puxou o resultado, com 10,6% mais diárias, tarifas 5,2% maiores e utilização de 82,4%, a maior em cinco anos.
O ponto fraco segue nos seminovos.
Os descontos nos carros novos pressionam o preço de revenda, e a margem EBITDA do segmento caiu de 2,6% para 1,6%.
Mesmo assim, o ROIC chegou a 16,3%, 6,4 p.p. acima do custo da dívida, e a alavancagem recuou para 2,12x.
Mantemos recomendação de Compra e potencial de alta de 36,6%.
A Localiza negocia a 6,6x lucro de 2027, mais cara que Movida e Vamos, mas com retorno e balanço que os pares não entregam…

A cesta de ações de IA ligadas a memória, montada pelo Goldman Sachs, já devolveu metade do que ganhou.
Do pico de junho até 5 de novembro, a queda é de 51%.
É a maior correção desde o lançamento do ChatGPT, maior até que a de abril de 2025, quando a cesta caiu 44% e levou 14 meses para voltar ao topo.
Mesmo assim, quem comprou em novembro de 2022 ainda acumula alta de 540%.
No pico, eram 1.202%. A queda é grande, mas vem de uma base muito esticada.
O ponto que eu acompanharia é a duração: já são 136 dias sem que o mercado volte a comprar a tese.
Na correção anterior, a recuperação veio com resultado…
Desta vez, o mercado parece estar cobrando que a receita de IA apareça antes de pagar de novo.

11
899
A CSN #CSNA3 assinou a venda da CSN Cimentos para a chinesa Huaxin, por R$ 12,7 bilhões de enterprise value.
O fato relevante só confirmou o que o mercado já esperava, mas, para o credor, é o evento mais importante do ano.
No nosso último update de crédito, em agosto, dissemos que a venda de Cimentos tinha deixado de ser opcionalidade.
Sem ela, a CSN chegaria ao vencimento de R$ 11,1 bilhões de 2028 com caixa para cobrir só 0,90x.
No nosso cenário com venda de ativos, a cobertura sobe para 1,72x.
Ainda faltam CADE, ANEEL e aprovações na China, e o valor que entra no caixa vai depender dos ajustes de dívida líquida e capital de giro.
Mas a tese de crédito deixou de depender da operação e passou a depender da execução do plano de desinvestimentos.
Esse passo foi dado 🙏


A alavancagem da Aegea recuou para 3,83x no 3T26, com o aporte de R$ 2,1 bilhões e a virada na geração de caixa operacional: R$ 1,1 bilhão no trimestre, contra R$ 119 milhões em todo o primeiro semestre.
O covenant é de 4,0x. A folga existe, mas é de apenas 0,17x.
No nosso stress test, a alavancagem chega a 3,98x em 2027 e não rompe o covenant.
O risco, porém, mudou de endereço: saiu do covenant e foi para a rolagem.
São R$ 12,6 bilhões vencendo na holding entre 2029 e 2031, com juros já consumindo 10,9% da dívida bruta.
Mantemos recomendação positiva para quem aceita risco high yield, ancorada na conversão de esgoto e na força dos controladores, que colocaram R$ 3,3 bilhões em 2026.
Para o investidor conservador, melhor deixar passar..

A cobertura de juros do Assaí #ASAI3 melhorou no 3T26, mas segue apertada.
O EBITDA ajustado de R$ 1,08 bilhão cobriu 1,96 vez o resultado financeiro de R$ 551 milhões. Um ano antes, eram 1,79 vez.
O detalhe é de onde veio a melhora.
O EBITDA ficou estável, e as vendas nas mesmas lojas subiram só 0,1%.
Quem melhorou a conta foi o lado financeiro: dívida mais barata e um custo de antecipação de recebíveis 61% menor.
A alavancagem caiu de 3,03x para 2,15x, a menor desde a cisão.
É uma desalavancagem real, mas, com a Selic parada em 13,75% e o consumo fraco, a cobertura não deve passar de 2x tão cedo.

Jayme Simão retweeted

Eu adoro esse relatório, ele mostra, de forma lúdica, como falhamos como país.
O país da renda fixa, o país que não toma risco e que o governo disputa poupança privada para seguir se endividando!
O mais triste é que mais da metade da população não entende, não liga e acha que isso é coisa da Faria Lima.

A #PRIO3 produziu 191,6 mil barris por dia no 3T26, mais que o dobro de um ano antes.
Com Wahoo a pleno e Peregrino crescendo, o custo de extração caiu para US$ 7,9 por barril, e o EBITDA chegou a US$ 1,1 bilhão.
A dívida líquida caiu US$ 586 milhões no trimestre, e a alavancagem foi para 1,1x.
Seguimos com recomendação de Compra, com 20% de potencial de valorização.

34
1,320
A Movida #MOVI3 entregou um 3T26 forte: margem EBITDA de 46,4%, lucro líquido mais que dobrando e alavancagem de 2,56x, o menor nível em seis anos.
O crédito, porém, andou de lado.
No D-1, nenhum papel se mexeu mais de 0,1 p.p., e no D-7 as debêntures abriram levemente, com a MOVI27 liderando (+0,40 p.p.).
Na nossa análise de crédito, a recomendação segue positiva, mas o trimestre não resolve o ponto central.
Os juros ainda consomem 83% do EBIT, e a Movida não gera fluxo de caixa livre positivo desde 2022, porque a compra de frota consome mais do que a operação entrega.
No nosso stress test, a alavancagem fica abaixo do covenant até 2029 e rompe o limite em 2030, com 3,60x.
O mercado já cobra por isso: a MOVI37 paga cerca de 6 p.p. acima do justo para o rating AA da Fitch.

2
54
2,163
Os balanços das big techs mostram só uma parte das obrigações com IA.
Segundo levantamento da J.P. Morgan, há cerca de US$ 4,5 trilhões em compromissos fora do balanço: contratos de arrendamento que ainda não começaram e compromissos de compra, principalmente de data centers e chips.
O número é seis vezes maior que o que está registrado, cerca de US$ 760 bilhões em dívida e arrendamentos.
O Google lidera, com US$ 1,08 trilhão fora do balanço, seguido por Anthropic (US$ 865 bilhões) e Meta (US$ 810 bilhões).
Assustador!
