

technician, military, travel “If you feel pain, you are alive. If you feel other people's pain, you are a human being.”
SG
Joined May 2024
- Tweets17.5K
- Following528
- Followers5.6K
- Likes228



中国持有财富的70-80后老登正在老去
高速增长一去不复返


这份摩根士丹利 2026 年 11 月 16 日发布的 87 页深度报告《中国财富的流向:新篇章》,核心观点一句话概括:
中国居民财富积累速度超预期,叠加投资回报改善,中国资管和财富管理行业正迎来一轮更持久的增长周期。下面给您梳理重点:
🎯 一、核心结论:比 2023 年乐观得多
大摩承认,2023 年时他们偏谨慎(投资回报下滑、存款回流、银行独大),但现在态度明显转多,认为这是结构性拐点,理由有三:
💰 居民金融资产增长超预期:即便经历地产下行和去杠杆,居民金融资产仍在快速膨胀,2024、2025 连续两年增长约 12%,2026 年二季度仍同比增 10.1%;
📈 政策从"重投资速度"转向"重投资回报":反内卷、工业和基建投资更自律、地方债化解,正在修复资产回报;
🏗️ 资本市场环境更健康:产业升级+AI 创造新财富和优质可投资产。
💵 二、几个关键数字(未来十年大盘)
🏦 居民金融资产:2030 年预计达 489.6 万亿(较 2023 年预测上调 17.3%,年增 9%),2035 年达 693 万亿(年增 8.1%);
📊 资管 AUM(公募+理财+私募):2030 年上调至 219 万亿,2035 年达 341 万亿,年增约 11%;
💼 行业收入池:从 2025 年约 1.3 万亿增至 2035 年 3.6 万亿以上,年增 10.7%,明显跑赢名义 GDP;
🏧 存款占比:从当前 52% 降至 2030 年约 46.6%,2035 年仍有 43.5%——银行体系主导格局不变,但存款在缓慢"搬家"。
为什么财富还在涨?中国居民储蓄率高达 34.7%(美国不到 5%、韩国约 5%),人均收入仍有 4-5% 增长,加上退休高峰临近、人均金融资产只有美国的 1/12,"补课式"储蓄远未结束。
🔄 三、钱会往哪流?
📉 存款吸引力下降:定存利率大幅下调,2026 年约 81 万亿零售定存到期,每少增 1 个百分点存款,就约有 1.6-1.7 万亿流向其他产品;
📈 权益资产回暖:家庭金融资产中权益占比从 2024 年低点 9.3% 回升至 2025 年 10.5%,预计 2030 年回到 13%;
🧑💼 机构化是大趋势:居民炒股正转向"交给专业机构",机构化率将从 2025 年 42% 升至 2035 年约 65%——投资越来越复杂(AI、产业周期、地缘风险),散户自己玩不动了;
🛡️ 保险受益:养老需求+税优属性,保险 AUM 预计年增 11.2%,2035 年达 111 万亿;
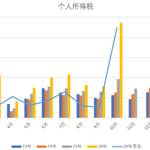
💸 税收征管趋严:中国实际个税税率不足 2%(美国 12%+),未来更多人纳税后,税延型养老、年金产品会更吃香。
🏆 四、谁最受益?(投资含义)
🥇 头部券商弹性最大:首选中金(CICC)和广发证券,财富资管费池每多增 5%,两家 ROE 分别提升约 20 和 37 个基点;
🏦 银行仍是核心受益者:财富资管手续费有望从 2025 年约 5150 亿翻倍至 2035 年 1.1 万亿,每年多贡献 0.7% 营收、0.9% 利润增长,看好宁波银行、招商银行、民生银行;
🛟 保险:养老+长钱需求,看好中国平安的综合金融+医疗生态;
🌏 离岸财富管理:中国居民境外金融资产约 4.4 万亿美元,未来十年年增 8.7%,看好汇丰、渣打、港交所;瑞银、宝盛受监管不确定性压制。
🤖 五、两个新变量
AI 赋能:智能投研、组合构建、个性化投顾可大幅降本,让大众富裕客群也能享受专业配置服务——但光有技术留不住客户,得"技术+产品+研究"三合一;
费率改革落地:公募三阶段费率改革完成,利益机制理顺,费率企稳,行业从"卖产品"转向"留客户",投顾问费收入预计 2035 年达 2850 亿。
⚠️ 六、风险提示
大摩也提醒:居民收入增长不及预期、工业/基建回报恢复偏慢、市场再度大幅波动、费率进一步压缩,都可能挑战这个乐观剧本;AI 红利也可能被竞争和监管对冲。
一句话总结:大摩认为中国财富管理行业正从"财富涨得快、回报不给力"进入"储蓄持续+回报改善+配置更专业"的黄金十年,券商弹性最大,银行基本盘最稳,保险吃养老红利,离岸机构分享全球化配置蛋糕。

