

บริษัทหลักทรัพย์แรกในประวัติศาสตร์ตลาดทุนไทย ที่ได้รับรางวัล SET Award of Honor 3 ปี ซ้อน (บริษัทหลักทรัพย์ยอดเยี่ยม 2551-2558) จากตลาดหลักทรัพย์แห่งประเทศไทย
Phaya Thai, Bangkok
Joined September 2009
- Tweets74K
- Following100
- Followers69.2K
- Likes3



Pinned Tweet
🏆✨ KS รับรางวัลเกียรติยศยอดเยี่ยม 3 ปีติดต่อกัน จาก SET Awards 2026 💚🌱
🏛️ คุณธิติ ตันติกุลานันท์ ประธานกรรมการบริหาร บมจ. หลักทรัพย์กสิกรไทย รับมอบ 2 รางวัล
1️⃣ 🎖️ รางวัล Best Securities Company Awards ในฐานะผู้ให้บริการด้านธุรกิจหลักทรัพย์ด้านการให้บริการแก่นักลงทุนบุคคลชั้นนำของไทย เป็นปีที่ 3 ติดต่อกัน (2567-2569)
2️⃣ 🏆 รางวัลสูงสุด SET Awards of Honor เนื่องจากได้รับรางวัล Excellence as a Securities Company สำหรับนักลงทุนรายบุคคลติดต่อกันตั้งแต่ปี 2567 จนถึงปัจจุบัน
💡 KS พร้อมมุ่งมั่นพัฒนาบริการและเครื่องมือการลงทุนอย่างไม่หยุดยั้ง เพื่อเคียงข้างและสร้างความสำเร็จให้นักลงทุนต่อไป 🚀📈
📍 จากการประกาศผลรางวัลในงาน SET Awards 2026 จัดโดยตลาดหลักทรัพย์แห่งประเทศไทยร่วมกับวารสารการเงินธนาคาร ณ อาคารตลาดหลักทรัพย์แห่งประเทศไทย 🏢✨
🙏ขอบคุณลูกค้า ทุกความไว้วางใจที่ทำให้เราก้าวไปข้างหน้าอย่างมั่นคง 💚
#KSecurities #KS #หลักทรัพย์กสิกรไทย #SET #SETAwards2025 #ความสุขคู่การลงทุน #SETAwards2026

5
2,897
📌 KS: K-SFRMF กองทุนตราสารหนี้ไทยระยะสั้น
กองเด่นลดหย่อนภาษี ปี 2569
🎯 นโยบายการลงทุน
ลงทุนในตราสารหนี้ไทยภาครัฐ และเอกชน ที่มีอายุเฉลี่ยไม่เกิน 1 ปี
ระดับความเสี่ยง 4
❓ ทำไมต้องลงทุน K-SFRMF ?
กองทุนตราสารหนี้ระยะสั้น คุณภาพดี สภาพคล่องสูง เหมาะสำหรับผู้ลงทุนที่ต้องการความมั่นคง ลดความผันผวนของพอร์ต และใช้สิทธิประโยชน์ลดหย่อนภาษี RMF
⭐ Fund Highlight
• เน้นตราสารคุณภาพดี: มีสภาพคล่องสูง Credit Rating เฉลี่ยของพอร์ต A+ มีโอกาสต่ำที่จะเกิดการผิดนัดชำระหนี้
• ลงทุนในเงินฝากต่างประเทศ: เพื่อกระจายความเสี่ยงและหาผลตอบแทนเพิ่มเติมเมื่อมีจังหวะเหมาะสม
• มี AUM ขนาดใหญ่: ตราสารที่ซื้อขายมีสภาพคล่องสูง
🔭 Fund Outlook
เรามองว่าตราสารหนี้ไทยระยะสั้นยังเป็นสินทรัพย์ที่น่าสนใจสำหรับการกระจายความเสี่ยงในภาวะตลาดที่ยังมีความผันผวนจากทิศทางดอกเบี้ยเฟดและความกังวลเงินเฟ้อที่กดดันให้บอนด์ยีลด์ทั่วโลกทรงตัวในระดับสูง ด้วยอายุเฉลี่ยตราสารหนี้ในพอร์ตที่สั้นเพียง 8.64 เดือน ช่วยจำกัด Downside Risk จากความผันผวนของดอกเบี้ย คุณภาพเครดิตเฉลี่ยของพอร์ตที่อยู่ในระดับสูง (Gov Bond/AAA และ AA รวมกว่า 67%) เราจึงมองว่ากองทุนนี้เหมาะสำหรับผู้ลงทุนที่ต้องการความมั่นคงมากกว่าการเติบโตเชิงรุก และเหมาะเป็นกองทุนหลักในพอร์ต RMF สำหรับผู้ลงทุนที่ต้องการลดความผันผวนโดยรวมของพอร์ต
📊 Fund Character
• อายุเฉลี่ยตราสารหนี้ 8.64 เดือน
• Yield To Maturity 1.24% ต่อปี
• Max Drawdown -0.34%
🏅 Credit Rating
Gov Bond/AAA 27.37% | AA 30.64% | A 38.79% | BBB 0.00%
🏢 Top 5 Issuers
Bank Of Thailand 14.16% | Government Housing Bank 8.63% | Gulf Development Public Co. 8.32% | PTT Global Chemical PLC 7.93% | Land And Houses PLC 6.40%
🧩 Top 5 Assets
Fixed Income 72.76% | Bond 14.55% | Deposit 9.47% | Others 3.22%
📌 Source: KS Research, KS Mutual Fund, Fund Factsheet As Of Aug, 2026
📲เปิดพอร์ตลงทุนกองทุนรวมกับ KS ลงทุนได้หลากหลาย บลจ. >> ksecurities.co/Open-Account_…
⛳Follow us :
📲 LINE: ksecurities.co/KS-LineOA
📲 Facebook: ksecurities.co/KS-Facebook
📲 Instagram: ksecurities.co/KS-Instagram
📲 Twitter: ksecurities.co/KS-Twitter
📲 YouTube: ksecurities.co/KS-Youtube
📲 Threads: ksecurities.co/KS-Threads
#KS #KSecurities #หลักทรัพย์กสิกรไทย #กองทุน #ผลตอบแทน #การลงทุนหลักทรัพย์ #SSF #RMF #TESG #KSFRMF #ตราสารหนี้
คำเตือน: กองทุนที่แนะนำเป็นความเห็นส่วนบุคคลของนักวิเคราะห์ โดยวิเคราะห์จากแหล่งข้อมูลสาธารณะที่เชื่อว่าน่าเชื่อถือซึ่งปรากฎขณะจัดทำที่อาจเปลี่ยนแปลงได้ในแต่ละขณะเวลา KS หรือบริษัทที่เกี่ยวข้องอาจมีธุรกรรมที่มีส่วนได้เสียที่เกี่ยวข้องกับสินทรัพย์นี้ การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษา Factsheet และหนังสือชี้ชวนเพื่อทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทนและความเสี่ยง โดยพิจารณาอย่างรอบคอบก่อนตัดสินใจลงทุน ผู้ลงทุนสามารถขอรับได้จากผู้แนะนำการลงทุน หรือดาวน์โหลดได้จากเว็บไซต์ของบริษัทจัดการกองทุน (บลจ.)

25
KS : TQM ชอบจากอัตราเงินปันผลน่าสนใจที่ 9%
📍กำไรไตรมาส 3/2569 ทรงตัว QoQ แต่เพิ่มขึ้น YoY ตามคาด
TQM รายงานผลประกอบการไตรมาส 3/2569 โดยกำไรปกติอยู่ที่ 176 ลบ. เพิ่มขึ้น 3% QoQ และ 9% YoY สูงกว่าประมาณการของเราเล็กน้อย 3% การเติบโตเชิง YoY น่าจะมาจากค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่ลดลงตามการปรับปรุงประสิทธิภาพต้นทุนอย่างต่อเนื่อง ขณะที่รายได้จากธุรกิจนายหน้าประกันภัยเพิ่มขึ้นทั้ง YoY และ QoQ หนุนโดยยอดขายผลิตภัณฑ์ประกันวินาศภัยที่ไม่ใช่ประกันรถยนต์ที่แข็งแกร่งขึ้น โดยเฉพาะประกันที่อยู่อาศัยและประกันอัคคีภัย จากความตระหนักถึงความเสี่ยงด้านทรัพย์สินที่เพิ่มขึ้นจากเหตุไฟไหม้และน้ำท่วมที่เกิดขึ้นบ่อยครั้งขึ้น
📍 คาดกำไรจะแตะระดับสูงสุดของปีในไตรมาส 4/2569
เราคาดว่ากำไรปกติไตรมาส 4/2569 จะแตะระดับสูงสุดของปีที่ 192 ลบ. เพิ่มขึ้น 9% QoQ และ 5% YoY จาก 1) การเป็นช่วงไฮซีซั่นของยอดขายประกันภัย 2) ความต้องการประกันรถยนต์ชั้น 1 ที่เพิ่มขึ้นจากเหตุน้ำท่วม และ 3) การนำ AI มาใช้เพิ่มประสิทธิภาพการขาย โดยกำไรปกติช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 533 ลบ. คิดเป็น 74% ของประมาณการทั้งปี FY2569 ของเรา เรายังคงประมาณการกำไรเดิม เนื่องจากกำไรปกติไตรมาส 4/2569 คาดว่าจะเพิ่มขึ้น QoQ
📍 ให้อัตราตอบแทนเงินปันผลสูงที่ 9%
ณ ราคาหุ้นปัจจุบัน TQM เสนออัตราตอบแทนเงินปันผล (DY) น่าสนใจที่ 9.0% และ 9.2% สำหรับปี FY2569 และ FY2570 ตามลำดับ โดย TQM ได้จ่ายเงินปันผลระหว่างกาลสำหรับช่วงครึ่งแรกของปี 2569 ที่ 0.65 บาท/หุ้น ไปแล้วเมื่อวันที่ 10 ก.ย. ในการประชุม earnings call เมื่อวันที่ 21 ส.ค. ผู้บริหารแสดงความมั่นใจว่าจะสามารถรักษาระดับเงินปันผลที่ 0.65 บาท/หุ้น ในช่วงครึ่งหลังของปี 2569 นอกจากนี้ TQM ยังมีสถานะเงินสดที่แข็งแกร่งและกระแสเงินสดจากเงินปันผลที่ได้รับจากบริษัทย่อย เราจึงคาดว่า TQM จะสามารถจ่ายเงินปันผลสำหรับช่วงครึ่งหลังของปี 2569 ได้ที่ 0.65 บาท/หุ้น ส่งผลให้เงินปันผลรวมทั้งปี FY2569 อยู่ที่ 1.30 บาท/หุ้น
📍“ซื้อ” เราคงคำแนะนำ “ซื้อ” สำหรับ TQM และราคาเป้าหมายสิ้นปี 2570 ที่ 19.10 บาท เราชอบ TQM จาก DY น่าสนใจที่ 9% ซึ่งเราเชื่อว่าสามารถรักษาระดับดังกล่าวได้อย่างต่อเนื่องจากกระแสเงินสดที่แข็งแกร่ง แม้เรายังไม่เห็น upside risk หรือ downside risk ต่อประมาณการของเรา
เปิดพอร์ตลงทุน >> ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> ksecurities.co/KSTradePlus
Follow us :
LINE : ksecurities.co/KS-LineOA
Facebook: ksecurities.co/KS-Facebook
Instagram: ksecurities.co/KS-Instagram
Twitter: ksecurities.co/KS-Twitter
YouTube: ksecurities.co/KS-Youtube
Threads: ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #TQM
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

382
HANA ออเดอร์ใหม่หนุน Growth ลุ้นกำไรโตต่อถึงปี 2027
(18 พ.ย. 69)
ฟังผ่าน Youtube : ksecurities.co/KSINvestmenth…
#KS #KSecurities #หลักทรัพย์กสิกรไทย #Stock #Investment #ลงทุน #การลงทุน #หุ้น #หุ้นไทย #ตลาดหลักทรัพย์ #Money #ตลาดหุ้น #ตลาดหุ้นไทย #เทรดหุ้น #Investmenthighlight #tradingview
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

513
พรุ่งนี้ อย่าลืมนัดเรา!
สายเทรดห้ามพลาด
งานเดียว อัปครบทุกสกิลที่สายลงทุนต้องมี!
พบกับ KS
ในงาน Streaming Day 2026: SHIFT TO NEW!
อัปเกรดแอปใหม่
มาเจอกันที่บูธ KS รับฟรี 2 ต่อ
🎁ต่อที่ 1 รับของที่ระลึก เมื่อเปิดบัญชีกับ KS
🖱️ต่อที่ 2 รับ Streaming Mouse Pad จาก Settrade เมื่อเข้าร่วมกิจกรรม
ลูกค้าเดิม : Download App ใหม่ พร้อมโชว์หน้าจอที่ Login
ลูกค้าใหม่ : เปิดบัญชี พร้อม Download App ใหม่
🍦พิเศษ!!! ให้ Rating App Streaming เวอร์ชันใหม่
รับฟรี! ไอศกรีมเจลาโต้ Ultra Smooth
📅 วันที่: 22 พฤศจิกายน 2569
⏰ เวลา: 09:00 – 15:00 น.
📍 สถานที่: บูธ KS (ชั้น 7, SET)
#KSecurities #KS #หลักทรัพย์กสิกรไทย #StreamingDay2026 #ShiftToNew #Settrade #หุ้นไทย #ลงทุน
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

506
⚡KS: REVIEW งบ 3Q69 BCP VS BCPG
⛽ BCP :การเติบโตที่หลากหลาย
📌 BCP รายงานกำไรสุทธิไตรมาส 3/2569 ที่ 9.8 พันลบ. ต่ำกว่าประมาณการของเรา 7% และต่ำกว่าของตลาด 6% หากไม่รวมรายการพิเศษ กำไรปกติอยู่ที่ 1.08 หมื่นลบ. เพิ่มขึ้น 175% YoY แต่ลดลง 12% QoQ
📌 BCP คงเป้า EBITDA ปี 2574 ที่ 1 แสนลบ. โดย Synergy 9M69 แตะ 9 พันลบ. สูงกว่าเป้าทั้งปีที่ 7.5 พันลบ. หนุนกำไรต่อเนื่อง
📌 งบดุลแข็งแกร่งขึ้น Net IBD/E ลดเหลือ 0.9 เท่า รองรับการลงทุนและปันผล ขณะที่ 4Q69 ปริมาณกลั่น–ซื้อขายน้ำมันและผลิตต้นน้ำเพิ่ม ชดเชย GRM อ่อนลงได้บางส่วน
🎯 แนะนำ “ซื้อ” ด้วย TP ที่ 51.25 บาท หนุนจากธุรกิจหลากหลาย พร้อมย้ำนโยบายจ่ายปันผลไม่ต่ำกว่า 30% ของกำไร
⚡ BCPG: แนวโน้มเชิงบวกรออยู่ข้างหน้า
📌 BCPG รายงานกำไรปกติไตรมาส 3/2569 ที่ 1.3 พันลบ. เพิ่มขึ้น 81% YoY และ 615% QoQ สูงกว่าประมาณการของเรา 35% จากส่วนแบ่งกำไรของโรงไฟฟ้าก๊าซธรรมชาติในสหรัฐฯ ที่สูงกว่าคาด กำไร
📌 BCPG คาด EBITDA ปี 2569 โต 15–20% YoY หนุนจากโรงไฟฟ้าลาว Monsoon และสหรัฐฯ แม้กำไรปกติ 4Q69 คาดอ่อนลง QoQ ตามฤดูกาลและการขาย Hamilton
📌 ขาย Hamilton รับเงินราว 1.15 หมื่นลบ. คาดบันทึกกำไรก่อนภาษี 2.5 พันลบ. ใน 4Q69 พร้อมใช้เงินต่อยอดแผนลงทุน 5 ปีที่ 1.9 หมื่นลบ.
🎯 แนะนำ “ซื้อ” และราคาเป้าหมายที่ 9.30 บาท รายได้ค่าความพร้อมจ่ายสหรัฐฯ รองรับถึงปี 2572 และตั้งเป้าเพิ่มพลังงานหมุนเวียนกว่า 500MW ภายในปี 2574
📲เปิดพอร์ตลงทุน >> ksecurities.co/open-account
⛳Follow us :
📲 LINE : ksecurities.co/KS-LineOA
📲 Facebook: ksecurities.co/KS-Facebook
📲 Instagram: ksecurities.co/KS-Instagram
📲 Twitter: ksecurities.co/KS-Twitter
📲 YouTube: ksecurities.co/KS-Youtube
📲 Threads: ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BCP #BCPG #บางจาก
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

559
✈️ KS: เจาะมุมมอง CFRA: 5 หุ้นสายการบินตัวท็อป ค่าน้ำมันพุ่ง ทำไมสายการบินยุโรปถึงยังน่าสนใจ?
3 KEYS Highlight หนุนหุ้นสายการบินยุโรป แม้ค่าน้ำมันพุ่ง โดย CFRA
1️⃣ ✅ ดีมานด์ยังแข็ง ที่นั่งจำกัด ช่วยพยุงราคาตั๋ว
ผู้โดยสารทั่วโลกปี 2026 คาดทำสถิติใหม่ 5 พันล้านคน และอัตราการบรรทุกผู้โดยสาร (Load Factor) ของสายการบินยุโรปอยู่ที่ 82.5–94% ขณะที่ Boeing ส่งมอบเครื่องบินล่าช้า ทำให้สายการบินเพิ่มที่นั่งได้เพียง 0–4% ต่อปี เมื่อที่นั่งโตไม่ทันดีมานด์ ราคาตั๋วจึงไม่ถูกกดลง CFRA จึงคงว่าทั้ง 5 สายการบินจะมีรายได้เติบโตเมื่อเทียบกับปีก่อน (YoY) แม้กำไรจะถูกกดดันจากต้นทุนน้ำมัน
2️⃣ ✅ ล็อกต้นทุนล่วงหน้าผ่านการป้องกันความเสี่ยงราคาน้ำมัน (Hedging) ไว้แล้วเป็นส่วนใหญ่
แม้ราคาน้ำมันเครื่องบินคาดเฉลี่ย $152/บาร์เรล ในปีนี้ (+70% YoY) แต่สายการบินหลักได้ล็อกต้นทุนไว้ล่วงหน้าแล้ว 66–82% โดย Ryanair ล็อก 80% ของปีงบ 2027 ที่เพียง $67/บาร์เรล ส่วน IAG ล็อก 74% ของ Q3 ที่ราว $114/บาร์เรล ต่ำกว่าราคาตลาดช่วง Q3 ที่ $155–165/บาร์เรลอย่างมาก ช่วยลดผลกระทบต่อกำไรในระยะสั้น
3️⃣ ✅ ผู้ชนะคือสายการบินที่มีเกราะนอกเหนือจากน้ำมัน
CFRA เลือก IAG เป็นอันดับ 1 จากรายได้ชั้นพรีเมียมเส้นทางข้ามแอตแลนติก และธุรกิจ IAG Loyalty (ขายแต้ม Avios) ที่ทำกำไรโต 48% มีอัตรากำไร (Margin) 19.3% โดยไม่ขึ้นกับราคาน้ำมัน ตามด้วย Ryanair ที่ปลอดหนี้และมีเงินสดสุทธิ €2.7B ส่วน easyJet มีราคาเสนอซื้อเงินสดจาก Apollo ที่ €7.15/หุ้น เป็นปัจจัยหนุนราคาหุ้น
🛫 ส่อง 5 สายการบินยุโรปตัวท็อปที่ CFRA ติดตาม
• IAG LN (British Airways, Iberia, Aer Lingus, Vueling): Market Cap 19.36bn GBP (25.48bn USD) | ราคา 447.30 GBp | %YTD Return +7.97% | Load Factor 85.6%
• RYA ID (Ryanair, Buzz, Malta Air, Lauda): Market Cap 26.07bn EUR (28.60bn USD) | ราคา 25.17 EUR | %YTD Return -14.82% | Load Factor 94.0%
• EZJ LN (easyJet, easyJet Holidays): Market Cap 5.23bn GBP (6.88bn USD) | ราคา 689.00 GBp | %YTD Return +34.94% | Load Factor 88.9%
• KLM > AF FP (Air France, KLM, Transavia): Market Cap 3.89bn EUR (4.27bn USD) | ราคา 14.80 EUR | %YTD Return +27.97% | Load Factor 87.7%
• LHA GR (Lufthansa, SWISS, Austrian, Brussels, Eurowings): Market Cap 10.63bn EUR (11.66bn USD) | ราคา 8.86 EUR | %YTD Return +5.4% | Load Factor 82.5%
อัตราแลกเปลี่ยนที่ใช้ GBP/USD = 1.3161 ที่มา Currencyconvert.online // EUR/USD = 1.0969 ที่มา Trading Economics (As of 18/11/2026)
💡KS GLOBAL INVEST TIP
ลงทุน 5 หุ้นสายการบินยุโรป ที่ CFRA ติดตาม จดทะเบียนซื้อขายในตลาดหลักทรัพย์ London Stock Exchange (IAG, easyJet), Euronext Dublin (Ryanair), Euronext Paris (Air France-KLM) และ Frankfurt Stock Exchange (Lufthansa) โดยซื้อขายเป็นสกุลเงิน GBP และ EUR ซื้อขายได้ขั้นต่ำ 1 หุ้น (Trade Lot = 1) และชำระราคาแบบ T+2 (2 วันทำการหลังวันซื้อขาย)
Source: Bloomberg, CFRA / Data As of 18.11.2026
📊 ลงทุนหุ้นนอกกับ KS ครอบคลุม 28 ประเทศ 39 ตลาดชั้นนำทั่วโลก 📲 เปิดพอร์ตลงทุน >> ksecurities.co/Open-Account_…
⛳Follow us :
📲 LINE: ksecurities.co/KS-LineOA
📲 Facebook: ksecurities.co/KS-Facebook
📲 Instagram: ksecurities.co/KS-Instagram
📲 Twitter: ksecurities.co/KS-Twitter
📲 YouTube: ksecurities.co/KS-Youtube
📲 Threads: ksecurities.co/KS-Threads
#KS #KSecurities #หลักทรัพย์กสิกรไทย #หุ้นต่างประเทศ #หุ้นยุโรป #CFRA #สายการบิน #IAG #Ryanair #easyJet #AirFranceKLM #Lufthansa
คำเตือน: ข้อมูลนี้จัดทำโดยอาศัยแหล่งข้อมูลสาธารณะที่เชื่อว่าน่าเชื่อถือซึ่งปรากฎขณะจัดทำที่อาจเปลี่ยนแปลงได้ในแต่ละขณะเวลา โดย KS หรือบริษัทที่เกี่ยวข้องอาจมีธุรกรรมที่มีส่วนได้เสียที่เกี่ยวข้องกับหุ้นนี้ เนื่องจากการลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูล เพื่อทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง อย่างรอบคอบก่อนตัดสินใจลงทุน

527
🐔 KS: CPF การปรับโครงสร้างธุรกิจปูทางสู่การฟื้นตัวในปี 2570
✅ กำไรปกติไตรมาส 3/2569 ต่ำกว่าคาด CPF รายงานกำไรไตรมาส 3/2569 ที่ 5.2 พันลบ. (+0.8% YoY, +28% QoQ) โดย CPF รับรู้ผลขาดทุนจากการด้อยค่าของเงินลงทุนจำนวน 1.66 พันลบ. และกำไรจากการขายกิจการฟาร์มสุกรในจีนประมาณ 6.2 พันลบ. หากไม่รวมรายการพิเศษดังกล่าว กำไรปกติอยู่ที่ 1.8 พันลบ. (-71.6% YoY, -45.9% QoQ) ต่ำกว่าประมาณการของเราที่ 2.7 พันลบ. และของตลาดที่ 2.4 พันลบ. จากอัตรากำไรขั้นต้น (GPM) ที่ต่ำกว่าคาด กำไรที่ปรับตัวลงทั้งเชิง YoY และ QoQ เกิดจากราคาปศุสัตว์ที่ลดลงในหลายตลาด เช่น เวียดนาม ฟิลิปปินส์ และกัมพูชา รวมถึงต้นทุนวัตถุดิบที่สูงขึ้น กำไรช่วง 9 เดือนแรกของปี 2569 คิดเป็น 52.5% ของประมาณการทั้งปีของเรา
✅ราคาปศุสัตว์ในไทยยังมีแนวโน้มอยู่ในระดับที่เอื้ออำนวย ผู้บริหารคาดว่าราคาสุกรในไทยช่วงครึ่งหลังของปี 2569 จะยังสูงกว่าราคาเฉลี่ยในครึ่งแรกของปี 2569 ที่ 65 บาท/กก. ขณะที่ราคาไก่เนื้อคาดว่าจะทรงตัวที่ราว 42-43 บาท/กก. จากการส่งออกที่แข็งแกร่งและอุปทานที่ตึงตัว คาดว่าราคาปศุสัตว์ที่อยู่ในระดับเอื้ออำนวยจะต่อเนื่องในครึ่งแรกของปี 2570
✅ต้นทุนอาหารสัตว์ที่สูงขึ้นถูกชดเชยบางส่วนด้วยประสิทธิภาพการดำเนินงานที่ดีขึ้น ผู้บริหารปรับเพิ่มคาดการณ์อัตราการเพิ่มขึ้นของต้นทุนอาหารสัตว์เป็น 8-9% จากเดิม 3% เนื่องจากอุปทานข้าวโพดที่ตึงตัวและการนำเข้าข้าวสาลีที่จำกัด อย่างไรก็ตาม ต้นทุนการผลิตในปี 2570 คาดว่าจะยังอยู่ในระดับที่ควบคุมได้ที่ 58-59 บาท/กก. สำหรับสุกร และ 36-38 บาท/กก. สำหรับไก่เนื้อ โดยได้รับแรงหนุนจากประสิทธิภาพการผลิตที่ดีขึ้น
✅การปรับโครงสร้างธุรกิจในจีนจะช่วยลดผลขาดทุน CTI ขายฟาร์มสุกรออกไปราว 25% ทำให้รับรู้กำไรพิเศษครั้งเดียวกว่า 6 พันลบ. โดยฟาร์มที่เหลือมีต้นทุนต่ำกว่าฟาร์มที่ขายออกไป 1-2 หยวน/กก. ซึ่งช่วยลดความเสี่ยงจากผลขาดทุน แม้ว่าอุปสงค์ที่อ่อนแอและประสิทธิภาพการผลิตของอุตสาหกรรมที่ดีขึ้นจะทำให้การฟื้นตัวของราคาสุกรในจีนเป็นไปอย่างค่อยเป็นค่อยไปจนถึงครึ่งแรกของปี 2570
✅ราคาสุกรในเวียดนามกำลังฟื้นตัว ราคาสุกรในเวียดนามฟื้นตัวมาอยู่ที่ 48,000-49,000 ดอง/กก. จากราว 43,000 ดอง/กก. ภายในไตรมาส 4/2569 เนื่องจากความกังวลเกี่ยวกับการลักลอบใช้สารเร่งเนื้อแดงกลุ่มเบต้าอะโกนิสต์คลี่คลายลง โดย CPF มีต้นทุนการผลิตต่ำกว่าค่าเฉลี่ยของตลาดราว 15% จึงคาดว่าอัตรากำไรจะปรับตัวดีขึ้นตามการฟื้นตัวของราคา ขณะที่การนำธุรกิจในเวียดนามเข้าจดทะเบียนในตลาดหลักทรัพย์ (IPO) อาจเกิดขึ้นในเดือนม.ค. 2570 ทั้งนี้ ขึ้นอยู่กับการอนุมัติจากหน่วยงานกำกับดูแล
✅ปรับลดประมาณการกำไร แต่แนวโน้มการฟื้นตัวในปี 2570 มีความชัดเจนมากขึ้น เราปรับลดประมาณการกำไรปี 2569-71 ลง 17.4%/17.0%/14.6% มาอยู่ที่ 1.63 หมื่นลบ./1.93 หมื่นลบ./2.20 หมื่นลบ. ตามลำดับ จากการปรับลดสมมติฐานราคาสุกรและปรับเพิ่มต้นทุนอาหารสัตว์ 3-5% แม้จะปรับลดประมาณการกำไร แต่เรามีมุมมองเชิงบวกต่อปี 2570 มากขึ้น เนื่องจากการลดสัดส่วนธุรกิจในจีน ต้นทุนฟาร์มที่ปรับตัวดีขึ้น และประสิทธิภาพการดำเนินงานที่เพิ่มขึ้น จะช่วยยกระดับคุณภาพกำไร
มุมมอง KS
✍️ แนะนำ “ซื้อ” Target Price 23.80 บาท
หลังปรับลดประมาณการกำไรและปรับปีฐานการประเมินมูลค่าไปเป็นสิ้นปี 2570 เราปรับลดราคาเป้าหมายจาก 26.00 บาท เหลือ 23.80 บาท อิงวิธีรวมมูลค่าธุรกิจ (SOTP) ซึ่งประกอบด้วยมูลค่าธุรกิจหลักของ CPF ที่ 7.90 บาท/หุ้น อิง PER ที่ 9.0 เท่า (ต่ำกว่าค่าเฉลี่ยในอดีต 0.75SD) มูลค่าเงินลงทุนใน CPALL ที่ 14.60 บาท/หุ้น และ CPAXT ที่ 1.30 บาท/หุ้น แม้ว่ากำไรระยะสั้นจะอ่อนแอลงและต้นทุนอาหารสัตว์สูงขึ้น แต่เราคาดว่าการขายฟาร์มสุกรที่มีต้นทุนสูงของ CTI จะช่วยลดผลขาดทุนจากธุรกิจในจีนได้อย่างมีนัยสำคัญและปรับปรุงโครงสร้างต้นทุนของ CPF ขณะที่ราคาปศุสัตว์ในไทยที่ยังอยู่ในระดับเอื้ออำนวย ประสิทธิภาพการดำเนินงานที่ดีขึ้น และการฟื้นตัวของราคาสุกรในเวียดนาม จะเป็นปัจจัยขับเคลื่อนการฟื้นตัวของกำไรปกติอย่างยั่งยืนมากขึ้นในปี 2570
📲เปิดพอร์ตลงทุน >> ksecurities.co/open-account
⛳Follow us :
📲 LINE : ksecurities.co/KS-LineOA
📲 Facebook: ksecurities.co/KS-Facebook
📲 Instagram: ksecurities.co/KS-Instagram
📲 Twitter: ksecurities.co/KS-Twitter
📲 YouTube: ksecurities.co/KS-Youtube
📲 Threads: ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #CPF
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

582
CPALL ยอดขายสาขาเดิมยังบวก! จ่อรีไฟแนนซ์หุ้นกู้ หนุนกำไรโตแกร่ง
(16 พ.ย. 69)
ฟังผ่าน Youtube : ksecurities.co/KSInvestmenth…
#KS #KSecurities #หลักทรัพย์กสิกรไทย #Stock #Investment #ลงทุน #การลงทุน #หุ้น #หุ้นไทย #ตลาดหลักทรัพย์ #Money #ตลาดหุ้น #ตลาดหุ้นไทย #เทรดหุ้น #Investmenthighlight #tradingview
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

1
718
KS_Strategy : 🇺🇸Trump เตรียมสั่งห้ามบริษัทในสหรัฐสร้าง Data center นอกประเทศ กดดันบรรยากาศลงทุนกลุ่มโรงไฟฟ้า,นิคม, ก่อสร้างไทย
เมื่อคืนที่ผ่านมา Trump ให้สัมภาษณ์เตรียมพิจารณาห้ามบริษัทในสหรัฐก่อสร้าง Data center นอกประเทศ และจะมีการเก็บภาษีเพิ่มเติม ภาพดังกล่าวเกิดขึ้นภายใน 1 สัปดาห์หลังจากที่ก่อนหน้านี้สหรัฐเพิ่มความเข้มงวดในการส่งออกชิปมายังประเทศในภูมิภาคอาเซียน รวมถึงไทย
✍️ เบื้องต้นเรามีมุมมองเป็นลบต่อข่าวดังกล่าว ซึ่งหากเกิดขึ้นจริง คาดส่งผลลบต่อการลงทุนในภูมิภาคอาเซียน โดยเฉพาะมาเลเซีย, อินโดนีเซีย, สิงคโปร์และไทยโดยตรง โดยปัจจุบันยอด BOI ณ.สิ้นไตรมาส3 อยู่สูงถึง 1.7ล้านล้านบาท โดย 70-80% มาจาก Data center
ถึงแม้ที่ผ่านมา FDI มายังประเทศไทยส่วนใหญ่เป็น สิงคโปร์และจีน แต่เรามองเป็น Sentiment เชิงลบหากข่าวทั้ง 2เกิดขึ้นจริง ( คุมการส่งออกชิป และ คุมการลงทุนdata center นอกประเทศ)
❗️เราแนะติดตามท่าทีของ Amazon, Microsoft, Alphabet เนื่องจากยังมี Demand ในการก่อสร้าง data center อีกมาก ท่ามกลางนโยบายของทั้ง Democrat ที่ชะลอการลงทุนก่อสร้างในประเทศ ในขณะที่อีกฝ่ายบริหาร Trump ก็เตรียมออกมาตรการภาษีลงทุนนอกประเทศเช่นกัน
🇹🇭ในเชิงเศรษฐกิจ อาจมีผลกระทบทั้งทางตรงและทางอ้อมผ่าน การลงทุนและการนำเข้าสินค้า โดยปีนี้เราคาด Private investment , Import สูงถึง 13.5% , 34% ตามลำดับ หากข่าวดังกล่าวเป็นจริง จะสร้าง Downside ต่อประมาณการ GDP ไทยในปีหน้าเช่นกัน
อ่านเพิ่มเติม👇
cnbc.com/2026/11/20/trump-da…
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #เศรษฐกิจไทย #หุ้นต่างประเทศ

614
💡 KS: WHAUP: ปรับเพิ่มประมาณการกำไรจากการฟื้นตัวของธุรกิจน้ำและโรงไฟฟ้าเก็คโค่-วัน
📌 WHAUP รายงานกำไรสุทธิไตรมาส 3/2569 ที่ 420 ลบ. (-14% YoY, -21% QoQ) ผลประกอบการสูงกว่าประมาณการของเรา 7% โดยมีสาเหตุหลักจากผลขาดทุนจากอัตราแลกเปลี่ยนที่เกี่ยวข้องกับส่วนแบ่งกำไรต่ำกว่าคาด และต้นทุนทางการเงินที่ลดลง หากไม่รวมกำไรจากอัตราแลกเปลี่ยนจำนวน 28 ลบ. กำไรปกติอยู่ที่ 392 ลบ. (-27% YoY, -22% QoQ) โดยการลดลงทั้ง YoY และ QoQ มีสาเหตุหลักจากรายได้ค่าความพร้อมจ่ายที่ลดลงและต้นทุนก๊าซที่สูงขึ้น ซึ่งกดดันส่วนแบ่งกำไรจากธุรกิจผู้ผลิตไฟฟ้าเอกชนรายเล็ก (SPP)
📌ยอดขายน้ำแข็งแกร่ง ขณะที่อุปสงค์จากศูนย์ข้อมูลยังไม่เกิดขึ้นจริง ปริมาณขายน้ำในประเทศอยู่ที่ 102 ล้าน ลบ.ม. ในช่วง 9 เดือนแรกของปี 2569 เพิ่มขึ้น 10% YoY จากความต้องการใช้น้ำที่เพิ่มขึ้นของลูกค้ากลุ่มปิโตรเคมีและโรงไฟฟ้า การเติบโตดังกล่าวยังไม่รวมอุปสงค์จากศูนย์ข้อมูล ซึ่งยังไม่สะท้อนในปริมาณขายอย่างเต็มที่ แม้จะมีศักยภาพการเติบโตสูง ทั้งนี้ สัญญาใหม่ที่ลงนามในช่วงปี 2568-69 ซึ่งส่วนใหญ่มาจากลูกค้ากลุ่มศูนย์ข้อมูล มีปริมาณน้ำรวม 46 ล้าน ลบ.ม. ซึ่งเป็นปัจจัยที่ช่วยเพิ่มโอกาสในการเติบโตต่อไปในอนาคต
📌รายได้ค่าความพร้อมจ่ายยังคงอยู่ในระดับสูง รายได้ค่าความพร้อมจ่ายอยู่ที่ 405 ลบ. ในช่วง 9 เดือนแรกของปี 2569 โดยผู้บริหารคาดว่าจะรับรู้เพิ่มอีก 100 ลบ. ในไตรมาส 4/2569 ส่งผลให้ประมาณการของเราสำหรับปี 2569 อยู่ที่ 520 ลบ. เพิ่มขึ้นจาก 425 ลบ. ในปี 2568 ในที่ประชุมผู้บริหารคาดว่ารายได้ค่าความพร้อมจ่ายจะยังคงอยู่ในระดับสูงในช่วงปี 2570-71 โดยได้แรงหนุนจากความต้องการใช้น้ำของศูนย์ข้อมูลที่เพิ่มขึ้น
📌การขยายกำลังผลิตไฟฟ้าพลังงานแสงอาทิตย์สร้าง upside เพิ่มเติม กำลังผลิตไฟฟ้าพลังงานแสงอาทิตย์ที่เปิดดำเนินการเพิ่มขึ้นเป็น 221MW ณ สิ้นไตรมาส 3/2569 จาก 176MW ณ สิ้นไตรมาส 4/2568 ขณะที่มีกำลังผลิตอีก 308MW ที่ลงนามในสัญญาแล้วและอยู่ระหว่างการพัฒนา เราคาดว่าบริษัทจะได้รับการจัดสรรกำลังผลิต 200MW จากโครงการนำร่องซื้อขายไฟฟ้าโดยตรง (Direct PPA) ขนาด 2,000MW โดยกำลังผลิตที่เพิ่มขึ้นทุก 100MW จะช่วยเพิ่มมูลค่าหุ้นตามการประเมินของเราราว 0.60 บาท/หุ้น
📌การฟื้นตัวของโรงไฟฟ้าเก็คโค่-วัน ช่วยชดเชยกำไรที่อ่อนแอของโรงไฟฟ้า SPP ส่วนแบ่งกำไรจากโรงไฟฟ้าเก็คโค่-วัน เพิ่มขึ้นเป็น 149 ลบ. ในไตรมาส 3/2569 จาก 39 ลบ. ในไตรมาส 3/2568 โดยได้แรงหนุนจากอัตราการใช้ความร้อน (heat rate) ที่ดีขึ้นและผลขาดทุนจากความไม่สอดคล้องกันของปริมาณสต็อกถ่านหินที่ลดลง เราคาดว่ากำไรจะยังคงอยู่ใกล้เคียงระดับนี้ในระยะต่อไป กำไรจากโรงไฟฟ้า SPP ลดลงเป็น 141 ลบ. ในไตรมาส 3/2569 จาก 206 ลบ. ในไตรมาส 3/2568 เนื่องจากต้นทุนก๊าซที่สูงขึ้น เราคาดว่ากำไรจากโรงไฟฟ้า SPP จะยังคงอ่อนแอในไตรมาส 4/2569 ก่อนฟื้นตัวในไตรมาส 1/2570
📌ปรับเพิ่มประมาณการกำไรปกติปี 2569/70/71 ขึ้น 12%/5%/3% เราปรับเพิ่มประมาณการกำไรปกติปี 2569-71 ขึ้น 12%/5%/3% ตามลำดับ การปรับเพิ่มประมาณการปี 2569 มีปัจจัยหลักจากการฟื้นตัวของโรงไฟฟ้าเก็คโค่-วัน ที่เร็วกว่าคาด เราปรับเพิ่มประมาณการส่วนแบ่งกำไรปี 2569 เป็น 882 ลบ. จาก 724 ลบ. ขณะที่คงประมาณการปี 2570-71 ไม่เปลี่ยนแปลง นอกจากนี้ เรายังปรับเพิ่มประมาณการปริมาณขายน้ำขึ้น 4% ตลอดปี 2569-71 เพื่อสะท้อนความต้องการใช้น้ำที่แข็งแกร่งขึ้นจากลูกค้ากลุ่มปิโตรเคมีและโรงไฟฟ้า
มุมมอง KS
🎯แนะนำ “ซื้อ” และ TP ที่ 8.90 บาท
เรายังคงมุมมองเชิงบวกต่อ WHAUP และปรับเพิ่มราคาเป้าหมายเป็น 8.90 บาท จาก 8.75 บาท เพื่อสะท้อนการปรับเพิ่มประมาณการกำไร โดยคาดว่ากำไรปกติของ WHAUP จะมีอัตราการเติบโตเฉลี่ยต่อที่ (CAGR) ที่ 16% ในช่วงปี 2569-73 สูงกว่าค่าเฉลี่ยของอุตสาหกรรมอย่างมาก แม้จะมีแนวโน้มการเติบโตที่แข็งแกร่งกว่า แต่หุ้นยังซื้อขายที่ PER ปี 2569 อิงกำไรปกติที่ 18 เท่า ใกล้เคียงกับค่าเฉลี่ยของอุตสาหกรรม
📲เปิดพอร์ตลงทุน >> ksecurities.co/open-account
⛳Follow us :
📲 LINE : ksecurities.co/KS-LineOA
📲 Facebook: ksecurities.co/KS-Facebook
📲 Instagram: ksecurities.co/KS-Instagram
📲 Twitter: ksecurities.co/KS-Twitter
📲 YouTube: ksecurities.co/KS-Youtube
📲 Threads: ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #WHAUP
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

588
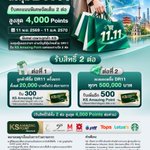
🎁KS: โปรดีบอกต่อ 11.11! ลงทุนหุ้นนอก ผ่านบัญชีหุ้นไทยกับ DR11
รับคะแนน KS Amazing Point พิเศษจัดเต็ม 2 ต่อ สูงสุด 4,000 Points!
🔥ต่อที่ 1: สำหรับ 100 ท่านแรกต่อเดือน ที่ซื้อ DR11 ครั้งแรกตั้งแต่ 20,000 บาทขึ้นไป รับทันที 300 KS Amazing Point
🔥ต่อที่ 2: สะสมยอดซื้อ DR11 ทุกๆ 500,000 บาท รับเพิ่มอีก 500 KS Amazing Point
🗓️ ระยะเวลา: 11 พ.ย. 69 – 11 ม.ค. 70
คะแนนสามารถนำไปแลกของรางวัลได้เพียบ
(เช่น Emporium, Siam Paragon, The Mall, Central, PTT, Tops, Lotus's, Starbucks และอื่นๆ อีกมากมาย)
🚨รายละเอียดเพิ่มเติม ksecurities.co/DR11_11112026
📌 หมายเหตุ/เงื่อนไขการร่วมรายการ:
• ผู้ที่มีคุณสมบัติครบตามเงื่อนไขสามารถรับสิทธิ์ได้ทั้ง 2 ต่อ สูงสุดไม่เกิน 4,000 Point ต่อท่าน
• การนับมูลค่าซื้อ DR11 เป็นไปตามรายการซื้อที่ปรากฏในระบบของบริษัทฯ ภายในระยะเวลาโครงการ
• ของรางวัลไม่สามารถแลก เปลี่ยน หรือทอนเป็นเงินสด และไม่สามารถโอนสิทธิ์ได้
• เงื่อนไขเป็นไปตามที่บริษัทฯ กำหนด บริษัทฯ ขอสงวนสิทธิ์ในการเปลี่ยนแปลงเงื่อนไข และข้อกำหนดต่างๆ รวมทั้งสิทธิประโยชน์โดยมิต้องแจ้งให้ทราบล่วงหน้า
• ผู้ลงทุนควรศึกษาทำความเข้าใจลักษณะของผลิตภัณฑ์ เงื่อนไขการจ่ายผลตอบแทน และความเสี่ยงที่เกี่ยวข้องอย่างรอบคอบก่อนตัดสินใจลงทุน
📌 คำเตือน: DR เป็นตราสารที่อ้างอิงหลักทรัพย์ต่างประเทศ ผู้ลงทุนมีความเสี่ยงด้านตลาด, อัตราแลกเปลี่ยน, สภาพคล่อง และความเสี่ยงจากประเทศที่หลักทรัพย์อ้างอิงจดทะเบียน โปรดศึกษาข้อมูลก่อนตัดสินใจลงทุน
#KSecurities #KS #หลักทรัพย์กสิกรไทย #DR11 #1111 #KSAmazingPoint #ลงทุนหุ้นนอก #ลงทุนต่างประเทศ

611
📊 KS: NVDA 3Q27FY กำไรโตแข็งแกร่งเพิ่ม Guidance 28FY โต 75% และ Margin Bottom ไตรมาสหน้า
✅ในต้น Call พูดว่า “The NVIDIA board unanimously accepted his resignation and does not intend to reinstate Jensen as CEO.” และกำลังหา Permanent CEO ให้ได้เร็วที่สุด
✅NVDA รายงาน Non-GAAP Profit ที่ USD64.87bn เพิ่มขึ้น 104% YoY มากกว่าตลาดคาด 8% โดยมาจากรายได้ที่ระดับ USD115.8bn เพิ่มขึ้น 103% YoY มากกว่าคาด 6% เป็นการเติบโตของรายได้กลุ่ม Data Center +110% YoY จากการเติบโตของรายได้ฝั่ง Hyperscaler เพิ่มขึ้น 75% YoY มากกว่าคาด 13% ซึ่งปัจจุบันมี Backlog มากกว่า USD2.5tn แล้ว แต่ส่วนรายได้กลุ่ม AI Clouds, IE เพิ่มขึ้น 127% ต่ำกว่าคาดราว 3% และตอนนี้รายได้จาก AI Lab มีราว 15%ของรายได้รวม ส่งผลให้สัดส่วนรายได้ระหว่าง Hyperscaler:AIC,IE อยู่ที่ 56:44 รายได้ที่เติบโตขึ้นมาจากการเร่งส่งมอบ Vera Rubin ไตรมาสแรกที่สามารถ Ramp Up ได้เร็วที่สุดในประวัติศาสตร์ซึ่งไตรมาสมีรายได้ราว USD20bn รวมถึงการเริ่มส่งมอบ Vera CPU และ Blackwell Ultra ให้แก่ลูกค้าในไตรมาสนี้
✅สำหรับรายได้จากการขาย License Hopper Data Center Product ไปจีนอยู่ที่ USD2.4bn และจะไม่ได้มีรายได้ก้อนนี้อีกส่งไปจีนอีกในอนาคตและไม่ได้รวมใน Guidance โดย GPM ทำได้ดีกว่าคาดราว 80bps มาอยู่ที่ 74.8% ผลกระทบจากการ Ramp Up Vera Rubin คาดว่าจะเข้าเต็มไตรมาสคือ 4Q27FY
✅ฝั่ง AR Day เพิ่มขึ้นมาอยู่ที่ 64 วันจากระดับ 60 วันในไตรมาสก่อนสะท้อนภาพของการทำ Vendor Financing สำหรับ Commitments And Guarantee ไตรมาสนี้ NVDA รายงานเพิ่มขึ้น 25% QoQ มาอยู่ที่ 658.5bn ซึ่งส่วนใหญ่เป็นการเพิ่มขึ้นจากการ Secured Multi-Year Supply ราว 40% QoQ และการเพิ่มขึ้นของ Commitment สำหรับเช่า Data Center เพื่อสำหรับ R&D ราว 64% หากไม่รวมการ Secured Supply Chain พบว่า Commitment And Guarantee เพิ่มขึ้นราว 9% QoQ โดยส่วนของทั้ง Equity, CAPEX, Neocloud Agreement มีการปรับตัวลดลงราว 10-20% QoQ โดย Kress กล่าวว่าจะทำแบบ Discipline Support และจะ Review Commitment ที่เคยทำไว้อย่างเหมาะสมโดยหาก Neocloud ไม่สามารถสร้างหรือเปิดให้บริการหรือหา Financing ได้ตามที่กำหนด NVDA เองมีโอกาสยกเลิก Guarantee นั้นได้
✅NVDA ให้ Guidance สำหรับ 4Q27FY มีรายได้ที่ USD130bn เพิ่มขึ้น 91% YoY มากกว่าคาด 5% จากการ Shipment Vera Rubin เต็มไตรมาสและ GPM ที่ระดับ 72% ลดลง QoQ เป็นผลมาจาก Product Transition ในช่วงเริ่มต้นเป็นจุด Bottom และจะเริ่มฟื้นตัวมาอยู่ที่ 72-73% ใน 2028 ที่มีส่วนจากการปรับขึ้นราคาเช่นกัน
✅สำหรับปี 2028 มองรายได้โตที่ระดับ 75% YoY มาอยู่ที่ระดับ USD741bn มากกว่าที่ตลาดคาด 5% และปรับเพิ่มขึ้นจากไตรมาสก่อนที่มองโต 70% YoY ตั้งเป้า Vera CPU และ Enterprise จะมีรายได้เพิ่มขึ้น 2 เท่าในปี 2028FY และได้ Secured Supply ทั้ง Wafer Memory Advanced Packaging ไว้แล้ว
✅สำหรับ Product Roadmap NVDA ยังคงเป้าเหมือนเดิมในการ Launch Vera Rubin Ultra ในปี 2027CY และ Feynman ในปี 2028CY สำหรับ CPO Roadmap ยังเหมือนเดิมไม่ได้มีการเลื่อนและกำลังเริ่มผลิต CPO Scale Out แล้ว
✅NVDA ให้ภาพ AI Demand ยังแข็งแกร่งมากโดย GPU Rental Price ปรับตัวเพิ่มขึ้นอย่างต่อเนื่องโดยรุ่น Hopper GPU ที่ต่อสัญญาใหม่มีราคามากกว่าเดิม 2 เท่าสำหรับสัญญายาว ในขณะที่ B300 ราคาเพิ่มขึ้นมากกว่า 60% นับตั้งแต่เปิดตัว รายได้จาก Physical AI เติบโตอย่างต่อเนื่องเพิ่มขึ้นมากกว่า 3x ใน 3Q27FY และคาดว่าจะมีรายได้มากกว่า USD25bn เต็มปี และมองว่ารายได้ต่อ GW ของ AI Factory กำลังเข้าสู่ USD50bn/yr ยิ่งทำ Time To First Token ได้เร็วก็ยิ่งสร้างรายได้ได้เร็วขึ้น
✅เมื่อถูกถามถึงการ Slowdown ในปี 2028 ที่ตลาดกังวล Kress มองว่า Demand ยังมีอีกมหาศาลโดยเฉพาะ Agentic Worksไปถึงปี 2028
🎯 Our Take: เรามอง Positive ต่องบ NVDA ที่ออกมาแข็งแกร่งและมีการปรับเพิ่ม Guidance สำหรับปีหน้าเป็น 75% Growth รวมถึงเห็น Margin Bottom ไตรมาสหน้าแล้วและภายใต้การนำของ Interim CFO ที่อาจจะเข้มงวดกับการทำ Guarantee และ Commitment มากขึ้นก็ช่วยเพิ่มการทำ Share Repurchase อย่างไรก็ตาม Official Statement จาก Board คือจะไม่ตั้ง Jensen กลับมาเป็น CEO แนะนำคอยติดตามประเด็นนี้เป็นสำคัญในอนาคต
💡KS GLOBAL INVEST TIP
NVIDIA จดทะเบียนซื้อขายในตลาดหลักทรัพย์ NASDAQ ใช้ Ticker Code ว่า "NVDA" โดยนักลงทุนต้องแลกเงินเป็นสกุล USD เพื่อทำการซื้อขายหุ้นดังกล่าว ซึ่งมีขั้นต่ำในการซื้อขายเป็นจำนวน 1 หุ้น (Trade Lot = 1)
Source: KS Research, Bloomberg, Company (As of18/11/2026)
📊 ลงทุนหุ้นนอกกับ KS ครอบคลุม 28 ประเทศ 39 ตลาดชั้นนำทั่วโลก 📲 เปิดพอร์ตลงทุน >> ksecurities.co/Open-Account_…
⛳Follow us :
📲 LINE: ksecurities.co/KS-LineOA
📲 Facebook: ksecurities.co/KS-Facebook
📲 Instagram: ksecurities.co/KS-Instagram
📲 Twitter: ksecurities.co/KS-Twitter
📲 YouTube: ksecurities.co/KS-Youtube
📲 Threads: ksecurities.co/KS-Threads
#KS #KSecurities #หลักทรัพย์กสิกรไทย #หุ้นนอก #หุ้นสหรัฐ #NVDA #NVIDIA #AI
คำเตือน: ข้อมูลนี้จัดทำโดยอาศัยแหล่งข้อมูลสาธารณะที่เชื่อว่าน่าเชื่อถือซึ่งปรากฎขณะจัดทำที่อาจเปลี่ยนแปลงได้ในแต่ละขณะเวลา โดย KS หรือบริษัทที่เกี่ยวข้องอาจมีธุรกรรมที่มีส่วนได้เสียที่เกี่ยวข้องกับหุ้นนี้ เนื่องจากการลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูล เพื่อทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง อย่างรอบคอบก่อนตัดสินใจลงทุน

3
784
💸 KS: TCAP กำไรเติบโตแข็งแกร่ง YoY พร้อมการบริหารเงินทุนเชิงรุก
📌 กำไรปกติไตรมาส 3/2569 ลดลง QoQ ตามคาด เมื่อวันที่ 10 พ.ย. TCAP รายงานกำไรปกติไตรมาส 3/2569 ที่ 2.2 พันลบ. ลดลง 17% QoQ แต่เพิ่มขึ้น 5% YoY สอดคล้องกับประมาณการของเรา โดยการลดลงเชิง QoQ มีสาเหตุหลักจากธุรกิจประกันภัยที่อ่อนตัวตามฤดูกาลและรายได้เงินปันผลที่ลดลงจากไตรมาส 2/2569 นอกจากนี้ เราคาดว่า TCAP บันทึกผลขาดทุนราว 150 ลบ. จากการเรียกร้องค่าสินไหมทดแทนที่เกี่ยวข้องกับน้ำท่วมกรุงเทพฯ ล่าสุด อย่างไรก็ตาม กำไรเติบโตเชิง YoY จากรายได้เงินปันผลที่เพิ่มขึ้นตามการขยายพอร์ตการลงทุน และผลการดำเนินงานของบริษัทย่อยที่ดีขึ้น โดยเฉพาะ THANI และ MBK กำไรปกติช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 7.0 พันลบ. คิดเป็น 81% ของประมาณการทั้งปีของเรา สะท้อน upside risk ต่อประมาณการกำไร
📌 ประเด็นสำคัญเชิงบวกจากการประชุมนักวิเคราะห์ เมื่อวันที่ 13 พ.ย. เราเข้าร่วมการประชุมนักวิเคราะห์ของ TCAP ประจำไตรมาส 3/2569 และมีมุมมองเชิงบวกหลังการประชุม เราคาดว่ากำไรจะยังคงเติบโตแข็งแกร่ง YoY แม้ว่ากำไรจะผ่านจุดสูงสุดไปแล้วในไตรมาส 2/2569 จากรายได้เงินปันผลที่สูงตามฤดูกาล โดยได้รับแรงหนุนจากผลการดำเนินงานที่แข็งแกร่งของบริษัทย่อย นอกจากนี้ ผู้บริหารยังยืนยันความตั้งใจที่จะจ่ายเงินปันผลในระดับใกล้เคียงกับบริษัทคู่แข่ง ซึ่งช่วยเพิ่มความมั่นใจต่อสมมติฐานการจ่ายเงินปันผลพิเศษของเรา
📌 มั่นใจต่อแนวโน้มการเติบโตของ THANI TCAP เพิ่มสัดส่วนการถือหุ้นใน THANI เป็น 67.5% ในไตรมาส 3/2569 (+56bps QoQ และ +195bps YoY) สะท้อนความเชื่อมั่นต่อแนวโน้มธุรกิจของ THANI โดย TCAP มองว่ามูลค่าหุ้น THANI ในปัจจุบันมีความน่าสนใจ เนื่องจากมีศักยภาพการเติบโตของกำไรที่แข็งแกร่ง หนุนโดยคุณภาพสินทรัพย์ที่ดีและโอกาสขยายสินเชื่ออีกมากเมื่อปัจจัยกดดันในอุตสาหกรรมคลี่คลาย แม้ยังมีความไม่แน่นอนจากสงครามที่ยืดเยื้อ ราคาน้ำมันที่ปรับตัวสูงขึ้น และมาตรฐาน Euro 5 แต่ TCAP เชื่อว่าความต้องการซื้อรถบรรทุกที่สะสมอยู่กำลังเพิ่มขึ้น เนื่องจากรถบรรทุกที่ใช้งานอยู่มีอายุมากขึ้นและเข้าสู่รอบการเปลี่ยนรถแล้ว ดังนั้น เมื่อความไม่แน่นอนเหล่านี้คลี่คลายลง ความต้องการรถบรรทุกน่าจะฟื้นตัว โดย THANI จะเป็นหนึ่งในผู้ได้รับประโยชน์หลัก
📌 คาดกำไรไตรมาส 4/2569 จะเติบโต YoY จากผลการดำเนินงานของบริษัทย่อย เราคาดว่ากำไรปกติไตรมาส 4/2569 ของ TCAP จะยังคงเติบโตแข็งแกร่ง YoY จากผลการดำเนินงานที่ดีของบริษัทย่อย ได้แก่ 1) กำไรของ THANI ที่เติบโตต่อเนื่อง หนุนโดยคุณภาพสินทรัพย์ที่ดีและอัตราส่วนต่างดอกเบี้ย (NIM) ที่เพิ่มขึ้น 2) กำไรธุรกิจประกันภัยที่แข็งแกร่งขึ้นตามฤดูกาลในช่วงไฮซีซัน โดยไม่มีการรับรู้ผลขาดทุนจากเหตุน้ำท่วมจำนวน 76 ลบ. เหมือนในไตรมาส 3/2569 และ 3) ธุรกิจของ MBK ที่ได้รับประโยชน์จากช่วงไฮซีซันของการท่องเที่ยว อย่างไรก็ตาม เราคาดว่ากำไรปกติจะลดลง QoQ เนื่องจากไม่มีรายได้เงินปันผลระหว่างกาลจากเงินลงทุน
📌 ยืนยันความมุ่งมั่นในการให้ผลตอบแทนเงินปันผลใกล้เคียงกับบริษัทคู่แข่ง TCAP ยืนยันความมุ่งมั่นที่จะจ่ายเงินปันผลในระดับที่ให้อัตราตอบแทนใกล้เคียงกับบริษัทคู่แข่ง เมื่อเทียบกับอัตราตอบแทนเงินปันผล (DY) เฉลี่ยของกลุ่มธนาคารที่ประมาณ 6% เราประเมินว่า TCAP จะเสนอ DY ปกติที่ 5.3% (4.0 บาท/หุ้น) โดยบริษัทมีวงเงินสำหรับซื้อหุ้นคืน 7.5 พันลบ. เราจึงเชื่อว่า TCAP อาจจ่ายเงินปันผลพิเศษ 1.0 บาท/หุ้น หรือซื้อหุ้นคืนเพิ่มเติมเพื่อชดเชยส่วนต่างดังกล่าว ซึ่งทั้ง 2 ทางเลือกน่าจะช่วยจำกัด downside ของราคาหุ้นที่ระดับ P/BV ประมาณ 1.0 เท่า (80 บาท/หุ้น) โดยมีแรงหนุนจากการซื้อหุ้นคืนในระดับราคาที่ต่ำกว่ามูลค่าทางบัญชี
มุมมอง KS
🎯 แนะนำ “ซื้อ” และ TP ที่ 104.00 บาท
โดย ณ ปัจจุบัน TCAP ซื้อขายด้วย PBV ปี 2570 ที่ 0.9 เท่า ต่ำกว่า TTB และ SCB ที่ประมาณ 1.0 เท่า แม้จะมี ROE ใกล้เคียงกันที่ประมาณ 10% และ DY ที่ 6.6% เราเชื่อว่าส่วนต่างด้านมูลค่าหุ้นดังกล่าวจะลดลง โดยได้รับแรงหนุนจากศักยภาพในการบริหารเงินทุนของ TCAP และแนวโน้มกำไรที่ปรับตัวดีขึ้น
📲เปิดพอร์ตลงทุน >> ksecurities.co/open-account
⛳Follow us :
📲 LINE : ksecurities.co/KS-LineOA
📲 Facebook: ksecurities.co/KS-Facebook
📲 Instagram: ksecurities.co/KS-Instagram
📲 Twitter: ksecurities.co/KS-Twitter
📲 YouTube: ksecurities.co/KS-Youtube
📲 Threads: ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #TCAP #แบงก์ #ธนาคาร #ธนาชาต
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

CPF ลดพอร์ตฟาร์มจีน! ปลดล็อกขาดทุน ปูทางกำไรฟื้นแกร่งปี 70
(16 พ.ย. 69)
ฟังผ่าน Youtube : ksecurities.co/KSINvestmenth…
#KS #KSecurities #หลักทรัพย์กสิกรไทย #Stock #Investment #ลงทุน #การลงทุน #หุ้น #หุ้นไทย #ตลาดหลักทรัพย์ #Money #ตลาดหุ้น #ตลาดหุ้นไทย #เทรดหุ้น #Investmenthighlight #tradingview
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

1
836
SET ปิดตลาดที่ 1,453.28 จุด ลดลง 19.36 จุด
SET INDEX วันนี้ (20.11.2026) 1,453.28 จุด ลดลง 19.36 จุด คิดเป็น (-1.31%) มูลค่าซื้อขาย 61,667.98 ลบ.
📲เปิดพอร์ตลงทุน >> ksecurities.co/open-account
⛳Follow us :
📲 LINE : ksecurities.co/KS-LineOA
📲 Facebook: ksecurities.co/KS-Facebook
📲 Instagram: ksecurities.co/KS-Instagram
📲 Twitter: ksecurities.co/KS-Twitter
📲 YouTube: ksecurities.co/KS-Youtube
📲 Threads: ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #KSTradePlus

1
700
KS Snapshot >> 20.11.2026
📌DELTA, HANA, KCE
ราคาหุ้นปรับตัวลง สอดคล้องกับหุ้นเซมิคอนดักเตอร์ และหุ้นธีม AI โลกที่ยังย่อต่อเนื่อง ผสานกับโอกาสในการปรับเพิ่มค่าไฟฟ้าอุตสาหกรรม ซึ่งอาจกระทบต่อหุ้นกลุ่มอิเล็กทรอนิกส์มากยิ่งขึ้น
📌BDMS
ราคาหุ้นปรับตัวขึ้น ตลาดสลับเข้ามาสะสมหุ้นในกลุ่ม Defensive เช่น กลุ่มโรงพยาบาลมากยิ่งขึ้น เนื่องจาก SET ยังอยู่ในช่วงจังหวะการปรับฐาน
📲เปิดพอร์ตลงทุน >> ksecurities.co/open-account
⛳Follow us :
📲 LINE : ksecurities.co/KS-LineOA
📲 Facebook: ksecurities.co/KS-Facebook
📲 Instagram: ksecurities.co/KS-Instagram
📲 Twitter: ksecurities.co/KS-Twitter
📲 YouTube: ksecurities.co/KS-Youtube
📲 Threads: ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #Snapshot
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน


643
🔥เรื่องเด่น ประเด็นร้อน เย็นนี้พบกัน
PTT
ชะลอตัวใต้เส้นเฉลี่ย
มองโซนไหน เป็นแนวรับน่าสนใจ
ติดตาม Tactical Daily โดย พี่เปรม เปรมสุข ชลทานวาณิชย์
KSecurities : Facebook และ Youtube
ชมสดก่อนปิดตลาดเย็น...ตั้งแต่ 16.15 น. เป็นต้นไป
.................................
🎙️"Tactical Daily" รายการลงทุนใหม่ Live สด!
มอง Movement ตลาด ถาม-ตอบเรื่องหุ้น
ผ่านมุมมองทางเทคนิค
สดทุกวันก่อนปิดตลาดเย็น...ตั้งแต่ 16.15 น. เป็นต้นไป
📌 Tactical Talk
📌 Market Movement
📌 ช่วงถาม-ตอบสด นักลงทุน
ดำเนินรายการโดย พี่เปรม เปรมสุข ชลทานวาณิชย์
#KS #KSecurities #หุ้น #ลงทุน #TacticalDaily #วิเคราะห์เทคนิค #MarketMovement

669
KS : ALLY ผลประกอบการ 3Q69 สูงกว่าคาดเล็กน้อย
📍กำไรไตรมาส 3/2569 สูงกว่าประมาณการของเราเล็กน้อย
ALLY รายงานกำไรปกติไตรมาส 3/2569 ที่ 153 ลบ. (+9.1% YoY, +1.2% QoQ) สูงกว่าประมาณการของเราเล็กน้อย เนื่องจากค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่ำกว่าคาด การเติบโตของกำไร YoY มีปัจจัยหลักจากค่าใช้จ่ายที่ลดลง ได้แก่ 1) ค่าใช้จ่าย SG&A ที่ลดลง เนื่องจากไม่มีการตั้งสำรองหนี้สงสัยจะสูญสำหรับลูกหนี้ที่เกิดขึ้นในช่วงการแพร่ระบาดของโควิด-19 เช่นเดียวกับที่บันทึกในไตรมาส 3/2568 และ 2) ค่าใช้จ่ายดอกเบี้ยที่ลดลง จากอัตราดอกเบี้ยในตลาดที่ปรับลดลงและการชำระคืนหนี้อย่างต่อเนื่อง ในด้านรายได้ รายได้รวมลดลง 2.2% YoY โดยมีสาเหตุหลักจากอัตราการเช่าพื้นที่ที่ลดลงจาก 93.1% ในไตรมาส 3/2568 เหลือ 89.1% ในไตรมาส 3/2569 อัตราค่าเช่าเฉลี่ย (ARR) ปรับเพิ่มขึ้นเล็กน้อย 2.1% YoY ส่งผลให้กำไรปกติช่วง 9 เดือนแรกของปี 2569 คิดเป็น 70% ของประมาณการทั้งปีของเรา
📍การจ่ายปันผล
ALLY ประกาศจ่ายเงินปันผลระหว่างกาลต่อหน่วย (DPU) ที่ 0.1313 บาท เมื่อวันที่ 17 ก.ย. ก่อนการเพิ่มทุนครั้งที่ 2 โดยหน่วยลงทุนขึ้นเครื่องหมาย XD เมื่อวันที่ 5 ต.ค. และจ่ายเงินปันผลเมื่อวันที่ 29 ต.ค.
📍การลงทุนในสินทรัพย์เพิ่มเติม
เมื่อวันที่ 21 ต.ค. ALLY ดำเนินการเข้าซื้อกิจการคอมมูนิตี้มอลล์ จำนวน 3 แห่ง ได้แก่ เดอะ โซน ทาวน์ อิน ทาวน์, สายไหม อเวนิว และ ชาญ แอท ดิ อเวนิว เสร็จสิ้นแล้ว ด้วยมูลค่าลงทุนรวม 1.48 พันลบ. โดยใช้เงินทุนจากการเพิ่มทุนประมาณ 50% และเงินกู้จากธนาคารอีก 50% ทั้งนี้ หน่วยลงทุนออกใหม่ทั้งหมด 151.5 ล้านหน่วยเริ่มซื้อขายในตลาดหลักทรัพย์เมื่อวันที่ 14 ต.ค. โดยสินทรัพย์ที่เข้าซื้อใหม่จะเริ่มสร้างรายได้ค่าเช่าเพิ่มเติมตั้งแต่ไตรมาส 4/2569 เป็นต้นไป
📍แนะนำ “ซื้อ”
เราคงคำแนะนำ “ซื้อ” สำหรับ ALLY โดยให้ราคาเป้าหมายสิ้นปี 2570 ที่ 6.95 บาท อิงการประเมินมูลค่าด้วยวิธีคิดลดเงินสด (DCF) จากราคาหน่วยลงทุนปัจจุบัน เราคาดการณ์อัตราตอบแทนเงินปันผลเฉลี่ยประมาณ 9.6% ในช่วงปี 2569–71 ขณะที่กองทรัสต์มีอายุสิทธิการเช่าคงเหลือเฉลี่ยถ่วงน้ำหนักประมาณ 23.6 ปี
เปิดพอร์ตลงทุน >> ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> ksecurities.co/KSTradePlus
Follow us :
LINE : ksecurities.co/KS-LineOA
Facebook: ksecurities.co/KS-Facebook
Instagram: ksecurities.co/KS-Instagram
Twitter: ksecurities.co/KS-Twitter
YouTube: ksecurities.co/KS-Youtube
Threads: ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #ALLY
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

777
KTC เป้ายอดใช้จ่ายโต 8-10% ปี 2027 เปิด Upside ใหม่ "ประกันออนไลน์"
(18 พ.ย. 69)
ฟังผ่าน Youtube : ksecurities.co/KSInvestmenth…
#KS #KSecurities #หลักทรัพย์กสิกรไทย #Stock #Investment #ลงทุน #การลงทุน #หุ้น #หุ้นไทย #ตลาดหลักทรัพย์ #Money #ตลาดหุ้น #ตลาดหุ้นไทย #เทรดหุ้น #Investmenthighlight #tradingview
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน

2
943