

Οικονομικός Αναλυτής... «Ο ισχυρός προχωρά όσο του επιτρέπει η δύναμή του και ο αδύναμος υποχωρεί όσο του επιβάλει η αδυναμία του» - Θουκυδίδης
GREECE - ATHENS
Joined February 2011
- Tweets16.3K
- Following79
- Followers3.9K
- Likes4K


Pinned Tweet
36 χρόνια πριν, 12 Οκτωβρίου 1989, η πρώτη μου αγορά στο Ελληνικό Χρηματιστήριο.
Και η πρώτη μετοχή; Εθνική Τράπεζα.
Ήταν η φυσική επιλογή της εποχής — η μετοχή που τότε ένιωθες ότι κουβαλά μέσα της ολόκληρη την οικονομία της χώρας.
Πινακίδιο αγοράς... χαρτί, σφραγίδα, μολύβι — και πληρωμή την επόμενη μέρα στο μικρό γραφειάκι της Σοφοκλέους, απέναντι από το Χρηματιστήριο.
Εκείνη τη μέρα θυμάμαι ότι έβρεχε καταρρακτωδώς. Τόσο, που κάποια χαρτονομίσματα βγήκαν μούσκεμα από την τσέπη.
Έτσι έγινε και τυπικά η "βαπτισή" μου στο χρηματιστηριακό χώρο.
Τότε σκεφτόμουν να γίνω καθηγητής Μαθηματικών.
Στην πορεία… «κατάντησα» αναλυτής.
Τελικά, πάλι με νούμερα ασχολούμαι — απλώς εδώ τα λάθη πληρώνονται ακριβότερα
Από τότε ξεκίνησε το ταξίδι- και συνεχίζεται.
36 χρόνια μετά, ένα πράγμα έμαθα καλά: οι αριθμοί λένε πάντα την αλήθεια — ίσως όχι πάντα αμέσως.

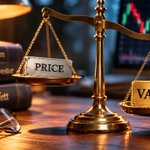
Η σημαντικότερη διδασκαλία του Benjamin Graham, του ανθρώπου που διαμόρφωσε την επενδυτική σκέψη του Warren Buffett, ήταν απλή.
Το χρηματιστήριο σου προσφέρει καθημερινά μια τιμή. Δεν σου λέει υποχρεωτικά πόσο αξίζει η επιχείρηση.
Στην επιστολή του προς τους μετόχους της Berkshire Hathaway για το 2008, ο Buffett θυμήθηκε μια φράση του δασκάλου του.
“Long ago, Ben Graham taught me that ‘Price is what you pay; value is what you get.’”
Και αμέσως μετά έκανε μια θαυμάσια σύγκριση. Είτε αγοράζει κάλτσες είτε μετοχές, προτιμά τα ποιοτικά προϊόντα όταν προσφέρονται με έκπτωση.
Πίσω από αυτή τη φαινομενικά απλή σκέψη κρύβεται μια ολόκληρη επενδυτική φιλοσοφία.
Η πτώση μιας μετοχής δεν σημαίνει απαραίτητα ότι φθήνυνε η επιχείρηση.
Η πραγματική αξία χτίζεται με κέρδη, ταμειακές ροές, ανταγωνιστικά πλεονεκτήματα και σωστές επιχειρηματικές αποφάσεις. Η χρηματιστηριακή τιμή, αντίθετα, επηρεάζεται καθημερινά από φόβο και ανάγκες ρευστότητας.
Γι' αυτό και ο έμπειρος επενδυτής, όταν βλέπει μια μεγάλη πτώση, αναζητά πρώτα τι έχει αλλάξει στην εταιρεία.
Γιατί η αγορά μπορεί να κάνει λάθος στην τιμή για αρκετό καιρό. Ο επενδυτής όμως πληρώνει ακριβά όταν μπερδεύει την τιμή με την αξία.

1
134
Fear & Greed στις 15 μονάδες. Nasdaq 100 κοντά στις 26.000. Αποτιμήσεις τεχνολογίας σχεδόν 48% χαμηλότερα από τα υψηλά τους.
Και μέσα σε όλο αυτό το κλίμα πανικού, ένα ιστορικό στατιστικό έρχεται να βάλει φωτιά στις προσδοκίες.
Στις τελευταίες δέκα αντίστοιχες περιπτώσεις έξι συνεχόμενων πτωτικών συνεδριάσεων, ο S&P 500 ανέκαμψε και τις δέκα φορές μέσα στην επόμενη εβδομάδα.
Μήπως τελικά οι επενδυτές ετοιμάζονται να πουλήσουν ακριβώς τη στιγμή που θα έπρεπε να αρχίσουν να αγοράζουν;
chartswar.com/when-fear-peak…

1
6
573
Τα 430 εκατ. ευρώ αναπροσαρμοσμένου EBITDA αποτελούν τον ανώτατο στόχο της Cenergy για το 2026. Πόσο όμως θα μετράει αυτός ο αριθμός το 2030; Στις οικονομικές καταστάσεις εντοπίσαμε ένα μέγεθος που δίνει διαφορετική διάσταση στις προοπτικές του ομίλου. Ακολουθήσαμε τις επενδύσεις του από την Ελλάδα μέχρι τις Ηνωμένες Πολιτείες, εξετάσαμε τη δυναμικότητα των νέων εργοστασίων και υπολογίσαμε τι μπορούν να προσθέσουν στην κερδοφορία. Το αποτέλεσμα ανοίγει μια συζήτηση που φτάνει έως τα 600 εκατ. ευρώ.
chartswar.com/cenergy-why-st…

143
Δέκα χρόνια τώρα, κάθε φορά που η Profile διορθώνει, χτυπάει το τηλέφωνό μου ή γεμίζουν τα μηνύματά μου με την ίδια αγωνία.
«Τι έγινε; Τελείωσε η άνοδος; Έρχεται η καταστροφή;»
Και δέκα χρόνια τώρα, η ιστορία επαναλαμβάνεται. Η μετοχή διορθώνει, οι ανυπόμονοι ανησυχούν και κάποια στιγμή το ταμπλό πάει και γράφει νέα ιστορικά υψηλά.
Στα 2 ευρώ με ρωτούσατε πού μπορεί να πάει. Στα 5 ευρώ αν έχει εξαντλήσει τα περιθώριά της. Στα 11 ευρώ αρκετοί ανακάλυψαν ξανά την αξία της. Τώρα, στα 9,32 ευρώ, επέστρεψαν οι γνωστές ανησυχίες.
Θα σας πω λοιπόν κάτι που παρακολουθώ εδώ και χρόνια στο μακροπρόθεσμο διάγραμμα.
Ο μεγάλος ανοδικός στροφέας «W» παραμένει ενεργός.
Η περιοχή των 14,20 ευρώ αποτελεί το επόμενο μεγάλο τεχνικό ορόσημο. Εφόσον διασπαστεί και επιβεβαιωθεί, η αλγοριθμική προβολή του σχηματισμού ανοίγει τον δρόμο προς τα 32 ευρώ με χρονικό ορίζοντα το 2029–2030.
Ακούγεται υπερβολικό; Το ίδιο ακριβώς άκουγα όταν μιλούσαμε για τιμές πάνω από τα 2 και τα 5 ευρώ.
Και πώς θα μπορούσε να φτάσει εκεί;
Ίσως η απάντηση να βρίσκεται στο επενδυτικό πρόγραμμα των 100 εκατ. ευρώ και στις 2–3 εξαγορές που σχεδιάζονται, με μία από αυτές να έχει, εφόσον υλοποιηθεί, τη δυνατότητα να αλλάξει το μέγεθος και τη φυσιογνωμία ολόκληρου του ομίλου.
Φυσικά, καμία τεχνική προβολή δεν αποτελεί συμβόλαιο με το μέλλον. Ούτε κάθε διόρθωση είναι αυτομάτως ευκαιρία.
Την Profile την παρακολουθώ τόσα χρόνια και έχω μάθει κάτι. Αν κάθε φορά που διορθώνει κοιτάς με αγωνία το ταμπλό, θα χάσεις την ουσία.
Αυτή η εταιρεία θέλει χρόνο και υπομονή. Είναι από εκείνες τις μετοχές που τις βάζεις στο σεντούκι και τις αφήνεις να κάνουν τη δουλειά τους.
Όπως άλλωστε γνωρίζεται καλά το δύσκολο στην επένδυση δεν είναι πάντα να ανακαλύψεις μια καλή εταιρεία. Είναι να έχεις την υπομονή να την αφήσεις να μεγαλώσει.

2
689
Τι μπορεί να συμβεί σε μια φαρμακευτική εταιρεία όταν αποκτά πρόσβαση σε 24 διεθνείς αγορές και ετοιμάζεται να μεταφέρει στην Ελλάδα την παραγωγή ενός σημαντικού προϊόντος;
Στην περίπτωση της Lavipharm, οι εκτιμήσεις μιλούν για υπερδιπλασιασμό του EBITDA μέσα σε δύο χρόνια. Και το πιο ενδιαφέρον είναι ότι η εμπορική επέκταση μόλις ξεκίνησε.
Το 2027 θα δείξει την πραγματική δυναμική των πωλήσεων, ενώ το 2028 μπορεί να αλλάξει αισθητά την εικόνα της κερδοφορίας.
chartswar.com/lavipharm-is-g…

1
274

Υπάρχει ένα στοιχείο στην ElvalHalcor που μπορεί να αλλάξει τον τρόπο με τον οποίο βλέπουμε τη μετοχή της.
Βρίσκεται μέσα στις παραγωγικές εγκαταστάσεις, συνδέεται με επενδύσεις εκατοντάδων εκατομμυρίων ευρώ και έχει άμεση σχέση με τη μελλοντική κερδοφορία.
Προσθέστε τις ισχυρές ταμειακές ροές και τους νέους ευρωπαϊκούς δασμούς στους χαλκοσωλήνες και προκύπτει μια επενδυτική ιστορία με αρκετές παραμέτρους που δεν έχουν ακόμη αναλυθεί όσο τους αναλογεί.
chartswar.com/elvalhalcor-is…


Η Eurostat έδωσε στη δημοσιότητα έναν ευρωπαϊκό χάρτη με μια ασυνήθιστη ελληνική συγκέντρωση.
Και οι 13 περιφέρειες της χώρας βρίσκονται πάνω από όλες τις υπόλοιπες ευρωπαϊκές περιφέρειες με διαθέσιμα συγκρίσιμα στοιχεία, όσον αφορά τις ανικανοποίητες ανάγκες ιατρικών εξετάσεων.
Στο Βόρειο Αιγαίο το ποσοστό φθάνει το 13,4%, ενώ στο Νότιο Αιγαίο διαμορφώνεται στο 9,1%, έναντι 2,4% στην ΕΕ.
Με σημαντικές επενδύσεις και μεταρρυθμίσεις ήδη σε εξέλιξη, η επόμενη καταγραφή αποκτά ξεχωριστό ενδιαφέρον για την αξιολόγηση της προόδου.
chartswar.com/13-out-of-13-a…

26,4% στην Ελλάδα, 7,7% στην Ευρωπαϊκή Ένωση και μόλις 2,4% στην Κύπρο.
Τρεις αριθμοί από την ίδια έκθεση της Eurostat αποτυπώνουν πόσο διαφορετική μπορεί να είναι η οικονομική επιβάρυνση της κατοικίας από χώρα σε χώρα.
Στην ελληνική περίπτωση, περισσότεροι από ένας στους τέσσερις κατοίκους ζουν σε νοικοκυριά όπου οι στεγαστικές δαπάνες ξεπερνούν το 40% του διαθέσιμου εισοδήματος.
Και επειδή η κατοικία προηγείται σχεδόν κάθε άλλης καταναλωτικής επιλογής, η συγκεκριμένη απόκλιση έχει άμεσο οικονομικό ενδιαφέρον.
chartswar.com/home-sweet-hom…

2
414
Πόσοι Έλληνες μπορούν να φτάσουν στο τέλος του μήνα χωρίς να υπολογίζουν προσεκτικά κάθε έξοδο;
Σύμφωνα με τη Eurostat, μόλις το 12,9% δηλώνει ότι τα βγάζει πέρα χωρίς δυσκολία.
Το υπόλοιπο 87,1% αντιμετωπίζει τουλάχιστον κάποια δυσκολία, ποσοστό υπερδιπλάσιο του ευρωπαϊκού μέσου όρου.
Και η σύγκριση με τη Γερμανία και την Ολλανδία κάνει την ελληνική απόκλιση ακόμη πιο χαρακτηριστική.
chartswar.com/87-1-of-greeks…

Χρηματιστές, κρατήστε χώρο στο πρόγραμμά σας για απογευματινή βάρδια!
Η Wall Street ετοιμάζεται για συναλλαγές 23 ώρες το εικοσιτετράωρο και η Αθήνα, μέσα στο νέο περιβάλλον της Euronext, θα κληθεί κάποια στιγμή να εξετάσει το δικό της ωράριο. Τι θα σήμαινε κλείσιμο στις 19:00 αντί για τις 17:20;
Περισσότερος χρόνος με τους Αμερικανούς επενδυτές, αλλά και πρόσθετο κόστος για τις χρηματιστηριακές.
Έκανα τους υπολογισμούς και ο λογαριασμός έχει αρκετό ενδιαφέρον για ολόκληρη την ελληνική κεφαλαιαγορά.
chartswar.com/stockbrokers-b…

2
13
1,558
Στην κορυφή της αναγνωσιμότητας. Χάρη σε εσάς!
Κάθε μέρα αφιερώνω ώρες στην έρευνα, στους αριθμούς και στην ανάλυση των αγορών. Και κάθε μέρα εσείς μου δίνετε έναν ακόμη λόγο να συνεχίζω με μεγαλύτερη όρεξη.
Για ακόμη μια φορά το άρθρο μου βρίσκεται στην πρώτη θέση των δημοφιλέστερων του Capital.gr.
Ένα μεγάλο ΕΥΧΑΡΙΣΤΩ σε όλους εσάς που με διαβάζετε καθημερινά, μοιράζεστε τα άρθρα μου και μεγαλώνετε συνεχώς αυτή την όμορφη παρέα.
Συνεχίζω με την ίδια συνέπεια. Και ακόμη μεγαλύτερες απαιτήσεις.

Η Nvidia βρίσκεται πλέον στην κορυφή των δηλωμένων χρηματιστηριακών συμμετοχών της BlackRock, με αξία 443,3 δισ. δολαρίων, σύμφωνα με το Form 13F του τρίτου τριμήνου του 2026.
Ακολουθούν η Apple με 385,3 δισ., η Microsoft με 311,4 δισ., η Amazon με 186,3 δισ., η Alphabet με 157,9 δισ. και η Broadcom με 139 δισ. δολάρια.
Η Nvidia αντιπροσωπεύει πλέον το 6,53% της συνολικής δηλωμένης αξίας, έναντι 5,77% στο προηγούμενο τρίμηνο. Η αύξηση αυτή, ωστόσο, δεν συνοδεύτηκε από αγορές. Η BlackRock μείωσε οριακά τη θέση της κατά περίπου 1,03 εκατ. μετοχές (−0,05%), ενώ η χρηματιστηριακή αξία της συμμετοχής αυξήθηκε κατά 54,7 δισ. δολάρια, κυρίως λόγω της ανόδου της μετοχής.
Αντίθετα, σημαντικές ποσοστιαίες αυξήσεις στον αριθμό των μετοχών καταγράφονται στην CrowdStrike (+322%), την Amphenol (+103%), την Bloom Energy (+33%), τη Sandisk (+23%) και την Intel (+8%).
Στην πλευρά των μειώσεων ξεχωρίζουν η Vertiv (−13%) και η Newmont (−7%), ενώ μικρότερες περικοπές εμφανίζονται σε Apple, Broadcom και JPMorgan.
Οι συμμετοχές αυτές αποτυπώνουν το αυξανόμενο χρηματιστηριακό βάρος των ημιαγωγών, των υποδομών τεχνητής νοημοσύνης, της αποθήκευσης δεδομένων και της κυβερνοασφάλειας.
Πρέπει, βέβαια, να συνυπολογιστεί ότι η BlackRock διαχειρίζεται τεράστια παθητικά χαρτοφυλάκια μέσω ETFs και άλλων επενδυτικών προϊόντων. Συνεπώς, οι μεταβολές στις συμμετοχές της δεν αποτελούν απαραίτητα αποτέλεσμα ενεργών επενδυτικών αποφάσεων.
Μία και μόνο εταιρεία αντιπροσωπεύει πλέον το 6,53% των συνολικών δηλωμένων θέσεων της BlackRock, ενώ οι τρεις μεγαλύτερες, Nvidia, Apple και Microsoft, συγκεντρώνουν το 16,78%.
Η συγκέντρωση αυτή αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία οι αποτιμήσεις των τεχνολογικών κολοσσών επηρεάζουν καθοριστικά τις επιδόσεις των μεγάλων χρηματιστηριακών δεικτών.
Η τεχνητή νοημοσύνη έχει πλέον αποκτήσει τέτοιο βάρος στα θεσμικά χαρτοφυλάκια, ώστε κάθε μεγάλη μεταβολή στις αποτιμήσεις των πρωταγωνιστών της μεταφέρεται σχεδόν αυτομάτως σε ολόκληρη την αγορά.

Η Ελλάδα, που κάποτε οι διεθνείς επενδυτές αντιμετώπιζαν περίπου σαν να είχε μεταδοτική ασθένεια, παρουσιάζεται σήμερα από τους Financial Times ως ένα απροσδόκητο επενδυτικό καταφύγιο στην Ευρώπη.
Το 2013, ο δείκτης MSCI Greece είχε απομείνει με μόλις δύο εταιρείες (τον ΟΤΕ και τον ΟΠΑΠ) και κεφαλαιοποίηση κάτω των 3 δισ. ευρώ. Έκτοτε, η αξία του έχει πολλαπλασιαστεί περισσότερο από 20 φορές.
Η χώρα ετοιμάζεται να επιστρέψει στις αναπτυγμένες αγορές, οι τράπεζες έχουν ξαναβρεί την κερδοφορία τους, οι ισολογισμοί έχουν ισχυροποιηθεί και οι ξένοι αρχίζουν να κοιτάζουν την Αθήνα με εντελώς διαφορετικό μάτι.
Το πραγματικό παράσημο είναι ότι μια χώρα που κάποτε θεωρούνταν επενδυτικός κίνδυνος συζητείται πλέον ως επενδυτικό καταφύγιο.
Όσο για εκείνους που εξακολουθούν να βλέπουν την Ελλάδα με τα γυαλιά του 2013, ας τα κρατήσουν λίγο ακόμη. Στο κάτω κάτω, κάποιος πρέπει να αγοράζει ακριβά αυτά που κάποτε ξεπουλούσε για ψίχουλα.

12
479
Ο Leopold Aschenbrenner, πρώην ερευνητής της OpenAI και ιδρυτής του hedge fund Situational Awareness, μάλλον διαπίστωσε ότι είναι ευκολότερο να προβλέπεις την εξέλιξη της τεχνητής νοημοσύνης μέχρι το 2030 παρά να διαχειρίζεσαι τη χρηματιστηριακή μεταβλητότητα του 2026.
Σύμφωνα με την τελευταία κατάθεση Form 13F στην αμερικανική SEC, η αξία των δηλωμένων θέσεων του fund σε αμερικανικές μετοχές και options περιορίστηκε από 20,24 δισ. δολάρια στις 30 Ιουνίου σε 1,58 δισ. στις 30 Σεπτεμβρίου. Μείωση 92,2%!
Για να είμαστε ακριβείς, αυτό δεν σημαίνει επενδυτική ζημιά 92,2%. Το 13F δεν αποτυπώνει το σύνολο των περιουσιακών στοιχείων ενός fund, ούτε τις short θέσεις και τα διαθέσιμά του.
Η πραγματική δοκιμασία ήρθε τον Ιούλιο. Σύμφωνα με το Reuters, το επενδυτικό χαρτοφυλάκιο κατέγραψε πτώση 67% μέσα στον μήνα, ενώ η έντονη μεταβλητότητα και οι πιέσεις ρευστότητας οδήγησαν στην πώληση του μεγαλύτερου μέρους των μετοχικών θέσεων στην Citadel του Ken Griffin.
Ο ένας περιόριζε επειγόντως την έκθεσή του στον κίνδυνο και ο άλλος εξέταζε τι μπορούσε να αγοράσει!
Micron, TSMC, CoreWeave και Sandisk μηδενίστηκαν ως κοινές μετοχικές θέσεις. Ωστόσο, στη δήλωση Σεπτεμβρίου εμφανίζονται call options σε Bloom Energy, Nebius, Sandisk και Roundhill Memory ETF.
Μάλιστα, τρεις θέσεις, SharonAI, Bloom Energy και Nebius, αντιπροσώπευαν το 73,7% της δηλωμένης αξίας. Στα options, βέβαια, η αξία αυτή αφορά τις υποκείμενες μετοχές και όχι τα πραγματικά επενδυμένα κεφάλαια.
Και σαν να μην έφταναν αυτά, μέχρι τις 16 Νοεμβρίου η SharonAI είχε χάσει 63% από τα τέλη Σεπτεμβρίου και η Nebius περίπου 55%.
Ο Aschenbrenner μπορεί τελικά να δικαιωθεί για την AI.
Μόνο που στο χρηματιστήριο μπορεί να προβλέψεις σωστά το 2030 και να σε πετάξουν έξω από το παιχνίδι το 2026.
Και τότε το μέλλον που ονειρεύτηκες θα το εισπράξει κάποιος άλλος!

Κάποτε η ΔΕΗ ήταν συνώνυμη με τους λογαριασμούς ηλεκτρικού ρεύματος.
Σήμερα αγοράζει ενεργειακά έργα στην Πολωνία και την Ουγγαρία, επενδύει σε δίκτυα οπτικών ινών και σχεδιάζει υποδομές για την Amazon Web Services.
Και όλα αυτά με στόχο λειτουργικής κερδοφορίας 2,8 δισ. ευρώ το 2027.
Η μεταμόρφωση έχει προχωρήσει αρκετά.
Το ερώτημα είναι αν η χρηματιστηριακή τιμή έχει ακολουθήσει με την ίδια ταχύτητα.
chartswar.com/2027-is-being-…
