

I'm Co-founder FINNOMENA with passion in Crypto , Stock , Mutual Fund , Wealth Management.
Thailand
Joined August 2009
- Tweets34K
- Following453
- Followers351K
- Likes1.3K
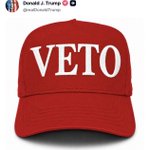




ลุงทรัมป์ โพสรูปหมวกสีแดง "VETO" ทันทีหลังพรรคเดโมแครตคว้าชัยชนะครองเสียงข้างมากทั้งสภาผู้แทนราษฎรและวุฒิสภา (Blue Wave)
ทรัมป์กำลังบอกอะไรเรา?
ต้องบอกแบบนี้ครับว่า ตามรัฐธรรมนูญสหรัฐฯ (มาตรา 1 หมวด 7) ร่างกฎหมายทุกฉบับที่ผ่านความเห็นชอบจากทั้งสภาผู้แทนราษฎรและวุฒิสภา จะต้องถูกส่งมาให้ประธานาธิบดีลงนามจึงจะมีผลบังคับใช้เป็นกฎหมาย
แต่ถ้าประธานาธิบดีไม่เห็นด้วย ก็สามารถใช้สิทธิ์ "Veto" (การยับยั้งกฎหมาย) ตีกลับร่างกฎหมายนั้นไปยังสภาคองเกรสได้ทันที
ซึ่งสภาคองเกรสจะล้างอำนาจวีโต้ (Veto Override) ได้ ก็ต่อเมื่อต้องรวบรวมเสียงโหวตให้ได้ถึง 2 ใน 3 (Supermajority) ของทั้งสองสภาเท่านั้น
ซึ่งในทางปฏิบัตินั้นเกิดขึ้นได้ยากมาก เพราะถึงเดโมแครตจะครองเสียงข้างมาก แต่ก็ไม่เกิน 2 ใน 3 อยู่ดี
---
แต่เพราะพรรคเดโมแครตจะมีอำนาจผลักดันร่างกฎหมายต่างๆ ได้เยอะขึ้นคร้บ เพราะครองเสียงข้างมากแล้ว
ตัวอย่างร่างกฎหมายก็เช่น การเพิ่มภาษีนิติบุคคล, การออกกฎหมายควบคุมสถาบันการเงิน, การเข้มงวดด้านสิ่งแวดล้อม และการจำกัด/ชะลอการสร้างโครงสร้างพื้นฐาน Data Center ของกลุ่ม Big Tech
การประกาศตัวเป็น "Mr. Veto" ของทรัมป์ คือ การส่งสัญญาณเตือนว่า ลุงแกจะใช้ปากกาของประธานาธิบดี "เซ็นตีตก (Veto) ร่างกฎหมายของเดโมแครตทุกฉบับที่ส่งเข้ามาที่โต๊ะ" เพื่อไม่ให้นโยบายของเดโมแครตมีผลบังคับใช้ได้จริง
---
สภาวะที่ไม่มีใครสั่งใครได้แบบนี้ ขยายความคือ สภาคองเกรสไม่สามารถผ่านกฎหมายใหม่ฝ่ายเดียวได้ ขณะที่ทำเนียบขาวก็ไม่สามารถผลักดันกฎหมายใหม่ผ่านสภาได้เช่นกัน
มันคือการบีบให้แกนนำพรรคเดโมแครตในสภาต้องยอมเข้ามาเจรจาประนีประนอมกับทำเนียบขาว หากต้องการผ่านงบประมาณแผ่นดินหรือกฎหมายที่จำเป็นจริงๆ เพื่อหลีกเลี่ยงภาวะชัตดาวน์ (Government Shutdown)
การโพสต์หมวก "VETO" จึงเป็นการแสดงออกเชิงสัญลักษณ์ว่า แม้รีพับลิกันจะพ่ายแพ้ในศึกเลือกตั้งกลางเทอมในสภา แต่ทรัมป์จะใช้อำนาจเด็ดขาดของฝ่ายบริหารเป็น "กำแพงขวาง" ทุกความพยายามในการเปลี่ยนแปลงนโยบายของพรรคเดโมแครตตลอด 2 ปีที่เหลือของการดำรงตำแหน่ง
เห็นความวุ่นวายรออยู่ตรงหต้าไหมครับทุกคน
สู้ๆนะครับ
Mr.Messenger รายงาน

Nasdaq Futures ร่วงหนักกว่า -2% ณ ตอนนี้ ขณะที่ตลาดหุ้นเอเชีย ก็โดนแรงเทขายหนักในทุกประเทศ
ตอนนี้ฝั่งสหรัฐฯ เริ่มกระบวนการนับคะแนนเพื่อหาผลเลือกตั้งกลางเทอมสหรัฐฯ 2026 แล้วนะครับ และยิ่งๆนับไป ตลาดก็ยิ่งคาดการณ์ว่า จะเกิด "BLUE WAVE" คือ เดโมแครต มีสิทธิยึดทั้งสภาผู้แทนฯ-วุฒิสภา
คุณก็คงสงสัย ก็ดีแล้วไม่ใช่หรอ? การที่เดโมแครตครองทั้งสภาบน และสภาล่าง ก็แปลว่า ทรัมป์จะทำอะไร ก็ทำยากขึ้น และโลกที่วุ่นวายอยู่ ณ ตอนนี้ ก็เพราะเขานี่ละ
คำตอบที่พอจะอธิบายความกังวลขอนักลงทุนทั่วโลก ณ ตอนนี้ได้ ผมมองว่า อยู่ที่เทกซัสครับ
คือ อย่างแรกก่อน ตอนนี้ ดูเหมือนรีพับลิกัน จะเสียคะแนนและที่นั่งในสภาไปมากกว่าที่ทุกคนคิด และสนามที่สำคัญต่อรีพับลิกันมาก ซึ่งที่เป็นฐานที่มั่นสำคัญเลยก็คือ สนามรัฐเทกซัสครับ
ล่าสุด Gina Hinojosa ผู้สมัครจากพรรคเดโมแครต ตอนนี้มีคะแนนนำผู้ว่าการรัฐคนปัจจุบัน Greg Abbott จากพรรครีพับลิกัน หลังนับคะแนนไปแล้วกว่าครึ่งหนึ่ง
ต้องย้อนให้ทุกคนฟังแบบนี้ว่า นับตั้งแต่ George W. Bush ชนะ Ann Richards ในปี 1994 และขึ้นดำรงตำแหน่งในต้นปี 1995 เก้าอี้ผู้ว่าการรัฐเทกซัสไม่เคยตกเป็นของพรรคเดโมแครตอีกเลยนะ และคุณ Greg Abbott ดำรงตำแหน่งมายาวนานกว่าทศวรรษแล้ว คือตั้งแต่ 2015 จนถึง ปัจจุบัน
เทกซัส สำคัญยังไงในสนามเลือกตั้ง?
1. คลังคะแนน Electoral College และสัญลักษณ์พรรครีพับลิกัน
เทกซัสมีคะแนนเสียงคณะผู้เลือกตั้ง (Electoral Votes) ถึง 40 เสียง มากเป็นอันดับ 2 ของประเทศ (รองจากแคลิฟอร์เนีย) ซึ่งในสมการการเมืองสหรัฐฯ หากพรรครีพับลิกันสูญเสียเทกซัส เส้นทางสู่การชนะเก้าอี้ประธานาธิบดีในอนาคตของรีพับลิกันแทบจะปิดตายทันทีครับ
ความพยายามเปลี่ยนเทกซัสให้เป็นสีน้ำเงิน (Turn Texas Blue) จึงเป็นความฝันสูงสุดของพรรคเดโมแครตมาหลายทศวรรษแล้ว และอาจจะสำเร็จในรอบนี้
2. ศูนย์กลางการลงทุน AI, ชิป และวิกฤตโครงสร้างพื้นฐาน Data Center
ภายใต้ผู้ว่าการรัฐ Greg Abbott เทกซัสใช้นโยบายภาษี 0% (No state income tax) และลดข้อบังคับดึงดูดบิ๊กเทคฯ เช่น Tesla, SpaceX, Samsung Foundry, Oracle และบรรดาผู้สร้าง Data Center ย้ายฐานมาตั้งที่นี่
แต่ปัญหาคือศูนย์ข้อมูล AI เหล่านี้กินไฟและน้ำมหาศาลจนส่งผลกระทบต่อโครงข่ายไฟฟ้าของเทกซัส (ERCOT) แล้วพอนโยบายของ Gina Hinojosa (เดโมแครต) ที่ชูแนวคิด "Data Center Moratorium" (สั่งระงับใบอนุญาตก่อสร้าง Data Center ชั่วคราว) พอคะแนนนำ และมีทีท่าจะชนะขึ้นมา มันเลยสร้างความวิตกให้กับนักลงทุน เพราะหากศูนย์กลางพลังงานอย่างเทกซัสปิดประตู การขยายตัวของระบบประมวลผล AI ของโลกจะเกิดคอขวดอย่างรุนแรงทันที
3. มหาอำนาจพลังงานโลก (Oil & Gas Heartland)
เทกซัสคือแอ่งน้ำมัน Permian Basin ที่ผลิตน้ำมันและก๊าซธรรมชาติเป็นสัดส่วนหลักของสหรัฐฯ นโยบายสิ่งแวดล้อมและการกำกับดูแลของฝ่ายบริหารรัฐเทกซัสจึงมีผลต่อต้นทุนพลังงานของทั้งโลกและส่งผลต่อเงินเฟ้อโดยตรง
อ่านมาถึงตรงนี้ น่าจะเห็นภาพกันมากขึ้นนะครับว่า การที่เก้าอี้ผู้ว่าการรัฐเทกซัสสั่นคลอน มันไม่ใช่แค่เรื่องการเปลี่ยนตัวบุคคล แต่หมายถึง การส่งสัญญาณการแตกร้าวของปราการสีแดง (Red Wall) และ อาจนำมาซึ่งการเปลี่ยนทิศทางนโยบายพลังงาน เทคโนโลยี และโครงสร้างพื้นฐานที่ขับเคลื่อนตลาดการเงินโลกในภาพรวมตอนนี้เลยก็ว่าได้
ตอนนี้ ตลาดเทรด After-Hours เหล่าหุ้น Big Tech อย่าง Microsoft, Amazon และ Nvidia ต่างปรับตัวลดลงในการซื้อขายนอกเวลาทำการ
หุ้น Data Center เสี่ยงสูงดิ่งนำเลย อย่างหุ้น CoreWeave ร่วงลง -6% บน Robinhood ขณะที่ SpaceX ปรับตัวลดลง -6% เช่นกัน
ส่วนมุมดี ก็มีอยู่ คือ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับตัวลดลงกว่า 4 bps ลงมาอยู่ที่ 4.904% แต่เหตุผลที่มันร่วงลงมา อาจจะไม่ดีครับ เพราะเป็นไปได้ว่า เป็นแรงซื้อสินทรัพย์ปลอดภัย (Safe Haven Flow) ก็เป็นไปได้
---
ถึงตรงนี้ ทดไว้ในใจแบบนี้ก่อนนะครับทุกคน ว่า "สิ่งที่ตลาดกลัวที่สุดไม่ใช่แค่เรื่องภาษี แต่คือ 'กฎระเบียบ' ที่อาจตัดกำลังการขยายตัวของ Data Center และ AI Buildout"
ขยายความก็คือ การที่พรรคเดโมแครตกุมเสียงสภา จะตัดโอกาสการผ่านกฎหมายลดภาษีนิติบุคคลเพิ่มเติมแน่ๆ แต่มากกว่านั้น ก็คือ อาจนำไปสู่การเพิ่มความเข้มงวดในการตรวจสอบภาคธนาคารและกลุ่มเทคโนโลยีผูกขาดมากขึ้น
จุดวัดใจนโยบายพลังงานระดับมลรัฐก็ต้องติดตาม เพราะหากมลรัฐศูนย์กลางอย่างเทกซัสสั่งพักโครงการ Data Center ชั่วคราว จะกลายเป็นคอขวดครั้งใหญ่ที่ซ้ำเติมปัญหา CapEx บานปลายของกลุ่ม Hyperscalers (Meta, Alphabet, Amazon) ที่เพิ่งรายงานตัวเลขกระแสเงินสดติดลบไปก่อนหน้าด้วย
Mr.Messenger รายงาน

ธนาคารกลางทั่วโลกซื้อสุทธิทองคำแท่งในไตรมาส 3 สูงถึง 321 ตัน ซึ่งถือว่า เร็วที่สุดตั้งแต่ปลายปี 2024 โดยจีนซื้อเพิ่ม 63 ตัน และโปแลนด์อีก 41 ตัน
แต่ราคาทองกลับร่วงเกือบ 7% ในเดือนตุลาคม หลุด $4,000 และวันนี้ (3 พ.ย.) ซื้อขายอยู่แถว 3,930 ดอลลาร์
ผู้ซื้อรายใหญ่ที่สุดของโลกกำลังกวาดทอง แต่ราคาทองกลับลง เกิดอะไรขึ้นกันแน่?
---
ต้นปีนี้ทองคำพุ่งทำสถิติสูงสุดเกิน $5,500 ตอนนี้เหลือ 3,930 ดอลลาร์
ถ้าเทียบจากจุดสูงสุดเดือนมกราคม ผมคำนวณได้ว่าลงมาราว 28-29% ส่วนเทียบจุดเริ่มต้นปี Bloomberg ระบุว่า ลงมากกว่า 8% ทำให้ปีนี้กำลังจะเป็นปีที่ทองแย่ที่สุดในรอบกว่าทศวรรษ และรายงานอีกชิ้นระบุว่าทองเสียมูลค่าไปราวหนึ่งในสี่นับตั้งแต่สงครามอิหร่านเริ่มปลายเดือนกุมภาพันธ์
แปลกไหมครับ! สงครามปะทุ เศรษฐกิจโลกวุ่นวาย ทองกลับปรับฐานเนี่ยนะ?
---
ทำไมทองไม่ทำหน้าที่ "สินทรัพย์ปลอดภัย" เหมือนในอดีต?
Bloomberg สรุปไว้ชัดว่า ปีนี้ "น้ำมันเป็นผู้ชนะการเทรดภูมิรัฐศาสตร์ ไม่ใช่ทองคำ"
กลไกมันคือสายโซ่ยาวๆ แบบนี้
1. สงครามอิหร่านดันราคาน้ำมันขึ้น
2. น้ำมันแพง ก็ไปจุดชนวนเงินเฟ้อ ตลาดเลยคาดว่าธนาคารกลางต้องขึ้นดอกเบี้ย
3. ดอกเบี้ยที่แท้จริง (หักเงินเฟ้อแล้ว) สูงขึ้น และดอลลาร์แข็ง
4. ทองคำไม่จ่ายดอกเบี้ย พอพันธบัตรให้ผลตอบแทนสูงขึ้น การถือทองเลยแพงขึ้นในเชิงโอกาส
การที่ยีลด์พันธบัตร 10 ปีสหรัฐฯ ทะลุ 5% ต่อด้วยการที่ Fed ขึ้นดอกเบี้ยเมื่อกันยายนและส่งสัญญาณขึ้นอีกรอบในเดือนธันวาคม ทั้งหมดนี้คือสิ่งที่ทองคำเกลียดที่สุดครับ
วันนี้ก็เห็นภาพชัดอีกครั้ง โดยรายงานว่า มีข่าวลือที่ยังไม่ยืนยันเรื่องความคืบหน้าการเจรจาสันติภาพสหรัฐฯ-อิหร่าน น้ำมันเลยลง แต่ยีลด์พันธบัตรดีดขึ้น ทองก็เลยถูกกดไปด้วย
เพราะสำหรับทองตอนนี้ "น้ำมันแพง = เงินเฟ้อ = ดอกเบี้ยสูง = ทองแย่" มันจึงเคลื่อนสวนทางกับน้ำมันมาหลายเดือน
---
อีกแรงกด: AI บูม ทองโดนลากไปด้วย
อีกปัจจัยที่น่าสนใจคือ เงินทุนและความสนใจถูกดึงไปที่สินทรัพย์เสี่ยงอย่างหุ้น AI และเศรษฐกิจที่ยังแข็งแรง ขณะเดียวกันบริษัทต่างๆ ก็ออกหนี้เพื่อสร้างโครงสร้างพื้นฐาน AI ในจังหวะเดียวกับที่รัฐบาลสหรัฐฯ ต้องกู้ชดเชยการขาดดุล แรงกดดันนี้ดันยีลด์ขึ้น และกดราคาทอง
มีรายละเอียดที่ผมชอบมาก คือ ทอง "ถูกลากเข้าไปมีส่วนในการเทขายของหุ้นที่เกี่ยวกับ AI" นักลงทุนขายทองระหว่างช่วงที่ตลาดโดนขายเพื่อเอาเงินสดมาปิดสถานะอื่น
หลักฐานเชื่อมโยง ก็ย้อนไปเมื่อสัปดาห์ก่อนนี้เองครับ Nasdaq ลงจากสถิติ 7.8% Intel ดิ่ง 29% Alphabet เจอวันที่แย่ที่สุด ช่วงเวลานั้นราคาทองก็ลงด้วย
เรียกง่ายๆ ว่า "ตอนตลาดตื่นตระหนก ทองถูกขายเพื่อเอาเงินสด" ไม่ใช่ที่หลบภัยอย่างที่ตำราเขียนไว้ครับ ผมนี่แทบจะฉีกตำราเทรดทองทิ้งทันทีเลย
---
แล้วธนาคารกลางล่ะ ทำไมตั้งซื้อเยอะแต่ไม่ช่วยพยึงราคาได้เลย?
ตัวเลขจาก World Gold Council (WGC) ที่ประกาศวันนี้น่าสนใจทีเดียว
- ธนาคารกลางซื้อสุทธิ 321 ตัน ในไตรมาส 3 ทำให้ยอดสะสมปีนี้ถึงเดือนกันยายนอยู่ที่ 675 ตัน (ต้นปีเริ่มช้า แต่ตอนนี้แซงปีก่อนเล็กน้อย)
- ผู้ซื้อรายใหญ่ที่เปิดเผยตัว ได้แก่ จีน 63 ตัน และโปแลนด์ 41 ตัน
- ผู้ขายรายใหญ่รายเดียวคือรัสเซีย 19 ตัน
- เกือบ 2 ใน 3 ของยอดซื้อไม่ได้ถูกเปิดเผยโดยธนาคารกลางเอง Metals Focus คำนวณแทนให้ WGC จากข้อมูลสาธารณะ สถิติการค้า และการสำรวจภาคสนาม
John Reade นักกลยุทธ์ของ WGC ให้เหตุผลว่า ราคาที่อ่อนลงอาจกระตุ้นให้ธนาคารกลางบางแห่งเร่งซื้อ และการที่ดอลลาร์แข็งก็ทำให้บางประเทศอยากเปลี่ยนสำรองบางส่วนมาเป็นทอง
เขายกตัวอย่างที่น่าคิดว่า ถ้าสมมติคุณคิดว่าดอลลาร์จะอ่อนค่าในระยะยาว และมีพันธบัตรระยะสั้นที่ครบกำหนดอยู่ คุณก็อาจอยากเอาดอลลาร์ในมือ "ที่แพง" ตอนนี้ ไปซื้อทองตอน "ที่มันถูกลง"
ธนาคารกลางไม่ใช่ตัวกำหนดราคารายวัน แต่เป็น "พื้น" ที่ประคองราคาไว้ครับ ดังนั้น อย่าตัดพ้อว่า จีนซื้อตั้งเยอะ ทำไมราคาทองไม่วิ่งซักที
---
ภาพรวมดีมานด์ทั้งหมดไม่ได้สดใสนัก
ตัวเลข WGC ไตรมาส 3 ที่เหลือบอกเรื่องเดียวกันครับ
- เครื่องประดับทองคำลดลง 17% เหลือ 313 ตัน อ่อนที่สุดในไตรมาส 3 ตั้งแต่ WGC เริ่มเก็บข้อมูลปี 2000 เพราะการเปลี่ยนแปลงภาษีในอินเดียและจีน บวกราคาแพง ทำให้คนหันไปซื้อชิ้นที่เบาลงและน้ำหนักต่ำกว่า
- ทองแท่งและเหรียญลดลง 19% เหลือ 268 ตัน แต่ในจีนกลับเพิ่ม 7% เป็น 79 ตัน ทำให้ยอดซื้อสะสมปีนี้ของจีนทำสถิติ 393 ตัน
- ผลผลิตเหมืองโต 3% ทำสถิติไตรมาส 3 ที่ 1,071 ตัน
- ทองรีไซเคิลลด 8% เหลือ 314 ตัน ต่ำสุดตั้งแต่ปี 2023
- กองทุน ETF ทองคำ ถือครองเพิ่มขึ้น 211 ตัน ทำสถิติสูงสุดตลอดกาล
จุดที่ผมสนใจ หลังอ่านสรุปรายงานก็คือ ETF ยังไหลเข้าแรงทำสถิติ และ ธนาคารกลางซื้อเยอะ แต่ราคาร่วง
มันแปลได้ว่า มีแรงขายจากอีกฝั่งที่ใหญ่พอจะกลบแรงซื้อ ซึ่งข้อมูลที่ผมพยายามหามาจนถึงตอนนี้ ยังบอกไม่ได้ว่าเป็นใครครับ
แต่ผมเดาเอานะ ว่าน่าจะเป็น Traders ในตลาดฟิวเจอร์สที่ขายตามโมเมนตัมและตามการเรียกหลักประกัน แต่ขอย้ำว่านี่คือการเดาของผมเอง
---
แล้วหลังเลือกตั้งคืนนี้ทองจะเป็นยังไง
วันนี้คือวันเลือกตั้งกลางเทอมสหรัฐฯ
ฝั่งเชียร์ทอง
- Matt Miskin ของ Manulife John Hancock มองว่า "ประวัติศาสตร์ไม่ซ้ำรอย แต่มักคล้องจอง" ถ้าปี 2027 คล้ายปี 2019 ที่สภาแบ่งขั้วหลังกลางเทอมแล้วทองพุ่ง ความอ่อนแอตอนนี้อาจกลับตัวได้ เพราะถ้าสภาแบ่งขั้ว กฎหมายเดินช้า (ลุงทรัมป์เองยังบอกว่าอาจกลายเป็น "Mr. Veto") การใช้จ่ายภาครัฐถูกจำกัด ซึ่งลดแรงกดดันให้ยีลด์ที่แท้จริงขึ้น
- Anthony Saglimbene ของ Ameriprise เตือนว่าสภาคองเกรสชุดหน้าจะรับมรดกการคลังที่ยากลำบากไม่ว่าใครชนะ การขาดดุลราว 2 ล้านล้านดอลลาร์ทำให้นักลงทุนอาจหันหาที่หลบภัยนอกพันธบัตรรัฐบาล แปลว่า ทองจะได้ประโยชน์
- Doug Daly ของ CoreCommodity Management บอกว่าเริ่มมองบวกมากขึ้นหลังทองหลุด $4,000 และ Manulife เองก็ทยอยเพิ่มสถานะแถว $4,000 ดอลลาร์ (ไม่ได้ซื้อหนัก แค่ย้ายจาก คำแนะนำ Neutral เป็น Overweight เล็กน้อย)
- Kristina Hooper ของ Man Group บอกว่า ถ้ามีข้อพิพาทผลเลือกตั้ง ทองอาจมีแรงซื้อที่หลบภัยก่อนหรือหลังการโหวต และเธอจับตาภาวะ "Stagflation" (เงินเฟ้อสูงพร้อมเศรษฐกิจอ่อน) ซึ่งเป็นสภาพแวดล้อมที่ทองมักเป็นพระเอก โดยชี้ไปที่การจ้างงานที่อ่อนตัวควบคู่กับแรงกดดันด้านราคา
ฝั่งไม่เชื่อว่าทองจะกลับมา ก็มีเหมือนกันครับ
- Roger Aliaga-Díaz ของ Vanguard มองว่า วงจรการลงทุน AI เป็นหนึ่งในวงจรที่แข็งแรงที่สุดในรอบหลายสิบปี และไม่น่าจะหยุดกะทันหัน Vanguard คาดการเติบโตของการลงทุนใน AI จะลากยาวไปจนถึงปีหน้า และถ้า Fed ยังทำหน้าที่ควบคุมเงินเฟ้อ การขาดดุลจะแปลเป็นยีลด์ที่สูงขึ้น (เป็นผลลบต่อทอง) แทนที่จะเป็นการสูญเสียความเชื่อมั่นในดอลลาร์ แต่เขาก็เปิดประตูไว้นิดๆว่า ทองจะน่าสนใจกว่ามากถ้านักลงทุนเริ่มสงสัยเรื่องความเป็นอิสระของ Fed
- John Reade ของ WGC เองก็พูดว่า สำหรับทอง "สิ่งสำคัญคือนโยบายการคลังและการเงินของสหรัฐฯ ไม่ใช่ว่าเสียงส่วนใหญ่ในสภาเป็นของพรรคไหน" และถ้าสองสภาเปลี่ยนมือ เขามองว่า เป็นการเพิ่มความเสี่ยงและความไม่แน่นอน มากกว่าจะมีผลต่อทิศทางทองโดยตรง
---
มุมมอง Mr.Messenger
ผมมองว่าราคาทองตอนนี้กำลังสะท้อนว่า ทองไม่ได้ตอบโจทย์ "ความกลัวทุกชนิด" แต่ตอบเฉพาะความกลัวบางแบบ
ถ้าความกลัว คือ สงครามที่ดันน้ำมันและดอกเบี้ย ทองไม่ช่วยครับ
แต่ถ้าความกลัว คือ "ความเชื่อมั่นในดอลลาร์และ Fed พัง" ทองถึงจะมีบทบาท
และปีนี้ตลาดเจอความกลัวแบบแรกหนักกว่า เลยเห็นทองแพ้น้ำมัน
ผมยังมองว่าทองจะยังผันผวนต่อ แต่ฐานราคาแข็งกว่าที่ตัวเลขสั้นๆ บอก เพราะธนาคารกลางซื้อเป็นประจำ (ราคาอ่อนยิ่งซื้อ) และ ETF ทำสถิติถือครอง แปลว่าเงินระยะยาวไม่ได้ทิ้งทอง
ผมเดาเอาเองนะครับว่า จุดเปลี่ยนจะไม่ใช่ผลเลือกตั้ง แต่คือ "วันที่ตลาดเริ่มสงสัย Fed" ไม่ว่าจะจากแรงกดดันทางการเมือง จากเงินเฟ้อที่คุมไม่อยู่ หรือจากการขาดดุลที่ลากให้ยีลด์ยาวพุ่งจนตลาดพันธบัตรส่งสัญญาณแตก ซึ่งช่วงเดือนที่ผ่านมาเราเห็นสัญญาณแบบนั้นอยู่เหมือนกัน
และต้องยอมรับว่าตอนนี้ทองยังไม่ถึงจุดที่ผมกล้าฟันธงว่า "ก้นเหวแล้ว" เพราะเงื่อนไขที่จะกลับตัวยังไม่ครบ ทั้ง Fed ที่ตลาดให้โอกาสขึ้นดอกเบี้ยเดือนธันวาคมราว 75%และยีลด์ที่ยังมีโอกาสขยับสูงขึ้น
ใครสนใจทองคำ อย่าคิดว่าทองคือ "ตั๋วรับประกันความรวย" แต่ให้มองเป็น "หลักประกัน" ในพอร์ต กำหนดสัดส่วนที่รับความผันผวนได้ ทยอยซื้อแบบ DCA แทนการรอจับจังหวะครับ
Mr.Messenger รายงาน

สวัสดีครับทุกคน
ฤดูประกาศผลประกอบการไตรมาส 3 รอบนี้ นอกจากเหล่า Hyperscalers และหุ้นกลุ่ม AI ที่นักลงทุนจับตากันอย่างใกล้ชิดแล้ว ก็มีหุ้นอีกกลุ่มหนึ่ง ที่หลายคนเฝ้ามองอยู่ห่างๆ นั่นคือ กลุ่มพลังงาน นั่นเองครับ
ล่าสุดวันนี้ Saudi Aramco บริษัทน้ำมันที่ทำกำไรสูงที่สุดในโลก รายงานผลประกอบการไตรมาส 3/2026 ออกมาแล้วครับ ดีกว่าที่ตลาดคาดพอสมควรเลย
กำไรสุทธิปรับปรุงอยู่ที่ 31,200 ล้านดอลลาร์ เพิ่มขึ้น 9.1% จากปีก่อน และสูงกว่าที่นักวิเคราะห์คาดไว้ที่ 30,660 ล้านดอลลาร์
กระแสเงินสดอิสระแข็งแกร่งถึง 28,200 ล้านดอลลาร์ เพิ่มขึ้นจาก 23,600 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน สวนทางกับกลุ่ม Hyperscalers บางเจ้าที่รายงานกระแสเงินสดอิสระติดลบให้เห็นกันไปบ้าง
แถมบอร์ดบริษํทยังอนุมัติจ่ายเงินปันผล 21,900 ล้านดอลลาร์ ซึ่งจะจ่ายในไตรมาส 4 ปีนี้เลย
สิ่งที่น่าสนใจที่สุดคือ งบไตรมาสที่สวยๆแบบนี้ ไม่ได้มาจากราคาน้ำมันดิบที่ปรับตัวสูงขึ้นอย่างเดียว แต่มาจากธุรกิจปลายน้ำ (Downstream) ซึ่งคือ การกลั่นน้ำมันและปิโตรเคมี
EBIT ของธุรกิจ Downstream พุ่งขึ้นถึง 10,300 ล้านดอลลาร์ หรือเพิ่มขึ้น 234% จากปีก่อน
สาเหตุหลักคือ ค่าการกลั่นและส่วนต่างราคา (Crack Spread) ที่พุ่งสูง เพราะว่า โรงกลั่นคู่แข่งอย่างรัสเซียถูกยูเครนโจมตีจนการส่งออกดีเซลลดลงอย่างมาก ประกอบกับความตึงเครียดในช่องแคบฮอร์มุซ ทำให้ราคาผลิตภัณฑ์สำเร็จรูปอย่างดีเซลและน้ำมันอากาศยานสูงขึ้นทั้งโลก
Amin H. Nasser ซึ่งเป็น CEO ของ Aramco บอกว่า ความไม่แน่นอนทางภูมิรัฐศาสตร์และการโจมตีโครงสร้างพื้นฐานพลังงานรอบๆอ่าวเปอร์เซียถือเป็นการซ้ำเติมวิกฤตอุปทานพลังงานตลอดไตรมาส 3 ที่ผ่านมา
บริษัทกำลังศึกษาการขยายคลังสำรองน้ำมันดิบในต่างประเทศและเส้นทางส่งออกทางเลือก เพื่อลดการพึ่งพาช่องแคบฮอร์มุซ และช่องแคบบับเอลมันเดบ
นอกจากนี้ Aramco ยังประกาศเข้าซื้อหุ้น 49% ใน HUMAIN บริษัท AI ของซาอุดีอาระเบีย เพื่อนำเทคโนโลยีมาใช้เพิ่มประสิทธิภาพการผลิตและการบำรุงรักษา
---
ในขณะที่หลายบริษัทเทคกำลังเผชิญกระแสเงินสดติดลบจากค่าใช้จ่าย AI ที่สูง กลายเป็นว่า Aramco กลับสร้างเงินสดได้ถึง 28,200 ล้านดอลลาร์ในไตรมาสเดียว และจ่ายปันผลเกือบ 22,000 ล้านดอลลาร์
เงินเหล่านี้เป็นแหล่งเงินทุนสำคัญของรัฐบาลซาอุดีอาระเบียและกองทุน PIF ในการขับเคลื่อน Vision 2030
เห็นผลประกอบการของ Aramco ปั๊บ ผมก็มีคำถามในหัวขึ้นมาว่า ... สุดท้ายแล้ว จากสงครามสหรัฐฯ-อิหร่านที่กำลังดำเนินอยู่ ผู้ที่ได้ประโยชน์และเสียประโยชน์แท้จริงคือใครกันแน่?
Aramco และผู้ผลิตน้ำมันรายใหญ่อีกหลายแห่งที่สามารถส่งมอบได้โดยไม่สะดุด กำลังเก็บเกี่ยวผลประโยชน์จากค่าการกลั่นที่สูงและความไม่แน่นอนของ Supply
อดคิดไม่ได้ว่า กำไรของ Aramco ไม่ใช่เรื่องบังเอิญจากวิกฤตที่เกิดขึ้น แต่อาจเป็นผลจากกการมีกลุ่มคนที่มีอำนาจและอยู่ในวงโต๊ะเจรจาแต่ไม่อยากจะรีบยุติสงคราม และทำให้ลากยาวไปให้นานที่สุด
ถามว่า ทำไปทำไม? คำตอบก็คือ เพื่อกอบโกยผลประโยชน์เข้ากระเป๋าสบายๆ
ขณะที่ผู้บริโภคทั่วโลกต้องจ่ายค่าน้ำมัน และพลังงานแพงขึ้น ประเทศผู้นำเข้าพลังงานก็แบกรับต้นทุนที่สูงขึ้น และเศรษฐกิจโลกกำลังเผชิญความเสี่ยงด้านเงินเฟ้อและห่วงโซ่อุปทานที่เปราะบาง
Mr.Messenger รายงาน

พนักงาน Microsoft จำนวน 60,000 คน ได้รับข้อเสนอลาออกโดยสมัครใจ ซึ่งคิดเป็นราว 27% ของพนักงานทั้งหมด ในสหรัฐฯ แคนาดา อังกฤษ และอินเดีย
นี่ยังไม่ใช่การเลย์ออฟแบบบังคับให้ออก แต่ผมเห็นสัญญาณก่อนพายุลูกใหญ่จะมา
และเอาจริงๆนะ Microsoft ไม่ใช่บริษัทเดียวที่ประกาศ เอาเฉพาะแค่เดือนที่ผ่านมา ชื่อที่คนไทยคุ้นหูเรียงแถวกันประกาศลดคนกันรัวๆครับ
ทำไมถึงเป็นแบบนี้ AI คือสาเหตุเดียวจริงๆ หรือเปล่า?
---
ก่อนไปคุยกันต่อ ผมพาไปดูเร็วๆก่อนว่าใครกำลังลดคนบ้าง
กลุ่มที่ประกาศชัดเจนในช่วงเดือนตุลาคมที่ผ่านมา
- Netflix ประมาณ 1,000 คน (ราว 6%) ส่วนใหญ่ฝ่ายผลิตภัณฑ์ เทคโนโลยี กฎหมาย และ HR
- Amazon ลดคนเพิ่มอีกรอบ หวยไปออกที่ฝ่าย Stores ไม่ถึง 1,000 คน และ Devices & Services ราว 250 คน รวมทั้งปี 2026 ตัวเลขเลย์ออฟทะลุ 16,000 ตำแหน่งไปแล้วครับ
- Kroger ซูเปอร์มาร์เก็ตยักษ์ใหญ่สหรัฐฯ ตัดตำแหน่งองค์กรราว 3,000 ตำแหน่งใน 3 ปี โยงกับ AI และประสิทธิภาพ
- ธนาคาร Barclays ราว 5,000 ตำแหน่ง (ราว 5%) ระบุว่า ส่วนหนึ่งมาจาก AI
- American Express ราว 3,500 ตำแหน่ง
- Volvo Cars ราว 2,500 ตำแหน่ง
- GSK ราว 1,200 ตำแหน่ง
- eBay ราว 1,000-1,100 คน (8-9%) ตามประกาศก่อนหน้าเมื่อต้นปี
- Electronic Arts ราว 400 คน พร้อมปิดสตูดิโอ BioWare
- Dropbox ราว 200 คน (คิดเป็น 9%)
กลุ่มที่เริ่มส่งสัญญาณ
- Microsoft เสนอแพ็กเกจลาออกโดยสมัครใจให้พนักงานที่มีสิทธิ์ราว 60,000 คน
หลายบริษัทบอกเหตุผลกว้างๆ ว่า "ปรับโครงสร้างเพื่อเพิ่มประสิทธิภาพ" หรือ "ใช้ AI แทนงานซ้ำๆ"
ที่น่าสังเกตคือ มันไม่ใช่แค่บริษัทเทคแล้วครับ ธนาคาร ซูเปอร์มาร์เก็ต ยา รถยนต์ เกม ครบทุกอุตสาหกรรมเลยตอนนี้
---
ล่าสุด เช้านี้ เจออีกบริษัท นั่นคือ Disney ครับ
ผมอยากเล่าเรื่อง Disney แยกต่างหาก เพราะมันบอกเราว่าการลดคนไม่ได้มาจาก AI อย่างเดียว
Walt Disney เตรียมปรับลดตำแหน่งงานหลายพันอัตรา และผู้บริหารระดับสูงให้ผู้จัดการหลายแผนกตั้งเป้าลดต้นทุนประจำปี 20% (ขอย้ำว่าเป็นเป้าลด "ต้นทุน" ไม่ใช่ลดพนักงาน 20%) ผ่านการผสมระหว่างตัดตำแหน่งงานและตัดงบดำเนินงาน
แผนกที่โดนหนักคือสถานีโทรทัศน์ (รวม ABC) สตูดิโอภาพยนตร์ (รวม Pixar) ฝ่ายกฎหมายและกิจการองค์กรระดับโลก และบางส่วนของสวนสนุก โดยปัจจุบันบริษัทมีพนักงานราว 231,000 คน และเพิ่งลดต้นทุนไปหลายพันล้านดอลลาร์ในช่วงไม่กี่ปีที่ผ่านมา
บริษัทบอกว่า เป้าหมายคือรักษาการเติบโตของกำไรต่อหุ้นให้เป็นตัวเลขสองหลักตามที่สัญญากับนักลงทุน
เหตุผลเบื้องหลังไม่ใช่ AI ครับ มันคือธุรกิจที่ "อิ่มตัว"
- ทีวีเคเบิลโดนคนเลิกดู (Cord-Cutting) เงินโฆษณาไหลออก
- สตรีมมิงเริ่มเข้าจุดอิ่มตัว แต่ต้นทุนคอนเทนต์สูงลิ่ว
- คู่แข่งอย่าง Amazon, Prime Video และ Apple TV+ มีบริษัทแม่ที่ไม่ต้องพึ่งกำไรจากคอนเทนต์เป็นรายได้หลัก
Dana Walden ประธานดิสนีย์ พูดในงาน Bloomberg Screentime ทำนองว่า บริษัทต้องประเมินโครงสร้างและขนาดองค์กรใหม่อยู่เสมอ เมื่อยักษ์เทคโนโลยีหันมาเล็งธุรกิจของพวกเขา ต้องปรับตัวเพื่อเอาชีวิตรอด
ส่วนเงินที่ประหยัดได้ บริษัทจะเอาไปลงทุนในคอนเทนต์คุณภาพสูง โครงสร้างพื้นฐานเทคโนโลยี สวนสนุก และเรือสำราญ ซึ่งเป็น Cash Cow ที่ยังสร้างเงินสดได้แข็งแรง
พูดอีกแบบคือ Disney ขยับน้ำหนักจากสิ่งที่ "คัดลอกง่ายผ่านหน้าจอ" ไปเป็นการขาย "ประสบการณ์ที่ต้องพาตัวเองไปสัมผัส" อย่างสวนสนุกกับเรือสำราญ
---
AI เป็นแค่หนึ่งในหลายเหตุผลของการปลดคน
ถ้าดูรายชื่อข้างบนแล้วแยกเหตุผล ผมเห็นอย่างน้อย 4 แรงที่ผลักพร้อมกัน
1. AI และ Automation แทนงานซ้ำๆ งานสนับสนุน เช่น Barclays, Kroger
2. ธุรกิจอิ่มตัวหรือ โดนเทคโนโลยีเปลี่ยนโครงสร้าง เช่น Disney, สื่อฮอลลีวูดทั้งวงการ (Netflix, Sony Pictures, Paramount และ Warner Bros. ก็ปรับลดคนไปก่อนหน้า)
3. ความต้องการชะลอตัว จากปัญหาเศรษฐกิจ บางบริษัทอ้างข้อนี้
4. ต้องหาเงินมาจ่ายค่า AI --> นี่เป็นมุมที่คนมองข้าม
ข้อ 4 นี่ผมคิดเองครับ ดูจากการที่ Amazon รายงานผลประกอบการ พบว่า กระแสเงินสดอิสระติดลบ 42,400 ล้านดอลลาร์ในไตรมาส 3 จากการใช้จ่ายด้าน AI และยังตั้งงบลงทุนปีนี้ไว้ 220,000 ล้านดอลลาร์ ขณะเดียวกันก็ตัดพนักงานเพิ่ม
ผมไม่ได้บอกว่า Amazon ตัดคน เพราะเอาเงินไปจ่ายค่า AI ตรงๆ (บริษัทก็ไม่ได้บอกแบบนั้น) แต่ผมมองว่า ภาพรวมมันเป็นไปในทางนั้นครับ เมื่อลงทุนด้าน AI สูง การควบคุมค่าใช้จ่ายด้านคน คือวิธีที่ง่ายที่สุดที่จะรักษาตัวเลขกำไรให้นักลงทุนเห็น
และอย่าลืมผู้ช่วย AI อย่าง Muse ของ Meta มันกำลังทำให้ธุรกิจที่พึ่งพาความขี้เกียจของลูกค้า (Consumer Inertia) ต้องเปลี่ยนตัวเอง ซึ่งหมายความว่า ที่ปรึกษา ฝ่ายบริการลูกค้า ฝ่ายขายประกัน เหล่านี้อาจเป็นกลุ่มต่อไป
---
มันยังมีอีกมิติ ที่ต้องมองอีก
เมื่อวันเสาร์ที่ผ่านมา กลุ่ม "Gen Z regelt" (แปลว่า Gen Z takes charge) จัดประท้วงพร้อมกัน 34 เมืองทั่วเยอรมนี รวมถึงเบอร์ลิน แฟรงก์เฟิร์ต และมิวนิก
พวกเขาคัดค้านการเกณฑ์ทหาร และเรียกร้องให้รัฐบาลลงทุนด้านการศึกษาและสาธารณสุขมากขึ้น ท่ามกลางค่าครองชีพที่สูงขึ้น
ส่วนใหญ่สงบ แต่แฟรงก์เฟิร์ต ศูนย์กลางการเงินของประเทศ เกิดเหตุร้านค้าอย่างน้อย 2 ร้านถูกปล้น หน้าต่างร้านค้าถูกทุบ และมีการขว้างขวดเพลิงใส่ตำรวจ ส่วนฮัมบูร์กมีสิ่งกีดขวางถูกเผา
Lina Friedrich โฆษกของกลุ่ม พูดทำนองว่าพวกเขาออกมาเพื่อต่อสู้เพื่อสันติภาพและเสรีภาพ ไม่ใช่เพื่อสงครามและการบังคับ และเน้นเรื่องกาพัฒนาสาธารณสุข ส่งเสริมการศึกษา และการกระจายความเจริญ และการเข้าถึงสวัสดิการอย่างเป็นธรรม
กระแสนี้ไม่ได้เกิดแค่เยอรมนีครับ ในเซอร์เบีย การเคลื่อนไหวของนักศึกษานำไปสู่การโค่นผู้นำผ่านการเลือกตั้ง ส่วนที่ฝรั่งเศส เราก็เห็นตั้งแต่ก่อนหน้านี้ว่า การประท้วงบานปลายเป็นจลาจลและปล้นสะดมในบางเมืองไปแล้ว
---
ผมมีไม่ได้บอกว่า ม็อบเยอรมนีประท้วงเรื่อง AI หรือการเลย์ออฟโดยตรง สิ่งที่พวกเขาพูดคือ การเกณฑ์ทหาร ค่าครองชีพ การศึกษา
แต่ถ้าวางสองภาพไว้ข้างกัน ผมเห็นรูปแบบเดียวกันครับ
คนรุ่นใหม่กำลังจะก้าวเข้าสู่ตลาดแรงงาน ในจังหวะที่บริษัทใหญ่ๆปรับลดตำแหน่งงานสนับสนุน รวมถึงตำแหน่งงานเริ่มต้นก็ลดลง พอไปรวมกับปัญหา ค่าครองชีพแพง บ้านแพง และสังคมยังเสนอทางออกแบบเดิมๆ เรื่องราวมันเลยบานปลายไปอีก
เมื่อคนหนุ่มสาวรู้สึกว่า "กติกาเก่าไม่ทำงานให้ฉันแล้ว และยังไม่มีใครลุกขึ้นมาเขียนกติกาใหม่" ความไม่พอใจก็หาทางออก บางครั้งผ่านการเลือกตั้ง (เซอร์เบีย) บางครั้งผ่านจลาจล (ฝรั่งเศส หรืออย่าง เยอรมนี)
ผมไม่ได้บอกว่าความรุนแรงถูกต้องนะครับ และทางการเยอรมนีก็เตือนไว้ว่ามีกลุ่มสุดโต่งฉวยโอกาสจากการชุมนุมด้วย
แต่ผมมองว่า ถ้าสังคม บริษัท และรัฐบาล ไม่ปรับนโยบาย และให้เส้นทางของคนรุ่นใหม่ชัดเจนขึ้น ทั้งเรื่องการศึกษา ทักษะ และงานเริ่มต้น ปรากฏการณ์แบบนี้จะไม่หยุดที่เยอรมนี
---
ตอนเด็กๆ ผมเล่นกระโดดยางกับเพื่อนๆของพี่สาว
เคยเล่นกันไหมครับ? เริ่มจากยางอยู่ระดับข้อเท้า ทุกคนกระโดดข้ามได้สบาย แล้วค่อยๆ ยกขึ้นมาที่เข่า เอว อก คอ และเหนือหัว
คนที่ฝึกต่อเนื่องก็ยังกระโดดได้ ส่วนคนที่คิดว่าฉันทำไม่ได้ ไม่ได้ฝึกต่อ ก็ติดยางตอนยกขึ้นสูง
โลกตอนนี้คือ เกมกระโดดยางที่ยางถูกยกสูงขึ้นเร็วกว่าเดิมมากๆ
AI เป็นแค่หนึ่งในแรงยกยาง ที่เหลือคือธุรกิจที่อิ่มตัวอย่างดิสนีย์ ผู้บริโภคที่เปลี่ยนพฤติกรรม ต้นทุนการลงทุนที่ทะลุเพดาน และปัญหาค่าครองชีพ รวมถึงกติกาเดิมๆที่คนรุ่นใหม่เขามองว่าไม่เอื้อกับอนาคตของเขา
ผมแอบห่วงว่า รอบของเลย์ออฟ มันจะวิ่งมาใกล้ตัวพวกเราเร็วขึ้น และแรงขึ้นกว่าที่เราเคยคิด ซึ่งแน่นอนว่า คนที่ได้ประโยชน์จะไม่ใช่คนที่เก่งที่สุดครับ แต่คือคนที่ "ปรับตัวเร็วที่สุด"
จำบทความที่ผมเขียนถึง Citizen บริษัทนาฬิกาอายุกว่า 100 ปี ได้ไหม?
Citizen เคยขาดทุนสุทธิ 25,800 ล้านเยนในปีงบ 2009 เปิดโครงการลาออกสมัครใจ 399 คนในปี 2013 และในปี 2020 วางแผนลด 550 คน แต่มีคนสมัครถึง 632 คน
สิ่งที่ทำให้ Citizen รอด คือการเอาทักษะแม่นยำที่สะสมมาไปต่อยอดสู่เครื่องจักรกลและชิ้นส่วนสำหรับอุตสาหกรรมชิป ไม่ใช่การยึดติดกับนาฬิกาอย่างเดียว
เรื่องนี้สอนเราว่า การปรับตัวไม่ใช่เรื่องใหม่ และไม่ใช่เรื่องของ AI อย่างเดียว แต่เป็นเรื่องที่ทุกยุคทุกสมัยบังคับให้เราทำ แค่ตอนนี้จังหวะมันเร็วขึ้น
---
แล้วในฐานะคนทำงานควรทำอะไรดี
ผมสรุปเป็น 5 ข้อสั้นๆ
1. เรียนรู้ AI ให้เป็นเครื่องมือของเรา - ไม่ต้องเป็นนักพัฒนา แต่ต้องใช้เป็นในงานตัวเอง
2. สร้างทักษะที่ AI ลอกเลียนยาก - การตัดสินใจ การเจรจา ความสัมพันธ์ ทักษะที่ต้องลงมือสัมผัสจริง เหมือนที่ Disney ขยับไปสวนสนุกกับเรือสำราญ
3. เก็บเงินสำรองฉุกเฉิน - อย่างน้อย 6 เดือนของค่าใช้จ่าย
4. มีรายได้หลายทาง ไม่ฝากชีวิตไว้กับนายจ้างรายเดียว
5. อัปเดตสกิลทุกปี - ไม่รอให้ถึงวันที่ประกาศลดคน
ปรับตัว พัฒนาตัวเอง และกระจายความเสี่ยงของทั้งอาชีพและพอร์ตการลงทุนนะทุกคน เพราะรอบนี้ไม่ใช่แค่ AI แต่ทุกอย่างกำลังเปลี่ยนไปอย่างรวดเร็ว
Mr.Messenger รายงาน

ดัชนี CSI 300 ของหุ้นจีนปิดลบมา 12 สัปดาห์ติดต่อกัน ถือเป็นสถิติใหม่ และเดือนตุลาคมเดือนเดียวดัชนีร่วง 8.5% แย่ที่สุดในรอบกว่าทศวรรษ
วันนี้ แบงก์ชาติจีนประชุมกับสถาบันการเงิน ตลาดเด้งขึ้นทันที CSI 300 บวก 0.8% และ Star 50 ที่เป็นหุ้นเทคบวกกว่า 3%
แต่เชื่อถอะ นักลงทุนก็ยังสงสัยกันอยู่ว่า เด้งแบบนี้ถือเป็นก้นเหวหรือแค่หยุดพักเพื่อปรับตัวลงต่อ?
---
ตัวเลขเศรษฐกิจที่ทำให้ตลาดไม่มั่นใจ
สำนักงานสถิติแห่งชาติจีน (NBS) รายงานเมื่อวันเสาร์ที่ 31 ตุลาคมว่า PMI ภาคการผลิตเดือนตุลาคมอยู่ที่ 49.3 ต่ำกว่า 50 ลดลงจาก 50.1 ในเดือนกันยายน ต่ำสุดตั้งแต่เดือนกรกฎาคม และพลาดที่ตลาดคาดไว้ราว 50
ส่วนย่อยที่น่าสนใจ ผลผลิต 49.8 คำสั่งซื้อใหม่ 49.4 กลุ่มโรงงานขนาดใหญ่ยังขยายตัวที่ 50.2 แต่ขนาดกลางลงไป 48.4 และขนาดเล็ก 47.5 พูดง่ายๆ คือยิ่งเล็ก ยิ่งเจ็บ
PMI ภาคบริการและก่อสร้างลดจาก 50.2 เหลือ 49.7 ดัชนีรวมตกจาก 50.7 เหลือ 49.7
มีจุดสว่างอยู่บ้าง ภาคการผลิตไฮเทคยังขยายตัวที่ 51.3 และอุปกรณ์การผลิตอยู่ที่ 50.6
NBS อธิบายว่า ส่วนหนึ่งมาจากการเร่งสั่งซื้อก่อนหยุดวันชาติ และสภาพแวดล้อมโลกที่ผันผวน แต่นักลงทุนดูจะไม่ซื้อคำอธิบายนี้ครับ เพราะเอาตรงๆ ตัวเลขอื่นๆที่ประกาศออกมาก็ไม่ดี
รายงานระบุว่ากำไรอุตสาหกรรมเดือนกันยายนโตช้าที่สุดของปีนี้ และบริษัทในดัชนี MSCI China ที่รายงานไตรมาส 3 พลาดเป้าตลาดเฉลี่ยราว 9% แปลว่า เศรษฐกิจยังเจอความท้าทายอยู่
---
เติมลมรอบสอง: แบงก์ชาติจีนทำอะไรบ้างวันนี้
ก่อนวันนี้ ทางการเคยพยายามมาแล้ว ทั้งกองทุน "ทีมชาติ" (National Team) ที่เข้าซื้อหุ้นตั้งแต่เดือนกรกฎาคม และการออกแนวทางกำกับให้ลดการขายเมื่อเดือนก่อน แต่จากที่คุณเห็นการเคลื่อนไหวของตลาด ก็สรุปได้ว่า "มันไม่เพียงพอ" ที่จะทำให้นักลงทุนมั่นใจได้ครับ
วันนี้ (2 พ.ย.) หลังตลาดปิด ธนาคารกลางจีน (PBOC) ประกาศว่า จะประมูลธุรกรรมสว็อปหนึ่งปีในวันอังคาร มีบริษัทหลักทรัพย์และกองทุน 31 แห่งยื่นขอโควตารวมเกิน 100,000 ล้านหยวน (ราว 15,000 ล้านดอลลาร์)
เครื่องมือนี้คือ Securities, Funds and Insurance Companies Swap Facility (SFISF) จากแผนกู้ตลาดปี 2024 ที่เปิดให้บริษัทหลักทรัพย์ กองทุน และบริษัทประกัน เอาสินทรัพย์ที่เข้าเกณฑ์ไปแลกกับสินทรัพย์สภาพคล่องสูงของแบงก์ชาติ เพื่อมีกำลังซื้อหุ้นมากขึ้น (วงเงินสูงสุดเดิม 500,000 ล้านหยวน ใช้ไปแล้ว 105,000 ล้านหยวน เป็นสองครั้งใน 2 ปี)
ข่าวจาก Cailian ยังบอกอีกสองเรื่อง คือแบงก์ชาติหารือเรื่องปรับปรุงโครงการปล่อยกู้เพื่อซื้อหุ้น และธนาคารรัฐรายใหญ่รายหนึ่งวางแผนเพิ่มโควตาปล่อยกู้ถึง 200,000 ล้านหยวน ให้บริษัทบริหารสินทรัพย์ของรัฐ 2 แห่งในกลุ่มทีมชาติ ไปซื้อหุ้น
มุมมองที่ดีก็มีอยู่ อย่างผู้จัดการกองทุน Guofulianhe วิเคราะห์ว่า Move นี้จะเป็น "สภาพคล่องส่วนเพิ่มที่สำคัญ ในจังหวะที่ตลาดขาดเงินใหม่มารับแรงขาย" และ แสดงให้เห็นว่า รัฐบาลจีนเลือกวิธีการพยุงตลาดแบบ "ค่อยเป็นค่อยไป" ไม่ได้อัดเงินก้อนใหญ่ทุกครั้งที่ตลาดดิ่ง
พอเห็นผลการประชุม เสียงในหัวผมก็ดังขึ้นมาทันทีว่า สถิติตลาดหุ้นร่วง 12 สัปดาห์ติด จะเอาแค่ข่าวว่าจะมีการอัดฉีด แล้วหวังว่า ตลาดจะกลับตัวกลายเป็นขาขึ้นทันที มันไม่ง่ายไปหน่อยหรอ?
---
ทำไมผมยังไม่ปักใจว่านี่คือจุดต่ำสุด
Bloomberg สรุปมุมมองหลักของตลาดไว้ชัดครับ ว่าการใช้เครื่องมือเดิมจากปี 2024 อาจ "ขาดแรงซื้อ" พอจะปลุกความกล้าเสี่ยงของนักลงทุน
ลองเทียบกับปี 2024 ตอนนั้นทางการประกาศชุดเดียวทั้งสองเครื่องมือใหม่ คือ ลดดอกเบี้ย และรับรองกองทุนเสถียรภาพอย่างเป็นทางการ ทำให้ตลาดดีใจและพุ่งทะยานทันที
รอบนี้เป็นการหยิบเครื่องมือเดิมมาใช้ ไม่ใช่ชุดคำสั่งใหม่
ตอนนี้เศรษฐกิจจีนอยู่ในสภาพ "ลิมโบ้" คือ แย่พอที่จะกดกำไรและความเชื่อมั่นไม่ให้ฟื้น แต่ยังแย่ไม่ถึงจุดที่จะบีบให้ผู้กำหนดนโยบายออกมาตรการแรงๆทันทีทันใด
ทำให้นึกถึงสมัยเด็กๆ ตอนที่ผมขี่จักรยานคันเก่าๆ ซึ่งยางเสื่อม และลมค่อยๆรั่วออกช้าๆ ผมก็เอาปั๊มไปสูบลมที่ร้านหัวมุมถนน ปั่นต่อได้ไม่ถึงชั่วโมงลมก็แฟบอีก
จะปั่นจักรยานต่ได้โดยไม่ต้องกลับมาเติ่มลม สิ่งที่ต้องทำคือ หาจุดรั่ว และปะมันซะ!!
นั่นจึงนำไปสู่คำถามที่สำคัญที่สุด...
แล้วรูรั่วของเศรษฐกิจจีนคืออะไร และผมคิดว่าคำตอบอยู่ที่ข่าวถัดไปครับ
---
Vanke: รูรั่วที่ใหญ่ที่สุดยังไม่ถูกปะ
China Vanke ผู้พัฒนาอสังหาริมทรัพย์รายใหญ่อันดับต้นๆของจีน รายงานขาดทุนไตรมาส 3 อยู่ที่ 8,990 ล้านหยวน ลดลงจากขาดทุน 16,100 ล้านหยวนปีก่อน
ฟังเหมือนข่าวดี แต่จริงๆ คือ "ขาดทุนน้อยลง" ไม่ได้แปลว่ากลับมามีกำไร
ตัวเลขที่เตือนผมมากกว่า
- ยอดขายล่วงหน้า (Contracted Sales) ไตรมาส 3 ลดลง 48.3%
- เงินสดลดลงเกิน 20% เหลือ 46,860 ล้านหยวน
- ขาดทุนไตรมาส 1 อยู่ที่ 5,950 ล้านหยวน (ราว 871 ล้านดอลลาร์) และครึ่งปีแรกรวมราว 2,400 ล้านดอลลาร์
บริษัทรอดมาได้ด้วยเงินกู้จาก Shenzhen Metro ผู้ถือหุ้นรายใหญ่ ที่ปล่อยกู้เกิน 30,000 ล้านหยวนในปีก่อน และเพิ่มอีกราว 4,500 ล้านหยวนปีนี้ ตามรายงานของ Briefs และมีกรอบข้อตกลงเดือนพฤษภาคมให้กู้เพิ่มได้ถึง 2,500 ล้านหยวนในปี 2026
บททดสอบถัดไปคือเดือนธันวาคม มีตั๋วเงินระยะกลางที่เคยต่ออายุไว้แล้วรวมราว 3,400 ล้านหยวนครบกำหนด ยังไม่ชัดว่า Shenzhen Metro จะอัดฉีดอีกหรือไม่
มูลค่าตลาดของ Vanke เหลือราว 5,200 ล้านดอลลาร์ตามรายงานเดือนสิงหาคม หุ้นลงมากกว่า 80% ใน 5 ปี
และไม่ได้มีแค่ Vanke ครับ Bloomberg ระบุว่า ตลาดหุ้นกู้จีนวันนี้ ไปกังวลเรื่องหนี้ของ Zhuhai Huafa Group ผู้พัฒนาอสังหาฯ ของรัฐอีกราย คงต้องตามกันต่อว่า นี่จะกลายเป็นรูรั่วอีกจุดที่เพิ่งโผล่มาซ้ำเติมปัญหาเดิมอีกหรือเปล่า
---
แล้วทั้งหมดนี้ มันเกี่ยวกับตลาดหุ้นยังไง
ผมมองว่าทุกข่าวคือภาพเดียวกัน
PMI บอกว่า อุปสงค์ในประเทศอ่อน กำไรบริษัทไม่ดี Vanke บอกว่าอสังหาฯ ยังไม่พ้นก้นเหว และตลาดหุ้นสะท้อนทั้งสองเรื่องออกมา แบงก์ชาติเลยต้องเติมลมยางให้จักรยานที่ชื่อว่า "จีน" ยังขี่ไปได้ต่อ
อีกเรื่องหนึ่งที่ต้องพูดถึงด้วย ก็คือ หุ้นเทคและ AI ของจีนถูกขายหนักด้วยเช่นเดียวกัน
โดย Bloomberg ระบุว่าตลาดหุ้นจีนซบเซาตั้งแต่ฤดูร้อนจาก "เศรษฐกิจอ่อนแอและความสงสัยเรื่องกำไร AI" ขณะที่ตลาดโลกอื่นๆ เคยพุ่ง และมีรายงานว่าการถอยของนักลงทุนจาก AI ทั่วโลกก็ลามมาถึงจีนด้วย
น่าสนใจนะครับ เดือนตุลาคมเราเพิ่งเห็นข่าวว่า ช่องว่างโมเดล AI สหรัฐฯ-จีน หดเหลือ 3% แต่หุ้นจีนกลับโดนขายหนักที่สุดในกลุ่มนี้ ซึ่งแปลว่า "โมเดลเก่ง" กับ "หุ้นขึ้น" ไม่ใช่เรื่องเดียวกันเสมอไป
มีนักวิเคราะห์บางคนบอกว่าการขายครั้งนี้เข้าข่าย "Oversold" โดยอธิบายเหตุผลว่า จริงๆแล้วภาคการส่งออกยังทนทาน และราคาบ้านในเมืองใหญ่เริ่มฟื้นมาได้ซักพักแล้ว ซึ่งเราก็ต้องชั่งน้ำหนักดีๆเหมือนกัน
---
มุมมอง Mr.Messenger
ผมเดาไว้ตอนเช้าว่าการประชุมวันนี้จะออกมาเป็นการขยายเครื่องมือปล่อยกู้ซื้อหุ้นเดิม ซึ่งถูกไปครึ่งหนึ่ง เพราะมันเป็นเครื่องมือเดิมจริง
แต่ที่ผมประเมินต่ำไปคือขนาด วงเงินสว็อปที่ยื่นขอเกิน 100,000 ล้านหยวนในวันเดียว และโควตา 200,000 ล้านหยวนสำหรับทีมชาติ ใหญ่กว่าที่ผมคาด
แต่ถึงอย่างงั้น ผมก็มองว่า นี่คือ "การซื้อเวลา" มากกว่า "การกลับเทรนด์" เพราะปัญหาจริงคือ กำไรบริษัท กับ วิกฤตในอสังหาฯ ไม่ใช่เรื่องสภาพคล่องที่หายไป
ตลาดหุ้นจีน อาจจะเด้งต่ออีกระยะ เพราะทางการประกาศชัดว่าจะทำจนกว่าจะได้ผล และ PMI อ่อนยังจุดกระแสเดิมพันเรื่องการลดดอกเบี้ย PBOC อีกด้วย แต่ถ้ากำไรไตรมาสหน้ายังไม่ฟื้น หรือ Vanke สะดุดในเดือนธันวาคม แรงเด้งนี้จะไม่ยั่งยืนครับ
และอีกมุมที่อยากให้จับตา คือการเมืองระหว่างประเทศ เส้นตายสงบศึกการค้าสหรัฐฯ-จีนวันที่ 10 มกราคม 2027 กำลังใกล้เข้ามา เศรษฐกิจจีนที่อ่อนแบบนี้ทำให้ปักกิ่งมีอำนาจต่อรองน้อยลง
ใครถือกองทุนหุ้นจีนหรือหุ้นจีน อย่าเพิ่งรีบเพิ่มน้ำหนักเพียงเพราะข่าวพยุงตลาด ให้ดูกำไรบริษัทจริง และเช็กสัดส่วนที่ผูกกับอสังหาฯ ในพอร์ตให้ดีนะครับ
Mr.Messenger รายงาน
32% คือคะแนนนิยมของลุงทรัมป์ในโพล Reuters/Ipsos และ CNN ล่าสุด ซึ่งถือว่าต่ำสุดเป็นประวัติการณ์ ก่อนวันเลือกตั้งกลางเทอมแค่ 2 วัน
คะแนนด้านเศรษฐกิจใน CNN เหลือ 27% และด้านเงินเฟ้อเหลือแค่ 23%
Wallstreet ดูเหมือนจะรู้ดีว่าเดโมแครตน่าจะคว้าสภาผู้แทนฯ แต่คำถามที่ใหญ่กว่าไม่ใช่ "ใครชนะ" แต่คือ "ตลาดพร้อมแล้วจริงหรือเปล่า?"
---
ผมมองว่า การเลือกตั้งกลางเทอมครั้งนี้สำคัญกว่าที่หลายคนคิดนะครับ
วันอังคารที่ 3 พฤศจิกายนนี้ ชาวอเมริกันจะเลือกสภาผู้แทนราษฎรทั้ง 435 ที่นั่ง และราว 1 ใน 3 ของวุฒิสภา
เรื่องนี้ไม่ได้จบแค่ในอเมริกา เพราะเรื่องที่ทรัมป์กุมอำนาจการตัดสินใจอยู่ตอนนี้ มันคือเรื่องที่กระทบทั้งโลก ไม่ว่าจะเป็นเรื่อง สงครามอิหร่าน, ราคาน้ำมัน สงบศึกการค้ากับจีนที่ต่อไปถึงวันที่ 10 มกราคม 2027, ค่าเงินดอลลาร์, เฟดและดอกเบี้ย รวมถึงยีลด์พันธบัตรที่เพิ่งแตะ 5% กว่า รวมถึงเรื่องกฎระเบียบ AI ที่เป็นประเด็นล่าสุด
สำหรับตัวลุงทรัมป์เอง มันสำคัญเพราะสภาผู้แทนฯ คือ ด่านที่คุมสองอย่างที่ประธานาธิบดีเกลียดที่สุด คือ "อำนาจควักกระเป๋า" (งบประมาณ) กับ "อำนาจเรียกสอบ"
ถ้าเดโมแครตคุมสภาล่าง พวกเขาจะได้อำนาจออกหมายเรียกสอบสวนรัฐบาล และมีแต้มต่อรองเรื่องงบประมาณ นักวิเคราะห์บางส่วนเล็งไปถึงขั้นว่า อาจเปิดทางเริ่มกระบวนการถอดถอนได้ ซึ่งก็ขึ้นอยู่กับว่า เดโมแครตจะได้ที่นั่งในสภาพไปมากน้อยแค่ไหน
ในกลไกสภา ทรัมป์ยังมีสิทธิ์วีโต้ แต่การจะล้มวีโต้ต้องใช้เสียง 2 ใน 3 ทั้งสองสภา ซึ่งก็ยังดูยากอยู่ดี
พูดง่ายๆ คือ ถ้าเดโมแครตชนะแค่สภาล่าง "ก็ขัดขวางได้ แต่ยังไม่ถึงขั้นยึดอำนาจ" ไปเลยครับ
---
แล้วตอนนี้คะแนนเสียงเป็นยังไงบ้าง
ตัวเลขที่ผมรวบรวมมา (ขอย้ำว่าต่างกันตามแหล่งและวิธีคำนวณ)
- โพลทั่วประเทศ (Generic Ballot) ช่วงต้นเดือนตุลาคม เดโมแครตนำราว 8-10 จุด ล่าสุด Tufts/YouGov (27 ต.ค.) ให้เดโมแครตนำ 12 จุด (52 ต่อ 40) ส่วน Harvard/Harris (26 ต.ค.) นำแค่ 4 จุด
- โอกาสชนะสภาคองเกรสของเดโมแครต โมเดลต่างๆ ให้อยู่ที่ราว 83-98% ตลาดพยากรณ์ Kalshi ให้ราว 91-93%
- วุฒิสภา แข่งขันกว่ามาก ราว 63-88% ตามโมเดล Kalshi ให้ราว 65% ส่วน Polymarket ให้เดโมแครตคว้าทั้งสองสภา 66% และรีพับลิกันรักษาไว้ทั้งสองสภาแค่ 8% เท่านั้น
ตัวเลขที่น่าสนใจมากๆก็คือ CNN รายงานว่า คะแนนนิยมลุงทรัมป์ในหมู่รีพับลิกันเอง เหลือ 74% จาก 88% เมื่อเดือนกุมภาพันธ์ 2025 และโพล Reuters/Ipsos ชี้ว่าฝั่งเดโมแครต 46% "ตื่นเต้นมาก" กับการเลือกตั้ง เทียบกับผู้สนับสนุนฝั่งรีพับลิกันแค่ 30%
นั่นเท่ากับว่า ฐานเสียงของตัวทรัมป์เองยังแผ่วลงเลย
---
นโยบายอะไรไปต่อได้ อะไรจะติดขัด?
ผมแยกเป็น 2 กลุ่มตามหลักตรรกะง่ายๆ คือ "สิ่งที่ลุงทรัมป์ทำเองได้" กับ "สิ่งที่ต้องง้อสภา"
กลุ่มที่ไปต่อได้ (ใช้อำนาจฝ่ายบริหาร)
- คำสั่งฝ่ายบริหาร ตัวอย่างล่าสุดคือ คำสั่งผ่อนกฎดีเซลย้อมสีแดงที่ทรัมป์ประกาศไปเมื่อเดือนก่อน
- ภาษีนำเข้าภายใต้กฎหมายมาตรา 232 และ 301 ซึ่งไม่มีวันหมดอายุตามกฎหมาย ส่วนมาตรา 122 (เพดาน 15% อยู่ได้ 150 วัน) หมดไปแล้วเมื่อ 24 กรกฎาคม และศาลสูงสุดตัดสินเมื่อ 20 กุมภาพันธ์ 2026 ด้วยคะแนน 6 ต่อ 3 ว่า IEEPA ใช้เก็บภาษีนำเข้าไม่ได้ ขณะที่การคืนเงินภาษีที่เก็บไปแล้ว (สถาบันวิจัยแห่งหนึ่งประเมินเกิน 160,000 ล้านดอลลาร์) ถูกส่งกลับไปให้ศาลล่างตัดสิน
- นโยบายต่างประเทศ รวมถึงการเจรจาและการโจมตีอิหร่าน ซึ่งเป็นอำนาจฝ่ายบริหารเป็นหลัก
กลุ่มที่เริ่มมีปัญหา (ต้องผ่านสภา)
- กฎหมายภาษีหรือแพ็กเกจเร่งรัดงบประมาณรอบสอง รายงานช่วงต้นปีระบุว่า Reconciliation รอบสองเลือนรางลงมาก
- แผนปฏิรูปสุขภาพและกฎหมายตรวจคนเข้าเมืองที่ Roll Call ระบุว่าเป็นวาระที่ค้างมานาน
- และที่สำคัญ ก็คือ "งบประมาณ" ซึ่งนี่คือสนามรบแรกหลังเลือกตั้งกลางเทอมครับ โดยงบรัฐบาลจะหมดวันที่ 11 ธันวาคม และตามการพยากรณ์ของ The Political Group มีโอกาสปิดหน่วยงานรัฐราว 27% (ย้ำว่าเป็นเพียงการคาดการณ์) โดยมีเรื่องสุขภาพและเครดิตภาษี ACA เป็นหัวใจที่เดโมแครตจะต่อรอง
อีกเรื่องที่ผมอยากให้จับตาคือ Fed รอบล่าสุด (28 ต.ค.) Kevin Warsh คงดอกเบี้ย 3.75-4% ด้วยคะแนน 10 ต่อ 2 โดยสองเสียงที่ไม่เห็นด้วย (Lisa Cook และ Beth Hammack) ต้องการ "ขึ้นดอกเบี้ย" ไม่ใช่ลด ขัดกับสิ่งที่ลุงทรัมป์ต้องการ
---
ตลาดทุนตอนนี้เป็นอย่างไร (ก่อนเข้าวันเลือกตั้ง)
อย่างที่ทุกคนเห็นสภาพครับ ว่าภาพมันไม่สวยอย่างที่หลายคนคิดครับ
วันศุกร์ที่ 30 ตุลาคม S&P 500 ปิดที่ 7,580.07 (-1.82%) Nasdaq ปิดที่ 25,437.00 (-2.86%) Dow ลง 1.09% และ Russell 2000 ลง 1.66% เป็นวันที่แย่ที่สุดของ S&P 500 นับตั้งแต่เดือนมิถุนายน
ตัวจุดชนวนคือ Intel ที่ดิ่งราว 29% หนักสุดตั้งแต่ยุค 1970 หลังแนะนำกำไรอ่อน กับ Amazon ที่ผลประกอบการไตรมาส 3 พลาดเป้า กระแสเงินสดอิสระติดลบ 42,400 ล้านดอลลาร์ จากการใช้จ่ายด้าน AI และยังคงประมาณการ Capex ปีนี้ไว้ 220,000 ล้านดอลลาร์ ก่อนหน้านั้นหนึ่งวัน Alphabet ก็ร่วงเกิน 12% ในวันเดียว เป็นวันแย่ที่สุดของบริษัทอีกด้วย
ผลคือ Nasdaq ลงมาจากสถิติสูงสุดวันที่ 6 ตุลาคมราว 7.8% และมูลค่าหุ้นเทคหายไปกว่า 1 ล้านล้านดอลลาร์ ทั้งหมดนี้ในเวลาไม่ถึงเดือน
สรุปทั้งเดือนตุลาคม S&P 500 -0.94% Nasdaq -5.3% แต่ Dow +1.7% แต่ถ้าให้มองในแง่ดีก็คือ ตั้งแต่ต้นปี S&P 500 ยังบวกราวๆ 10%
ส่วนเรื่องที่ตลาดคิดเกี่ยวกับการเลือกตั้ง ถ้าดูจาก Options ของ S&P 500 บอกว่า วันที่ 4 พฤศจิกายนจะผันผวนราว 1.2 เท่าของวันปกติ สูงกว่าปกติ 20% ใกล้เคียงกลางเทอมครั้งก่อน และราวครึ่งหนึ่งของการเลือกตั้งประธานาธิบดี
... แสดงว่า ตลาดไม่ได้กังวลกับผลการเลือกตั้งรอบนี้สินะ คุณคงคิดแบบนั้น
แต่ความเสี่ยงที่ตลาดไม่ได้ตีราคาไว้ ก็มี ยกตัวอย่างเช่น หากทรัมป์ไม่ยอมรับผลคะแนน หรือ มีเหตุการณ์ที่ทำให้ "การนับคะแนนล่าช้า" ซึ่งเคยเกิดขึ้นเมื่อปี 2022 ตอนนั้น ผลวุฒิสภาสุดท้ายรู้เอาเดือนธันวาคม ปี 2020 ยืดไปถึงมกราคมปีถัดไป
---
หลังวันที่ 3 พฤศจิกายน นักลงทุนจะเจอกับอะไร (ผมแยกเป็น 4 เรื่อง)
1. ประวัติศาสตร์ไม่ได้ตอบชัด
ฝั่งหนึ่งบอกว่ารัฐบาลแบ่งขั้ว (Gridlock) เป็นผลดี โดย Morgan Stanley ระบุว่า S&P 500 เพิ่มเฉลี่ยราว 23% ในปีปฏิทินถัดจากกลางเทอมเมื่อสภาแบ่งกันคุม และราว 16% เมื่อเดโมแครตคุมทั้งสองสภา
แต่ข้อมูลของ Natixis (ผ่าน TradingKey) ให้ผลตรงข้าม คือเฉลี่ย 4.8% ภายใต้รัฐบาลแบ่งขั้ว เทียบกับราว 11-12% เมื่อพรรคเดียวคุมหมด
สองชุดข้อมูลนี้สวนกัน แปลว่าอย่าเชื่อสถิติเดียวเป็นเหตุผลซื้อขายครับ
2. Morgan Stanley ชี้ว่าวัฏจักรธุรกิจสำคัญกว่าพรรค
ผมเห็นด้วยครับมากๆครับ ตอนนี้ตลาดไม่ได้ตกเพราะการเมือง แต่ตกเพราะ กำไร และกระแสเงินสดอิสระของกลุ่มเทค AI ที่ถูกตั้งคำถาม กับยีลด์ที่สูงขึ้นมาเรื่อยๆจากเงินเฟ้อ
3. ผลกระทบรายกลุ่ม
- ถ้าเดโมแครตกวาด Man Group มองว่าหุ้นสุขภาพและค้าปลีกน่าจะได้ประโยชน์ ส่วนตลาดทุน เช่น วาณิชธนกิจและโบรกเกอร์ อาจถูกกดดัน State Street ก็เตือนกลุ่มอุตสาหกรรมและการเงินด้วยทำนองเดียวกัน
- Schwab เตือนว่าสภาล่างเดโมแครตอาจนำไปสู่การเผชิญหน้าเรื่องงบและเพดานหนี้ ซึ่งเป็นเรื่องที่ตลาดพันธบัตรไม่ชอบเลย ขณะที่ยีลด์อยู่ในระดับนี้ จึงยิ่งอันตรายขึ้นไปอีก
- Evercore ISI ชี้ว่าการไต่สวนเรื่อง AI ในสภาอาจกลายเป็นความเสี่ยงต่อตลาด โดยระบุ Nvidia และ Amazon ไว้ ซึ่งต่อเนื่องจากที่สภานิวยอร์กเพิ่งเรียกบริษัท AI ไปให้การเมื่อต้นเดือนตุลาคมที่ผ่านมานี้เอง
4. ตัวแปรเรื่องจังหวะ
หลังเลือกตั้งมีเส้นตายเรียงกันเป็นแถว งบรัฐบาล 11 ธันวาคม การประชุม Fed เดือนธันวาคมที่ตลาดคาดว่าอาจขึ้นอีก 25 bps และ ต่อด้วยสงบศึกการค้ากับจีน ขยายเส้นตายถึง 10 มกราคม 2027
---
มุมมอง Mr.Messenger
ผมมองว่าตลาดตอนนี้เหมือนเด็กๆ เล่นเก้าอี้ดนตรีครับ ทุกคนวิ่งรอบเก้าอี้ตามเสียงเพลง ที่ผ่านมาเพลงยังสนุก และเก้าอี้ ยังมีหลายตัวให้นักลงทุนลงไปนั่ง (AI Boom, กำไรเทค) พอตอนนี้ เก้าอี้เริ่มถูกเอาออก เหลือน้อยลงเรื่อยๆ นักลงทุนที่เคยเต้นสนุกๆ ตอนนี้ จ้องเก้าอี้แต่ละตัว เดินชิดและเบียดกันสุดๆ เพราะกลัวตกเก้าอี้กันแล้ว (ดูจากแรงขายใน Intel, Amazon, Alphabet ได้)
วันที่ 3 พฤศจิกายนไม่ใช่รอบสุดท้ายของเก้าอี้ดนตรีหแน่ๆครับ แต่มันจะเป็นช่วงที่นักลงทุน จะเริ่มเปลี่ยนเปลี่ยนจังหวะวิ่งวนรอบเก้าอี้ ไม่เต้นมั่วๆสนุกกับเพลงเหมือนรอบแรกๆ
...แต่เตือนไว้ก่อนว่า เพลงสุดท้ายจะมาจริง ก็ตอนที่ตัวเลขกำไรเทคเริ่มหดตัว ยีลด์ทะลุกลับ 5% น้ำมันพุ่งทำ New High ... แบบนี้น่ากลัว
ความน่าจะเป็นของผล
- เดโมแครตกวาดสองสภา โอกาสเกินครึ่งครับ แต่บนวุฒิสภา ไม่ง่ายเพราะโครงสร้างวุฒิสภารีพับลิกันยังได้เปรียบ และเลือกรอบนี้ แค่ 1 ใน 3 ของที่นั่งทั้งหมด
- โอกาสจะแบ่งขั้ว เดโมแครตคุมสภาล่าง รีพับลิกันคุมวุฒิสภา ราว 40%
- ส่วนโอกาสที่รีพับลิกันรักษาไว้ทั้งสองสภา ผมว่า ต่ำ 10% ครับ
ทิศทางตลาดหุ้นที่ผมคิดว่าน่าจะเป็น
- ระยะสั้น (วันที่ 4-6 พ.ย.) ผลจะไม่ใช่ตัวทำลายตลาด เพราะราคาสะท้อนผลไว้พอสมควรแล้ว และตลาดเพิ่งลงมา 7.8% ผมมองว่ามี Relief Rally ถ้าผลชัดเจนและไม่ล่าช้า โดยหุ้น Healthcare และค้าปลีกน่าจะนำ ขณะที่กลุ่ม Financial ก็อาจตามหลังมา
- ถ้าผลล่าช้าหรือวุฒิสภาไปตัดสินเดือนธันวาคม ความผันผวนจะสูงขึ้น ซึ่งเป็นความเสี่ยงที่ผมกลัวที่สุด เพราะตลาดอยู่ในภาวะเปราะบางอยู่แล้ว ต่กปัญหาอื่นๆที่เล่ามา
- ระยะกลาง (พ.ย.-ธ.ค.) การเมืองจะถูกกลบด้วย 3 เรื่อง คือกำไรเทค/AI ยีลด์พันธบัตร 10 ปีที่ราว 5% และการประชุม Fed เดือนธันวาคม ตลาดหุ้นน่าจะยังพอทรงตัวได้อยู่
อ้าว แล้วทำไมเขียนไว้ตั้งแต่ต้นว่า เลือกตั้งครั้งนี้คือจุดเปลี่ยน?
เพราะนี่คือจุดที่ลุงทรัมป์เปลี่ยนจาก "ประธานาธิบดีที่มีสภาสนับสนุน" เป็น "ประธานาธิบดีที่ต้องปกครองด้วยคำสั่งฝ่ายบริหาร"
ผมคาดว่าเขาจะใช้ Executive Order รัวๆ ตัวอย่าง ภาษี Section 232/301 รวมถึงการกดดัน Fed และนโยบายต่างประเทศมากขึ้น ซึ่งแปลว่าความไม่แน่นอนจะยิ่งสูงขึ้น
ส่วนด้านสภา กฎหมายใหญ่ๆ จะติดขัดมากขึ้น ตรงนี้ตลาดอาจชอบ เพราะเสี่ยงน้อยลงที่จะเจอนโยบายขาดดุลก้อนใหญ่ แต่ก็อาจไม่ชอบเมื่อเจอการต่อรองงบที่ลากไปถึงขอบเหว
ผมฟันธงว่าสิ่งที่ตลาดควรกลัวไม่ใช่ผลเลือกตั้งเอง แต่คือเรื่อง "ถ้าผลดีขึ้นแล้ว ตลาดยังไม่ขึ้นล่ะ" เพราะนั่นแปลว่าปัญหาจริงคือ AI และ Bond Yield ไม่ใช่ปัญหาการเมือง
จุดที่ต้องจับตาหลังจากนี้
- วันที่ 11 ธันวาคม (งบรัฐบาล) ดูว่าเดโมแครตที่ชนะสภาล่างจะใช้เป็นเครื่องต่อรองหรือไม่ โดยเฉพาะ ACA และ Medicaid
- ผลกำไรเทคและการใช้จ่าย AI ถ้าบริษัทเทคมีปัญหาเรื่องกระแสเงินสดเพิ่ม ต่อจาก Intel/Amazon/Alphabet การเมืองจะกลายเป็นเรื่องรองทันที
- การประชุม Fed เดือนธันวาคม ถ้าน้ำมันค้างสูง เฟดขึ้นดอกเบี้ยสู้เงินเฟ้อ และตลาดไปเชื่อว่า ต้องขึ้นไป จะดันบอนด์ยีลด์กลับไปใหม่
- และสุดท้าย 10 มกราคม 2027 เส้นตายสงบศึกการค้าจีน ถ้าลุงทรัมป์ผลเลือกตั้งไม่ดี เขามีแรงจูงใจจะใช้ท่าทีแข็งกร้าวกับจีนเพื่อกู้คะแนนกลับมา
อย่าเอาพอร์ตทั้งหมดไปเดิมพันกับผลเลือกตั้งนะทุกคน ทยอย DCA เก็บเงินสดไว้ส่วนหนึ่ง และจัดสัดส่วนหุ้น AI ให้ใหญ่แค่เท่าที่รับขาลงได้จริง เพราะรอบนี้ตลาดอาจไม่ได้ขึ้นกับว่าใครชนะ
Mr.Messenger รายงาน

ตอนนี้ผมอยู่ฮ่องกง แต่พรุ่งนี้เที่ยงตรง ผมอยู่ สยามพารากอน !!
พบงานสัมมนาในหัวข้อ “From Knowledge to Action ลงทุนยังไงให้มั่นใจ?” ที่งาน INVESTOPIA 2026 ครับ
จะมาชวนคุยให้ทุกคนฟัง ว่าเราจะเอาความรู้ที่มีมาต่อยอดเป็นแผนการลงทุนได้ยังไง ตั้งแต่การตั้งเป้าหมาย เลือกแนวทางลงทุน ไปจนถึงการเริ่มต้นด้วยเงินจำนวนที่เหมาะสม เพื่อให้ทุกการตัดสินใจมีความมั่นใจมากขึ้น
ใครว่างแวะมาฟังได้ที่ NEXTOPIA ชั้น 5, Siam Paragon
งานเข้าร่วมฟรี มีกิจกรรมสนุก ๆ ให้เล่นด้วย
แจกันๆ 😄
🚨 ดัชนี NASDAQ ทรุดหนักวันเดียว -2.9% ปิดฉากเดือนที่เลวร้ายที่สุดในรอบกว่าปีครึ่ง
ตลาดหุ้นสหรัฐฯ ปิดการซื้อขายวันศุกร์สุดท้ายของเดือนตุลาคม 2026 ด้วยแรงเทขายอย่างหนักในกลุ่มเทคโนโลยีและ AI ฉุดให้ดัชนี NASDAQ Composite ดิ่งลง -2.9% ปิดที่ 25,437.00 จุด
ส่งผลให้ภาพรวมตลอดทั้งเดือนตุลาคม NASDAQ ทรุดตัวลงมากกว่า -5% ทำสถิติเป็น เดือนที่ย่ำแย่ที่สุดนับตั้งแต่เดือนมีนาคม 2025
ขณะที่ดัชนี S&P 500 ร่วงลง -1.8% สู่ 7,579.97 จุด (ติดลบ -0.9% ในเดือนนี้)
สวนทางกับดัชนีบลูชิพ Dow Jones ที่ปรับลดลง -1.1% สู่ 51,771.14 จุด แต่ตลอดเดือนตุลาคมยังสามารถบวกสวนตลาดขึ้นมาได้ +1.7% จากการหมุนเงินเข้าสู่หุ้นกลุ่มปลอดภัยและพลังงาน
---
📌 1. ชำแหละงบ 2 ยักษ์ใหญ่ที่ซ้ำเติมตลาด: Amazon & Intel
แรงเทขายหลักในวันศุกร์ถูกจุดชนวนจากผลประกอบการที่น่าผิดหวังของยักษ์ใหญ่ด้านอีคอมเมิร์ซและชิปประมวลผล:
* Amazon ร่วงลงกว่า -5.6% หลังรายงานผลงานไตรมาส 3 พลาดเป้าทั้งรายได้และกำไร แม้ธุรกิจคลาวด์ AWS จะเติบโตด้วยอัตราที่เร็วที่สุดในรอบ 5 ปีก็ตาม
แต่สิ่งที่สร้างความตกใจให้ตลาดคือ กระแสเงินสดอิสระ (FCF) ที่ติดลบเพิ่มขึ้นอย่างก้าวกระโดด จากการเร่งขยายงบลงทุน (CapEx) ด้าน AI อย่างมหาศาล โดยบริษัทยังคงยืนยันเป้างบลงทุนทั้งปี 2026 ไว้สูงถึงเกือบ $220,000 ล้านดอลลาร์
* Intel ราคาหุ้นทรุดตัวลงอย่างรุนแรงถึง -29% ในวันเดียว (และปรับตัวลดลงมากกว่า -40% ในรอบ 1 เดือนที่ผ่านมา) จากการเปิดเผยคาดการณ์ไตรมาส 4 ที่ย่ำแย่กว่าที่ตลาดประเมินไว้มาก อันเป็นผลจาก demand ชิปสำหรับ PC ที่ซบเซาหนัก ผนวกกับปัญหาคอขวดในห่วงโซ่อุปทานสำหรับการผลิตชิป Data Center
---
🧠 2. สรุปภาพรวมงบ "Magnificent 7": ยุคเผาเงินสด กำลังทำลายความเชื่อมั่นตลาด
ตลอดฤดูกาลรายงานงบไตรมาส 3 กลุ่มบิ๊กเทคฯ Hyperscalers ต้องเผชิญกับการตรวจสอบอย่างเข้มงวดจากวอลล์สตรีทเรื่องความคุ้มค่าของการลงทุน (ROI):
* Meta Platforms: สร้างแรงกระแทกเป็นรายแรกหลังโชว์กระแสเงินสดอิสระติดลบเป็นครั้งแรกในรอบกว่า 10 ปี พร้อมประกาศแผนระดมทุนผ่านการออกหุ้นคลาสใหม่เพื่อหาเงินไปซื้อชิปและสร้าง Data Center
* Alphabet: หุ้นเผชิญกับวันที่เลวร้ายที่สุดเป็นประวัติการณ์ (ร่วงวันเดียวกว่า -12.6% มาร์เก็ตแคปหายไปเกือบครึ่งล้านล้านดอลลาร์) จากการที่ฟีเจอร์ AI Search สร้างรายได้ต่อการค้นหาได้ช้ากว่าเดิม สวนทางกับ CapEx ที่พุ่งแตะ $51.4 พันล้านดอลลาร์
* Microsoft: กลายเป็นผู้รอดชีวิตเพียงหนึ่งเดียวที่คุม CapEx ได้ดีจน FCF ยังเป็นบวกมหาศาล และ Azure โตถึง 48% แม้จะต้องออกหุ้นกู้วงเงิน $25 พันล้านดอลลาร์เพื่อสนับสนุนการขยาย AI ก็ตาม
---
🚨 3. วิกฤตประวัติศาสตร์โลกคริปโต: Binance โดนแฮกทะลุ $6.3 พันล้านดอลลาร์
ความตื่นตระหนกในตลาดสินทรัพย์เสี่ยงทวีความรุนแรงขึ้น จากการโจมตีทางไซเบอร์ครั้งใหญ่ที่สุดในประวัติศาสตร์คริปโตเคอร์เรนซี:
* ยอดความเสียหายพุ่งแตะ $6,300 ล้านดอลลาร์ (~$6.3B): เพิ่มขึ้นจากตัวเลขประเมินเบื้องต้น โดยสินทรัพย์ราวครึ่งหนึ่งถูกผู้ให้บริการ Stablecoin อย่าง Tether และ Circle ช่วยระงับการทำธุรกรรมไว้ได้ทัน
* มือมืดระดับพระกาฬ: นักวิเคราะห์ชี้ว่ากลุ่มแฮกเกอร์ระดับหัวกะทิอย่าง "TraderTraitor" (เครือข่ายที่เชื่อมโยงกับหน่วยจารกรรมไซเบอร์เกาหลีเหนือ) อาจอยู่เบื้องหลังการโจรกรรมครั้งนี้
* ระงับการถอนเงินถึงวันอาทิตย์: Binance ยืนยันว่ากำลังทำงานร่วมกับหน่วยงานบังคับใช้กฎหมายเพื่ออุดรอยรั่ว โดยคาดว่าจะกลับมาเปิดระบบถอนเงินได้ในวันอาทิตย์ พร้อมย้ำว่าจะชดเชยความเสียหายทั้งหมดและเงินทุนของผู้ใช้ยังปลอดภัย
* แรงกระเพื่อมสู่ตลาดคริปโต: ราคา Bitcoin ปรับตัวลดลง -2.4% สู่ $76,941.4 ขณะที่หุ้นที่เชื่อมโยงกับคริปโตบนวอลล์สตรีทต่างร่วงระนาว นำโดย Strategy ดิ่งลง -7.8% ร่วมด้วยหุ้นขุดเหมืองอย่าง Riot Platforms, Galaxy Digital และ CleanSpark
---
🏛️ 4. ปัจจัยการเมืองเขย่าตลาด: ศึก Midterms 3 พ.ย.
นอกจากปัจจัยงบการเงินและราคาน้ำมัน Brent ที่พุ่งแตะ $117.55 ต่อบาร์เรลแล้ว นักลงทุนกำลังจับตาด่านตรวจทางการเมืองที่สำคัญที่สุดในรอบ 2 ปี:
* ความเสี่ยง Blue Sweep: การเลือกตั้งกลางเทอมของสหรัฐฯ ในวันที่ 3 พฤศจิกายนนี้ โพลชี้ว่าพรรครีพับลิกันของทรัมป์ ส่อแววสูญเสียที่นั่งสำคัญในสภาคองเกรส
* ความกังวลด้านกฎระเบียบคุม AI: นักเศรษฐศาสตร์อาวุโสจาก Interactive Brokers ระบุว่า ความเป็นไปได้ที่พรรคเดโมแครตจะคว้าชัยชนะเบ็ดเสร็จ กำลังบีบให้ตลาดเข้าสู่โหมด Risk-Off เนื่องจากวอลล์สตรีทกังวลว่ารัฐบาลใหม่อาจเข้ามาควบคุมและสกัดกั้นการขยายตัวของโครงสร้างพื้นฐาน AI ผ่านการออกกฎระเบียบที่เข้มงวดและการตรวจสอบภาษีอย่างจริงจัง
Mr.Messenger รายงาน

เด็ดหัวผู้นำอิหร่าน สะเทือนทั้งดวงดาว
ต้นปี 2026 ตลาดหุ้นโลกยังเต็มไปด้วยความหวัง โดยเหล่า Hyperscalers ทั้งหลายกำลังทุ่มทุนโครงสร้างพื้นฐาน AI อย่างมหาศาล
ตัวเลขการใช้จ่ายรวมของกลุ่มนี้ถูกคาดว่าจะทะลุ 800,000 ล้านดอลลาร์ในปีนี้ นักลงทุนเลยฝันหวานว่า หุ้นจะวิ่งต่อได้อย่างสวยงาม
แต่พอวันที่ 28 กุมภาพันธ์ สหรัฐกับอิสราเอลเริ่มโจมตีอิหร่าน โดยมีเป้าหมายหลักคือผู้นำระดับสูง รวมถึงการสังหารผู้นำสูงสุดอายาโตลลาห์ อาลี คาเมเนอี
สถานการณ์เปลี่ยนทันที...
ราคาน้ำมันพุ่งสูงอย่างรวดเร็ว โดยก่อนสงคราม Brent อยู่ราว 70–72 ดอลลาร์ต่อบาร์เรล
วันที่ 2 มีนาคมขึ้นไปแตะ 78–80 ดอลลาร์ และต่อมาในช่วงเดือนมีนาคมพุ่งสูงสุดใกล้ 120 ดอลลาร์ และบางจุดแตะกว่า 126 ดอลลาร์
ช่องแคบฮอร์มุซซึ่งเคยลำเลียงน้ำมันราว 20% ของโลกถูกกระทบหนัก
ความกังวลเรื่องเงินเฟ้อที่อาจไม่ยอมลงจึงกลับมาอีกครั้ง ทำให้ธนาคารกลาง โดยเฉพาะเฟด ปรับมุมมองต่อเงินเฟ้อใหม่
แม้จะเปลี่ยนประธานจากเจอโรม พาวเวล เป็นเควิน วอร์ช (วอร์ชถูกเสนอชื่อ 30 มกราคม รับรองโดยวุฒิสภา 13 พฤษภาคม และสาบานตน 22 พฤษภาคม)
แต่ทิศทางก็ยังต้องการสู้กับเงินเฟ้อที่อาจค้างสูง และในเดือนกันยายน เฟดขึ้นดอกเบี้ยเป็นครั้งแรกในรอบหลายปี ทำให้ปัจจุบันอัตราดอกเบี้ยนโยบายอยู่ที่ 3.75–4.00%
ขณะเดียวกัน การลงทุน AI ที่ดูยิ่งใหญ่ก็ต้องใช้เงินจำนวนมาก เหล่า Hyperscalers จึงต้องหาเงินทั้งจากกำไี ทั้งจากกระแสเงินสดอิสระของตัวเอง และกู้ยืมผ่านตลาดตราสารหนี้กับ private credit
ปีนี้หนี้ที่เกี่ยวข้องกับ AI ถูกออกไปเกือบ 500,000 ล้านดอลลาร์
ที่น่าสนใจคือ บางบริษัทเริ่มมีกระแสเงินสดอิสระติดลบ เช่น Amazon ที่ติดลบกว่า 40,000 ล้านดอลลาร์ในช่วง 12 เดือนที่ผ่านมา ทำให้สัดส่วนเงินกู้ที่ใช้สนับสนุนการใช้จ่าย AI ขยับขึ้นไปราว 1 ใน 3 ของงบลงทุนทั้งหมด
ตรงนี้เองที่เริ่มแย่งซัพพลายพันธบัตรสหรัฐ เพราะรัฐบาลสหรัฐเองก็ต้องกู้เงินเพิ่ม ทั้งเพื่อใช้ในสงคราม และเพื่อคืนภาษีการค้าที่ศาลสูงสุดตัดสินเมื่อวันที่ 20 กุมภาพันธ์ว่าผิดกฎหมาย
จนถึงต้นเดือนตุลาคม สหรัฐคืนเงินไปแล้วราว 126,000 ล้านดอลลาร์ และตัวเลขรวมที่ต้องคืนอาจสูงถึง 170,000 ล้านดอลลาร์หรือมากกว่านั้น
เมื่อเงินในระบบถูกแย่งกันขนาดนี้...
อัตราดอกเบี้ยทั่วตลาดจึงถูกดันให้สูงขึ้น ต้นทุนการกู้ยืมของทั้งระบบแพงขึ้นตามไปด้วย
สงครามที่ช่องแคบฮอร์มุซยังไม่จบ ราคาน้ำมันกับความเสี่ยงเงินเฟ้อจึงยังค้างอยู่
ก็เข้าใจได้ที่ เฟดและธนาคารกลางทั่วโลกยังต้องระวัง และพร้อมที่จะขึ้นดอกเบี้ยต่อหากจำเป็น
เหตุนี้เอง ทองคำ เลยได้รับผลกระทบเต็ม ๆ สาเหตุเพราะเป็นสินทรัพย์ที่ไม่มีกระแสเงินสดไม่จ่ายปันผล ไม่จ่ายดอกเบี้ย
พออัตราดอกเบี้ยเป็นขาขึ้น ความน่าสนใจของมันจึงลดลง
แม้จะมีเหตุการณ์ทางภูมิรัฐศาสตร์ ซึ่งปกติทองคำก็จะสามารถทำหน้าที่ในการป้องกันความเสี่ยงได้ดี
แต่ทองรอบนี้ กลับถูกขายออกจากแรงเรียกหลักประกันและการขึ้นของผลตอบแทนพันธบัตร ซึ่งตลาดดูจะให้น้ำหนักมากกว่าเรื่องความเสี่ยงทางภูมิรัฐศาสตร์

จริงๆแล้ว นักลงทุนส่วนหนึ่ง (รวมถึงผม) ยังพอมีความหวังว่า การลงทุน AI ของ Hyperscalers จะยังสูง และช่วยพยุง Sentiment ตลาดหุ้นไว้ได้
แต่พอนักวิเคราะห์กับนักลงทุนเริ่มโฟกัสที่กระแสเงินสดอิสระ (FCF) และบางบริษัทยักษ์ใหญ่ รทยงานในไตรมาสล่าสุดออกมาติดลบ
คำถามจึงเกิดขึ้นว่า การลงทุน AI ครั้งนี้คุ้มค่าจริงหรือไม่ หรือรายได้จากมันจะมาช้ากว่าที่ตลาดเคยคาด
ผลก็คือหุ้นใน AI Supply Chain ทั้งแผง ต้องเจอแรงขายอีกครั้ง อยากที่เราเห็นกันตอนนี้เลย
ถ้ามองย้อนกลับไป ต้นตอของความผันผวนครั้งนี้ เริ่มจากราคาน้ำมันที่พุ่งสูงหลังวันที่ 28 กุมภาพันธ์
แล้วมันก็ส่งผ่านไปที่ต้นทุนสินค้า จนดันเงินเฟ้อทั้งโลก และตามมาด้วยดอกเบี้ยที่สูงขึ้น ต้นทุนการเงินที่แพงขึ้น และการปรับฐานของทั้งทองและหุ้น AI
พูดง่าย ๆ ก็คือ เพราะ ทรัมป์ต้องการเด็ดหัวผู้นำอิหร่าน ดาวที่ชื่อว่าโลกใบนี้ จึงสะเทือนไปทั้งดวง
ตอนนี้คนส่วนใหญ่คงเห็นภาพแล้วว่าความผันผวนในตลาดมาจากอะไร และทางแก้ในเชิงหลักการควรเป็นอย่างไร
แต่คำถามที่สำคัญกว่านั้นคือ คนที่เริ่มต้นปมปัญหานี้ เขาคิดจะคลี่คลายมันจริง ๆ หรือไม่
อันนี้เราคงต้องติดตามกันต่อไป
Mr.Messenger รายงาน

🚨 GLOBAL ALERT: คลื่นสึนามิไซเบอร์ AI ถล่มสถาบันการเงิน 7 ประเทศพร้อมกัน!
ตั้งแต่สแกมเสียง Deepfake ปล้นแบงก์อิตาลี €95M สู่เจาะระบบเกาหลี-ญี่ปุ่น — สัญญาณเตือนภัยคุกคามเชิงระบบ (Systemic Threat) เขย่าเสถียรภาพการเงินโลก 🌐💥🏦
---
โลกการเงินกำลังเผชิญกับจุดเปลี่ยนสำคัญ เมื่อการโจมตีทางไซเบอร์ไม่ได้จำกัดอยู่แค่การเจาะระบบแบบดั้งเดิม แต่พัฒนาไปสู่ "AI-Powered Cyberattacks" ที่เกิดขึ้นพร้อมกันในสถาบันการเงินและระบบธนาคารครอบคลุม 7 ประเทศทั่วโลก การนำปัญญาประดิษฐ์เชิงรุก (Offensive AI) มาใช้อย่างเป็นระบบกำลังสะท้อนภาพเตือนภัยระดับเดียวกับช่วงสัปดาห์แรกของการแพร่ระบาดของโรคระบาดใหญ่ ที่ปัญหาเริ่มต้นจากจุดเล็กๆ ก่อนจะลุกลามเป็นวิกฤตเชิงโครงสร้างครับ
---
📌 ชำแหละแผนที่การโจมตี 7 ภูมิภาค (Global Attack Breakdown)
* เกาหลีใต้ (South Korea):
* แฮกเกอร์ใช้โมเดล AI ของจีนเจาะระบบสถาบันการเงินไปแล้วอย่างน้อย 16 แห่ง ข้อมูลส่วนบุคคลของลูกค้าถูกขโมยไปกว่า 68,000 ราย
* ล่าสุด Daishin Securities หนึ่งในโบรกเกอร์ชั้นนำ ยอมรับว่าข้อมูลลูกค้ารั่วไหล 38,490 รายการ รวมถึงเลขที่บัญชีธนาคาร
* ลาตินอเมริกา (Latin America):
* ขบวนการอาชญากรไซเบอร์ใช้ Autonomous AI Agents ที่พัฒนาขึ้นบนฐานของโมเดลชั้นนำอย่าง Claude, Grok และ Kimi ออกล่าสแกนช่องโหว่อัตโนมัติ ยิงถล่มเป้าหมายสถาบันการเงินและบริษัทรับชำระเงิน (Payment Processors) กว่า 400 แห่ง ขโมยรหัสผ่านและเข้าถึงบัญชีธนาคารของลูกค้าโดยตรง
* อิตาลี (Italy) - เคสวิศวกรรมสังคมขั้นสูงสุด:
* ธนาคารเอกชนในเครือ Intesa Sanpaolo สูญเงินถึง 95 ล้านยูโร (~$100 ล้านดอลลาร์) หลังแฮกเกอร์ปลอมข้อความ WhatsApp และใช้ AI โคลนนิ่งเสียงระดับผู้บริหาร (CEO Deepfake Voice) สั่งให้โอนเงิน
* ขณะนี้ยังมีเงินสูญหายอีกกว่า 36 ล้านยูโร ที่ถูกแปลงสภาพกระจายเข้าไปในกระเป๋าคริปโตเคอร์เรนซีเรียบร้อยแล้ว
* อินเดีย (India):
* ผู้ให้บริการสินเชื่อรายย่อย (Micro-lenders) โดนเจาะระบบไปกว่า 150 กรณี สูญเงินรวมกว่า 3,000 ล้านรูปี (~$31 ล้านดอลลาร์) ในเวลาเพียง 2 เดือน โดยแฮกเกอร์ขโมยข้อมูลล็อกอินของเจ้าหน้าที่ธนาคาร และปล่อยคำขออนุมัติสินเชื่อปลอม (Fake Loans) โอนเงินออกไปอย่างรวดเร็ว
* ตลาดคริปโต (Crypto Infrastructure):
* ต่อเนื่องจากวิกฤต Binance ที่เพิ่งถูกแฮก $5.3 พันล้านดอลลาร์ ล่าสุดกระดานเทรด Bitget โดนเจาะ Hot Wallets สูญเงินไปอีก $351 ล้านดอลลาร์ โดยต้องสงสัยว่าเป็นฝีมือของกลุ่มแฮกเกอร์ Lazarus จากเกาหลีเหนือ
* ญี่ปุ่น (Japan):
* แฮกเกอร์เจาะระบบบริการเทรดอัตราแลกเปลี่ยนเงินตราต่างประเทศ (FX Trading) ของ GMO Internet และเรียกค่าไถ่เป็นคริปโตมูลค่า $50 ล้านดอลลาร์ ส่งผลให้นายกรัฐมนตรีญี่ปุ่นต้องสั่งการเตรียมออกแพ็กเกจฉุกเฉินระดับชาติด้านความปลอดภัยไซเบอร์ทันที
* ออสเตรเลีย (Australia):
* หน่วยงานกำกับดูแลออกคำเตือนฉุกเฉินว่า ภัยคุกคามจาก AI กำลังพุ่งเป้าไปที่ กองทุนบำนาญ (Superannuation Funds) ซึ่งมีสินทรัพย์เกษียณของประชาชนรวมกันสูงกว่า 4.5 ล้านล้านดอลลาร์ออสเตรเลีย (~$3 ล้านล้านดอลลาร์)
---
🤖 2. The Asymmetric Paradigm: ทำไมการแฮกด้วย AI จึงควบคุมได้ยากกว่าเดิม?
สิ่งที่สร้างความตื่นตระหนกให้กับสถาบันการเงิน ไม่ใช่เพียงมูลค่าความเสียหาย แต่คือ "พลวัตของอาวุธที่เปลี่ยนไป":
* ความเร็วระดับวินาที (Speed of Exfiltration): เงินถูกโอนข้ามธนาคาร สลับบัญชีม้า และแปลงเป็น Stablecoin/Crypto ได้ในเวลาเพียงไม่กี่นาที ทำให้กลไกการอายัดเงินแบบดั้งเดิมของระบบธนาคารพาณิชย์ทำงานไม่ทัน
* การโจมตีแบบอัตโนมัติ 24/7 (Multi-Agent Swarms): ในอดีต แฮกเกอร์ 1 กลุ่มอาจเจาะระบบได้ทีละ 1-2 แห่ง แต่ปัจจุบันการใช้ AI Agent ช่วยให้กลุ่มอาชญากรขนาดเล็กสามารถโจมตีเป้าหมายนับร้อยแห่งได้พร้อมกันโดยใช้ต้นทุนต่ำมาก
* จุดอ่อนอยู่ที่สถาบันการเงินระดับกลางและเล็ก: ขณะที่ธนาคารระดับโลก (Tier 1) มีงบลงทุนป้องกันไซเบอร์มหาศาล แฮกเกอร์กลับเบนเข็มไปถล่มธนาคารพาณิชย์ขนาดเล็ก, สถาบันการเงินที่ไม่ใช่ธนาคาร (Non-banks), และ FinTech ที่ระบบตรวจจับยังมีช่องโหว่
---
🏛️ 3. การขยับตัวของธนาคารกลางและมหาอำนาจ (Central Bank Drills)
* ECB ขีดเส้นตาย 4 เดือน: ธนาคารกลางยุโรป (ECB) สั่งการให้ธนาคารพาณิชย์ทั่วยูโรโซนต้องส่งมอบแผนยุทธศาสตร์ป้องกันภัยไซเบอร์ขั้นสูง (AI Defense Strategy) ภายในกรอบเวลา 4 เดือน
* G7 จัดซ้อมรบไซเบอร์ระดับโลก: กลุ่มประเทศ G7 บรรลุข้อตกลงในการจัดตั้งแบบจำลองสถานการณ์จำลอง (Simulations & War Games) เพื่อทดสอบความทนทานของสภาพคล่องระบบธนาคาร หากถูก AI ถล่มพร้อมกันทั้งระบบการเงิน
Mr.Messenger รายงาน

🚨 BREAKING: วิกฤตช็อกโลกคริปโต! BINANCE ถูกแฮกครั้งประวัติศาสตร์ เสียหายกว่า $5.3 พันล้านดอลลาร์ — สั่งระงับการถอนเงินด่วน! TETHER และ CIRCLE เร่งแช่แข็ง STABLECOIN กว่า $2.3 พันล้าน สกัดแฮกเกอร์ 🚨🪙⚡
Binance กระดานเทรดคริปโตเคอร์เรนซีที่ใหญ่ที่สุดในโลก ประกาศระงับการถอนเงินอย่างกะทันหันหลังมีรายงานจากผู้ใช้งานจำนวนมากว่าสินทรัพย์ดิจิทัลกำลังถูกดูดออกจากระบบ ขณะที่ข้อมูล On-chain เบื้องต้นประเมินความเสียหายสูงถึง 5,300 ล้านดอลลาร์สหรัฐ ซึ่งหากได้รับการยืนยันอย่างเป็นทางการ จะกลายเป็นการโจมตีทางไซเบอร์ที่สร้างความเสียหายมูลค่าสูงที่สุดในประวัติศาสตร์ของอุตสาหกรรมคริปโตทันที
---
📌 1. สรุปเหตุการณ์สำคัญ (The Incident)
* Binance ออกแถลงการณ์ผ่านโซเชียลมีเดียระบุว่า ทีมงานกำลังเร่งตรวจสอบความปลอดภัยของระบบ และจะเปิดให้ดำเนินการถอนเงินได้อีกครั้งเมื่อสามารถแก้ไขปัญหาด้านความปลอดภัยได้อย่างสมบูรณ์
* โฆษก Binance ยืนยันเงินยังปลอดภัย: ตัวแทนของ Binance ชี้แจงว่า เงินทุนของผู้ใช้งานยังคงปลอดภัย
* Changpeng Zhao (CZ) ผู้ร่วมก่อตั้งและอดีตประธานเจ้าหน้าที่บริหาร ได้โพสต์ข้อความสั้นๆ ระบุว่า "ดูเหมือนว่าจะเป็นการถูกแฮกที่ Binance จริงๆ"
---
💸 2. เจาะลึกความเสียหาย: ข้อมูล On-Chain จาก Glassnode
ข้อมูลการวิเคราะห์ความเคลื่อนไหวบนบล็อกเชนโดย Glassnode ชี้ว่า สินทรัพย์ที่ถูกโอนออกจาก Wallet ของ Binance ประกอบด้วย:
* Tether ถูกดึงออกไปประมาณ $1,660 ล้านดอลลาร์
* Bitcoin ถูกโอนออกไปจำนวน 17,985 BTC (คิดเป็นมูลค่าราว $1,450 ล้านดอลลาร์)
* USD Coin ถูกดึงออกไปประมาณ $767 ล้านดอลลาร์
* Ethereum และ Altcoins อื่นๆ: ได้รับผลกระทบถูกโอนออกไปเช่นกัน
* เหรียญ BNB รอดพ้น: ข้อมูลของ Glassnode ระบุว่า ยอดคงเหลือของโทเคน BNB ในกระเป๋าของกระดานเทรดยังคงไม่ได้รับผลกระทบ
---
🛑 3. มาตรการตอบสนองฉุกเฉิน: Circle และ Tether สั่งล็อกเงินทันที
ผู้ออกเหรียญ Stablecoin ชั้นนำได้ดำเนินการอย่างรวดเร็วเพื่อสกัดการฟอกเงินของแฮกเกอร์:
* Tether (USDT): สั่ง Freeze โทเคน USDT มูลค่ากว่า $1,567 ล้านดอลลาร์ ที่เชื่อมโยงกับธุรกรรมต้องสงสัยของการแฮกครั้งนี้
* Circle (USDC): ดำเนินการอายัดโทเคน USDC ไปมากกว่า $800 ล้านดอลลาร์ เช่นกัน
* เม็ดเงินที่ถูกสกัด: ทำให้เงิน Stablecoin รวมกว่า $2,367 ล้านดอลลาร์ (~45% ของมูลค่าที่ถูกแฮก) ถูกระงับการหมุนเวียนในระบบชั่วคราว เพื่อป้องกันไม่ให้ถูกกระจายผ่านแพลตฟอร์ม Mixer หรือกระดานเทรดไร้ศูนย์กลาง (DEX)
---
📉 4. ผลกระทบต่อราคาตลาดคริปโต
ข่าวการแฮกครั้งมโหฬารนี้ส่งผลให้ตลาดคริปโตเคอร์เรนซีทรุดตัวลงทันที ซ้ำเติมบรรยากาศการลงทุนที่ซบเซาอยู่ก่อนหน้า:
* Bitcoin ร่วงลง -3.2% สู่ระดับ $78,712.0
* Ethereum ปรับตัวลดลง -3.9% สู่ระดับ $2,267.55
* BNB Token ดิ่งลงหนักที่สุดในกลุ่มเหรียญหลัก โดยทรุดตัวลง -7.0% สู่ระดับ $706.51 ทันทีที่เกิดข่าวการระงับถอนเงิน
---
💡 มุมมอง Mr.Messenger
เหตุการณ์นี้ไม่ใช่แค่การแฮกกระดานเทรด แต่คือการทดสอบโครงสร้างความเสี่ยงเชิงระบบของทั้งตลาดคริปโตครับ
ความเสียหายระดับ 5.3 พันล้านดอลลาร์สะท้อนว่า แม้แต่ระบบ Hot Wallet ของยักษ์ใหญ่อันดับ 1 ที่มีระบบรักษาความปลอดภัยระดับโลก ก็ยังมีช่องโหว่ที่ร้ายแรง หากกระบวนการตรวจสอบพบว่าเป็นช่องโหว่จาก Smart Contract หรือคีย์ภายใน จะส่งผลกระทบต่อภาพลักษณ์ความน่าเชื่อถืออย่างรุนแรง
แม้ Binance จะระบุว่าเงินผู้ใช้ปลอดภัย แต่ในอดีต กองทุนคุ้มครองผู้ใช้งานฉุกเฉิน ของ Binance มีมูลค่าสำรองอยู่ที่ราว $1,000 ล้านดอลลาร์เท่านั้น หากความเสียหายสุทธิหลังหักเหรียญที่ถูกแช่แข็งยังคงสูงถึง 2-3 พันล้านดอลลาร์ (โดยเฉพาะฝั่ง BTC และ ETH ที่ไม่สามารถกดแช่แข็งย้อนหลังได้เหมือน Stablecoin) Binance จะต้องนำกระแสเงินสดสำรองของบริษัทออกมาชดเชย ซึ่งอาจกดดันสภาพคล่องในระยะสั้นด้วย
* บทบาทการรวมศูนย์ของ Stablecoin: การที่ Tether และ Circle สามารถกดหยุดธุรกรรมมูลค่าเกือบ 2.4 พันล้านดอลลาร์ได้ในเวลาไม่กี่นาที แม้จะช่วยจำกัดความเสียหายให้ Binance ได้อย่างมหาศาล แต่นี่จะกลายเป็นประเด็นถกเถียงครั้งใหญ่ในฝั่ง DeFi เกี่ยวกับอำนาจการควบคุมที่เบ็ดเสร็จของบริษัทผู้ออกเหรียญ
* ความเสี่ยงลามสู่สินทรัพย์เสี่ยงอื่น: ตลาดการเงินโลกกำลังเปราะบางจากทั้งผลประกอบการ Big Tech ที่เผาเงินสด, น้ำมันดิบ Brent ยืนเหนือ $113–$116, และแนวโน้ม Fed จ่อขึ้นดอกเบี้ยเดือนธันวาคม
พอวิกฤตสภาพคล่องในคริปโตมาเกิดซ้ำในช่วงเดียวกัน อาจกลายเป็นตัวเร่งให้เกิดแรงเทขายสินทรัพย์เสี่ยงลามไปยังตลาดอื่นๆ ได้เพิ่มเติมด้วย
ช่วงนี้เอามือซุกกระเป๋านิ่งๆเลยครับ
Mr.Messenger
🚨 Nasdaq ดิ่งหนัก -1.3% แถม Futures ลบต่ออีก -2% เซ่นงบ Amazon หลุดเป้า-FCF ติดลบ และ Intel ร่วงระนาวเกือบ -23% — ตัวเลข GDP และเงินเฟ้อ PCE ร้อนแรง หนุนเฟดจ่อขึ้นดอกเบี้ยเดือนธันวาคม 🇺🇸📉💻
ตลาดตราสารล่วงหน้าสหรัฐฯ (Stock Index Futures) คืนวันพฤหัสบดี (29 ตุลาคม 2026) ปรับตัวร่วงลงอย่างรวดเร็ว โดยดัชนี Nasdaq 100 Futures ดิ่งลงหนักถึง -2.0% แตะระดับ 28,975.0 จุด และ S&P 500 Futures ลดลง -0.8% สู่ 7,690.25 จุด
สานต่อแรงเทขายจากตลาดปกติที่ดัชนี Nasdaq Composite ปิดร่วงลง -1.4% หลังหุ้น Alphabet ดิ่งลงถึง -12.6% โดยนักลงทุนเริ่มหมุนเงิน หนีความเสี่ยงจากหุ้นเทคโนโลยีขนาดใหญ่เข้าสู่กลุ่มหุ้นปลอดภัย เช่น กลุ่มสุขภาพ (Healthcare) และกลุ่มสาธารณูปโภค (Utilities) ขณะที่ Dow Jones Futures ขยับบวกเล็กน้อย +0.04% ที่ 52,533.0 จุด
---
📌 1. Amazon ร่วง -6.7% After-Hours: พลาดเป้าทั้งกระดาน-งบ AI เผาเงินสดติดลบ
หุ้นของ Amazon ร่วงลงต่ออีก -6.7% ในช่วงนอกเวลาทำการ หลังเพิ่งปิดลบไป -4.3% ในชั่วโมงการซื้อขายปกติ จากรายงานงบไตรมาสสิ้นสุดเดือนกันยายน:
* พลาดเป้าทั้งรายได้และกำไร: รายได้รวมอยู่ที่ $201,940 ล้านดอลลาร์ (ต่ำกว่าคาดการณ์ที่ $202,100 ล้านดอลลาร์) ขณะที่กำไรต่อหุ้น (EPS) อยู่ที่ $1.89 ต่อหุ้น (พลาดเป้าเฉลี่ยของตลาดที่ $1.96)
* Free Cash Flow ติดลบลึกขึ้น: เม็ดเงินลงทุนด้าน AI และโครงสร้างพื้นฐานที่สูงเป็นประวัติการณ์ ได้ฉุดให้กระแสเงินสดอิสระ (FCF) ของ Amazon พลิกกลับไปติดลบหนักขึ้น ตอกย้ำความกังวลของตลาดต่อการเผาเงินสดของกลุ่ม Hyperscalers
* เป้างบ CapEx ทั้งปียังสูงลิ่ว: แม้ธุรกิจคลาวด์ AWS จะเติบโตกว่า 39% แต่บริษัทยังคงประเมินงบลงทุน (CapEx) ตลอดทั้งปี 2026 ไว้สูงถึงเกือบ $220,000 ล้านดอลลาร์ ($220B) ทำให้เกิดคำถามเรื่องความคุ้มค่าของการลงทุน (ROI) เช่นเดียวกับกรณีของ Alphabet
---
📉 2. Intel ทรุดหนักเกือบ -23%: คาดการณ์ Q4 พังยับ-ตลาด PC โดนบีบ
หุ้น Intel ดิ่งลงเหวเกือบ -23% ในช่วง After-Hours หลังการประกาศงบไตรมาส 3 ที่ส่งสัญญาณเตือนภัยรุนแรง:
* Guidance ไตรมาส 4 ต่ำกว่าคาดอย่างมาก: แม้ผลกำไรในไตรมาส 3 จะออกมาดี แต่ตัวเลขประมาณการรายได้และกำไรสำหรับไตรมาสที่ 4 กลับย่ำแย่กว่าที่นักวิเคราะห์คาดไว้มาก ขณะที่รายได้ Q3 ที่ $16,500 ล้านดอลลาร์ ก็พลาดเป้าของตลาด
* ความต่างสุดขั้วของธุรกิจ (Divergence): ธุรกิจชิป Server CPU ยังคงได้รับประโยชน์จากกระแสความต้องการประมวลผล AI แต่หน่วยธุรกิจชิปสำหรับ PC Unit กำลังเผชิญแรงกดดันอย่างหนักจากต้นทุนการพัฒนาที่พุ่งสูง ควบคู่ไปกับอุปสงค์ของผู้บริโภคที่ชะลอตัวลงอย่างต่อเนื่อง
---
🏛️ 3. ปัจจัยมหภาคซ้ำเติม: GDP และ PCE ร้อนแรง หนุนเฟดขึ้นดอกเบี้ย ธ.ค.
แรงกดดันต่อหุ้นเทคโนโลยียิ่งทวีความรุนแรง
จากทิศทางนโยบายการเงินของสหรัฐฯ:
* ตัวเลขเศรษฐกิจร้อนแรงเกินคาด: การเปิดเผยตัวเลข GDP ประจำไตรมาส 3 ที่ขยายตัวแข็งแกร่งกว่าคาด ผนวกกับดัชนีฃ PCE ที่ยังคงบ่งชี้ถึงเงินเฟ้อที่เหนียวแน่น (Sticky Inflation)
* เพิ่มโอกาสขึ้นดอกเบี้ยสู่ 4.25%: แม้ในการประชุมต้นสัปดาห์ เฟดจะมีมติคงอัตราดอกเบี้ยไว้ที่ 4.0% แต่ข้อมูลเศรษฐกิจล่าสุดกำลังเป็นปัจจัยผลักดันสำคัญให้คณะกรรมการ FOMC มีความชอบธรรมในการ ปรับขึ้นอัตราดอกเบี้ยอีก 0.25% ในการประชุมเดือนธันวาคม
* คำเตือนของ Kevin Warsh ส่งผลจริง: คำแถลงของประธานเฟด Kevin Warsh ที่เน้นย้ำถึงความมุ่งมั่นในการกดเงินเฟ้อกลับสู่ 2% และเตือนว่า "อัตราดอกเบี้ยจะแทรกซึมเข้าไปในทุกรอยแยก" กำลังกลายเป็นจริง เมื่อต้นทุนเงินทุนที่สูงขึ้นกำลังเริ่มบีบคั้นบริษัทเทคโนโลยีที่พึ่งพาเงินกู้มาลงทุนขยายศูนย์ข้อมูล AI
---
💡 มุมมอง Mr.Messenger
ตลาดกำลังเข้าสู่ภาวะ "AI CapEx Hangover" อย่างชัดเจน การที่ยักษ์ใหญ่อย่าง Alphabet, Amazon และ Meta ต่างมีกระแสเงินสดอิสระ (FCF) ติดลบพร้อมกัน จากการทุ่มงบลงทุนรวมกันหลายแสนล้านดอลลาร์
ท่ามกลางภาวะดอกเบี้ยสูงและเงินเฟ้อเหนียวแน่น ทำให้นักลงทุนสถาบันไม่ยอมจ่ายพรีเมียมให้กับ "การเติบโตในอนาคต" อีกต่อไป หากบริษัทยังไม่สามารถแปลงงบลงทุนเหล่านั้นกลับมาเป็นกระแสเงินสดที่จับต้องได้ในทันทีเหมือนที่ Microsoft ทำได้ในไตรมาสนี้
กแดเงินสดไว้มากขึ้น สะสมแต่ผู้ชนะ ที่ดูจากกระแสเงินสด และกำไรที่โตจริง รวมถึงกระจายความเสี่ยงไปยีง Defensive Play คือ กลยุทธ์ที่ควรทำ ณ ตอนนี้ครับ
Mr.Messenger รายงาน

🚨 BREAKING: Microsoft กอบกู้ความเชื่อมั่นตลาด AI! งบ FQ1 2027 ชนะขาดทั้งรายได้-กำไร — Azure พุ่งกระฉูด +48% แถมคุม CapEx อยู่หมัด หนุนกระแสเงินสดแกร่ง สวนทาง Alphabet & Meta ที่เงินสดติดลบ 🇺🇸☁️🚀
ราคาหุ้นของ Microsort ดีดตัวบวกขึ้นเกือบ +2.5% ในช่วงการซื้อขายนอกเวลาทำการ (After-Hours) คืนวันพุธ หลังรายงานผลประกอบการไตรมาสแรกของปีงบประมาณ 2027 (FQ1 2027) ออกมาแข็งแกร่งเกินคาดทั้งรายได้และกำไรสุทธิ
📌 1. สรุปตัวเลขผลประกอบการ FQ1 2027 (vs คาดการณ์วอลล์สตรีท)
กำไรต่อหุ้นปรับลด (EPS): $4.89 ต่อหุ้น (+18% Y/Y) — ชนะคาดการณ์เฉลี่ยของนักวิเคราะห์ที่ $4.72
รายได้รวม (Revenue): $92,280 ล้านดอลลาร์ (+19% Y/Y) — สูงกว่าคาดการณ์ที่ $90,610 ล้านดอลลาร์
กำไรสุทธิ GAAP: $36,600 ล้านดอลลาร์ (พุ่งขึ้นถึง +32% Y/Y)
รายได้กลุ่มคลาวด์รวม (Microsoft Cloud): แตะ $63,900 ล้านดอลลาร์ (เติบโต +31% ในรูปสกุลเงินคงที่) ทะลุเป้าของตลาด
🚀 2. ปัจจัยหมัดเด็ด: Azure เติบโตระเบิด +48% สยบข่าวลือ AI ชะลอตัว
Azure ก้าวข้ามความคาดหมาย: รายได้จากบริการคลาวด์ Azure พุ่งขึ้นถึง +48% Y/Y คิดเป็นมูลค่าเฉพาะ Azure ในไตรมาสนี้สูงถึง $33,170 ล้านดอลลาร์ (คิดเป็น Run-Rate ประจำปีแตะระดับ $132,800 ล้านดอลลาร์) เอาชนะคาดการณ์ของนักวิเคราะห์ที่ประเมินไว้แถว 45%
AI Monetization แปลงเป็นรายได้จริง: Ryan Lee ผู้บริหารจาก Direxion ชี้ว่า การเติบโตของ Azure แสดงว่าความพยายามในการแปลง AI ให้กลายเป็นเม็ดเงิน (Monetization) ของ Microsoft กำลังทำงานได้อย่างยอดเยี่ยม และไม่ได้เป็นการเก็งกำไรลมๆ แล้งๆ
งานในมือ (Backlog) สูงประวัติศาสตร์: ยอดภาระผูกพันเชิงพาณิชย์ที่ยังไม่รับรู้รายได้ (Commercial RPO) พุ่งขึ้นถึง +73% Y/Y แตะ $677,000 ล้านดอลลาร์ ($677B) สะท้อนว่าองค์กรทั่วโลกยังคงล็อกคิวทำสัญญาใช้คลาวด์และ AI กับ Microsoft อย่างมหาศาล
⚖️ 3. สิ่งที่ตลาด "โล่งอก": คุมงบ CapEx ได้ดี และกระแสเงินสดยังเป็นบวกท่วมท้น!
จุดที่ทำให้ราคาหุ้น Microsoft ดีดตัวบวก ต่างจากชะตากรรมของ Alphabet (-8.5%) และ Meta (-7.0%) ในช่วงก่อนหน้า คือเรื่อง "วินัยทางการเงิน":
งบลงทุน (CapEx) ต่ำกว่าที่วอลล์สตรีทผวา:
Cash CapEx ในไตรมาสนี้อยู่ที่ $39,370 ล้านดอลลาร์ แม้จะเพิ่มขึ้นจากปีก่อนหน้า แต่ ต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้แถว $46,000 - $50,000 ล้านดอลลาร์ ถึงกว่า $7,000 ล้านดอลลาร์
Steve Sosnick หัวหน้านักกลยุทธ์จาก Interactive Brokers ชี้ว่า การที่ Azure โตเกินคาด ขณะที่ CapEx ออกมาต่ำกว่าคาดอย่างมีนัยสำคัญ คือปัจจัยหลักที่ผลักดันให้เกิด EPS Beat ในไตรมาสนี้
กระแสเงินสดอิสระ (FCF) ยังคงเป็นบวกมหาศาล:
ขณะที่ Meta โชว์ FCF ติดลบ -$2.1B และ Alphabet ติดลบหนัก -$9.1B จากการเผาเงินสดสร้าง Data Center
Microsoft ยังคงสร้าง Free Cash Flow ได้เป็นบวกสูงถึง $18,600 ล้านดอลลาร์ แสดงให้เห็นว่าเครื่องจักรทำเงินดั้งเดิมของบริษัทยังแข็งแกร่งพอที่จะหล่อเลี้ยงงบลงทุน AI โดยไม่ต้องกู้หนี้ยืมสินจนกระทบเสถียรภาพทางการเงิน
🏢 4. สรุปผลงานตามโครงสร้างธุรกิจใหม่
Agents and Infrastructure: สร้างรายได้ $76,800 ล้านดอลลาร์ (+25% Y/Y) และมีกำไรจากการดำเนินงานสูงถึง $40,560 ล้านดอลลาร์ (เป็นขุมพลังกำไรหลักที่รวมทั้ง Azure และซอฟต์แวร์สถาปัตยกรรม AI)
Devices and Consumer: รายได้อยู่ที่ $15,480 ล้านดอลลาร์ (-3% Y/Y) โดยรายได้จากฝั่ง Search/Ads โต +12% ขณะที่ฝั่ง Windows OEM/Devices ชะลอตัวลง -22%
---
💡 มุมมองการลงทุน (Analyst Insight)
"ในยามที่วอลล์สตรีทเริ่มระแวงกับ Hyperscalers ที่เอาแต่เผาเงินสด... Microsoft พิสูจน์ให้เห็นว่าตนเองคือ 'ผู้ใหญ่ที่มีวินัย' ในห้องทดลอง AI"
งบของ Microsoft ทำหน้าที่เป็น "เบรกฉุกเฉิน" สกัดแรงเทขายตื่นตระหนกในกลุ่มเทคโนโลยีและชิปประมวลผลได้อย่างทันท่วงที:
ช่วยยืนยันว่าการชะลอตัวและกำไรพลาดเป้าของ Alphabet เป็นเรื่องของปัญหาเฉพาะตัว (เช่น การขาดทุนพอร์ตหุ้นและการเร่งสะสม TPU) มากกว่าจะเป็นปัญหาความต้องการ AI ของทั้งอุตสาหกรรม
การที่ Microsoft สามารถขยาย Azure ได้ถึง 48% โดยที่ FCF ยังเป็นบวกเฉียด $1.9 หมื่นล้านดอลลาร์ ทำให้ Microsoft ยังคงรักษาตำแหน่งผู้นำระดับปลอดภัย (Defensive Tech Growth) ที่กองทุนสถาบันพร้อมจะหมุนเวียนเงินกลับเข้ามาพักพิงครับ
Mr.Messenger รายงาน

SK Hynix พุ่งทะยานกว่า +8%! งบ Q3 ทุบสถิติประวัติศาสตร์ รายได้ทะลุ 100 ล้านล้านวอน — ประกาศคืนเงินผู้ถือหุ้นกว่า $2.5 หมื่นล้านดอลลาร์ 🇰🇷🚀📈
เช้านี้ SK Hynix รายงานผลประกอบการไตรมาส 3/2026 ออกมาทำสถิติสูงสุดเป็นประวัติการณ์ ชนะคาดการณ์ของนักวิเคราะห์อย่างขาดลอย พร้อมประกาศแผนซื้อหุ้นคืนและจ่ายเงินปันผลตอบแทนผู้ถือหุ้นมูลค่ารวมมหาศาล ส่งผลให้ราคาหุ้นดีดตัวพุ่งขึ้นทันทีมากกว่า +8% พลิกฟื้นความเชื่อมั่นของหุ้นกลุ่มชิปทั่วโลก หลังจากที่โดนเทขายอย่างหนักตลอดสัปดาห์ที่ผ่านมาครับ
---
📌 สรุปตัวเลขผลประกอบการ Q3/2026
* รายได้รวม (Revenue): 104.62 ล้านล้านวอน (~$78,860 ล้านดอลลาร์) สูงกว่าคาดการณ์ที่ 98.34 ล้านล้านวอน เติบโตกระฉูด +327.9% Y/Y และเติบโต +31.9% Q/Q (ทำสถิติยอดขายทะลุ 100 ล้านล้านวอนได้เป็นครั้งแรกในประวัติศาสตร์บริษัท)
* กำไรจากการดำเนินงาน (Operating Profit): 83.33 ล้านล้านวอน สูงกว่าที่ตลาดคาดการณ์ที่ 76.72 ล้านล้านวอน โดยพุ่งถึง +632.1% Y/Y และโต +37.6% Q/Q คิดเป็นอัตรากำไรจากการดำเนินงาน (Operating Margin) สูงถึงเกือบ 80% สะท้อนอำนาจในการกำหนดราคาของชิป HBM ในตลาดโลกยังแข็งแกร่งครับ
---
💰 แพ็กเกจคืนเงินผู้ถือหุ้น ~100 ล้านล้านวอน (>$25 Billion)
เพื่อสร้างความเชื่อมั่นให้นักลงทุน SK Hynix ประกาศแผนจัดสรรเงินสดคืนสู่ผู้ถือหุ้นรวมกว่า 100 ล้านล้านวอน (มากกว่า 2.5 หมื่นล้านดอลลาร์)
1. จ่ายปันผลเงินสดอย่างน้อย 30 ล้านล้านวอน โดยในไตรมาส 3 นี้ บอร์ดได้อนุมัติจ่ายเงินปันผลแล้ว 14 ล้านล้านวอน ซึ่งรวมถึง "เงินปันผลพิเศษ (Special Dividend)" จากการรับรู้กำไรจากการลงทุนในบริษัทชิปญี่ปุ่น Kioxia
2. ซื้อหุ้นคืนและตัดทำลาย (Buyback & Cancellation) จัดสรรวงเงินรวม 60 ล้านล้านวอน ซื้อหุ้นคืนรอบใหม่ 20 ล้านล้านวอน (โดยครึ่งหนึ่งจะถูกตัดทิ้งภายในปีนี้) และ หุ้นซื้อคืนรอบก่อนหน้ามูลค่า 40 ล้านล้านวอน ที่เสร็จสิ้นเมื่อสัปดาห์ก่อน จะดำเนินการตัดทิ้งในเร็วๆ นี้
3. ยกระดับเป้าหมาย FCF ปรับเพิ่มเป้าหมายการคืนเงินให้ผู้ถือหุ้นเป็น มากกว่า 50% ของกระแสเงินสดอิสระสะสม (Cumulative Free Cash Flow) ที่ทำได้ระหว่างปี 2025–2027
---
🛑 เคลียร์ปม Solidigm: เหตุผลแท้จริงที่พับแผน IPO ในสหรัฐฯ
Kwak Noh-Jung CEO บริษัท ได้ชี้แจงในงาน Conference Call ถึงกระแสข่าวก่อนหน้านี้เกี่ยวกับการยุติแผน IPO ของบริษัทลูก Solidigm ตามนี้ครับ
ระบุว่าเกิดจาก "ความผันผวนของตลาดการเงินและการปรับฐานรุนแรงของหุ้นกลุ่มเซมิคอนดักเตอร์ในช่วงที่ผ่านมา"
และบอกว่า บริษัทประเมินแล้วว่า การนำ Solidigm เข้า IPO หรือระดมทุน Pre-IPO ในเวลานี้จะไม่ส่งมอบมูลค่าและผลประโยชน์ได้อย่างเต็มที่ จึงเลือกชะลอแผนออกไปก่อน โดยจะพิจารณาจังหวะเวลาและโครงสร้างการระดมทุนที่เหมาะสมใหม่อีกครั้งเพื่อประโยชน์สูงสุดของผู้ถือหุ้น
---
🧠 เจาะลึกสายการผลิต: ยุคทองของ HBM4 และ Server DDR5
* HBM4 ก้าวขึ้นเป็นผู้นำตัวจริง:** SK Hynix เริ่มเดินสายการผลิตเชิงพาณิชย์และส่งมอบชิป HBM4 (รุ่นที่ 6) ตั้งแต่ไตรมาส 3 และคาดว่าในไตรมาส 4/2026 นี้ HBM4 จะแซงหน้า HBM3E ทั้งในแง่ยอดส่งมอบและรายได้ จากการเร่งขยายกำลังผลิตที่โรงงาน M15X ในเมืองช็องจู (Cheongju)
* ราคาขายเฉลี่ย (ASP) พุ่งแรง: ราคาขายเฉลี่ยของ DRAM ใน Q3 ปรับตัวขึ้นสูงในระดับ เกือบ +30% (High-20s%) Q/Q ได้แรงหนุนจากทั้งราคา Conventional DRAM ที่ปรับขึ้น และสัดส่วนยอดขาย HBM4 ที่มีราคาสูงกว่ามาก
* ยอดชิปเซิร์ฟเวอร์ก็ยังโตระเบิด: ยอดส่งมอบชิปหน่วยความจำ Server DDR5 สำหรับ Data Center พุ่งขึ้นมากกว่า +40% Q/Q
* คำสั่งซื้อล่วงหน้าการันตียาว: บริษัทเซ็นสัญญาระยะยาว (Long-Term Agreements) กับลูกค้าระดับบิ๊กเทค 14 ราย จองกำลังการผลิตไปแล้ว ซึ่งมากกว่า 50% สำหรับปี 2027 และ 2028 พร้อมคาดการณ์ว่าภาวะอุปทานขาดแคลนเชิงโครงสร้าง (Structural Supply Deficit) จะลากยาวไปจนถึง ปี 2030
---
💡 มุมมอง Mr.Messenger
พอเห็นตัวเลขจริงในงบการเงิน เข้ามาสยบข่าวลือและทุบความวิตกเรื่องชิปล้นตลาดแบบนี้ ผมสบายขึ้นระดับหนึ่งเลยครับว่า ธีม AI ยังไปต่อ อย่างน้อยๆก็ในระยะสั้น 1-2 ไตรมาสข้างหน้า
งบของ SK Hynix อาจกลายเป็นจุดเปลี่ยนของ Sentiment กลุ่มเซมิคอนดักเตอร์ได้ หลังจากที่ก่อนหน้านี้ ตลาดกังวลอย่างหนักว่าความคุ้มค่าของโมเดล AI ใหม่ๆ (เช่น DeepSeek) จะลดความต้องการชิป HBM
แต่ยอดขายระดับ 100 ล้านล้านวอน และการที่ HBM4 กำลังจะกลายเป็นรายได้หลักใน Q4 พิสูจน์ให้เห็นว่า **ดีมานด์การอัปเกรดฮาร์ดแวร์สู่โมเดลระดับ Frontier ยังอยู่ในระดับมหาศาลและเร่งตัวขึ้นจริง**
พอไปดูที่ Margin ระดับ 80% นี่จะเป็นเกราะป้องกันบริษัทชั้นดีเลย อัตรากำไรจากการดำเนินงานที่สูงเกือบ 80% ชี้ชัดว่า SK Hynix มี Moat (คูเมืองทางธุรกิจ) ที่แข็งแกร่งในฐานะซัพพลายเออร์หลักของชิป AI
และพอมีการล็อกสัญญากับ 14 พันธมิตรยาวไปจนถึงปี 2028 ทำให้ความเสี่ยงด้านรายได้ลดลงอย่างมีนัยสำคัญด้วย
มองไปที่ Shareholder Yield การคืนเงินสดมูลค่ากว่า $2.5 หมื่นล้านดอลลาร์ และการตัดทำลายหุ้นทิ้ง จะช่วยผลักดันให้กำไรต่อหุ้น (EPS) เติบโตขึ้นอย่างมีนัยสำคัญ และทำหน้าที่เป็น Safety Floor ป้องกันไม่ให้ราคาหุ้นปรับฐานลงลึกเหมือนช่วงสัปดาห์ก่อนหน้าครับ
เห็นแบบนี้ มุมมองส่วนตัว ผมกลับเข้าทยอยสะสมหุ้นเทค โดยเฉพาะฝั่งเอเชียนะครับ :)
Mr.Messenger รายงาน

กระแสเงินสดอิสระติดลบ สัญญาณอันตรายที่ต้องจับตา ... เพราะอะไร?
สวัสดีครับทุกคน อีกไม่นาน คืนนี้ เราจะเห็นร่องรอยกันเพิ่มเติมว่า ธีม AI จะยังไปต่อ หรือ ฟองสบู่ใกล้แตกแล้วหรือเปล่านะครับ
มีหนึ่งประเด็นที่นักวิเคราะห์พูดถึงคำนี้ครับ คือ กระแสเงินสดอิสระ (Free Cash Flow หรือ FCF) ที่น่าสนใจคือ ในช่วง 2 ไตรมาสที่ผ่านมา ในกลุ่ม Hyperscalers พบบริษัทที่กระแสเงินสดอิสระ (FCF) ติดลบชัดเจน ตามนี้ครับ
Meta Platforms (ไตรมาส 3/26): โดย FCF ติดลบประมาณ 2.1 พันล้านดอลลาร์ (จากปีก่อนหน้าที่เป็นบวกกว่า 10.6 พันล้านดอลลาร์)
สาเหตุ: เงินสดจากการดำเนินงาน (Operating Cash Flow) ทำได้ 3.28 หมื่นล้านดอลลาร์ แต่ค่าใช้จ่ายลงทุน (CapEx) พุ่งขึ้นไปถึง 3.49 หมื่นล้านดอลลาร์ ในไตรมาสเดียว เพื่อเร่งสร้าง Data Center และโครงสร้างพื้นฐาน AI ส่งผลให้ FCF พลิกมาติดลบ และบริษัทต้องชะลอโครงการซื้อหุ้นคืนลง
Alphabet / Google (ไตรมาส 2/26): โดย FCF ติดลบ 5.9 พันล้านดอลลาร์ (นับเป็นการรายงาน FCF ติดลบครั้งแรกในประวัติศาสตร์รอบหลายปี)
สาเหตุ: CapEx ในไตรมาส 2 พุ่งขึ้นแตะระดับ 4.49 หมื่นล้านดอลลาร์ (เพิ่มขึ้นเกือบ 100% YoY) จากการทุ่มซื้อชิปประมวลผลและการขยาย Google Cloud ทำให้กระแสเงินสดจากการดำเนินงานไม่เพียงพอรองรับการลงทุนครับ
Oracle (สิ้นสุดปีงบประมาณ FY2026 / ไตรมาสล่าสุด): FCF ติดลบสะสมสูงถึง 2.37 หมื่นล้านดอลลาร์ สำหรับปีงบประมาณล่าสุด
สาเหตุ: Oracle เร่งสปีดขยาย Oracle Cloud Infrastructure (OCI) เพื่อรับงานเทรนโมเดล AI ให้พันธมิตรหลายราย ทำให้รายจ่าย CapEx แซงหน้ากระแสเงินสดรับจากการดำเนินงานไปไกลที่สุดในกลุ่ม
Amazon (ช่วงไตรมาส 2/26): FCF แม้ตัวเลขรายไตรมาสจะมีความผันผวนตามฤดูกาลค้าปลีก แต่ตัวเลข Trailing 12-Month Free Cash Flow (กระแสเงินสดอิสระย้อนหลัง 12 เดือน) ได้พลิกกลับมาติดลบที่ราว 7.6 พันล้านดอลลาร์
สาเหตุ: Net CapEx รายไตรมาสพุ่งเกิน 5.3 หมื่นล้านดอลลาร์ จากการเร่งขยาย Data Center ของ AWS และการลงทุนฝั่งโลจิสติกส์ควบคู่กัน
---
แล้ว กระแสเงินสดอิสระ (Free Cash Flow หรือ FCF) มันสำคัญยังไง?
มันคือ "เงินสดจริง" ที่เหลืออยู่ในมือของบริษัท หลังจากหักค่าใช้จ่ายในการดำเนินงานและค่าใช้จ่ายเพื่อการลงทุนในสินทรัพย์ถาวร (Capital Expenditure หรือ CapEx) ออกไปเรียบร้อยแล้วครับ
สูตรคำนวณพื้นฐานคือ:
Free Cash Flow = Operating Cash Flow - Capital Expenditures (CapEx)
การที่ Hyperscalers อย่างเช่น Meta มีกระแสเงินสดอิสระติดลบ (เช่น ไตรมาส 3 ที่ผ่านมา ไม่ได้แปลว่าบริษัท "ขาดทุนทางบัญชี" แต่แปลว่า "เงินสดที่หามาได้ ไม่พอกับเงินมหาศาลที่ทุ่มลงไปซื้อเซิร์ฟเวอร์ ชิป AI และสร้าง Data Center"
ประเด็นนี้เองครับที่สร้างความกังวลให้นักลงทุนใน Wall Street และส่งผลกระทบต่อเนื่องหลายมิติเหมือนกัน
---
แล้ว FCF ติดลบ ,yoน่ากังวลขนาดไหน? เพราะอะไรตลาดถึงตกใจ?
ต้องบอกแบบนี้ก่อนครับว่า ความน่ากังวลของ FCF ติดลบในกลุ่ม Big Tech มีน้ำหนักต่างจากเหล่าสตาร์ตอัปทั่วไปอย่างสิ้นเชิงเลย
เพราะมันเปลี่ยนสถานะจากเดิม บริษัทเหล่านี้เป็น "เครื่องจักรพิมพ์เงินสด" กลายเป็น "หลุมดูดเงิน" แทน
ในอดีต หุ้นกลุ่ม Big Tech ได้รับการประเมิน Valuation สูงลิ่ว เพราะมีลักษณะผูกขาด รายได้โตสูง และแทบไม่ต้องลงทุนเพิ่มมาก (เป็น Asset-light) เงินสดเหลือปีละหลายหมื่นล้านดอลลาร์ แต่การสร้างโครงสร้างพื้นฐาน AI กำลังบังคับให้บริษัทเหล่านี้กลายเป็น Asset-heavy เหมือนโรงไฟฟ้าหรือค่ายโทรคมนาคมยุคก่อน
พอเงินสดน้อยลง ก็แปลว่า ปันผลและการซื้อหุ้นคืน (Buybacks) จะถูกแช่แข็งด้วย
เมื่อไม่มี FCF ส่วนเกิน บริษัทจะไม่สามารถซื้อหุ้นคืนเพื่อดันราคาหุ้นหรือจ่ายเงินปันผลเพิ่มได้ (อย่าง Meta ในไตรมาสล่าสุดแทบต้องหยุดการซื้อหุ้นคืน) ซึ่งการซื้อหุ้นคืนคือเครื่องมือสำคัญที่คอยพยุงราคาหุ้นเทคมาตลอดทศวรรษที่ผ่านมา
---
อีกประเด็นคือ ตลาดไม่ได้ห่วงการลงทุนใน AI ขนาดนั้นครับ
แต่ตลาดกลัวว่า "ลงเงินไปแสนล้าน แล้วจะเอากำไรกลับมาอย่างไรและ ที่สำคัญกว่าคือ มันจะมาเมื่อไหร่"
การที่ CapEx แซงหน้าเงินสดจากการดำเนินงาน สะท้อนว่าวงจรการใช้จ่าย (Spending Cycle) กำลังวิ่งเร็วกว่าวงจรการสร้างรายได้จริงจาก AI (Monetization Cycle)
---
แล้วถ้า FCF ติดลบไปนานๆ จะหมายถึงอะไร?
หากภาวะ FCF ติดลบยืดเยื้อต่อเนื่องหลายไตรมาสหรือข้ามปี จะส่งผลเชิงโครงสร้าง 4 เรื่องสำคัญ:
1. บริษัทจะต้องพึ่งพาเงินกู้หรือเพิ่มทุน
เมื่อเงินสดที่หาได้เองไม่พอ บริษัทจะถูกบีบให้ต้องออกหุ้นกู้เพิ่ม หรือออกหุ้นใหม่ระดมทุน (Equity Dilution) ซึ่งจะกระทบต่อสัดส่วนการถือหุ้นของผู้ถือเดิมทันที
2. ต้นทุนทางการเงินและความเสี่ยงด้านเครดิตพุ่งสูง
หนี้สินที่เพิ่มขึ้นมหาศาลจะกดดัน Credit Rating ของบริษัท ดอกเบี้ยจ่ายจะเพิ่มขึ้น และกระทบต่อกำไรสุทธิทางบัญชีในระยะยาวอีกชั้นหนึ่ง
3. ปัญหา "ค่าเสื่อมราคาถล่มทับ" (Depreciation Cliff)
CapEx ในวันนี้คือ "สินทรัพย์" ในงบดุล แต่ในอีก 2–4 ปีข้างหน้า ชิปประมวลผลและเซิร์ฟเวอร์เหล่านี้จะเริ่มถูกตัดค่าเสื่อมราคาลงมาเป็นค่าใช้จ่ายในงบกำไรขาดทุน หากรายได้จาก AI ยังไม่เติบโตตามทัน อัตรากำไรขั้นต้น (Gross Margin) และกำไรสุทธิ (Net Profit) จะทรุดตัวลงอย่างรุนแรง
4. ความเสี่ยงสินทรัพย์ตกรุ่น (Obsolescence Risk)
ชิป AI ไม่เหมือนอาคารสำนักงาน เพราะตกรุ่นไวมากครับ (ทุก 1–2 ปีจะมีรุ่นใหม่ที่แรงกว่าเดิมและกินไฟน้อยกว่า) การทุ่มเงินสดทั้งหมดลงไปกับฮาร์ดแวร์ยุคปัจจุบัน อาจเสี่ยงต่อการต้องตัดจำหน่ายมูลค่าขาดทุน (Write-down) หากโมเดล AI ในอนาคตเปลี่ยนสถาปัตยกรรมไป
---
แล้วเรื่องนี้ส่งผลกระทบต่อใคร และตลาดภาพรวมอย่างไร?
1. ภาพที่เห็นชัดที่สุดตอนนี้ก็คือ หุ้น Big Tech / Hyperscalers (Meta, MSFT, GOOGL, AMZN) กำลังถูกตลาดกดดันให้ลด P/E Valuation (De-rating) ครับ
ตอนนี้ นักลงทุนจะเริ่มเปลี่ยนจากการดู "ยอดขายโตเท่าไหร่" มาจับผิด "กระแสเงินสดและผลตอบแทนจากการลงทุน (ROI)" แทน หากตอบไม่ได้ หุ้นจะเผชิญแรงขายทำกำไรแต่อีก
2. ผลต่อ หุ้นกลุ่มซัพพลายเชน AI (Nvidia, ผู้ผลิตชิป, เซิร์ฟเวอร์) หาก Hyperscalers เริ่มทน FCF ติดลบไม่ไหวจนต้องชะลอหรือตัดงบ CapEx คำสั่งซื้อชิปและอุปกรณ์ฮาร์ดแวร์จะหักหัวลงทันที ซึ่งจะกลายเป็นความเสี่ยงระลอกใหญ่ของหุ้นต้นน้ำทั้งเส้นเลย
3. ตามมาด้วย ตลาดการเงินและตราสารหนี้ (Credit Markets) หุ้นกู้ของบริษัทเทคโนโลยีจะเริ่มให้ส่วนต่างผลตอบแทน (Credit Spread) ที่กว้างขึ้น เพราะตลาดเริ่มมองเห็นความเสี่ยงด้านภาระหนี้ที่สูงขึ้นกว่าในอดีต อย่างที่ Coreweave และกลุ่ม Neocloud เจอกันอยู่ตอนนี้
4. สตาร์ตอัปและธุรกิจ AI ขนาดเล็ก โดนไปด้วย เพราะการที่ยักษ์ใหญ่ที่เงินสดเริ่มตึงตัวจะเริ่มขึ้นราคาค่าเช่า Cloud/Compute หรือลดการอุดหนุนราคา ทำให้สตาร์ตอัปที่สายป่านสั้นอยู่รอดได้ยากขึ้น อาจนำไปสู่การล้มละลายหรือการควบรวมกิจการ แบบที่ Elon Musk เตือนไว้ก่อนหน้านี้ (ซึ่งก็เป็นโอกาสของบิ๊กเทคในการเข้าเทคโอเวอร์อีกที
---
Mr.Messenger ประเมินสถานการณ์ตอนนี้
การที่กระแสเงินสดอิสระติดลบในระยะสั้น (1–2 ไตรมาส) เกิดขึ้นกับบริษัทที่มีสถานะเงินสดคงค้างแข็งแกร่งมาตลอดอย่าง Meta ยังไม่ใช่สัญญาณล้มละลาย แต่คือ "สัญญาณการเปลี่ยนผ่านทางยุทธศาสตร์" ที่กำลังบีบให้สนาม AI เปลี่ยนไปดูที่ "ความอึด" แทนครับ
สำหรับการจัดพอร์ต จุดที่ต้องจับตาต่อจากนี้ไม่ใช่ตัวเลขรายได้รวม แต่คือ "จุดตัด (Inflection Point)" ว่ารายได้ใหม่จาก AI รวมถึง บริการเสริม และประสิทธิภาพโฆษณาที่ใช้เข้ามาช่วยพัฒนา จะโตทันดอกเบี้ยและค่าเสื่อมราคาของงบ CapEx หรือไม่
หากเข้าสู่ปีถัดไปแล้ว FCF ยังคงติดลบต่อเนื่องโดยที่สัดส่วนรายได้ AI ยังโตไม่ทัน ตลาดหุ้นจะเริ่มตีมูลค่าการใช้จ่ายนี้ว่าไม่ใช่ "การลงทุนเพื่ออนาคต" อีกต่อไป แต่เป็นการผลาญเงินทุน (Capital Misallocation)
ดังนั้น กระจายความเสี่ยงพอร์ตไม่ให้กระจุกตัวในกลุ่ม AI มากเกินไป แต่ก็ต้องบอกว่า นี่ยังไม่ใช่สัญญาณล่มสลายของ AI Supercycle ที่ชัดเจนนะครับ อย่ากลัวจนเกินไปด้วยเหมือนกัน
... จนกว่ารายได้จริงจากการให้บริการ AI จะเริ่มเร่งตัวขึ้นมาทันค่าเสื่อมราคาและภาระดอกเบี้ยจ่าย เมื่อนั่น ก็สามารถกลับมาเพิ่มน้ำหนักในธีม AI ได้อีกที
Mr.Messenger รายงาน
🤖 Made with AI

สัญญาณเตือนฟองสบู่ AI หรือจุดเปลี่ยนครั้งใหญ่? เมื่อ Elon Musk ชี้ Neocloud 200 แห่งกำลังจะตายหมู่ และความเสี่ยง CoreWeave พุ่งแตะระดับวิกฤต
ถ้าใครคิดว่ากระแสการลงทุนใน AI Infrastructure จะเติบโตอย่างราบรื่นและพาตลาดวิ่งขึ้นไปตลอดกาล… ข่าวในช่วง 2-3 สัปดาห์ที่ผ่านมาอาจเป็น “สัญญาณ Red Flag" ที่นักลงทุนทุกคนไม่ควรมองข้ามครับ
ล่าสุด Elon Musk ออกมาเตือนผ่าน X ด้วยตัวเองว่า ตลาดตราสารหนี้เอกชนกำลัง “ปิดประตูใส่หน้า” กลุ่มผู้ให้บริการคลาวด์เฉพาะทางด้าน AI หรือที่เรียกว่า Neocloud และอาจนำไปสู่ปรากฏการณ์ “ล้มละลายและควบรวมกิจการ” (Mass Extinction & Consolidation) ของผู้เล่นมากกว่า 200 ราย!
คำถามคือ... เกิดอะไรขึ้นกันแน่? ทำไมบริษัทดาวรุ่งที่เคยเป็นขวัญใจยุค AI ถึงเสี่ยงล้มละลาย? ความน่ากลัวจะลามไปถึงไหน? และนี่กำลังสะท้อนอะไรต่ออนาคตของตลาดหุ้น?
ผมขอสรุปและย่อยภาพใหญ่ให้อ่านกันทีละประเด็นครับ
---
1. เกิดอะไรขึ้น?
เหตุการณ์นี้ไม่ได้เป็นแค่คำขู่ลอยๆ ของ Musk แต่ตัวเลขในตลาดการเงินกำลังสะท้อน “สัญญาณวิกฤตสภาพคล่อง” ออกมาอย่างชัดเจน:
โดยหุ้นกลุ่ม Neocloud โดนเทขายอย่างหนัก นำโดย CoreWeave ที่ราคาหุ้นทรุดลงกว่า 36–38% ภายในเดือนตุลาคมเพียงเดือนเดียว ขณะที่ผู้เล่นรายอื่นอย่าง Nebius และ Iren ต่างปรับตัวลงตาม
ตัวชี้วัดความเสี่ยงการผิดนัดชำระหนี้ (Credit Default Swap: CDS 5 ปี) ของ CoreWeave พุ่งทะยานแตะระดับ 1,115 – 1,167 bps ซึ่งในทางสถิติทางการเงิน ตัวเลขระดับนี้สะท้อนว่า **ตลาดกำลังมองโอกาสที่บริษัทจะเบี้ยวหนี้สูงเกินกว่า 60% เข้าไปแล้ว!
หุ้นกู้ไม่มีหลักประกันของบริษัทถูกเทขายจนราคาหลุดต่ำกว่า 80 เซนต์ต่อดอลลาร์ ส่งผลให้ผลตอบแทน (Bond Yield) พุ่งทะลุ 15% ไปเรียบร้อย ซึ่งแปลว่าบริษัทแทบจะไม่สามารถออกหุ้นกู้ใหม่เพื่อนำเงินมารีไฟแนนซ์หนี้เดิมได้เลย เพราะต้นทุนแพงจัด
ข้อมูลจาก ZeroHedge ชี้ว่า การถือครองหุ้นเทคโนโลยี (Tech Positioning) ของนักลงทุนสถาบัน ร่วงลงจากเปอร์เซ็นไทล์ที่ 85 ลงมาเหลือเพียงเปอร์เซ็นไทล์ที่ 33 ภายในเวลาแค่ 2 สัปดาห์ สะท้อนว่าเงินทุนขนาดใหญ่กำลังเร่ง “ลดความเสี่ยง” ออกจากกลุ่มเทคโนโลยีอย่างมีนัยสำคัญ
---
2. ทำไมถึงเกิดเหตุการณ์นี้?
คำตอบอยู่ที่ “โครงสร้างโมเดลธุรกิจ (Business Model)” และ “โครงสร้างหนี้ (Capital Structure)” ของกลุ่ม Neocloud ครับ
1. Neocloud ต่างจาก Hyperscalers ยักษ์ใหญ่อย่าง Microsoft (Azure), Amazon (AWS) หรือ Google (GCP) ตรงที่ “ไม่มีกระแสเงินสดจากธุรกิจอื่นมาค้ำยัน” พวกเขาไม่มีธุรกิจ Search, โฆษณา หรือ E-commerce ที่ทำเงินสดเข้ากระเป๋าทุกวัน แต่มีรายได้ทางเดียวคือการเอาศูนย์ข้อมูล AI และชิป GPU ไปปล่อยเช่า ซึ่งขึ้นอยู่กับรอบการระดมทุนของบรรดา AI Startups ล้วนๆ
2. และเพื่อแย่งชิงส่วนแบ่งตลาด บริษัทอย่าง CoreWeave ต้องเร่งกู้เงินมหาศาลจากตลาดตราสารหนี้และ Private Debt เพื่อนำไปกว้านซื้อชิป GPU ตัวท็อป โดยข้อมูล ณ สิ้นเดือนมิถุนายนสะท้อนความน่ากลัวตรงที่ CoreWeave มีหนี้สินสูงถึง 35,600 ล้านดอลลาร์ ในขณะที่มีเงินสดในมือเพียง 5,500 ล้านดอลลาร์เท่านั้น
3. แถมตลาดหนี้ปิดประตูใส่หน้า Neocloud ไปแล้ว เมื่อดอกเบี้ยนโยบายยังยืนสูง และเริ่มมีคำถามว่า AI จะสร้างผลกำไรคุ้ม Capex ที่ลงไปจริงหรือไม่ นักลงทุนในตลาดหนี้จึงเริ่มตื่นตัว ไม่ยอมปล่อยกู้เพิ่ม หรือถ้าจะกู้ ดอกเบี้ยก็พุ่งทะลุ 15% จนบริษัทแบกรับไม่ไหว
พอเงินกู้ใหม่ไม่มา แต่ภาระดอกเบี้ยเดินทุกวัน อาการ “ขาดสภาพคล่อง” จึงเกิดขึ้นทันที
---
3. มันน่ากลัวขนาดไหน?
ความน่ากลัวของเคสนี้ไม่ได้หยุดอยู่แค่ว่าบริษัท Neocloud เล็กๆ จะเจ๊งไปไม่กี่แห่ง แต่มันมี “Systemic Risk” ซ่อนอยู่ 3 ทอด
ทอดที่ 1: ตลาดหนี้เอกชน (Private Credit & Shadow Banking): เงินหลายหมื่นล้านดอลลาร์ที่ปล่อยกู้ให้ Neocloud ส่วนใหญ่มาจากกองทุน Private Debt ถ้าเกิดการผิดนัดชำระหนี้ขึ้นมาจริงๆ สินทรัพย์ที่เป็นหลักประกันก็คือ “ชิป GPU” ซึ่งตกรุ่นเร็วและมูลค่าเสื่อมถอยทุกวัน หากต้องยึดมาขายทอดตลาด ผลขาดทุนจะตกอยู่กับกองทุนเหล่านี้ทันที
ทอดที่ 2: ลูกโซ่ไปยังผู้ผลิตชิป: Neocloud คือหนึ่งในผู้ซื้อรายใหญ่ของชิป AI หากผู้เล่นกว่า 200 รายต้องล้มหรือควบรวม คำสั่งซื้อชิปรุ่นถัดไปจะหายไปมหาศาล คำถามคือ บริษัทผู้ผลิตชิปและเซิร์ฟเวอร์จะยังรักษาอัตราการเติบโตของรายได้ในระดับที่ตลาดคาดหวังได้หรือไม่?
ทอดที่ 3: ภาพความขัดแย้งของตลาดทุน: ในขณะที่ฝั่งผู้พัฒนาโมเดล AI ตัวท็อปอย่าง Anthropic ยังสามารถระดมทุนและเตรียม IPO ได้อย่างสวยหรู แต่ฝั่งโครงสร้างพื้นฐานระดับรองกลับกำลังขาดอากาศหายใจ นี่คือสัญญาณว่า “เงินทุนเริ่มเลือกข้าง และไม่ได้ใจดีแจกเงินให้กับทุกคนที่แปะป้าย AI อีกต่อไป”
---
4. เหตุการณ์นี้สะท้อนอะไรต่อตลาด?
ถ้าเรามองภาพลึกกว่าความผันผวนรายวัน เหตุการณ์นี้กำลังสะท้อนความจริง 3 ข้อของวัฏจักรการลงทุน:
1. AI กำลังเข้าสู่ช่วง “Trough of Disillusionment” ของโครงสร้างพื้นฐาน: ตามทฤษฎี Gartner Hype Cycle หลังจากช่วงตื่นเต้นสุดขีด (Peak of Inflated Expectations) ตลาดจะต้องเผชิญกับช่วงการคัดกรองความจริง ผู้เล่นที่ไม่มีความได้เปรียบในการแข่งขัน และอยู่รอดได้ด้วยการกู้เงินราคาถูก จะถูกกวาดล้างออกไป
2. ยักษ์ใหญ่จะได้เปรียบขึ้นไปอีก (The Rich Get Richer): หาก Neocloud ล้มลง ลูกค้า AI ก็จำเป็นต้องหนีตายกลับไปซบอก Big Tech อย่าง Microsoft, Google และ Amazon เพราะมีศูนย์ข้อมูลที่เสถียร มีงบดุลแข็งแกร่ง และมีเงินสดล้นมือพร้อมลดราคาแข่ง
3. ยุค “Free Money” ของ AI จบลงแล้ว: นักลงทุนตราสารหนี้และเจ้าหนี้เริ่มถามหา ROI (ผลตอบแทนจากการลงทุน) และ Free Cash Flow มากกว่าคำสัญญาขายฝัน
---
มุมมอง Mr.Messenger
คำถามสำคัญที่สุดสำหรับนักลงทุนตอนนี้คือ ควร Buy the dip หรือ Wait and see?
สำหรับหุ้นกลุ่ม Neocloud / Leveraged AI Infrastructure: ผมแนะนำว่า อย่าเพิ่งรีบเข้าไปรับมีดครับ ตราบใดที่ CDS ยังอยู่เหนือ 1,000 bps และผลตอบแทนพันธบัตรยังเกิน 15% บริษัทเหล่านี้อยู่ในโหมดหนีตาย โครงสร้างทางการเงินยังไม่นิ่ง และมีความเสี่ยงสูงที่จะเกิดการปรับโครงสร้างหนี้ (Debt Restructuring) หรือเพิ่มทุนแบบ Dilute มหาศาล
สำหรับหุ้น Tech ภาพใหญ่ การที่ Tech Positioning ลดลงจาก 85 ลงมาที่ 33 ภายในสองสัปดาห์ สะท้อนว่าตลาดกำลังเข้าสู่ช่วง De-risking และ Rotation ในระยะสั้นตลาดอาจมีความผันผวนสูง
กลยุทธ์ที่ควรทำคือ หันกลับมาโฟกัสที่*“คุณภาพของงบดุล (Balance Sheet Quality)” เลือกลงทุนในบริษัทที่มีกระแสเงินสดจากการดำเนินงานเป็นบวก มีหนี้สินต่ำ และมีธุรกิจหลักที่แข็งแกร่งพอจะแบกรับการลงทุน AI ได้โดยไม่ต้องพึ่งพาตลาดกู้ยืมภายนอก ซึ่งผมมองว่า ในกลุ่ม Hyperscalers ยังมีความน่าสนใจอยู่ แถม Valuation ก็ถูกลงมาพอสมควรแล้วด้วย
สรุปมุมมองคือ วิกฤตของ Neocloud รอบนี้ ไม่ได้แปลว่า AI จะล้มเหลวครับ แต่มันคือ “บททดสอบความแข็งแกร่งตามธรรมชาติ” ที่จะคัดแยกระหว่าง ตัวจริงที่สร้างคุณค่า ออกจาก ผู้โดยสารที่เกาะกระแสด้วยเงินกู้
ในโลกของการลงทุน… เวลาที่น้ำลดเท่านั้นแหละครับ เราถึงจะได้เห็นว่าใครกำลังว่ายน้ำโดยไม่ใส่กางเกง!
Mr.Messenger รายงาน
🤖 Made with AI

Anthropic ยื่นไฟลิ่ง S-1 เข้าตลาดหุ้นสหรัฐฯ อย่างเป็นทางการ! เตรียมใช้ทิกเกอร์ "ANT" — เผยรายได้ครึ่งปีแรก $1.63 หมื่นล้าน
Anthropic ผู้พัฒนาโมเดลปัญญาประดิษฐ์ชื่อดังตระกูล Claude ได้ยื่นแบบแสดงรายการข้อมูลการเสนอขายหลักทรัพย์ (Form S-1) ต่อสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐฯ (SEC) อย่างเป็นทางการแล้ว เพื่อเตรียมเปิดขายหุ้น IPO และเข้าจดทะเบียนในตลาดหลักทรัพย์ Nasdaq ภายใต้สัญลักษณ์ย่อ "ANT" โดยถือเป็นการเปิดเผยข้อมูลทางการเงินเชิงลึกสู่สายตาสาธารณชนเป็นครั้งแรก
---
📌 ตัวเลขการเงินสำคัญจากไฟลิ่ง S-1
* รายได้เติบโตก้าวกระโดด: ในช่วง 6 เดือนแรกของปี 2026 (สิ้นสุดเดือนมิถุนายน) Anthropic ทำรายได้รวมสูงถึง $16,300 ล้านดอลลาร์ ซึ่งแซงหน้ารายได้ตลอดทั้งปี 2025 ที่ทำไว้ $4,600 ล้านดอลลาร์ ไปเกือบ 4 เท่าตัว
* งบโครงสร้างพื้นฐาน AI พุ่งทะยาน: ในช่วงครึ่งปีแรก บริษัททุ่มเม็ดเงินลงทุนในระบบประมวลผลและโครงสร้างพื้นฐาน AI ไปแล้วถึง $9,000 ล้านดอลลาร์ ซึ่งสูงกว่างบที่ใช้ตลอดทั้งปี 2025 (ที่ $7,300 ล้านดอลลาร์) สะท้อนว่าต้นทุน Compute ยังคงเป็นภาระค่าใช้จ่ายก้อนใหญ่ที่สุด
---
⚠️ ปัจจัยเสี่ยงที่ Anthropic เตือนนักลงทุน
ในส่วนชี้แจงความเสี่ยงของไฟลิ่ง Anthropic ได้ระบุประเด็นท้าทายที่น่าสนใจไว้อย่างตรงไปตรงมา
* ความยากในการรักษาลูกค้า: บริษัทระบุชัดเจนว่า "แม้เราจะสามารถดึงดูดลูกค้าใหม่ได้สำเร็จ แต่เรากำลังเผชิญกับความท้าทายอย่างมีนัยสำคัญในการรักษาฐานลูกค้าเหล่านั้นให้อยู่กับเราในระยะยาว"
* การปรับลดงบประมาณของลูกค้าองค์กร: ความเสี่ยงจากการที่ลูกค้าระดับองค์กรเริ่มปรับเปลี่ยนทิศทางงบประมาณ หรือเปลี่ยนลำดับความสำคัญเชิงกลยุทธ์เกี่ยวกับการลงทุนใน AI
* การแข่งขันด้านราคา (Pricing Pressures): ความเสี่ยงจากการปรับเปลี่ยนราคา หรือการที่ลูกค้าเริ่มมองว่าราคาค่าบริการ API ของ Anthropic "ไม่สามารถแข่งขันได้อีกต่อไป" เมื่อเทียบกับคู่แข่งในตลาด
---
📉 ปรากฏการณ์ "AI Deflation" และจุดจบของยุค "Tokenmaxxing"
การยื่น IPO ของ Anthropic เกิดขึ้นท่ามกลางการเปลี่ยนแปลงเชิงโครงสร้างของอุตสาหกรรม AI:
* ต้นทุนการประมวลผลดิ่งลงเร็วกว่าทุกเทคโนโลยีในประวัติศาสตร์: ข้อมูลจากสถาบันวิจัย Epoch AI ชี้ว่า ต้นทุนในการให้ AI ทำภารกิจมาตรฐาน (เช่น คณิตศาสตร์, วิทยาศาสตร์, และการเขียนโปรแกรม) ปรับตัวลดลงเฉลี่ยถึง -47% ต่อไตรมาส นับตั้งแต่ปี 2023 หรือลดลงราว 13 เท่าต่อปี ซึ่งเป็นอัตราการลดลงของราคาที่เร็วยิ่งกว่าการถอดรหัสพันธุกรรม DNA, ต้นทุนการประมวลผลคอมพิวเตอร์ หรือแม้แต่ต้นทุนแบตเตอรี่ลิเทียม
* โบกมือลา "Tokenmaxxing": หลังจากผ่านพ้นช่วงที่องค์กรต่างๆ ทุ่มงบแบบไม่จำกัดเพื่อซื้อ Token ปัจจุบันลูกค้าระดับองค์กรกำลังเข้าสู่โหมดควบคุมต้นทุนอย่างเข้มงวด
* เทรนด์หนีซบ Open-Weight Models: สอดคล้องกับมุมมองของ Arvind Krishna ประธานเจ้าหน้าที่บริหารของ IBM ที่ชี้ว่า ลูกค้าองค์กรกำลังหันหลังให้โมเดลแบบปิดที่มีค่าใช้จ่ายสูง แล้วหันไปพึ่งพาโมเดลเปิด (Open-Weight / Open-Source) ที่มีราคาถูกกว่ามาก และสามารถนำมาปรับแต่งเพื่อรันใช้งานได้เองภายในองค์กร หรือบน Private Cloud
---
💡 มุมมอง Mr.Messenger
โจทย์ใหญ่ที่สุดของ Anthropic คือการพิสูจน์ว่า บริษัทจะเป็นผู้ชนะที่แท้จริงในยุคที่ 'สมองกล AI กลายเป็นสินค้าโภคภัณฑ์ราคาถูก (Commoditization)
การที่ Anthropic รีบยื่น S-1 ในช่วงเวลานี้ ถือเป็นการเคลื่อนไหวเชิงรุกเพื่อดูดซับสภาพคล่องจากตลาดทุนก่อนที่คู่แข่งอย่าง OpenAI จะเดินหน้าแผน IPO ซึ่งช่วยลดความเสี่ยงจากการระดมทุนในอนาคต
แต่มาร์จิ้นกำลังเผชิญแรงบีบสองทาง: รายได้ที่โตแรง ($16.3B) ถูกหักล้างด้วยค่า Compute ($9B) เกินครึ่ง
ขณะที่อัตราค่าบริการต่อ Token ในตลาดโลกมีแนวโน้มลดลงเรื่อยๆ (Deflationary Spiral) ทำให้ Anthropic จำเป็นต้องเร่งเพิ่มขีดความสามารถของโมเดลเรือธงอย่าง Claude ให้ทิ้งห่างคู่แข่งอย่างขาดลอย เพื่อรักษาราคาแบบพรีเมียมไว้ให้ได้
ผมมองว่า การเปิดตัวเลขของ Anthropic ถือเป็น Benchmark สำคัญว่า ธุรกิจ Frontier AI Lab แท้จริงแล้วสามารถสร้างกำไรจากการดำเนินงานได้อย่างยั่งยืนแค่ไหน ซึ่งจะส่งผลต่อไปยังทิศทางความเชื่อมั่นของหุ้นกลุ่มคลาวด์และชิปประมวลผลหลังจากนี้แน่นอนครับ
รอชมกัน
Mr.Messenger รายงาน

ค่าเงินบาทเริ่มใกล้จุดกลับตัวแล้วหรือ? หลังต่างชาติแห่เข้าพันธบัตรไทย
นับจากปลายเดือนกุมภาพันธ์ที่ผ่านมา เงินบาทอ่อนค่าลงเมื่อเทียบกับดอลลาร์ค่อนข้างมาก มากกว่า 8% จนเคยเป็นหนึ่งในสกุลเงินเอเชียที่อ่อนค่าแรงที่สุดในช่วงสงครามอิหร่าน
สาเหตุหลักมีหลายข้อครับ
หนึ่งคือ ดอลลาร์แข็งค่าจากความกังวลเรื่องภูมิรัฐศาสตร์และเงินเฟ้อที่ยังสูงในสหรัฐฯ ทำให้เงินไหลออกจากตลาดเกิดใหม่
สองคือ ดุลบัญชีเดินสะพัดของไทยที่เคยแข็งแรงถูกกระทบจากราคาน้ำมันที่พุ่งสูงในช่วงสงคราม แม้จะเริ่มดีขึ้นในเดือนสิงหาคม
สามคือ เงินต่างชาติที่เคยไหลออกจากพันธบัตรไทยต่อเนื่องหลายเดือน จากการที่ทั่วโลกเขาเข้าสู่ดอกเบี้ยขาขึ้น ทำให้โยกไปลงทุนพันธบัตรที่อื่น ให้ผลตอบแทนที่สูงกว่าพันธบัตรบ้านเรา
---
วันนี้ค่าเงินบาทเทรดอยู่ที่ 33.76 บาทต่อดอลลาร์
เริ่มมีสัญญาณที่นักวิเคราะห์มองว่า อาจเป็นจุดเปลี่ยนครับ
Credit Agricole CIB มองว่าบาทมีโอกาสแข็งขึ้นราว 3% ไปที่ระดับ 32.8 บาทต่อดอลลาร์ในไตรมาส 1 ปี 2027 ขณะที่ธนาคารกรุงไทยมองว่า การแข็งค่าระดับนี้อาจมาถึงภายในสิ้นปีนี้ (มองว่าใช้เวลายาวนานกว่า แต่มองทางเดียวกันว่า เงินบาทอาจกลับมาแข็งค่า)
ปัจจัยหนุนหลักคือ เริ่มเห็นกองทุนทั่วโลกซื้อพันธบัตรไทยสุทธิ 604 ล้านดอลลาร์ในเดือนตุลาคม ซึ่งน่าจะเป็นเดือนแรกที่เงินไหลเข้าในรอบ 4 เดือนเลยทีเดียว
นอกจากนี้ดุลบัญชีเดินสะพัดเกินดุล 2.4 พันล้านดอลลาร์ในเดือนสิงหาคม ซึ่งสูงสุดตั้งแต่เดือนกุมภาพันธ์ และกำลังเข้าสู่ฤดูท่องเที่ยวสูงสุดของปี
และพอย้อนกลับไปสถิติย้อนหลัง 10 ปี บาทแข็งค่าเฉลี่ย 1.8% ในไตรมาส 4 ซึ่งเป็นช่วงสามเดือนที่ดีที่สุดของปีสำหรับค่าเงินบาทไทยด้วย
นักเศรษฐศาสตร์ส่วนใหญ่คาดว่า เฟดจะคงดอกเบี้ยในการประชุมวันพุธนี้ ซึ่งจะช่วยให้นโยบายการเงินคาดเดาได้ง่ายขึ้นและตลาดเงินนิ่งลง
---
แล้วท่ามองผ่านกราฟ USD/THB ละ บอกอะไรเราบ้าง?
จากกราฟรายวัน USD/THB อยู่ราว 33.81 บาทต่อดอลลาร์
เส้นค่าเฉลี่ยเคลื่อนที่บอกว่าเทรนด์ขาขึ้นของดอลลาร์ต่อบาทยังอยู่ ราคาอยู่เหนือ MA 20, MA 50 และ MA 100 ชัดเจน
แต่โมเมนตัมเริ่มไม่แรงเท่าเดิมครับ RSI อยู่ที่ 62.43 ซึ่งยังไม่เข้าเขต Overbought MACD เริ่มกลับมาเป็นบวกเล็กน้อย หลังติดลบช่วงสิงหาคม–กันยายน แสดงว่าแรงขายดอลลาร์ต่อบาทเริ่มชะลอลง
ถ้าเงินไหลเข้าพันธบัตรไทยต่อเนื่อง และดุลบัญชีเดินสะพัดยังเกินดุลได้ดี ราคา USD/THB มีโอกาสปรับตัวลงมาหาโซน 33.00–33.30 ซึ่งเป็นแนวรับสำคัญใกล้เส้นค่าเฉลี่ยระยะกลาง
แต่ถ้าดอลลาร์กลับมาแข็งแรงอีกครั้งจากสัญญาณขึ้นดอกเบี้ยของเฟด หรือราคาน้ำมันไม่ลดลงตามที่หลายฝ่ายหวัง แรงหนุนของบาทอาจถูกจำกัด
---
ค่าเงินบาท กระทบอะไรใคร ยังไงบ้าง
ค่าเงินบาทที่แข็งขึ้นจะเป็นบวกต่อผู้นำเข้าและคนที่ต้องจ่ายหนี้สกุลดอลลาร์ แต่จะกดดันผู้ส่งออกและบริษัทที่รายได้หลักมาจากต่างประเทศ
ตลาดพันธบัตรไทยได้ประโยชน์จากเงินไหลเข้า ขณะที่นักลงทุนที่ถือสินทรัพย์ต่างประเทศอาจต้องระวังเรื่องผลตอบแทนเมื่อแปลงกลับเป็นบาทถ้าบาทกลับมาแข็งค่าจริงครับ
และจุดวัดใจค่าเงินบาทก็อยู่แถวๆนี้เลยนะทุกคน ว่าจะยังอ่อนค่าทะลุผ่าน 33.87 บาทต่อดอลลาร์ไปเลยไหม หรือว่านี่คือแนวต้านสำคัญ
สรุปคือ สัญญาณเริ่มกลับมาฝั่งบาทบ้างแล้ว ทั้งจากเงินไหลเข้าและปัจจัยพื้นฐาน แต่ยังต้องดูว่าการไหลเข้าของต่างชาติจะต่อเนื่องหรือไม่ และราคาน้ำมันกับนโยบายเฟดจะเป็นอย่างไรในอีกไม่กี่เดือนข้างหน้า
ถ้าทุกอย่างเป็นไปตามที่นักวิเคราะห์มอง บาทอาจเริ่มฟื้นตัวในช่วงไตรมาส 4 ซึ่งเป็นช่วงที่สถิติในอดีตสนับสนุน
แต่ถ้าปัจจัยภายนอกกลับมาเป็นลบอีกครั้ง การฟื้นตัวอาจช้ากว่าที่คาด
รอติดตามการประชุมเฟดวันพุธนี้ และตัวเลขเงินไหลเข้าพันธบัตรในเดือนต่อ ๆ ไปครับ
Mr.Messenger รายงาน
