

มาค้นหาความสุขในแบบของคุณไปด้วยกัน เพราะความสุขคือทุกอย่าง Happiness Means Everything
250 ถนนรัชดาภิเษก เขตห้วยขวาง,
Joined October 2014
- Tweets8.7K
- Following0
- Followers6.8K
- Likes6.1K




Pinned Tweet
เป็นลูกค้า เมืองไทยประกันชีวิต วันนี้! รับสิทธิพิเศษ และกิจกรรมดี ๆ เพียบจาก เมืองไทยสไมล์คลับ ให้เยอะกว่าเดิม!
จะชอบเที่ยว ดำน้ำ เข้าสปา พาไปฟิต ไปชอปปิง จะคอนเสิร์ต ละครเวที หรือมื้อแบบไหนก็ฟินจัด
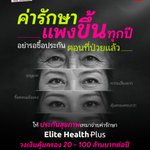
ค่ารักษาพยาบาลไทยปี 2568 ขึ้นถึง 10.8% 📈
วันนี้ 100,000 บาท อีก 10 ปี... การรักษาแบบเดิมอาจขยับไปถึง 278,000 บาท อย่ารอซื้อประกันตอนป่วย
ซื้อเลย Elite Health Plus เหมาจ่ายตามจริง 20 – 100 ล้านต่อปี คุ้มครองครบทั้งโรคทั่วไป โรคร้ายแรง และอุบัติเหตุ จนถึงอายุ 99 ปี คลิก webmtl.co/4kqmAlr
#GoLongevityWithMTL #EliteHealthPlus #ประกันสุขภาพเหมาจ่าย #MuangThaiLife #เมืองไทยประกันชีวิต

192
ก่อนออกไปลุยงาน เช็กพลังกันหน่อย! เกิดวันไหน ใส่เสื้อสีอะไรแล้วงานปัง
แล้วมาเสริมด้วยไอเทมลับให้พร้อมลุยทุกโปรเจกต์อย่าง “แพ็กหนุนดวงงาน” จากเมืองไทยประกันชีวิต คลิก webmtl.co/4AqEpWf
#เมืองไทยประกันชีวิต #MuangThaiLife #thepowerศึกทรงพลัง
ประกาศผลผู้โชคดี จากกิจกรรม ไปดูร็อกเกอร์ในตำนานกัน! แค่บอก 3 คำ ว่าทำไมคุณถึงอยากไปคอนเสิร์ตนี้ จากช่องทาง TikTok: vt.tiktok.com/ZSptxujjx/
🎉 ขอแสดงความยินดีกับผู้ที่ทำตามกติกาครบถ้วน และส่ง Comment เข้ามามากที่สุด 4 ท่าน รับรางวัล บัตรคอนเสิร์ต 30 ปี โลโซ นานเท่าไรก็รอ รอบการแสดงวันที่ 21 พฤศจิกายน 2569 มูลค่า 4,000 บาท จำนวน 4 รางวัล (1 รางวัล/1 ที่นั่ง) ได้แก่
(รายชื่อบัญชีบน TikTok)
1. jingjoepipatpong
2. sek_yai_rat_loso_3
3. the_lord_god_clover50
4. suphatmod
.
#เงื่อนไขการร่วมสนุก
- ประกาศรายชื่อผู้ได้รับรางวัลที่ Tiktok: MuangThaiLife และ X: @Muangthailife ในวันที่ 17 พฤศจิกายน 2569
- คณะกรรมการจะคัดเลือกผู้ที่จะได้รับรางวัลจากผู้ที่ทำตามกติกาครบถ้วน และส่ง Comment เข้ามาจำนวนมากที่สุด จำนวน 4 ท่าน
- ผู้เข้าร่วมกิจกรรมสามารถตอบได้จำนวน 1 ข้อความ ต่อ 1 คอมเมนต์
- ผู้เข้าร่วมกิจกรรมสามารถส่งคำตอบได้ไม่จำกัดจำนวน Comment *แต่คำตอบต้องไม่ซ้ำกับคำตอบเดิมของตนเอง*
- ผู้ได้รับรางวัลจะต้องยืนยันการรับของรางวัลที่ Tiktok: MuangThaiLife หรือ X: @Muangthailife ภายในวันที่ 18 พฤศจิกายน 2569 เวลา 23.59 น. มิฉะนั้นจะถือว่าสละสิทธิ์
- ผู้ได้รับรางวัล 1 ท่าน สามารถรับรางวัลได้สูงสุด 1 รางวัลเท่านั้น
- หากตรวจพบการทุจริต หรือไม่ทำตามกติกา ทีมงานขอสงวนสิทธิ์ในการนำคำตอบที่ไม่เป็นไปตามเงื่อนไขของกิจกรรมออกจากกระบวนการพิจารณา
- ทีมงานจะพิจารณาคำตอบที่สื่อถึงความตั้งใจและสอดคล้องกับโจทย์ของกิจกรรม โดยคำตอบที่เป็นข้อความซ้ำหรือไม่เกี่ยวข้องกับโจทย์ ทีมงานขอสงวนสิทธิ์ในการตัดคำตอบนั้นออกจากกระบวนการพิจารณา
- คำตอบที่ร่วมสนุกจะต้องไม่มีคำหยาบคาย ส่อเสียด ว่าร้าย หรือว่ากล่าวบุคคลที่ 3 หากมีการพบเจอทางคณะกรรมการจะไม่นับคำตอบดังกล่าวเป็นคะแนน และขอลบออกเพื่อบรรยากาศของคอมมูนิตี้ของเรานะ
- คำตัดสินของคณะกรรมการ ถือเป็นที่สิ้นสุด
- ของรางวัลไม่สามารถเปลี่ยนเป็นเงินสดหรือรางวัลอื่นแทนได้
- พนักงาน และตัวแทน บมจ. เมืองไทยประกันชีวิต ไม่มีสิทธิ์ในการร่วมกิจกรรมนี้
- เงื่อนไขเป็นไปตามที่ บมจ. เมืองไทยประกันชีวิต กำหนด
- TikTok ไม่มีส่วนเกี่ยวข้องในการจัดกิจกรรมทางการตลาดนี้
#MTLชวนเล่น #MTLActivity #MuangThaiLife #เมืองไทยประกันชีวิต

1
551
พรุ่งนี้เตรียมสีเสื้อเสริมออร่างานให้ปังแล้ว🔮.. อย่าลืมเสริมเกราะปกป้องเงินโบนัสที่คุณหามาอย่างเหน็ดเหนื่อย! 💪 “แพ็กหนุนดวงงาน” จากเมืองไทยประกันชีวิต คลิก webmtl.co/3UL1X8R
#เมืองไทยประกันชีวิต #MuangThaiLife #thepowerศึกทรงพลัง


995
นั่งทำงานทั้งวัน ดื่มน้ำน้อย กลั้นปัสสาวะ
ระวัง เสี่ยง "นิ่ว" ไม่ทันตั้งตัว
แล้วทำไมนิ่วก้อนนิดเดียว ใช้เงินถึงหลักแสน ? ลองฟังคลิปนี้เลย !
แต่พนักงานออฟฟิศแบบเรา ถ้ามีประกันสุขภาพ
อย่าง D Health Lite ช่วยดูแลค่ารักษาให้ไม่สะดุดกับก้อนนิ่วก้อนเดียว รายละเอียดเพิ่มเติม >> webmtl.co/48O7cIl
#DHealthLite #ประกันสุขภาพ #MuangThaiLife #เมืองไทยประกันชีวิต
เป็นข้าราชการ มีสวัสดิการรักษาพยาบาลแล้ว ยังต้องมีประกันสุขภาพอีกไหม ?
.
ใครที่เป็นข้าราชการ ถือว่าได้เปรียบเรื่องหนึ่งเลย เพราะมีสวัสดิการรักษาพยาบาลที่ช่วยแบ่งเบาค่าใช้จ่ายเมื่อเจ็บป่วย ซึ่งเป็นสิทธิที่ดีและมีคุณค่ามาก
แต่เคยสงสัยไหมว่า ทำไมข้าราชการอีกไม่น้อยถึงยังมองหาประกันสุขภาพเพิ่มเติม ทั้งที่มีสวัสดิการอยู่แล้ว
.
นั่นก็เป็นเพราะว่า แม้สวัสดิการรักษาพยาบาลข้าราชการจะครอบคลุมทั้งการรักษาผู้ป่วยนอก (OPD) ผู้ป่วยใน (IPD)
ค่ายา เวชภัณฑ์ การตรวจวินิจฉัย และหัตถการต่าง ๆ ซึ่งฟังดูครบมาก แต่ทุกอย่างนั้นมีคำต่อท้ายว่า ตามหลักเกณฑ์ที่กำหนด
.
และคำนี้เองที่ทำให้การมีสิทธิ ไม่ได้หมายความว่าค่ารักษาทุกรายการจะเบิกได้เต็มจำนวนโดยไม่มีเงื่อนไข
ตัวอย่างเช่น ยานอกบัญชียาหลักแห่งชาติที่ต้องพิจารณาตามข้อบ่งใช้และหลักเกณฑ์ หรือค่าห้องและการรักษาบางประเภทที่มีเงื่อนไขการเบิกเฉพาะ
นั่นหมายความว่า ถ้าวันหนึ่งแพทย์แนะนำการรักษาหรือยาที่อยู่นอกเงื่อนไขเหล่านี้ ส่วนต่างตรงนั้นก็คือค่าใช้จ่ายที่เราต้องรับผิดชอบเอง
.
และยังมีอีกเรื่องที่หลายคนมองข้ามไม่ได้ นั่นคือตัวเลข Medical Inflation หรือเงินเฟ้อทางการแพทย์
ซึ่งสะท้อนแนวโน้มต้นทุนด้านสุขภาพที่เพิ่มขึ้น โดยมีปัจจัยสำคัญทั้งเทคโนโลยีทางการแพทย์ที่ก้าวหน้าขึ้น
ยาและนวัตกรรมการรักษาใหม่ ๆ รวมถึงต้นทุนบุคลากร อุปกรณ์ เวชภัณฑ์ และการดูแลผู้ป่วยที่ซับซ้อนขึ้น
จากข้อมูล Medical Inflation ของประเทศไทยที่สูงถึง 10.8% สูงกว่าอัตราของเงินเฟ้อทั่วไปเกือบ 15 เท่า
ตัวเลขนี้กำลังบอกเราว่า “ตอนนี้ค่ารักษาพยาบาลในโรงพยาบาลเอกชนและระบบสุขภาพกำลังเติบโตเร็วกว่าค่าครองชีพของคนไทยไปแล้ว”
.
เมื่อค่ารักษาพยาบาลในอนาคตมีแนวโน้มแพงขึ้น ก็ทำให้ส่วนที่เกินจากสิทธิที่เราต้องรับผิดชอบเองอาจมีมูลค่าสูงขึ้นตามไปด้วย
และเงินก้อนนั้นมักถูกดึงมาจากเงินเก็บที่เราวางแผนไว้สำหรับเกษียณหรือเป้าหมายชีวิตอื่น ๆ
.
จุดนี้แหละทำให้เราต้องเตรียมตัววางแผนอย่างดี เพราะการวางแผนสุขภาพไม่ได้หมายถึงแค่การเตรียมเงินจ่ายค่ารักษา
แต่ยังเป็นการรักษา WEALTHSPAN ให้เรามีเงินพร้อมรองรับชีวิตในแบบที่เราต้องการได้ในระยะยาว
.
ลองมองเป็น 2 ชั้นง่าย ๆ ชั้นแรกคือสวัสดิการ รับผิดชอบส่วนที่เบิกได้ ชั้นที่สองคือประกันสุขภาพ ที่เข้ามารองรับส่วนที่เหลือ
ประกันสุขภาพอย่างตัว D Health Lite จากเมืองไทยประกันชีวิต มีแบบที่มีความรับผิดส่วนแรก (Deductible) ซึ่งออกแบบมาให้ทำงานคู่กับสวัสดิการเดิม
ให้สวัสดิการดูแลส่วนที่เบิกได้ และให้ D Health Lite รองรับค่าใช้จ่ายส่วนที่เหลือ ด้วยแผนเเหมาจ่าย 5 ล้านบาท แบบมี Deductible 30,000 บาท
จ่ายเบี้ยเฉลี่ยวันละ 25 บาท* ช่วยดูแลค่าใช้จ่ายในการรักษา ตั้งแต่ค่าห้อง ค่าหมอ ค่ายา ไปจนถึงค่าผ่าตัด รวมถึงค่าใช้จ่ายในการนัดติดตามอาการหลังแอดมิต
ตามเงื่อนไขความคุ้มครองของกรมธรรม์
.
D Health Lite จึงเป็นอีกทางเลือกที่ช่วยเสริมความคุ้มครองจากสวัสดิการที่มีอยู่ รองรับค่ารักษาก้อนใหญ่
และช่วยให้บริหารค่าเบี้ยประกันได้เหมาะกับงบประมาณของตัวเอง
ก่อนตัดสินใจ ลองเริ่มจากการสำรวจสิทธิที่มีอยู่ ดูว่ารายการไหนเบิกได้ รายการไหนมีเงื่อนไข แล้วถามตัวเองว่า ถ้าวันหนึ่งต้องจ่ายส่วนที่เบิกไม่ได้ เงินก้อนนั้นจะมาจากไหน
จากนั้นจึงเลือกความคุ้มครองให้เหมาะกับความเสี่ยงและกำลังจ่ายของตัวเอง
.
เพราะสวัสดิการคือสิทธิที่ดี แต่การรู้ว่าส่วนไหนเป็นส่วนที่เราต้องดูแลเอง คือสิ่งที่ช่วยรักษาเงินเก็บให้เรายังใช้ชีวิตในเวอร์ชันที่ต้องการ
และมี WEALTHSPAN ที่เพียงพอสำหรับเป้าหมายระยะยาว
.
รายละเอียดเพิ่มเติม คลิก webmtl.co/4zbIyw8
☑️ โทร. 1766 ทุกวัน ตลอด 24 ชั่วโมง
☑️สนใจติดต่อตัวแทน สาขา หรือช่องทางอื่น ๆ ของเมืองไทยประกันชีวิต หรือ ธนาคารกสิกรไทย และ ธนาคารแลนด์ แอนด์ เฮ้าส์ทุกสาขา
.
*สำหรับเพศชายอายุ 30 ปี เลือกความคุ้มครองแผน 5 ล้านบาท ต่อการเข้าพักรักษาตัวครั้งใดครั้งหนึ่ง
แบบมีความรับผิดส่วนแรก 30,000 บาท และชำระเบี้ยประกันภัยรายปี
- เงื่อนไขความคุ้มครองเป็นไปตามที่ระบุไว้ในกรมธรรม์
- สัญญาเพิ่มเติมการประกันภัยสุขภาพต้องซื้อแนบท้ายกรมธรรม์ที่มีผลบังคับอยู่
- ความคุ้มครองของสัญญาเพิ่มเติมต้องไม่เกินระยะเวลาเอาประกันภัยของกรมธรรม์ประกันชีวิตที่สัญญาเพิ่มเติมนี้แนบท้าย
- เบี้ยประกันภัยสามารถนำไปใช้สิทธิลดหย่อนภาษีได้ ทั้งนี้ หลักเกณฑ์เป็นไปตามที่กรมสรรพากร กำหนด
- เงื่อนไขเป็นไปตามที่ บมจ. เมืองไทยประกันชีวิตและธนาคารกำหนด
- การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบริษัทฯ
- โปรดศึกษารายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นก่อนตัดสินใจทำประกันภัย
.
#DHealthLite #ประกันสุขภาพ #MuangThaiLife #เมืองไทยประกันชีวิต
ที่มา: สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.), รายงานภาวะสังคมไทย ไตรมาส 4/2568, อ้างอิงข้อมูล WTW (2025)

✨ ชีวิตที่ดี สำหรับคุณคืออะไร ? เมืองไทยประกันชีวิต และชีวามิตร วิสาหกิจเพื่อสังคม ชวนลูกค้ามาร่วมค้นหาความหมายและการออกแบบชีวิตของคุณเอง กับ 2 Work Shop จากงาน “Exclusive Workshop The Art of Living Well โดย ชีวามิตร”
💗The Art of Living Well ประสบการณ์การเรียนรู้ที่ชวนผู้เข้าร่วมกลับมาหยุดทบทวนชีวิต
สำรวจคุณค่า ในสิ่งที่สำคัญ และออกแบบการใช้ ชีวิตในแบบที่ตนเองต้องการ เพื่อให้ทุกวัน
ของชีวิตเต็มไปด้วยความหมาย พร้อมส่งต่อความรัก ความห่วงใย และสิ่งที่มีคุณค่าแก่คนที่
เรารักในวันที่เวลานั้นมาถึง
📝The Art of Living Light สำรวจความสัมพันธ์ระหว่าง "สิ่งของ" กับ"ความทรงจำ“ เรียนรู้แนวคิด Death Cleaning และการจัดระเบียบ ชีวิตอย่าง มีความหมาย ทบทวนสิ่งที่ควรเก็บ สิ่งที่ควรส่งต่อ และสิ่งที่ควรปล่อยวาง ออกแบบ Living Light Action Plan เพื่อเริ่มต้นจัดบ้านและจัดระเบียบชีวิต
มาร่วมออกแบบ "ชีวิตที่ดี" และเตรียมพร้อมสำหรับวันข้างหน้าอย่างอุ่นใจไปด้วยกัน
✅ กดรับสิทธิ์ 25 ก.ย. – 15 พ.ย. 69
📍วันเสาร์ที่ 21 พ.ย. 69 เวลา 09.00 - 16.00 น.
📍สถานที่จัดกิจกรรม: บมจ.เมืองไทยประกันชีวิต ถ.รัชดาภิเษก
สำหรับลูกค้าระดับสถานะ Prestige ขึ้นไป กดรับได้เลยทันที
📲 ขั้นตอนการกดรับสิทธิ์ผ่าน MTL Click Application คลิก webmtl.co/3LudJge
1.เข้าเมนู: "เมืองไทยสไมล์คลับ" > ค้นหาสิทธิพิเศษ พิมพ์ "ชีวามิตร"
2.คลิกเลือก: กิจกรรม Exclusive Workshop The Art of Living Well โดย ชีวามิตร*
3.กดยืนยัน: เพื่อรับสิทธิ์
ติดตามเอกสิทธิ์ สุด Exclusive คัดมาสำหรับคนพิเศษแบบคุณ webmtl.co/4iEw9e1
*สิทธิ์เข้าร่วมกิจกรรมเฉพาะสมาชิกฯ ระดับสถานะ The Ultimate , Beyond Prestige , Prestige เท่านั้น
เงื่อนไขการใช้คะแนนสะสม Smile Point และการรับสิทธิพิเศษจากเมืองไทยสไมล์คลับเป็นไปตามที่ บมจ.เมืองไทยประกันชีวิต กำหนด
#เมืองไทยสไมล์คลับ #MuangThaiSmileClub #เมืองไทยประกันชีวิต #MuangThaiLife #ชีวามิตร


หมอเอวาเปิดสีกระเป๋าตังค์รับทรัพย์ครบทั้ง 7 วัน ใช้สีไหนแล้วปัง สีไหนแล้วเฮง เงินเข้าไม่พัก วันเกิดคุณต้องใช้สีไหน ดูเลย!
กระเป๋าสีมงคลช่วยเรียกทรัพย์ แต่ถ้าอยากให้เงินที่เข้ามาอยู่กับเราไปนาน ๆ ต้องมีแผนเก็บเงินด้วย เสริมดวงการเงินให้รวยคูณสองกับ "แพ็กโชคลาภ" จากเมืองไทยประกันชีวิต คลิกเลย webmtl.co/4iA6dQB
#เมืองไทยประกันชีวิต #MuangThaiLife #thepowerศึกทรงพลัง
1
1,033
ผู้สูงอายุไทยเกือบครึ่งไม่มีเงินออมเลย ทั้งที่ชีวิตหลังเกษียณอาจยาวถึง 30 ปี และไม่ได้มีช่วงเดียว แต่มีถึง 3 ช่วง ซึ่งช่วงที่ค่าใช้จ่ายสูงที่สุดกลับเป็นช่วงที่หลายคนลืมที่จะเตรียมพร้อม
.
ถ้าวันนี้คุณอายุ 35–45 ปี ชีวิตหลังเกษียณของคุณอาจยาวกว่าเวลาทำงานที่เหลืออยู่เสียอีก คนไทยที่อายุถึง 60 ปี มีชีวิตต่อไปอีกเฉลี่ยราว 21 ปี และสำหรับคนรุ่นเราที่ดูแลสุขภาพกันมากขึ้น การอยู่ถึงวัย 90 ปี ก็ไม่ใช่เรื่องไกลตัว ขณะที่ระบบบำนาญของไทยครอบคลุมเพียงราว 40% ของแรงงาน และทดแทนรายได้ได้เพียง 30–40% ของเงินเดือนเดิม ค่าใช้จ่ายส่วนใหญ่หลังเกษียณจึงต้องมาจากสิ่งที่เราเตรียมเอง
.
นี่คือเหตุผลที่เราต้องมี WEALTHSPAN แผนการเงินที่ครอบคลุมพอจะรองรับค่าครองชีพ ค่ารักษาพยาบาล และค่าดูแลระยะยาว ไปได้ตลอดชีวิต ถ้า WEALTHSPAN สั้นกว่าอายุ ปีที่เหลือคือปีที่ต้องเลือกตามงบที่มี แต่ถ้ายาวพอ ทุกปีที่เพิ่มขึ้นคือปีที่เราเลือกชีวิตได้เอง แล้ว WEALTHSPAN ของคุณยาวพอหรือยัง
.
ลองนึกภาพว่าคุณวางแผนเกษียณไว้แบบที่หลายคนทำ คือเกษียณตอนอายุ 60 ปี และ "ใช้เดือนละ 30,000 บาท ไปจนถึงอายุ 85 ปี" (ตัวอย่างสมมติ ยังไม่รวมเงินเฟ้อ)
30,000 บาท × 12 เดือน × 25 ปี = 9 ล้านบาท
.
แต่ในชีวิตจริง ช่วง 10 ปีแรกได้เที่ยวและทำงานอดิเรกที่ชอบ ค่าใช้จ่ายจึงสูงกว่าแผน
ค่าครองชีพ 30,000 บาท + เที่ยวและกิจกรรม 15,000 บาท = 45,000 บาท/เดือน
45,000 บาท × 12 เดือน × 10 ปี = 5.4 ล้านบาท
.
พออายุ 70 ปีขึ้นไป เข่าเริ่มไม่ไหว เที่ยวน้อยลง แต่ค่ารักษาเริ่มเข้ามาแทน
ค่าครองชีพ 25,000 บาท + ค่าหมอ ค่ายา และปรับบ้าน 5,000 บาท = 30,000 บาท/เดือน
30,000 บาท × 12 เดือน × 10 ปี = 3.6 ล้านบาท
.
ลองจินตนาการว่า เมื่ออายุ 80 ปีขึ้นไป จากที่เคยใช้ชีวิตได้อย่างอิสระ วันหนึ่งกลับลื่นล้มจนสะโพกหัก และจำเป็นต้องมีผู้ดูแลที่บ้าน ค่าใช้จ่ายที่ไม่เคยวางแผนไว้จึงเกิดขึ้น ในช่วงเวลาที่เงินเก็บอาจเหลือน้อยที่สุด
ค่าครองชีพ 25,000 บาท + ผู้ดูแล 25,000 บาท + ค่ารักษา 10,000 บาท = 60,000 บาท/เดือน
60,000 บาท × 12 เดือน × 5 ปี = 3.6 ล้านบาท
.
รวมค่าใช้จ่ายจริง 12.6 ล้านบาท เทียบกับแผนเดิม 9 ล้านบาท เงินจะขาดไป 3.6 ล้านบาท โดยขาดในช่วง 10 ปีแรก 1.8 ล้านบาท และช่วงหลังอายุ 80 ปี อีก 1.8 ล้านบาท ถ้าเริ่มเก็บเพิ่มตั้งแต่วันนี้ เท่ากับเดือนละราว 12,000–20,000 บาท ขึ้นกับว่าเริ่มตอนอายุ 35 ปี หรือ 45 ปี
ทั้งหมดนี้ยังไม่รวมกรณีเจ็บป่วยหนัก ซึ่งค่ารักษาโรคร้ายแรงอย่างมะเร็งอาจมีตั้งแต่หลักแสนไปจนถึงหลักล้านบาท และช่องว่างนี้เกิดขึ้นได้ทั้งที่ไม่ได้ใช้เงินฟุ่มเฟือย แค่วางแผนเกษียณเหมือนเป็นช่วงชีวิตเดียว
.
ช่องว่างที่เกิดตรงหัวและท้ายแบบนี้ ทำให้กราฟค่าใช้จ่ายหลังเกษียณไม่ใช่เส้นตรง แต่คล้ายรอยยิ้ม สูงตอนต้น ลดลงตรงกลาง แล้วเชิดขึ้นอีกครั้งตอนท้าย และข้อมูลในไทยก็สะท้อนปลายรอยยิ้มนี้ชัดเจน งานศึกษาของสำนักงานคณะกรรมการสุขภาพแห่งชาติ ปี 2568 พบว่าค่ารักษาพยาบาลในช่วงสุดท้ายของชีวิตมักอยู่ที่ราว 40,000 บาท ไปจนถึงกว่า 300,000 บาท ขณะที่ข้อมูลในระบบ สปสช. ระบุว่าค่าใช้จ่ายด้านสุขภาพในปีสุดท้ายของชีวิตเฉลี่ยราว 120,000 บาทต่อคน และปลายรอยยิ้มของคนไทยอาจเชิดสูงกว่านั้น เพราะผู้สูงอายุกว่า 1 ใน 3 มีรายได้หลักจากลูก ขณะที่คนวัยทำงาน 100 คน ต้องดูแลผู้สูงอายุราว 31 คน และคาดว่าใน 20 ปีข้างหน้า ผู้สูงอายุที่มีภาวะพึ่งพิงจะเพิ่มขึ้น 4–5 เท่า
.
ถ้าสรุปให้เห็นภาพ ชีวิตหลังเกษียณ 30 ปี แบ่งได้เป็น 3 ช่วง
Go-Go (ราววัย 60–70 ปี): ช่วงใช้ชีวิต ร่างกายยังไหว ได้เที่ยวและทำสิ่งที่รอมาทั้งชีวิต ค่าใช้จ่ายจึงมักสูงกว่าแผนสิ่งที่ต้องเตรียมคือ "สุขภาพ" เพราะเงินเที่ยวจะไร้ความหมายถ้าสุขภาพไม่เอื้ออำนวย
Slow-Go (ราววัย 70–80 ปี): ช่วงชะลอตัว เที่ยวน้อยลง แต่ค่าหมอ ค่ายา และค่าปรับบ้านให้ปลอดภัยเข้ามาแทน ช่วงนี้ต้องการ "รายได้ที่ไหลเข้าทุกเดือน" มากกว่าเงินก้อนใหญ่
No-Go (ราววัย 80 ปี ขึ้นไป หรือเมื่อเริ่มพึ่งพิง): ช่วงต้องมีคนดูแล ทำให้ค่าใช้จ่ายเพิ่มเป็นสองเท่าของแผนเดิม ค่าผู้ดูแล ที่พักสำหรับผู้สูงอายุ หรือ Nursing Home กลายเป็นรายจ่ายรายเดือนที่ลดไม่ได้
.
แล้วจะสร้าง WEALTHSPAN ให้ยาวพอได้อย่างไร ในเมื่อชีวิตหลังเกษียณไม่เคยเป็นไปตามแผนทุกอย่าง สิ่งที่เตรียมไว้จึงไม่ควรตายตัว แต่ต้องปรับตามชีวิตจริงได้
นี่คือแนวคิดของ Flexi Series จากเมืองไทยประกันชีวิต ที่ออกแบบให้ความคุ้มครองและรายได้ยืดหยุ่นไปกับแต่ละช่วงชีวิต
.
ในวันที่ค่ารักษาพยาบาลโตปีละกว่า 10% เงินเก็บที่มีจึงไม่ต้องถูกดึงไปจ่ายค่ารักษา และได้ทำหน้าที่ดูแลชีวิตด้านอื่นต่อไป
“เมืองไทย เฟล็กซี่ โพรเทคชั่น” คือความคุ้มครองที่ปรับเปลี่ยนหน้าที่ได้ตามช่วงชีวิต ในกรมธรรม์เดียวมีทั้งความคุ้มครองชีวิตและสุขภาพ ช่วงวัยทำงานเป็นการสร้างเงินก้อนไว้คุ้มครองชีวิต เป็นทุนดูแลลูกหลานหากเกิดเหตุการณ์ไม่คาดคิดในช่วงที่เขายังดูแลตัวเองไม่ได้ และช่วงวัยเกษียณเมื่ออายุ 65 ปี* ลูกหลานโตขึ้นดูแลตัวเองได้แล้ว ในขณะที่สวัสดิการของตัวคุณเองก็หมดไป ทุนชีวิตก้อนนี้เองสามารถเปลี่ยนเป็นค่ารักษาพยาบาลแบบเหมาจ่ายได้ทั้งผู้ป่วยในและผู้ป่วยนอกไว้ดูแลตัวคุณเองได้ยาวถึงอายุ 99 ปี จะเลือกจ่ายเบี้ยสั้นหรือยาวก็ได้ เบี้ยคงที่ไม่เพิ่มตามอายุ และนำเบี้ยไปลดหย่อนภาษีได้
ดูรายละเอียดแผนความคุ้มครอง คลิก webmtl.co/3UXwr7P
.
นอกจากเรื่องสุขภาพแล้ว สิ่งที่สำคัญไม่แพ้กันคือ รายได้หลังเกษียณ เพราะถ้าพึ่งพาเพียงเงินเก็บอย่างเดียว อาจไม่เพียงพอกับค่าใช้จ่ายที่เพิ่มขึ้นในวัยเกษียณ
“เฟล็กซี่ รีไทร์ โปร 90/1”คือ แบบประกันบำนาญแบบใหม่ที่ให้คุณเลือกให้เหมาะกับแผนเกษียณของคุณได้ เพราะสามารถเลือกช่วงอายุเริ่มรับบำนาญได้ตั้งแต่ครบอายุ 55 ปี, 60 ปี, 65 ปี จนถึง 70 ปี ตามเงื่อนไขของแบบประกันที่เลือก และเมื่อเวลาผ่านไปหากอยากเกษียณเร็วขึ้น หรืออยากทำงานต่อ ก็สามารถปรับช่วงอายุเริ่มรับบำนาญในภายหลังได้ และนำเบี้ยไปลดหย่อนภาษีได้
ดูรายละเอียดแผนความคุ้มครอง คลิก webmtl.co/4koNnOQ
.
เมื่อมีทั้งความคุ้มครองด้านสุขภาพที่ช่วยรับมือค่ารักษาพยาบาล และรายได้จากบำนาญที่ช่วยรองรับค่าใช้จ่ายหลังเกษียณ ก็เท่ากับว่าเราได้เตรียมความพร้อมทางการเงินไว้สำหรับชีวิตในแต่ละช่วงวัยมากขึ้น แต่การวางแผนชีวิตหลังเกษียณไม่ได้มีเพียงเรื่องเงินเท่านั้น ยังรวมถึงการวางแผนดูแลตัวเองในวันที่อาจไม่สามารถตัดสินใจหรือจัดการเรื่องต่าง ๆ ได้ด้วยตนเอง จึงควรเริ่มพูดคุยกับครอบครัวตั้งแต่วันนี้ว่า หากวันหนึ่งต้องมีคนช่วยดูแล เราอยากได้รับการดูแลที่บ้าน จ้างผู้ดูแล หรือเข้าพักที่ Nursing Home รวมถึงเตรียมความประสงค์เกี่ยวกับการดูแลรักษาล่วงหน้า (Living Will) เพื่อให้คนในครอบครัวเข้าใจความต้องการของเรา และสามารถวางแผนร่วมกันได้อย่างเหมาะสม
.
การวางแผนเกษียณที่ดีจึงไม่ได้ถามแค่ว่า "ต้องมีเงินเท่าไหร่" แต่ถามว่า "แต่ละช่วงของชีวิต อยากใช้ชีวิตแบบไหน และต้องเตรียมอะไรให้ช่วงนั้น"
การเงิน + สุขภาพ + คุณภาพชีวิต = ชีวิตที่เลือกได้
.
GO LONGEVITY WITH MTL ชีวิตดี...ในเวอร์ชันคุณ 💚
.
- เงื่อนไขความคุ้มครองเป็นไปตามที่ระบุไว้ในกรมธรรม์
- เบี้ยประกันภัยสามารถนำไปใช้สิทธิลดหย่อนภาษีได้ ทั้งนี้ หลักเกณฑ์เป็นไปตามที่กรมสรรพากร กำหนด
- การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบริษัทฯ
- โปรดศึกษารายละเอียดความคุ้มครอง เงื่อนไข และความเสี่ยงก่อนตัดสินใจทำประกันภัย
.
ที่มา: สำนักงานสถิติแห่งชาติ (2567), สถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI), สถาบันวิจัยประชากรและสังคม มหาวิทยาลัยมหิดล, ตลาดหลักทรัพย์แห่งประเทศไทย (2568), สศช. (2569), กรมอนามัย, สำนักงานคณะกรรมการสุขภาพแห่งชาติ (2568), สำนักงานหลักประกันสุขภาพแห่งชาติ (สปสช.), ธนาคารกรุงเทพ (ขั้นตอนวางแผนการเงิน),

วันที่รู้ว่าเป็น “มะเร็ง” ความโชคดีคือ การมีประกันสุขภาพอย่าง Elite Health Plus เป็นที่พึ่งช่วยดูแลค่ารักษาตั้งแต่ตรวจเจอ รักษา จนถึงฟื้นฟู จึงโฟกัสกับการรักษาและต่อสู้กับโรคได้อย่างเต็มที่ 💪


เตรียมพร้อมตั้งแต่วันนี้ ปรึกษาผู้เชี่ยวชาญฟรี คลิก webmtl.co/4ifftL9
#เมืองไทยประกันชีวิต #MuangThaiLife #thepowerศึกทรงพลัง
2
4,864
True Story คีโมมากกว่า 40 เข็ม ยังสู้โรคร้ายไหว เพราะมีที่พึ่งอย่างประกันสุขภาพ และประกันโรคร้าย ช่วยดูแลค่ารักษา “มะเร็ง”ค่าใช้จ่ายสูงและต่อเนื่องยาวนาน การมีแผนตั้งรับจึงช่วยได้มากในวันที่ชะตาชีวิตพาความเจ็บป่วยเข้ามาอย่างไม่คาดคิด ปรึกษาผู้เชี่ยวชาญฟรี คลิก webmtl.co/4yWNvJ3
#เมืองไทยประกันชีวิต #MuangThaiLife #thepowerศึกทรงพลัง
3
859
คนไทยป่วยเป็น “มะเร็ง” รายใหม่กว่า 140,000 คนต่อปี หรือเฉลี่ยวันละเกือบ 400 คน
แม้วันนี้การแพทย์จะก้าวหน้าไปมาก ทั้งยามุ่งเป้า (Targeted Therapy) และยาภูมิคุ้มกันบำบัด (Immunotherapy) ที่ช่วยเพิ่มทางเลือกในการรักษา และอาจช่วยให้ผู้ป่วยบางรายมีชีวิตยืนยาวขึ้น
แต่โอกาสในการรักษาที่มากขึ้น ก็มาพร้อมกับค่าใช้จ่ายที่อาจสูงเกินกว่าหลายครอบครัวจะรับไหว
เพราะยาใหม่บางชนิดมีราคาสูงถึงหลักแสนบาทต่อครั้ง และอาจไม่ได้อยู่ในสิทธิการรักษาที่ผู้ป่วยมี
.
แล้วถ้าวันหนึ่ง คนที่เรารักเป็นมะเร็ง และการรักษาอาจต้องแลกกับเงินเก็บทั้งครอบครัว...เราจะเลือกอย่างไร?
นี่อาจเป็นหนึ่งในการตัดสินใจที่ยากที่สุดของหลายครอบครัว
เพราะไม่ใช่แค่การเลือกระหว่างการรักษาที่ถูกหรือแพง แต่เป็นการเลือกระหว่าง “เวลาของคนที่เรารัก” กับ “ความมั่นคงของคนทั้งบ้าน”
ลองนึกภาพว่า หมอบอกว่ายังมียาตัวใหม่ที่อาจช่วยยืดชีวิตพ่อได้ แต่ค่าใช้จ่ายอาจหมายถึงเงินเก็บเกือบทั้งหมดของครอบครัว
เราจะเลือกให้พ่อรักษาตามสิทธิที่มี หรือยอมใช้เงินเก็บเพื่อเพิ่มทางเลือกในการรักษา?
คำถามนี้ไม่มีคำตอบที่ถูกหรือผิดสำหรับทุกครอบครัว เพราะแต่ละบ้านมีทั้งความหวัง ความต้องการ และข้อจำกัดที่แตกต่างกัน
.
บางครอบครัวเลือกทุ่มเททุกอย่าง เพื่อเพิ่มโอกาสให้พ่อได้อยู่กับลูกหลานนานที่สุด นั่นคือความรัก
บางครอบครัวเลือกการรักษาตามสิทธิที่มี ควบคู่กับการดูแลแบบประคับประคอง เพื่อให้พ่อมีคุณภาพชีวิตที่ดี และยังรักษาความมั่นคงของคนข้างหลังไว้ได้ นั่นก็คือความรักเช่นกัน
เพราะ ความกตัญญูไม่ได้วัดจากราคาของใบเสร็จ และคนที่ไม่มีเงินซื้อยาแพง ก็ไม่ได้รักคนในครอบครัวน้อยกว่าใคร
ที่สำคัญ การตัดสินใจนี้ไม่ควรมาจากคนในครอบครัวเพียงฝ่ายเดียว แต่อย่าลืมถามคนที่สำคัญที่สุดว่า
“อยากได้รับการรักษาและใช้ชีวิตต่อจากนี้แบบไหน?”
เพราะความต้องการของผู้ป่วยเอง ก็ควรเป็นหัวใจของการตัดสินใจร่วมกับแพทย์และครอบครัว
.
แล้วทำไมการตัดสินใจเรื่องค่ารักษา ถึงกลายเป็นเรื่องที่หนักใจของทั้งบ้าน?
เพราะสำหรับหลายครอบครัว เงินเก็บอาจมีอยู่เพียง “กองเดียว”
เงินก้อนเดียวกันนี้ ต้องเป็นทั้งค่ารักษาพ่อ ค่าเทอมลูก ค่าผ่อนบ้าน และเงินเกษียณของแม่
เมื่อมีค่าใช้จ่ายในการรักษาสูงขึ้น เงินที่เตรียมไว้สำหรับอนาคตของคนอื่นในบ้านก็อาจลดลงตามไปด้วย
จากที่ทุกคนอยากทำสิ่งที่ดีที่สุดให้คนที่รัก กลับต้องมาชั่งน้ำหนักว่า จะดูแลคนหนึ่งคนอย่างไร โดยไม่กระทบชีวิตของคนที่เหลือ
ทั้งที่ความรักของคนในครอบครัว ไม่ควรต้องมาแข่งขันกันเพราะข้อจำกัดทางการเงิน
.
จะดีกว่าไหม ถ้าเราเตรียมแยก “เงินรักษา” ออกจาก “เงินอนาคตของครอบครัว” ตั้งแต่วันที่วางแผนได้?
ประกันเป็นตัวช่วยให้เราเตรียมรับมือกับค่าใช้จ่ายที่ไม่คาดคิด โดยไม่ต้องพึ่งเงินเก็บของครอบครัวเพียงอย่างเดียว
แม้ประกันไม่ได้ตัดสินใจแทนเราว่าควรรักษาแบบไหน แต่ความคุ้มครองที่เหมาะสมอาจช่วยเพิ่มทางเลือก และลดข้อจำกัดด้านการเงินในวันที่ต้องตัดสินใจ
🏥 ประกันสุขภาพ อย่าง Elite Health Plus เหมาจ่ายค่ารักษาพยาบาลตั้งแต่ตรวจเจอ รักษา จนถึงการฟื้นฟู ด้วยวงเงินความคุ้มครองสูงถึง 20 - 100 ล้านบาทต่อปีกรมธรรม์ ให้คุณเข้าถึงเทคโนโลยีการรักษาที่ทันสมัยทั้งยามุ่งเป้า เคมีบำบัด ช่วยลดภาระค่าใช้จ่ายในการรักษาที่อาจเกิดขึ้น
💰 ประกันโรคร้ายแรง อย่าง CI Perfect Care ช่วยเตรียมเงินก้อนเมื่อเจ็บป่วยด้วยโรคร้ายแรง เพิ่มความยืดหยุ่นในการใช้จ่าย ไม่ว่าจะเป็นค่าเดินทาง ค่าคนดูแล หรือทดแทนรายได้ที่อาจขาดหายไปในช่วงรักษาตัว
.
เมื่อทั้งสองแบบประกันทำงานคู่กัน ประกันสุขภาพดูแลค่ารักษา ประกันโรคร้ายแรงดูแลค่าใช้จ่ายส่วนอื่นระหว่างรักษา ทำให้เรามีแผนรองรับความเสี่ยง และเงินเก็บของครอบครัวก็ไม่ต้องแบกรับภาระทั้งหมดเพียงลำพัง เงินค่าเทอมลูกยังมีหน้าที่ของมัน เงินเกษียณของแม่ยังมีเป้าหมายที่ต้องดูแล และครอบครัวมีทางเลือกในการรักษามากขึ้น
เพื่อให้คำถามในวันนั้น ไม่ได้มีเพียงว่า “เราจ่ายไหวไหม?” แต่ยังมีโอกาสถามว่า “การรักษาแบบไหนเหมาะสม ?”
.
อย่างไรก็ตาม สิ่งสำคัญที่ควรรู้คือ ประกันไม่ได้ครอบคลุมทุกอย่าง
แต่ละแผนมีวงเงิน ข้อยกเว้น และเงื่อนไขที่แตกต่างกัน โดยเฉพาะการรักษาด้วยยาใหม่บางชนิด เช่น ยามุ่งเป้าและยาภูมิคุ้มกันบำบัด ซึ่งอาจได้รับความคุ้มครองแตกต่างกันในแต่ละกรมธรรม์
จึงไม่จำเป็นต้องเลือกแผนที่มีวงเงินสูงที่สุดเสมอไป แต่ควรเลือกแผนที่ตอบโจทย์ความเสี่ยงที่กังวล และมีเบี้ยประกันภัยที่สามารถจ่ายได้อย่างต่อเนื่อง โดยไม่กระทบเป้าหมายการเงินด้านอื่นของครอบครัว
.
แล้ววันนี้ เราเตรียมอะไรไว้ให้ครอบครัวได้บ้าง?
☐ เปิดกรมธรรม์ที่มี แล้วดูว่าครอบคลุมการรักษามะเร็งแบบไหน และวงเงินเท่าไหร่
☐ ถามตัวแทนหรือบริษัทประกันให้ชัดว่า ยามุ่งเป้าและยาภูมิคุ้มกันบำบัดอยู่ในความคุ้มครองหรือไม่
☐ พิจารณาประกันโรคร้ายแรงเสริม เพราะเงินก้อนให้ความยืดหยุ่นมากที่สุดในวันที่ต้องตัดสินใจ
☐ ทำทั้งหมดนี้ตั้งแต่ยังสุขภาพดี เพราะเมื่อป่วยแล้ว อาจไม่สามารถทำประกันเพิ่มได้
☐ คุยกับครอบครัวตั้งแต่วันนี้ ว่าถ้าวันหนึ่งป่วยหนัก อยากได้รับการดูแลแบบไหน
.
เพราะถึงแม้เราจะเลือกไม่ได้ว่าโรคร้ายจะเกิดขึ้นกับใคร หรือเมื่อไหร่
แต่เราเลือกเตรียมความพร้อมทางการเงินไว้ล่วงหน้าได้
เพื่อให้ในวันที่ต้องตัดสินใจเรื่องสำคัญของชีวิต เรามีโอกาสเลือกจาก “ความต้องการของคนที่เรารัก” ไม่ใช่ถูกจำกัดด้วย “ยอดเงินในบัญชี” เพียงอย่างเดียว
และไม่ว่าวันนั้นครอบครัวจะเลือกทางไหน ขอให้รู้ว่า ความรักไม่ได้มีเพียงรูปแบบเดียว ❤️
อยากเริ่มวางแผนความคุ้มครองให้เหมาะกับครอบครัว ปรึกษาผู้เชี่ยวชาญจากเมืองไทยประกันชีวิต คลิก webmtl.co/4zkfpQh
.
WEALTHSPAN มีเงินพอที่จะใช้ชีวิตในเวอร์ชันคุณ
- การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบริษัทฯ
- เงื่อนไขเป็นไปตามที่ บมจ. เมืองไทยประกันชีวิต กำหนด
- โปรดศึกษารายละเอียดความคุ้มครอง เงื่อนไข และความเสี่ยงก่อนตัดสินใจทำประกันภัย
#GoLongevityWithMTL #WealthSpan #ประกันโรคร้ายแรง #ชีวิตดีในเวอร์ชันคุณ #ประกันสุขภาพ
ที่มา: กระทรวงสาธารณสุข / สถาบันมะเร็งแห่งชาติ, 2568 · คณะแพทยศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย (ข้อมูลราคายาภูมิคุ้มกันบำบัด)

1
829
วันศุกร์ใกล้สิ้นเดือนแบบนี้... คุณอยู่ทีมไหน? 💸
เมื่อวันศุกร์สิ้นเดือนเวียนมาบรรจบ... แต่กระเป๋าสตางค์เราจะจบแบบไหน?
🔮 พิมพ์ 1 : ทีมสายมู (พึ่งทุกดวง มูทุกศาสตร์ รับโชคลาภ) : เน้นพึ่งสิ่งศักดิ์สิทธิ์และรอลุ้นโชคลาภแบบสับๆ ขอแค่ดวงดี สิ้นเดือนนี้ก็รอดแล้ว
📊 พิมพ์ 2 : ทีมสายวางแผน (วางแผนการเงินดี... ชิลได้ทุกสิ้นเดือน) : ออกแบบความมั่นคงด้วยตัวเอง! เงินเดือนออกปุ๊บ แบ่งสัดส่วนปั๊บ แถมมีตัวช่วยสุดสมาร์ทอย่าง "ประกันออมทรัพย์" ที่ช่วยล็อคเงินออมให้อยู่หมัดจ่ายเบี้ยสั้นแค่ 6 ปี มีเงินคืนเข้ากระเป๋าทุก 2 ปี* แถมยังใช้ลดหย่อนภาษีสูงถึง 100,000 บาท
ใครอยู่ทีมไหน Reply มาบอกกันได้น้า หรือถ้าใครอยากทำนายดวงเพิ่ม เข้าไปที่นี่ได้เลย webmtl.co/3Wk4mI4
*สำหรับแบบประกันภัย เมืองไทย สมาร์ท อินเด็กซ์ 15/6 (Global) ซีรีส์ - แบบมีผลตอบแทนตามดัชนีอ้างอิง (Index-Linked)
- โปรดศึกษารายละเอียดความคุ้มครอง เงื่อนไข และความเสี่ยงก่อนตัดสินใจทำประกันภัย
#เมืองไทยประกันชีวิต #MuangThaiLife #thepowerศึกทรงพลัง

513
เหลือเวลาอีกไม่กี่เดือน ก่อนปิดปีภาษี 2569
รู้หรือไม่ว่าเบี้ยประกันที่จ่ายก่อน 31 ธันวาคมนี้ ไม่เพียงช่วยลดหย่อนภาษี แต่ยังเป็นหนึ่งในตัวช่วยลดหย่อนที่ให้ความคุ้มครองคุณกลับมาด้วย
.
เพราะการทำประกันสามารถสร้างประโยชน์ได้ถึงสองต่อ ทั้งนำเบี้ยประกันมาลดหย่อนภาษีได้ในแต่ละปีที่จ่ายและยังได้รับความคุ้มครองที่ช่วยดูแลคุณและครอบครัวไปได้อีกหลายปี
.
โดยประกันแต่ละประเภทมีสิทธิประโยชน์และเงื่อนไขทางภาษีแตกต่างกัน ลองมาทำความเข้าใจกันก่อนว่า ประกัน 4 ประเภทที่นำมาลดหย่อนภาษีได้ มีอะไรบ้าง และแต่ละแบบช่วยดูแลชีวิตคุณในด้านไหน
.
1. ประกันชีวิตลดหย่อนได้สูงสุด 100,000 บาท
โดยกรมธรรม์ต้องมีอายุ 10 ปีขึ้นไป และถ้าเป็นแบบที่มีเงินคืนระหว่างทาง เงินคืนต้องไม่เกิน 20% ของเบี้ยสะสมในแต่ละช่วงเวลา ถ้าทำให้คู่สมรสที่ไม่มีรายได้ จะสามารถลดหย่อนได้ตามจริงแต่ไม่เกิน 10,000 บาท
.
ที่สำคัญ ประกันชีวิตยังช่วยสร้าง WEALTHSPAN ปกป้องความมั่นคงทางการเงินของครอบครัว และ PURPOSESPAN ให้การส่งต่อเงินก้อนให้คนข้างหลังเป็นแบบที่คุณตั้งใจ
.
2. ประกันสุขภาพตัวเองลดหย่อนได้สูงสุด 25,000 บาท
โดยเมื่อนำไปรวมกับเบี้ยประกันชีวิตแล้ว ต้องไม่เกิน 100,000 บาท
.
นั่นหมายความว่า นอกจากจะช่วยลดภาระภาษีในปัจจุบันแล้ว ประกันสุขภาพยังช่วยเสริม WEALTHSPAN ให้คุณเข้าถึงการรักษาที่ต้องการ โดยไม่ต้องดึงเงินเก็บมาจ่าย
.
3. ประกันสุขภาพพ่อแม่ลดหย่อนได้สูงสุด 15,000 บาท
โดยพ่อแม่ต้องมีรายได้ไม่เกิน 30,000 บาทต่อปีและเป็นไปตามเงื่อนไขอื่นของกรมสรรพากร
.
สิทธินี้นับว่าเป็นตัวช่วยสำคัญของ Sandwich Generation หรือคนวัยทำงานที่ต้องรับผิดชอบค่าใช้จ่ายหลายด้าน เพราะนอกจากจะช่วยเตรียมความพร้อมด้านค่ารักษาพยาบาลให้พ่อแม่แล้ว ยังช่วยแบ่งเบาภาระภาษีของตัวเองได้อีกทางหนึ่ง
.
4. ประกันบำนาญลดหย่อนได้สูงสุด 200,000 บาท
เบี้ยประกันบำนาญจะนำมาลดหย่อนได้ไม่เกิน 15% ของเงินได้ และไม่เกิน 200,000 บาท แต่ถ้าไม่ได้ใช้สิทธิประกันชีวิตทั่วไป จะลดหย่อนได้สูงสุด 300,000 บาท ทั้งนี้เมื่อรวมกับ กองทุนบำเหน็จบำนาญข้าราชการ ประกันบำนาญยังช่วยต่อยอด WEALTHSPANให้คุณยังคงมีรายได้หลังเกษียณ
แล้วได้เงินคืนจริงเท่าไหร่?
คำตอบขึ้นอยู่กับอัตราภาษีเงินได้บุคคลธรรมดาที่คุณเสียอยู่ รวมถึงฐานภาษีและสิทธิลดหย่อนที่ใช้ไปแล้ว
ลองดูตัวอย่างแบบง่าย ๆ สำหรับผู้ที่มีเงินได้สุทธิอยู่ในขั้นภาษี 15% และสามารถใช้สิทธิลดหย่อนเพิ่มเติมได้เต็มจำนวน
.
• ประกันสุขภาพ 25,000 บาท สามารถลดหย่อนภาษีราว 3,750 บาท
• ประกันชีวิต 75,000 บาท สามารถลดหย่อนภาษีราว 11,250 บาท
• ประกันบำนาญ 100,000 บาท สามารถ ลดหย่อนภาษีราว 15,000 บาท
.
รวมลดหย่อนภาษีได้ราว 30,000 บาทต่อปี แต่สิ่งที่ได้มากกว่าตัวเลขนี้ คือความคุ้มครองสุขภาพ ชีวิต และรายได้หลังเกษียณ ที่อยู่กับคุณต่อไป
.
ก่อนตัดสินใจซื้อประกันเพื่อลดหย่อนภาษี ยังมี 3 เรื่องสำคัญที่ควรรู้
.
❶ อย่าซื้อเพราะภาษีอย่างเดียว
ประกันชีวิตและประกันบำนาญเป็นสัญญาระยะยาว ต้องจ่ายเบี้ยต่อเนื่องหลายปี ถ้าซื้อเกินกำลังแล้วต้องยกเลิกกลางทาง อาจได้เงินคืนน้อยกว่าที่จ่ายไป และกรณีประกันบำนาญ อาจต้องคืนสิทธิลดหย่อนภาษีที่เคยใช้ไปแล้ว
.
❷ เริ่มจากความคุ้มครองที่ "ต้องมี" ก่อน
ถ้ายังไม่มีประกันสุขภาพ ควรเริ่มจากตรงนี้ เพราะค่ารักษาครั้งใหญ่คือความเสี่ยงที่ทำให้การเงินสะดุดได้มากที่สุด จากนั้นค่อยเพิ่มประกันชีวิตและประกันบำนาญตามเป้าหมาย
.
❸ ต้องจ่ายเบี้ยภายในปีภาษี
เบี้ยที่ใช้ลดหย่อนปีภาษี 2569 ต้องจ่ายภายใน 31 ธันวาคม 2569 และต้องแจ้งบริษัทประกันว่ายินยอมให้ส่งข้อมูลเบี้ยประกันให้กรมสรรพากร ไม่อย่างนั้นอาจใช้สิทธิไม่ได้
.
เช็กลิสต์ก่อนสิ้นปี วางแผนให้ครบทั้งภาษีและความคุ้มครอง
.
✅ รวบรวมเบี้ยประกันที่จ่ายไปแล้วทั้งปี ดูว่ายังเหลือสิทธิลดหย่อนอีกเท่าไหร่
✅ เช็กว่าได้แจ้งความยินยอมส่งข้อมูลให้กรมสรรพากรแล้วทุกกรมธรรม์
✅ ถ้าพ่อแม่ยังไม่มีประกันสุขภาพ และรายได้ไม่เกินเกณฑ์ ลองพิจารณาทำให้ เพราะได้ทั้งดูแลพ่อแม่และลดหย่อนภาษี
✅ ถ้าวางแผนเกษียณอยู่แล้ว ลองเทียบประกันบำนาญกับกองทุนอื่น ว่าแบบไหนเหมาะกับเป้าหมายรายได้หลังเกษียณของคุณ
✅ เลือกแผนที่จ่ายเบี้ยได้ต่อเนื่องจริงในระยะยาว ไม่ใช่แค่ปีนี้
.
เพราะท้ายที่สุดแล้ว การวางแผนประกันที่ดี ไม่ได้จบลงแค่การจ่ายภาษีน้อยลง แต่คือการสร้างความมั่นคงให้ชีวิตในระยะยาว
สนใจดูรายละเอียดประกันลดหย่อนภาษีเพิ่มเติม คลิก webmtl.co/4iur08i
.
ภาษีที่ที่ลดหย่อนได้อาจเป็นผลประโยชน์ที่มองเห็นทันที แต่สิ่งที่มีค่ากว่านั้นคือความอุ่นใจว่า เงินทุกบาทที่จ่ายไปอย่างเหมาะสมกำลังช่วยดูแลทั้ง HEALTHSPAN, WEALTHSPANและ PURPOSESPAN ให้กับคุณและครอบครัว
.
เพื่อให้ไม่ใช่แค่วันนี้ที่บริหารภาษีได้ดี แต่ยังมีความพร้อมสำหรับการใช้ชีวิตที่ดีในวันข้างหน้าอีกด้วย
.
📌 เซฟไว้ แล้วกลับมาเช็กก่อน 31 ธันวาคม
.
#GoLongevityWithMTL #Wealthspan #ลดหย่อนภาษี #ประกันลดหย่อนภาษี #ชีวิตดีในเวอร์ชันคุณ

สิ้นเดือนแบบนี้... คุณอยู่ทีมไหน? 💸
เมื่อสิ้นเดือนเวียนมาบรรจบ... แต่กระเป๋าสตางค์เราจะจบแบบไหน?
🔮 พิมพ์ 1 : ทีมสายมู (พึ่งทุกดวง มูทุกศาสตร์ รับโชคลาภ) : เน้นพึ่งสิ่งศักดิ์สิทธิ์และรอลุ้นโชคลาภแบบสับๆ ขอแค่ดวงดี สิ้นเดือนนี้ก็รอดแล้ว
📊 พิมพ์ 2 : ทีมสายวางแผน (วางแผนการเงินดี... ชิลได้ทุกสิ้นเดือน) : ออกแบบความมั่นคงด้วยตัวเอง! เงินเดือนออกปุ๊บ แบ่งสัดส่วนปั๊บ แถมมีตัวช่วยสุดสมาร์ทอย่าง "ประกันออมทรัพย์" ที่ช่วยล็อคเงินออมให้อยู่หมัดจ่ายเบี้ยสั้นแค่ 6 ปี มีเงินคืนเข้ากระเป๋าทุก 2 ปี* แถมยังใช้ลดหย่อนภาษีสูงถึง 100,000 บาท
ใครอยู่ทีมไหน Reply มาบอกกันได้น้า หรือถ้าใครอยากทำนายดวงเพิ่ม เข้าไปที่นี่ได้เลย webmtl.co/3Wk4mI4
*สำหรับแบบประกันภัย เมืองไทย สมาร์ท อินเด็กซ์ 15/6 (Global) ซีรีส์ - แบบมีผลตอบแทนตามดัชนีอ้างอิง (Index-Linked)
- โปรดศึกษารายละเอียดความคุ้มครอง เงื่อนไข และความเสี่ยงก่อนตัดสินใจทำประกันภัย
#เมืองไทยประกันชีวิต #Muangthailife #thepowerศึกทรงพลัง

1
702
✈️ใครมีเกณฑ์ชีพจรลงเท้า ช่วงนี้เดินทางบ่อย ๆ มารวมกันตรงนี้! เพราะอุบัติเหตุไม่ได้เกิดแค่ตอนไปเที่ยว แต่เกิดได้ทุกวัน เคล็ดลับเสริมความมั่นใจจึงอยู่ที่ "แพ็กเดินทางปลอดภัย" จากเมืองไทยประกันชีวิต ดูแลทั้งค่ารักษาจากอุบัติเหตุและชดเชยรายได้ เบี้ยไม่แพง คลิก webmtl.co/4Bfn1Fb
#เมืองไทยประกันชีวิต #MuangThaiLife #thepowerศึกทรงพลัง


731