

▶️不動産業界22年目▶️経営15期目▶️住宅ローンや不動産取引、不動産業界についてつぶやきます▶️「住宅を買いたい・売りたい」を叶える仕事をしてます
東京都渋谷区
Joined August 2019
- Tweets3.1K
- Following213
- Followers570
- Likes47.8K



おおた社長の不動産チャンネル retweeted
『はじめまして。中古マンション購入を考えてから毎日過去のものも拝見しています。
夫(30)492万、妻(32歳)432万
どちらも正社員、同じ職場
貯金は800万ほど。
これから子供2人を考えており、
中古マンション購入を検討しています。
職場が飲食店のため、今後の安定的な収入は見込めません。
私の兄が経営してる飲食店のため、これから子育て中の年収等、多少の要望は聞いてくれると思いますが、確実ではなく、少し不安です。
4000万までの中古マンションを希望しているのですが、いかがでしょうか』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
今回は、ご夫婦で飲食店(お兄様の経営)にお勤めで、これからお子様を2人希望されているとのこと。
非常に具体的で、かつご家族の温かみを感じるご相談をありがとうございます。
結論から申し上げますと、ご希望の「4,000万円の中古マンション」という予算感は、いくつか条件を整理すれば「十分に実現可能」です。
ただし、貴殿ご夫婦の場合、一般的な会社員の方とは違う「特殊なリスク(同職場・親族経営)」があります。
そこを踏まえた上で、今回は「安全に振り切るための、最も堅実なプラン」をご提案させていただきます。
━━━━━━━━━━━━━━━━━━━━
【結論】ご主人様「単独」で借り、手元現金を死守する
━━━━━━━━━━━━━━━━━━━━
今回は、以下の3つのステップで進めることを強く推奨します。
❶ ご主人様「単独」での借り入れをおすすめします
世帯年収(約920万円)で見れば余裕ですが、今回はあえて「ご主人様(年収492万円)お一人で4,000万円を借りる」という選択をおすすめします。
理由はシンプルで、リスクヘッジのためです。
ご夫婦で同じ職場、かつ親族経営の飲食店となると、万が一お店の経営が傾いた際に「世帯収入が同時に不安定になる」リスクがあります。
奥様の収入はローンの計算には入れず、全て「生活費のバッファ」や「将来の貯蓄」として考えるべきです。
【ご主人様単独での試算】
借入金額:4,000万円
金利:1.0%(期間35年・変動金利の金利上昇リスク考慮)
月々返済:約11万3,000円
返済比率:約27.6%
返済比率27.6%であれば、銀行の審査基準(一般的に30〜35%以下)をクリアしており、ご主人様単独でも「審査は通る水準」です。
生活は楽ではありませんが、奥様の収入がプラスアルファとしてある限り、十分にやっていけます。
❷ まずは「借りられるか」を確認してください(最重要)
計画の前提として、最も重要なのが「そもそも住宅ローンが借りられるか?」という点です。
失礼ながら、「親族経営の飲食店勤務」という属性は、銀行によっては審査が厳しくなるケースがあります(会社の決算内容なども見られる可能性があるため)。
物件を探し始める前に、まずはご自身の信用力で「いくら借りられるのか」「審査に通るのか」を確認するのが先決です。
【今すぐやっていただきたいこと】
今すぐ、【モゲチェックの住宅ローン診断】を試してください。
スマホやパソコンで簡単に、ご自身の年収や勤務先情報を入力するだけで、「審査に通る確率が高い銀行」や「借りられる可能性のある金額」が判定されます。
まずはこれで「融資の承認」という土台を固めてから、物件選びに進みましょう。
※モゲチェック:住宅ローン診断
<新規借り入れ>モゲチェック 住宅ローン診断
mogecheck.jp/purchase?associ…
❸ 「フルローン」で手元に現金を残す戦略
次に資金計画です。
今回は「フルローン」で組むことを強く推奨します。
【フルローンとは?】
物件価格(4,000万円)の全額を住宅ローンで借り入れ、頭金を1円も入れない方法です。
「借金が増えて怖い」と思われるかもしれませんが、今の低金利時代、手元の現金を減らしてまで借入額を減らすメリットは薄いです。
【資金シミュレーション】
物件価格:4,000万円 → 全額ローン(フルローン)
諸費用(現金払い):320万円
(※仲介手数料や登記費用など、一般的に物件価格の8%がかかります)
【手元資金の動き】
現在の貯金:800万円
諸費用支払い:▲320万円
残る手元現金:480万円
この「480万円」こそが、ご家族を守る命綱(生活防衛資金)になります。
頭金を入れて貯金を使い果たしてしまうと、急な病気やお店の休業などで収入が減った時に、即座に行き詰まってしまいます。
「借金は4,000万円あるけれど、手元に480万円の現金がある」という状態を作っておくことが、不安定な業種にお勤めの方にとって最強の防御策です。
━━━━━━━━━━━━━━━━━━
まとめますと、私のアドバイスは以下の通りです。
まずは「モゲチェック:住宅ローン診断」で、ご主人単独で審査が通るか今すぐ確認する。
※モゲチェック:住宅ローン診断
<新規借り入れ>モゲチェック 住宅ローン診断
mogecheck.jp/purchase?associ…
予算4,000万円のフルローン(頭金なし)で計画する。
貯金800万円のうち320万円を諸費用に使い、残り480万円は絶対に手を付けずに貯金する。
この手順で進めれば、リスクを最小限に抑えつつ、マイホームの夢を叶えることができます。
応援しております。
おおた社長の不動産チャンネル retweeted
「うちの賃貸マンション、オートロックと防犯カメラが付いてるから安全だよ」
そう安心しているあなた。
実はその設備、ただの見せかけの張りぼてかもしれません。
「賃貸でも、家族の安全は守られる」
この考え方は、不動産業界の裏側を知らない情報弱者の証拠です。
誰も言いませんが、持ち家と賃貸では「セキュリティレベル(安全性)」に天と地ほどの格差があります。
なぜなら、賃貸の防犯設備は「あなたの命を守るため」ではなく、「大家が安く見栄えを良くするため」だけに付けられているからです。
今回の動画では、賃貸派が気づいていない『セキュリティの残酷な真実』を暴露しています。
① 「オートロックがあれば安全」という致命的な勘違い
② 賃貸オーナーが腹の底で笑っている「クズな本音(防犯設備編)」
③ 誰も言えない「入居者の入れ替わりが激しい」ことの本当の恐怖
「まあ、今まで事件も起きてないし大丈夫でしょ」
そうやって「本当の安全」を知らないまま、見知らぬ人間が多数出入りする環境に大切な家族を置き続けるのは、あまりにも危険です。
「家族を絶対に危険な目に遭わせたくない」
「本当の安心感が欲しい」
そう思う方だけ、まずはこの動画を観てください。
観るだけで、最悪の環境を回避する「プロの視点」がすぐに手に入ります。
本気で「一生の決断に失敗したくない」方だけ、リプ欄に貼ってあるYouTubeフルバージョンへお越しください。
腰を据えて見る価値はお約束します。
👇【本編のフルバージョンはリプ欄へ】👇
おおた社長の不動産チャンネル retweeted
不動産の営業マン。
彼らはあなたの人生なんて1ミリも考えていません。
頭にあるのは「自分のノルマ」だけです。
「お客様の年収なら、これくらいの住宅ローンも余裕で借りられますよ!」
こう営業マンから言われると、つい嬉しくなりますよね。
目の前の「マイホーム」に飛びつきたくなる気持ちも分かります。
でも、ちょっと待ってください。
営業マンの言葉を信じて、限界まで住宅ローンを組む。
すると数年後、「家はあるのに生活が苦しい…」と後悔します。
せっかくのマイホーム。
毎月お金の不安に怯える生活なんて、絶対に嫌ですよね?
営業マンのカモにされないためには知識が必要です。
”本当の”住宅ローン適正額を知るしかありません。
動画のフルバージョンでは、その答えを公開しています。
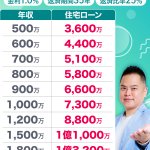
年収500万〜2,000万までの
「絶対に失敗しない住宅ローン適正額」
が分かります。
手遅れになる前にリプライ欄から本編を必ず確認してください👇
おおた社長の不動産チャンネル retweeted
「持ち家も賃貸も、設備や作りはそんなに変わらないでしょ」
そう思っているあなた。
あなたが今住んでいるその部屋は、限界ギリギリの低品質かもしれません。
「家なんて住めれば同じ」
この考え方は、不動産という商品の本質を全く理解していない情報弱者の証拠です。
はっきり言います。
持ち家と賃貸は、同列で比較してはいけない『全く別の商品』です。
なぜなら「作られる目的」が根本から違うからです。
持ち家は「あなたが一生快適に住むため」に作られますが、賃貸は「大家が安く建てて利益を出すため」に作られます。
今回の動画では、賃貸派が気づいていない『住宅品質の残酷な真実』を暴露しています。
① 持ち家と賃貸を同列で比べるのが「愚の骨頂」である理由
② あなたの部屋の設備が「安っぽい」本当のワケ
③ 「入居者の満足なんてどうでもいい」大家のクズな本音
「今の賃貸でも十分快適だけど」
そうやって「本物の品質(分譲マンションのレベル)」を知らないまま一生を終えるのは、あまりにももったいないと思いませんか?
「本当に快適な家とは何かを知りたい」
「大家に一生、家賃を上納したくない」
そう思う方だけ、まずはこの動画を観てください。
観るだけで、あなたの「家を見る目」がプロのレベルに引き上がります。
本気で「一生の決断に失敗したくない」方だけ、リプ欄に貼ってあるYouTubeフルバージョンへお越しください。
腰を据えて見る価値はお約束します。
👇【本編のフルバージョンはリプ欄へ】👇
おおた社長の不動産チャンネル retweeted
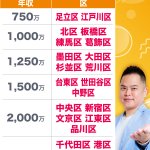
【1秒でわかる】あなたの年収で買える「東京23区」はどこ?
「私の年収なら、東京23区のどこで家が買えますか?」
最近めちゃくちゃ増えている相談。
あなたの年収を確認してみて!
「東京高すぎ…」と思った方、だからこそ『絶対に失敗しないローンの組み方』を知っておく必要がある。
絶対に失敗しないための「2026年版・住宅ローンの組み方」をYouTubeでもガッツリ解説!
後悔したくない人はリプ欄から必ず見ておいて👇

おおた社長の不動産チャンネル retweeted
『返済負担率だと額面に対する割合なので1/4ならいけそうだなって感じてしまいますが、
実際のところは社会保険料や税金などもあるので手取りベースだと1/3を超えちゃいますね
他にも生きていると色々な歳出があるので、私は10%ぐらいが精神的に楽だろうなと思ってローンを組みました
(3000万借入+頭金2000万, 年収1000万)
それでも管理費修繕費含めるとボーナス月以外は月の手取りの20%近くはローンの返済なので、返済負担率35%とかぞっとしますね
払える気がしないです』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
非常に具体的かつ説得力のある実体験を共有いただき、ありがとうございます。
拝読して、思わず「その通りです!完全に同意します」と膝を打ちました。
年収1,000万円で、借入を3,000万円(+頭金2,000万円)に抑え、返済比率を約10%にする。
これは、不動産屋の私から見ても「これ以上ないほど完璧で、理想的な資金計画」です。
貴殿がおっしゃる「返済比率35%なんてぞっとする」「払える気がしない」という感覚。
これは、極めて正常な金銭感覚であり、かつ非常に高度なマネーリテラシーをお持ちであることの証明です。
頂いたご意見に対し、プロの視点から4つのポイントで回答をさせていただきます。
━━━━━━━━━━━━━━━━━━━━
【結論】その「ぞっとする感覚」こそが、資産を守る最大の武器です
━━━━━━━━━━━━━━━━━━━━
❶ 高年収ほど「額面」と「手取り」のギャップに苦しむ
貴殿のご鋭いご指摘通り、不動産業界や銀行が使う「返済比率」は、すべて「額面年収」で計算されます。
特に年収1,000万円を超えてくると、累進課税により所得税の税率が上がり、社会保険料の負担も重くのしかかります。
「額面は増えたけど、手取りは思ったほど増えていない」と実感されるゾーンかと思います。
だからこそ、額面ベースで「25%なら大丈夫」と計算しても、実際に使える手取りベースに引き直すと「生活費の35%〜40%」近くが住居費に消えるという事態が発生します。
貴殿はこの構造を直感的に(あるいは計算の上で)見抜き、「手取りベースでの安全性」を優先された。この判断が本当に素晴らしいです。
❷「35%」で借りる人たちのリアル
「返済負担率35%(フラット35などの上限ギリギリ)」で借りる人は、残念ながら実際に存在します。
正直に申し上げますと、彼らの生活は「火の車」です。
ボーナス払いを併用して、毎月の赤字をなんとか埋める。
子供の教育費がかかる時期に、貯金を切り崩す自転車操業。
旅行や外食、趣味のお金を極限まで削る。
老後資金なんて貯める余裕はない。
銀行は「返済が滞らなければOK」なので35%まで貸しますが、「その後の購入者の生活が豊かかどうか」までは面倒を見てくれません。
「借りられる額」と「返せる額(生活できる額)」は全く違います。
貴殿が感じた「払える気がしない」という恐怖は、まさにこの現実を予見した、正しい危機管理能力です。
❸「頭金2,000万円」が証明する実力
何より敬服いたしましたのは、5,000万円相当の物件に対して「2,000万円の頭金」をご用意された点です。
物件価格の4割を現金で入れられたことになります。
今の低金利時代、「フルローンで借りる」という意見も合理的ではあります。
しかし、貴殿はあえて頭金を入れて、借入を3,000万円に圧縮し、毎月の固定費(ランニングコスト)を極限まで下げる道を選びました。
その結果得られたものは、「圧倒的な精神的自由」です。
「何かあっても、この低い返済額ならどうとでもなる」
「ボーナスがなくなっても、金利が上がっても、痛くも痒くもない」
この「心の余裕」はお金には代えられません。
「10%ぐらいが精神的に楽」という感覚を持ち、それを実行に移せるだけの資金力と決断力。
それこそが、貴殿が年収1,000万円プレイヤーであり、2,000万円もの頭金を作ることができた理由そのものなのだと感じました。
❹ 私たちが直面する「理想と現実」のバランス
最後に、不動産のプロとして少しだけ補足させてください。
確かに、貴殿の資金計画は素晴らしいです。これは間違いありません。
ただ、現実問題として、多くの方が貴殿と同じ基準(返済比率10%〜15%)で家を探そうとすると、どうなるでしょうか?
答えは残酷ですが、「買える家が一つもない」という事実にぶつかってしまいます。
「返済比率は低ければ低いほどいい」。これは真理です。
しかし、それを追求しすぎると、今度は「住む場所がない」という別のリスクが発生します。
だからこそ、私には「その方に合った、適正な返済比率を導き出す責任」があります。
返済が苦しくなるような資金計画(35%など)は論外ですが、かといって理想を追いすぎて購入機会を逃すのもまた、その方のためになりません。
私は常に、「生活が苦しくならない、かつ現実的に購入可能なライン」を見極めて提案しています。
現状、私の中では「返済比率は高くても28%を超えないこと」。
これを一つの防衛ラインとして設定し、資金計画を作成しております。
貴殿のような「10%の余裕」は難しくとも、少なくとも「28%以内の安全圏」には収める。※理想は25%以内。
そうやって、多くの方の「家が欲しい」という夢と「安全な生活」のバランスを取るのが、私の仕事だと考えております。
━━━━━━━━━━━━━━━━━━━━
貴殿の選択は、不動産購入における「一つの到達点(ゴール)」です。
これほど安全な領域にいらっしゃるのですから、どうぞ自信を持って、そのゆとりある生活を謳歌してください。
おおた社長の不動産チャンネル retweeted
世の中には、ストレスが多い人と少ない人がいます。
その決定的な違いは、ストレスを「発散」するか、原因を「根絶」するかの違いです。
住まいについて考えてみましょう。
賃貸から与えられるストレスは計り知れません。
・いつ家賃を上げられるか分からない。
・いつ退去させられるか分からない。
・どんなヤバい隣人が引っ越してくるか分からない。
コントロール権がすべて大家にある「賃貸」は、まさに『永遠のストレス源』です。
今回の動画では、不動産のプロだけが知っている『ストレスを根絶する住まいの法則』を語っています。
① 「ストレスが多い人」と「少ない人」の残酷な違い
② 日々の不快感をゼロにする思考法
③ 持ち家と賃貸、本当にストレスが溜まるのはどっちだ?
「まあ、今の賃貸でもなんとかなるか」
そうやって根本的な原因から目を背け続けると、気づいた時には手遅れになります。
「理不尽なストレスから解放されたい」
「心から安心できる快適な暮らしが欲しい」
そう思う方だけ、まずはこの動画を観てください。
観るだけで、一生のストレスを断ち切る「根本的な視点」が得られます。
本気で「一生の決断に失敗したくない」方だけ、リプ欄に貼ってあるYouTubeフルバージョンへお越しください。
腰を据えて見る価値はお約束します。
👇【本編のフルバージョンはリプ欄へ】👇
おおた社長の不動産チャンネル retweeted
「住宅ローンは手取り年収の返済比率25%で計算しろ」
ファイナンシャルプランナーが繰り返すこの言葉を鵜呑みにしてはいけない。
彼らがそう言うのは、数字の上での「絶対安全」を保証したいだけだ。
家計の破綻リスクをゼロにする。
この点においては正しい。
だが、このアドバイスに従えば、あなたは一生家が買えない。
「超安全策」を説く彼らは、不動産のプロではない。
かつてない勢いで高騰する相場のリアルを知らない。
机上の空論を述べているだけのド素人だ。
ここ5年、中古マンションの価格は猛烈な速度で上がっている。
東京23区では倍。首都圏全体でも1.5倍だ。
あなたが手取り額を基準に計算している間に、
欲しかった家は手の届かない所へ消えていく。
そもそも、あなたの目的は何か?
理想の家を手に入れ、幸せに暮らすことだろう。
安全策に溺れて、一生を賃貸で終えるのは本末転倒だ。
現実の相場を理解し、住宅ローン適正額を借りること。
それが、マイホームを手に入れる唯一の道だ。
動画のフルバージョンでは、相場と「家が買えなくなる罠」をすべて暴露した。
チャンスを失いたくないのならリプライ欄のURLから、今すぐ真実を確認しておくことだ👇
おおた社長の不動産チャンネル retweeted
「自分の住宅ローン適正額を見たけど、ちょっと少なくない?」
「他の不動産屋では、もっと多い金額を提示されたけど」
真実の住宅ローン適正額を知ると、誰もがこう口にする。
だが、目を背けてはいけない。それが現実だ。
不動産屋が提示する金額は「あなたが安全に返せる額」ではない。
単なる「銀行が貸せる限界額」だ。
彼らの頭にあるのは、自分の営業ノルマの達成だけ。
あなたが住宅ローンの返済に苦しもうが、知ったことではないのだ。
買った後に必ずかかってくる管理費、修繕積立金、税金。
これらを完全に無視して「限界まで」借りさせるのが彼らの手口だ。
自分の人生を守るには、安全な「住宅ローン適正額」を知るしかない。
動画のフルバージョンでは、年収500万〜2,000万の「絶対に失敗しない住宅ローン適正額の早見表」をすべて公開した。
一時停止してでも、自分の年収に該当する『住宅ローン適正額』を脳に焼き付けておくことだ。
不動産屋の営業トークに人生を狂わされたくないのならリプライ欄のURLから、今すぐ住宅ローン適正額を確認しておくことだ👇
おおた社長の不動産チャンネル retweeted
『独立してしまうと、住宅ローンで借りれる額や金利に影響するから、独立するなら尚更独立前に住宅ローン借りた方が良い人はいるでしょうね。』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
「独立するとローンが組めなくなるから、その前に買っておいた方が良い人はいますよね?」
というご質問ですが、一般的な不動産屋なら「その通りです!今のうちに買いましょう!」と営業をかけるところでしょう。
しかし、私はあえて真逆の意見を持っております。
「もし本気で独立・起業をお考えなら、今は絶対に家を買わないでください」
これから厳しい荒波に出ていく人に対して、「家」という巨大な負債を背負わせることは、プロとして無責任だと考えるからです。
なぜ「買うな」とこれほど強く申し上げるのか。その理由は、起業というものの「残酷な現実」にあります。
━━━━━━━━━━━━━━━━━━
【結論】独立を甘く見てはいけません。「家」は命取りになります
━━━━━━━━━━━━━━━━━━
❶ 売上・利益は、マジで計画通りにはいきません
はっきり申し上げますが、独立当初の事業計画書なんて、何の役にも立ちません。
「これくらいは稼げるだろう」という見込みは、99%外れます。それも、悪い方にです。
会社員のうちは「毎月給料が入ってくるのが当たり前」ですが、独立したら「売上がゼロ」の月なんてザラにあります。
想定外のトラブル、顧客のキャンセル、支払いの遅延。現実は想像を絶するほど残酷です。
「多少は計算が狂っても大丈夫だろう」という甘い考えが命取りになります。
❷ 住宅ローンの返済すらできず、追い込まれる可能性があります
想像してみてください。
売上が立たず、通帳の残高が日に日に減っていく恐怖の中で、毎月決まって「15万円、20万円」という住宅ローンの引き落とし日がやってくる状況を。
順調な時なら「たかが15万円」かもしれません。
しかし、資金繰りに追われている時の15万円は、喉元に突きつけられたナイフのように感じられます。
「今月のローンが払えないかもしれない」
この精神状態で、まともな経営判断ができるでしょうか?
最悪の場合、せっかく立ち上げた会社を潰し、夢のマイホームも競売にかけられる…そんな悲惨な結末だって、可能性としては十分にあり得るのです。
❸ すべての「足かせ」を外して、事業に没頭してください
「独立前にローンを組んでおかないと、一生家が買えない」と焦る人がいます。
その認識は間違っています。
独立して、死に物狂いで事業に取り組み、3年間しっかりと売上・利益を出して安定させれば、住宅ローンなんて普通に借りられます。
もっと言えば、事業で大成功すれば、家なんて「現金一括」で買えるようになります。
起業とは、それくらいのリターンを狙って人生を賭ける勝負のはずです。
その勝負の前に、自ら「数千万円の借金」という重りを背負ってどうするのですか?
なので、独立前は、守りに入って家を買う時ではありません。
退路を断ち、身軽になり、24時間365日、すべてのエネルギーと資金を事業の成功だけに注ぎ込むべき時です。
━━━━━━━━━━━━━━━━━━━
【プロとしてのアドバイス】
━━━━━━━━━━━━━━━━━━━
中途半端な覚悟で独立するなら、会社員のままで家を買って、幸せに暮らした方がいいです。
ですが、本気で夢を掴みにいくなら、独立前に家を買うのは止めましょう!
不動産屋としては、家を買っていただいた方が利益になります。
ですが、私は「家を買ったせいで事業に失敗した」なんて後悔をしてほしくないのです。
まずは独立して、生き残ってほしいのが本音です。
そして勝ってください。
数年後、ビジネスで大成功を収め、「この家、キャッシュで買うよ」と笑って言いに来てくれることの方が私は何倍も嬉しいです。
おおた社長の不動産チャンネル retweeted
【警告】
「持ち家の住宅ローンが怖いから賃貸でいいや」
そうやって思考停止していると、あなたの大切な家族がある日突然【とんでもない隣人トラブル】の犠牲になります。
なぜなら、持ち家と賃貸では、住んでいる人間の「民度と属性」に残酷なほどの格差があるからです。
持ち家は銀行の「超厳しい審査」を突破した人しか買えませんが、賃貸は「誰でも」借りられます。
今回の動画では『隣人ガチャの残酷な真実』を暴露しています。
① 誰も公には言えない「持ち家」と「賃貸」の残酷な属性格差
② 賃貸に必ず潜む「滞納者」「犯罪者」「マナー違反者」のリアル
③ 「家賃さえ払えば誰でもいい」という大家のクズな本音
「隣人ガチャなんて運でしょ」
そうやって現実から目を背けていると、一生後悔する理不尽なトラブルに巻き込まれます。
「家族を危険な目に遭わせたくない」
「最悪の住環境だけは避けたい」
そう思う方だけ、まずはこの動画を観てください。
観るだけで、最悪の環境を回避する「根本的な視点」がすぐに手に入ります。
本気で「一生の決断に失敗したくない」方だけ、リプ欄に貼ってあるYouTubeフルバージョンへお越しください。
腰を据えて見る価値はお約束します。
👇【本編のフルバージョンはリプ欄へ】👇
おおた社長の不動産チャンネル retweeted
『現在の年齢が40歳、定年が65歳だとしたら、25年ローンでの返済比率で考えた方がいいのでしょうか?』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
「現在40歳、定年が65歳。やはり定年までに完済できるよう、25年ローンで計画すべきでしょうか?」
このご質問は、貴殿と同世代の方々から最も多くいただく、非常に切実で重要なテーマです。
真面目な方ほど、「定年後にローンを残したくない」「退職金は老後のために残したいから、給与があるうちに返しきりたい」とお考えになります。そのお気持ち、痛いほどよく分かります。
しかし、不動産のプロとしての結論を申し上げますと、「40歳であっても、迷わず最長期間の35年ローンを組むべき」です。
一見、無責任に聞こえるかもしれませんが、これには明確な金融理論とリスク管理上の理由があります。
逆に言えば、「いきなり25年ローンを組むことは、リスクが高く、損をする可能性が高い」とさえ言えます。
なぜ、あえて35年をおすすめするのか。その理由を3つの視点から詳しく解説いたします。
━━━━━━━━━━━━━━━━━━━━━
【ご提案の結論】
■ 借入期間:35年(完済時75歳設定)
■ 返済戦略:毎月の返済額を抑え、定年時に「繰り上げ返済」で終わらせる
━━━━━━━━━━━━━━━━━━━━━
➊ 期間を短くすると「買える家」のランクが下がってしまう
まず、住宅ローン審査の仕組みについてご説明します。
銀行がいくら貸してくれるか(借入可能額)は、「年収」と「毎月の返済額」のバランス(返済比率)で決まります。
もし貴殿が「25年返済」を選択された場合、35年返済に比べて、1回あたりの返済額が大幅に増えてしまいます。
毎月の返済額が増えるということは、銀行から見ると「毎月の負担が重い」と判断され、「お貸しできる上限金額」が数百万円単位で減らされてしまうのです。
【具体例:年収600万円の方の借入可能額シミュレーション】
(※金利等の条件により異なりますが、一般的な目安です)
パターンA:35年ローン(推奨)
借入可能額目安:約 4,200万円
【買える物件のイメージ】
エリア:希望エリアの駅近(徒歩10分圏内)
種別:新築マンション または 築浅戸建て
広さ・設備:75㎡以上の3LDK、食洗機・床暖房などの最新設備完備
結論: ご家族の希望条件をほぼ満たす「理想の住まい」が手に入ります。
パターンB:25年ローン
借入可能額目安:約 3,300万円 (Aより900万円ダウン!)
【買える物件のイメージ】
エリア:駅から徒歩20分以上、またはバス利用エリア
種別:築20年以上の中古物件
広さ・設備:リフォームが必要な水回り、やや手狭な間取り
結論: 立地か広さ、どちらかを大きく妥協しなければならず、資産価値もAに比べて落ちやすくなります。
いかがでしょうか。
「定年までに返したい」という真面目な思いを優先した結果、予算が900万円も削られ、「ご家族が本当に住みたい理想の家を諦める」ことになってしまいます。
まずは35年で組んで「予算の枠」を最大化し、妥協のない物件選びをすることが、将来的な資産価値を守る上でも非常に重要です。
❷ 40代・50代は「人生で一番お金がかかる時期」
次に、家計のリスク管理の視点です。
40歳からの25年間は、お子様の教育費(塾、私立高校、大学)、車の買い替え、ご両親の介護費用など、人生で最も現金の出費が重なる時期です。
この時期に、あえて自分から「25年返済」という重いリュックを背負う必要はありません。
【毎月の返済額比較(3,500万円借入・金利0.8%想定)】
25年返済の場合:月々 約12.9万円
35年返済の場合:月々 約 9.6万円
その差、月額約3.3万円。年間で約40万円です。
この「年間40万円の現金」が手元にあるかないかは、家計の安全性に直結します。
もし25年ローンで組んでしまい、月々12.9万円が固定費として確定してしまうと、急な出費があった時や、万が一収入が下がった時に家計が破綻するリスクが高まります。
一度組んだ期間を、後から「苦しいから延ばして」と銀行に頼むことは非常に困難です。
一方で、35年ローンで組んでおけば、毎月の義務は9.6万円で済みます。
「まずは固定費(義務)を低くしておき、余裕がある月だけ貯金する」。このスタイルの方が、40代〜50代の激動の時期を乗り越えるには圧倒的に安全です。
❸「35年で借りる」=「75歳まで払う」ではない
ここが最も誤解されやすいポイントですが、35年ローンを組んだからといって、本当に75歳まで毎月払い続ける必要は全くありません。
私がご提案する戦略はこうです。
「契約上は35年にしておいて、実質25年で終わらせる」。
具体的には、以下のステップを踏みます。
契約は35年で行う
月々の返済額を安く抑え、家計にゆとりを持たせます。
浮いたお金を貯蓄・運用する
25年ローンと比較して浮いた「月々3.3万円」を、使わずに「新NISA」などで積立運用します。
定年時(65歳)に答え合わせをする
25年後、お子様も独立し、定年を迎えたタイミングで、貯まった積立金や退職金を確認します。
もし資金に余裕があれば → 一括繰り上げ返済して、ローンをゼロにする(実質25年完済の達成)。
もし手元に現金を残したいなら → あえて完済せず、そのまま低金利で借り続け、現金を老後資金として手元に置く。
この「選択肢を持てること」こそが最大のメリットです。
最初から25年ローンを組んでしまうと、「毎月高い金額を払って25年で完済する」という一本道しかありません。途中で現金が必要になっても、銀行は返してくれません。
しかし、35年で組んでおけば、65歳の時点で「返すか、返さないか」をご自身で選ぶことができます。
「35年ローン」とは、銀行に対して「最長35年まで待ってもらえる権利」を買うようなものです。早く返す分には誰も文句を言いません。
▶結論とアドバイス
貴殿のお悩みに対する私の回答は以下の通りです。
「定年完済にこだわるあまり、今の生活を窮屈にしたり、買える家のランクを下げたりする必要はありません」
35年ローンで申し込み、借入可能額を最大化して良い家を買う。
毎月の返済額を抑えて、教育費や急な出費に備える(リスク回避)。
余裕資金をコツコツ貯めて、65歳の定年時に「繰り上げ完済」する。
これが、40歳から住宅ローンを組む際の、最も賢く、安全な「プロの戦略」です。
今の低金利時代、銀行のお金は「長く借りたもの勝ち」です。
どうぞ安心して、35年での計画を進めてください。
【※ご注意】
とは言いましても、まだ詳細な家計の状況やライフプランの詳細までは伺っておりませんので、今回の提案はあくまでいただいた情報を元にした参考程度の試算となります。
「35年と25年で、具体的にどのくらい予算(買える物件価格)が変わるのか知りたい」
「繰り上げ返済の具体的なシミュレーションをしてほしい」
「自分たちの生活費だと具体的に毎月いくら残るのか知りたい」
といったご希望がございましたら、ぜひ一度、弊社の「無料個別相談」へお越しください。
貴殿のライフプランに合わせた、最適な資金計画を目の前で作成させていただきます。
貴殿の新しい生活の基盤づくりを、精一杯サポートさせていただきます。
引き続き、よろしくお願いいたします。
おおた社長の不動産チャンネル retweeted
【警告】
「数千万円の住宅ローン(借金)なんて絶対に嫌だ」
そう思って賃貸に住み続けているあなた。
実はすでに【1億円の借金】を背負わされていることに気づいていますか?
「借金がないから賃貸の方が安全」
この考え方は、不動産のプロから言わせれば完全に【情報弱者】です。
人間として生きている以上、私たちは「住居費」を支払うことから絶対に逃れられません。
賃貸を選んだ時点で、
死ぬまでに【1億円以上の死に金】を払い続けることが確定しています。
さらに残酷な事実を言います。
あなたが毎月真面目に払っているその大金、大家は感謝するどころか腹の底で「一生上納してくれるいいカモだ」と笑っています。
今回の動画では、住居費の『残酷な本質』を暴露しています。
① 誰も逃れられない「1億円の住居費」のリアル
② 賃貸オーナーが腹の底で考えている「クズな本音」
③ 「高収入の人」と「低収入の人」の決定的な意識の違い
この事実から目を背けたままでは、一生大家の養分として搾取され続けます。
「これ以上、損をしたくない」
「理不尽にお金を奪われたくない」
そう思う方だけ、まずは動画を観てください。
観るだけで、一生搾取されないための「根本的な視点」がすぐに手に入ります。
本気で「一生の決断に失敗したくない」方だけ、リプ欄に貼ってあるYouTubeフルバージョンへお越しください。
腰を据えて見る価値はお約束します。
👇【本編のフルバージョンはリプ欄へ】👇
おおた社長の不動産チャンネル retweeted
住宅ローンにおいて、「銀行が貸してくれる金額」と「安全に返せる金額」はまったく別物だ。
「銀行が〇〇万円まで貸してくれますよ」
という不動産屋の言葉を、自分の実力だと勘違いしてはいけない。
不動産屋が教えるのは、あくまで貸せる上限だ。
あなたが「安全に返済できる額」ではない。
安全な住宅ローンを組むためには、
絶対に外せない「3つの条件」がある。
条件1:変動金利は「〇.%」で計算する
条件2:返済期間は「〇〇年」で考える
条件3:返済比率は「25%」を死守する
この黄金ルールを知らずに住宅ローンを組むのは、目隠しで綱渡りをするのと同じ。
家は、人生を豊かにするための道具だ。
住宅ローンの重圧に耐えるための場所ではない。
自分の生活を守るためには、正しい「計算の根拠」を知るしかない。
動画のフルバージョンでは、この「3つの絶対条件」の真実をすべて解説した。
住宅ローンの奴隷になりたくないのならリプ欄のURLから、自分の住宅ローン適正額を確認しておくことだ👇
おおた社長の不動産チャンネル retweeted
【警告】
「住宅ローンを背負うより、身軽な賃貸が一番安全」
そう思っているあなた、今すぐその考えを捨てないと一生、大家の養分にされます。
あなたが毎月真面目に払っている家賃。
大家は感謝するどころか、腹の底で「何も知らないカモ」と笑っています。
なぜなら、賃貸はどこまでいっても「他人の所有物」だからです。
入居者に権利などないからです。
今回の動画では、大家が隠したい『衝撃の事実』を暴露しています。
① ある日突然「家賃2.5倍」を突きつけられるリアル
② あなたの部屋が「外国人向けの民泊」にされる日
③ 賃貸オーナーが腹の底で考えている「クズな本音」
「それでも多額の借金よりはマシ」
そうやって現実から目を背けると、確実に老後破産へのカウントダウンが進みます。
情報弱者のままでは、知らぬ間に数千万単位の損をさせられるのが不動産の世界です。
これ以上搾取されたくない方だけ、動画を観てください。
観るだけで「住まいの常識」が破壊され、騙されないための知識がすぐに手に入ります。
本気で「一生の決断に失敗したくない」方だけ、リプ欄に貼ってあるYouTubeフルバージョンへお越しください。
腰を据えて見る価値はお約束します。
👇【本編のフルバージョンはリプ欄へ】👇
おおた社長の不動産チャンネル retweeted
『夫(29)年収550万 妻(32)年収370万 どちらも正社員 子供4歳1人 一人っ子の予定です 40年ローン4500万は厳しいでしょうか。 なかなか新築で3000万台の家がなく、購入してよいものか悩んでおります。』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
「新築で3,000万円台がなかなか見つからず、4,500万円まで予算を上げるべきか、それが厳しいのか」というお悩み、今の市況ですと皆様が直面される非常に切実な問題です。
結論から申し上げますと、ご提示いただいた条件(4,500万円、35年返済、金利1.0%)で計算しても、ご夫婦の現在の属性であれば、「4,500万円は十分に安全圏であり、全く無理のない選択」と言えます。
今回はより堅実に、お二人でローンを組む「ペアローン」を前提として、それぞれの借入額を調整し、ご負担率が安全ライン(返済比率25%以下)に収まっているかを詳細にシミュレーションしました。
以下に、なぜこのプランが安全だと言えるのか、その根拠を解説いたします。長文となりますが、大切な資金計画ですのでぜひ最後までお目通しください。
━━━━━━━━━━━━━━━━━━
【ご提案の結論】
■ 借入金額:4,500万円(ご主人様3,000万円/奥様1,500万円)
■ 借入期間:35年
■ 判定:家計への負担が少ない「安全圏」の資金計画です
━━━━━━━━━━━━━━━━━━
以下に、この結論に至った3つの理由を詳しく解説します。
❶ なぜ「35年ローン」を前提に検討すべきなのか?
まず、ローンの期間についてですが、私は「迷わず35年で組むこと」を強く推奨します。
その最大の理由は、銀行の「当たり前」を活用するためです。
現在、ほとんどの金融機関において、住宅ローンの最長期間は35年(一部の銀行や年齢条件によっては40年、50年)がスタンダードです。多くの購入者が35年ローンを選択されており、銀行の審査基準や金利設定も「35年」を基準に最適化されています。
40年ローンも選択肢として存在はしますが、取り扱い銀行が限定されたり、金利条件が変わる場合もあります。まずはこの「最も多くの人が利用している標準的な枠組み(35年)」の中で、無理のない計画を立てることが、最も選択肢が多く、安全な資金計画の第一歩となります。
❷ ペアローンでの安全性検証(返済比率25%以下)
次に、今回の4,500万円をご夫婦で分担して借りる「ペアローン」とした場合のシミュレーションです。
今回は金利を、変動金利「1.0%」に設定し、将来の金利上昇リスクを見込んだ厳しめの数値で計算しています。
また、借入額の配分を、ご年収のバランスを考慮して「ご主人様 3,000万円」「奥様 1,500万円」にして検証します。
一般的に、年収に対する年間返済額の割合(返済比率)が25%以下であれば、生活にゆとりを持って返済できる「安全圏」とされています。
【シミュレーション条件】
金利:1.0%(全期間)
期間:35年
① ご主人様の負担度(借入 3,000万円)
月々返済:約 84,700円(年間 約101.6万円)
年収:550万円
返済比率:約 18.5%
→ 安全目安の25%(137.5万円)に対し、年間35万円以上の余裕があります。
② 奥様の負担度(借入 1,500万円)
月々返済:約 42,400円(年間 約50.8万円)
年収:370万円
返済比率:約 13.7%
→ 安全目安の25%(92.5万円)に対し、年間40万円以上の余裕があります。
③ 世帯合計
月々返済合計:約 12万7,100円
世帯年収合計:920万円
世帯返済比率:約 16.6%
いかがでしょうか。
ご主人様の借入を3,000万円にしても、返済比率は18.5%と非常に低く抑えられています。
世帯全体で見ても、返済比率16.6%というのは、金融機関から見れば「超優良顧客」に分類されるレベルの健全性です。
「4,500万円は借りすぎではないか?」というご心配は、この客観的な数字を見る限り、全く不要であると断言できます。
❸ 「一人っ子予定」による将来設計の余裕
さらに、お子様がお一人の予定という点も、資金計画においては大きなプラス要素です。
お子様一人にかかる教育費は、幼稚園から大学まで全て私立に通ったとしても総額1,000万〜2,000万円程度と言われています。
今回算出したペアローンの返済額(月々合計 約12.7万円)であれば、現在のお二人の収入で、お子様に十分な教育を受けさせながら、老後資金や繰り上げ返済用の貯蓄を作ることも十分に可能です。
何より、お二人が正社員の共働き(世帯年収920万円)であるという「収入の強さ」が、この計画をより盤石なものにしています。
━━━━━━━━━━━━━━━━━━━
【まとめとアドバイス】
━━━━━━━━━━━━━━━━━━━
今の不動産市況において、無理に条件の悪い3,000万円台の物件を探して妥協するよりも、予算を4,500万円まで広げて、立地や資産価値の良い物件(値崩れしにくい物件)を選ばれることを強くおすすめします。
数字の上でも、ご夫婦にとって4,500万円は決して背伸びをした金額ではありません。「良い家に住みながら、貯金もしっかりできる」バランスの良い適正予算です。
自信を持って、4,000万円〜4,500万円の物件も視野に入れて内見を進めていきましょう。
【※ご注意】
とは言いましても、まだ詳細な家計の状況やライフプランの詳細までは伺っておりませんので、今回の提案はあくまでいただいた情報を元にした参考程度の試算となります。
「もっと詳細なシミュレーションをしてほしい」
「自分たちの生活費だと具体的に毎月いくら残るのか知りたい」
「具体的な物件を紹介してほしい」
といったご希望がございましたら、ぜひ一度、弊社の「無料個別相談」へお越しください。
より具体的で、あなたのご家族にぴったり合った資金計画と物件提案をさせていただきます。
お二人の新しい生活の基盤づくりを、精一杯サポートさせていただきます。
引き続き、よろしくお願いいたします。
おおた社長の不動産チャンネル retweeted
5,000万円の中古マンションを買うとしよう。
実は「現金400万円」がなければ、手に入れることすらできない。
「物件価格さえ払えば家は買える」
そう勘違いしている人は、必ず後で地獄を見る。
買う時も買った後も住宅ローンとは別に、必ずお金がかかるからだ。
毎月数万円の管理費や修繕積立金。
毎年10万〜20万円の税金。
これらはすべて、住宅ローンとは「別枠」でかかってくる。
「買った後って、こんなにお金がかかるのか」
そう後悔しても、誰も助けてはくれない。
後悔しないためには、正しい知識を得ておくしかない。
無知なまま「限界の住宅ローン」を組んだ瞬間、その家は安らぎの場ではなくなる。
マイホームは、人生を楽しむための道具だ。
人生を縛る鎖であってはならない。
賢く購入に進むためには、事前に「リアルなお金」を把握しておくこと。
それが唯一の防衛策だ。
動画のフルバージョンでは、家を買う時と買った後に待ち受ける「お金の真実」をすべて解説した。
後悔したくないのならリプライ欄のURLから、今すぐ本編を確認しておくことだ👇
おおた社長の不動産チャンネル retweeted
『29歳地方公務員年収500万、妻年収250万、
この場合、住宅ローンはいくらで、何年支払うのが安全側でしょうか?
※子供は1人欲しいと思ってます』
このような質問がきたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓
ご主人様(29歳・地方公務員・年収500万円)と奥様(年収250万円)の現在の状況を踏まえ、将来お子様が生まれることを想定した「最も安全でリスクの少ない住宅ローンの組み方」について、試算とご提案をまとめさせていただきました。
結論から申し上げますと、銀行が貸してくれる「借入可能額」ではなく、金利上昇リスクを見込んでも生活の質を落とさずに返済できる「適正予算」を重視すべきです。
以下に、家族にとってベストだと思われるプランを詳細に解説いたします。一生に一度の大きなお買い物ですので、ぜひ最後までお目通しください。
━━━━━━━━━━━━━━━━━━
【ご提案の結論】
■ 借入金額(物件価格):3,690万円
■ 借入期間:35年
■ 借入名義:ご主人様の単独名義
■ 頭金:0円(フルローン)
■ 諸費用(現金):約295万円(物件価格の8%相当)
━━━━━━━━━━━━━━━━━━
なぜこの金額とプランに至ったのか、3つの重要なポイントに分けてご説明します。
❶なぜ「ご主人様単独」で借りるべきなのか?
世帯年収としてはお二人合わせて750万円ございますので、ペアローンや収入合算を使えば、計算上は5,000万円〜6,000万円近い借り入れも可能です。不動産屋によっては、高い物件を売るためにその限界額を勧めるケースもあるかもしれません。
しかし、私は今回、あえて「奥様の収入は一切計算に入れない」プランを強く推奨します。
理由は明確で、「これからお子様を希望されているから」です。
出産・育児の期間、奥様の収入はどうしても一時的に減少、あるいはストップする時期が訪れます。また、お子様が小さいうちは時短勤務を選択される可能性もありますし、予期せぬ体調の変化で退職されるケースもゼロではありません。
もしお二人の収入を前提としたギリギリのローンを組んでしまうと、奥様が働けない期間に家計が赤字になり、貯金を切り崩す生活になってしまいます。これは精神衛生上、非常によくありません。
「住宅ローンの返済はご主人様の収入だけで完結させる」。
そして「奥様の収入は、すべて教育資金や家族旅行、将来への貯蓄に回す」。
この形こそが、子育て世帯における最強のリスクヘッジです。ご主人様が地方公務員という安定したお立場であるからこそ、この「単独ローンの堅実さ」が活きてきます。
❷なぜ「35年ローン」を選択するのか?
「できるだけ早く返したいから期間を短くしたい」と考える方もいらっしゃいますが、今回は「35年」の設定を推奨します。これには明確な戦略的理由があります。
最大の理由は「毎月の返済額を最小化するため」です。
住宅ローンは、後から「期間を短縮する(繰り上げ返済)」ことは簡単にできますが、一度組んだ後に「苦しいから期間を延ばして毎月の額を減らしてほしい」と銀行に頼むことは極めて困難です。
これからお子様が生まれれば、養育費がかかります。高校・大学への進学時には教育費のピークが来ます。その時に、毎月の住宅ローン返済額が高止まりしていると家計を圧迫します。
まずは35年で組み、毎月の返済額を低く抑えておく。そして、毎月の収支に余裕ができた分や、奥様が復職して余裕ができた分を貯蓄し、教育費の目処がついた10年後、15年後にまとめて「期間短縮型の繰り上げ返済」を行えば良いのです。
現在29歳のご主人様であれば、35年後は64歳。定年の延長や再雇用が一般的になっている現代において、完済年齢としても無理のない範囲です。スタートは35年でゆとりを持ち、ゴールは繰り上げ返済で調整する。これが最も安全な戦略です。
❸具体的な適正金額と資金計画(シミュレーション)
では、具体的に「いくらまでなら安全か」を数字で算出します。
今回は「安全側」の視点を重視し、以下の条件でシミュレーションを行いました。
・想定金利:1.0%(現在の超低金利0.4%程度ではなく、将来の上昇も見込んだ数値)
・返済比率:25%(手取りではなく額面年収に対し、無理なく返済できる上限の割合)
【計算ロジック】
年間返済可能額の算出
ご主人様の年収500万円 × 返済比率25% = 年間125万円
これを12ヶ月で割ると、月々約10万4,000円が無理のない返済上限となります。
借入可能額(=物件価格)の逆算
「月々10万4,000円」を「金利1.0%」「35年返済」で支払う場合、借入元本はいくらになるか?
算出結果:約 3,690万円
この「3,690万円」という金額が、ご主人様の現在の収入において、仮に金利が多少上がったとしても家計を圧迫せずに返していける「適正かつ安全な予算の上限」となります。
【必要な現金:諸費用について】
物件価格とは別に、登記費用、仲介手数料、ローン保証料などの「諸費用」がかかります。これは一般的に物件価格の約8%程度です。
・物件価格:3,690万円
・諸費用概算(8%):約295万円
この諸費用分の約295万円については、お手元の現金でご用意いただくことを前提としております。
【頭金について】
今回は「頭金ゼロ(フルローン)」で計算しています。
もし、諸費用を出した上でもさらにお手元資金に余裕があり、「毎月の返済額をもっと下げたい」というご意向があれば、頭金を入れていただくことはもちろん可能です。
ただ、これから出産・育児を控えられているため、無理に頭金を入れて手元の現金を減らすよりは、まずは手元に現金を厚く残しておく「フルローン戦略」の方が、不測の事態に強く、安心感があるかと存じます。
━━━━━━━━━━━━━━━━━
【まとめ】
━━━━━━━━━━━━━━━━━
ご相談いただいた条件に基づき、私が推奨するプランは以下の通りです。
ご主人様の単独名義でローンを組む(奥様の収入は育児と貯蓄へ)。
返済期間は35年で組み、毎月の固定費を下げる。
物件価格 3,690万円 を上限目安として物件を探す。
(住宅ローン借入:3,690万円 / 頭金:0円)
諸費用 約295万円 を現金で用意する。
この予算設定であれば、これからお子様が生まれて支出が増えたとしても、家計が破綻するリスクは極めて低いです。
むしろ、実際の適用金利が1.0%より低ければ、その差額分で教育費や老後資金の形成スピードが加速する「余裕のある資金計画」となります。
とは言いましても、詳細を伺っていないので、今回の提案はあくまで参考程度にお願いします。
より詳細な提案を聞きたい場合は、弊社の無料の個別相談に来てください。
お二人の新しい生活の基盤づくりを、精一杯サポートさせていただきます。
引き続き、よろしくお願いいたします。
おおた社長の不動産チャンネル retweeted
『これからも可処分所得は減少し、尚且つ、金利も上昇傾向である事を考慮すると、住宅ローンの返済比率20%は超えない方が無難ですね』
このような質問が来ましたので、次のように回答しました。
↓ ↓ ↓ ↓ ↓ ↓ ↓ ↓ ↓ ↓
おっしゃる通り、社会保険料の上昇などで手取り(可処分所得)は減り続け、さらに金利ある世界へと突入する今、「返済比率20%以内」に抑えるという考え方は、リスク回避の観点からは最高の「鉄壁のディフェンス」であり、理想中の理想です。
この視点をお持ちであること自体、マネーリテラシーが非常に高い証拠だと思います。
しかし、「返済比率25%」というラインを提示し、現実的な上限として推奨しているのには、もう一つの重要な側面、「物件のスペックと金融資産としての将来価値とのバランス」を取る必要があるからです。
ここについて、深掘りさせてください。
📌 年収800万円。たった5%が意味する「約1,200万円の差」
金利が上昇傾向にあることを考慮し、今回は金利1.0%(35年ローンを想定)でシミュレーションしてみましょう。
年収800万円の方が、返済比率の違いでどれほどの差が生まれるかを見てみます。
推奨している返済比率25%のラインで試算すると、毎月の返済額は約16.7万円、借入可能額は約5,800万円になります。
これに対し、返済比率20%のラインで試算すると、毎月の返済額は約13.3万円に減りますが、その結果、借入可能額は約4,600万円まで下がります。
この差額は、毎月の返済額で約3.4万円、借入可能額では約1,200万円にもなります。
この約1,200万円という差が、都心近郊の不動産市場において、購入できる物件の「スペック」と「金融資産としての将来価値」を大きく左右するのです。
🔑 約1,200万円の差が変える「物件の格と将来の金融リスク」
この約1,200万円の予算差が、物件選びと将来の家計に具体的にどう影響するか、その本質を見ていきます。
➊ 物件のエリアとグレードの決定的な違い(抽象的表現)
不動産は、価格が約1,200万円も違うと、もはや「別の物件」です。
この差は、「都心に近い競争力のあるエリア」や「住み心地を左右する設備のグレード」、さらには「将来的な維持管理コストの負担度合い」に直結する「物件の格」の違いとして現れます。
予算5,800万円では、「快適性」と「立地の優位性」を両立できる物件が選択肢に入ってきます。
これは、購入後の生活満足度に直結します。
対して予算4,600万円では、「価格」を最優先せざるを得ません。
その結果、物件の「質」や「物件の古さ」に妥協が必要となります。
➋ 金融資産としての価値と「残債割れ」リスク
住居は「住む場所」であると同時に、人生最大の「金融資産」でもあります。
将来、住み替えや売却が必要になった場合を想定しなければなりません。
5,800万円の物件は、購買層に人気のあるエリアや、資産価値の維持率が高い物件です。
例えば、10年後にローン残債が4,800万円になったとしても、市場で5,200万円で売却できれば、手元に400万円の現金が残り、次の住居に充当できます。
対して、4,600万円の物件では、立地や仕様の競争力が低いため、将来の値下がり幅が大きくなるリスクを抱えます。
✅ 結論:目指すべきは「理想」と「現実」のバランス
住宅購入は、単なる「金融商品」の購入ではなく、「家族の未来を築くための生活空間」の購入です。
「返済比率20%」は、間違いなく金融面での「最高の理想」であり、これを目指すべきです。
しかし、もしその予算で、物件の質や将来の追加コスト、資産価値のリスクが大きくなるのであれば、無理に返済比率20%に固執せず、「返済比率25%という、破綻リスクを最小限に抑える現実的な上限ライン」を死守しつつ、物件の格と資産価値を確保する選択をすべきだと考えます。
最高の金融リテラシーとは、ローン破綻しない「守り」を固めながらも、無理のない範囲で、生活の質や資産性を高める「攻め」のバランスを取ることです。