

Fundador de Mozzaic Capital y Pamplona Capital Consulting | Filtro, Analizo y Estructuro Inversiones Inmobiliarias para un Capital que Busca Rigor, no Ruido.
Manhattan, NY
Joined January 2020
- Tweets5.7K
- Following740
- Followers1.6K
- Likes11.2K


Según mis cálculos, los inversores han recibido entre un 15 y un 18% TIR con un MOIC de 2.
Los promotores han capturado un 25% del valor creado si sumamos comisiones y promote.
Pedazo de operación 👏🏻

86,5 millones de euros. Más IVA, que tampoco vamos a olvidarnos.
Es la comisión de éxito conjunta que se levantan los amigos de Bankinter Investment y GMA en ATOM Hoteles.
¿Cómo se llega a cobrar semejante pasta?
En 2018 levantan 327,6M€. Desde entonces, ATOM ha distribuido 246,4M€ a sus accionistas. La oferta anunciada valora el capital en otros 509,8M€.
Para el inversor inicial que acuda, unas 2,3 veces su dinero, contando las distribuciones anteriores.
El turismo ha puesto viento de cola. Pero los hoteles había que trabajarlos.
1/ Meter más de 100M€ en reformas y reposicionamiento. Elegir dónde gastar, negociar con operadores y ejecutar obras para mejorar GOP.
2/ Vender hoteles de forma selectiva y devolver dinero a los socios mientras sigues gestionando el resto. Las distribuciones acumuladas equivalen al 75% del capital inicial.
3/ Sentarse con la banca y cerrar 230M€ de financiación. Refinanciar 147,4M€ y obtener 82,6M€ adicionales para necesidades corporativas. Siete años de plazo, con el 80% al vencimiento. Consigues gasolina y tiempo para gestionar.
4/ Tener la remuneración pactada desde el principio. Un 12,5% para cada gestor sobre el exceso de valor respecto al nivel que daría al inversor una TIR del 6%, según la fórmula contractual. Entre ambos, un 25% de ese exceso. Aparte, los fees de gestión que viendo como se las gastan, no estarán en la horquilla baja.
5/ Facilitar una salida al inversor. Un FIL de Bankinter Investment y otros coinversores ofrecen comprar a quienes quieran vender. Los gestores prevén mantener participación y seguir al frente de la cartera.
Pueden liquidar el éxito acumulado y continuar gestionando la siguiente etapa.
Ahí está el tema.
Si estás montando tu primer vehículo, haz una cuenta antes de salir a buscar socios y capital.
Si tus inversores multiplican por 2,3 su dinero, ¿cuántos euros ganas tú?
Ponle una cifra.
Que encontrar la operación, levantar el capital, pelear las obras, operar los activos, negociar con los bancos y aguantar ocho años tiene bastante curro.

🧵Un hotel puede valer 1 millón de euros como inmueble y 1,4 millones como negocio.
Y si no entiendes la diferencia, probablemente no deberías estar invirtiendo en operaciones hoteleras.
Es algo que hemos analizado con mucho detalle en Mozzaic Collection Oviedo.
Estamos convirtiendo un local comercial de 390 m² en 11 apartamentos turísticos de diseño.
Y tenemos muy claro que existen dos fuentes de valor diferentes:
1. El valor del real estate.
Para estimarlo utilizamos dos metodologías.
La primera es el método de comparables.
Analizamos cuánto se paga por inmuebles similares en la misma zona, ajustando por ubicación, superficie, planta, uso, estado y características.
En nuestro edificio, las viviendas se comercializaron sobre plano a unos 2.250 €/m².
Estimamos que hoy su valor podría situarse entre 2.800 y 3.000 €/m².
Pero hay un matiz importante: nuestro activo es un bajo destinado a alojamiento turístico, no 11 viviendas residenciales independientes.
Por eso no podemos aplicar directamente el precio residencial a nuestros 390 m².
Debemos introducir descuentos por las diferencias de uso, liquidez y características del activo.
Con esos ajustes, nuestra estimación del valor inmobiliario se sitúa entre 950.000 y 1.050.000 €.
La segunda metodología consiste en valorar la capacidad del inmueble para generar rentas inmobiliarias a una tasa de capitalización de mercado.
Es decir, estimar cuánto pagaría un inversor por el inmueble en función de la renta sostenible que puede producir, separándola de los beneficios propios de la explotación hotelera.
2. El valor del negocio hotelero.
Aquí estamos hablando de algo diferente.
La capacidad de comercializar las habitaciones, gestionar reservas, optimizar precios, controlar costes y generar beneficios.
Un negocio hotelero bien gestionado puede valer más que el inmueble que ocupa.
En nuestro caso, estimamos que el negocio operativo podría tener un valor mínimo de 200.000 €.
Pero nuestra ambición es posicionar Mozzaic Collection aproximadamente un 30% por encima del mercado en ingresos por unidad comparable.
Si conseguimos ese rendimiento y lo transformamos en beneficio operativo sostenible, estimamos que el negocio podría alcanzar una valoración cercana a 350.000 €.
Eso nos llevaría a una valoración conjunta objetivo de aproximadamente 1,30 a 1,40 millones de euros.
Pero cuidado.
No puedes capitalizar todos los beneficios del hotel para valorar el inmueble y después sumar otra vez el valor del negocio.
Estarías contando dos veces el mismo flujo de caja.
Hay que separar correctamente la renta atribuible al inmueble del beneficio que genera el operador.
Y esa distinción es fundamental.
Porque en una inversión hotelera no estás comprando únicamente metros cuadrados.
Estás invirtiendo en un activo inmobiliario y en un negocio que debe saber explotarlo.
Cuando inviertas en este tipo de operaciones, asegúrate de que el sponsor entiende ambos mundos.
Y, sobre todo, de que sabe explicar de dónde procede cada euro de la valoración.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.


🧵En real estate, conseguir financiación no siempre es cuestión de encontrar un banco dispuesto a prestar dinero.
A veces el verdadero negocio está en conseguir que ese banco esté dispuesto a asumir el riesgo.
Aunque últimamente estoy muy centrado en Mozzaic Capital, sigo desarrollando operaciones a través de Pamplona Capital, mi firma de Real Estate Capital Advisory.
Y ahora mismo estoy trabajando en una operación bastante interesante en Miami.
Se trata de una operación de financiación inmobiliaria compleja, en la que mi papel no consiste únicamente en buscar capital.
Estoy trabajando en la parte de Credit Enhancement.
¿Qué significa esto?
Imaginemos que un promotor necesita financiación para desarrollar un proyecto inmobiliario.
El proyecto puede ser atractivo, tener inversores comprometidos y contar con un buen equipo detrás.
Pero el banco puede considerar que el riesgo de prestar ese dinero es demasiado elevado.
Y aquí es donde entra el Credit Enhancement.
Consiste en incorporar garantías adicionales o mecanismos de protección que reduzcan el riesgo asumido por el prestamista.
Por ejemplo, mediante una entidad con suficiente capacidad financiera que respalde determinadas obligaciones del préstamo.
Esto puede permitir que una operación que inicialmente no encajaba en los criterios de riesgo de un banco pase a ser financiable.
O que consiga mejores condiciones de financiación.
Naturalmente, esas garantías tienen un coste y deben negociarse y estructurarse correctamente.
Y aquí está lo que me parece fascinante del Real Estate Capital Markets.
No todo consiste en encontrar inversores que quieran aportar equity.
También puedes crear muchísimo valor trabajando sobre la estructura de riesgo de una operación.
Porque una cosa es que un proyecto tenga valor económico.
Y otra muy distinta es que su estructura financiera permita movilizar el capital necesario para ejecutarlo.
En Mozzaic Capital estamos estructurando vehículos con el objetivo de ofrecer retornos comparables a los del real estate apalancado, pero sin recurrir a deuda durante la fase de adquisición y transformación.
En Pamplona Capital trabajo desde el otro lado: ayudando a estructurar soluciones de financiación para operaciones inmobiliarias de mayor complejidad.
Dos estrategias muy diferentes, pero con algo en común: entender que la estructura de capital puede ser tan importante como el propio activo.
Porque en real estate no basta con encontrar buenas operaciones.
Hay que saber cómo financiarlas.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
🧵Estoy vendiendo mi ático de Barcelona. Y he decidido hacerlo sin agencia inmobiliaria.
De momento, ya tengo ofertas por encima del precio de salida.
Os cuento la estrategia que he seguido.
1. Poner un precio competitivo desde el primer día.
Compré el inmueble hace unos años y, desde entonces, los precios de la zona han subido considerablemente.
Pero hay algo importante: yo no he generado esa revalorización. La ha generado el mercado.
No he reformado la cocina ni el baño. No he hecho un CAPEX que haya transformado el activo.
Lo he mantenido, cuidado y reparado cuando ha sido necesario.
Por tanto, para fijar el precio he analizado la evolución del mercado en la zona desde que lo compré y he salido con un precio competitivo.
2. Concentrar todas las visitas en dos días.
Como vivo fuera de España, una persona de mi confianza se encarga de enseñar el piso.
Pero en lugar de organizar visitas individuales durante semanas, hemos concentrado el máximo número de interesados en dos días.
Y, deliberadamente, he querido que algunas visitas se solapen.
Que los compradores se crucen.
Que vean que no son los únicos interesados.
La competencia entre compradores también forma parte de una buena estrategia de comercialización.
3. Establecer una fecha límite para las ofertas.
Todos los interesados tienen hasta el miércoles para presentar su propuesta.
Así evito negociaciones interminables y puedo comparar las ofertas en igualdad de condiciones.
Precio, financiación, plazos y seguridad de cierre.
Porque la oferta más alta no siempre es la mejor.
¿El resultado hasta ahora?
Ya tengo ofertas por encima del precio de salida.
Y, si finalmente cerramos la operación, me habré ahorrado la comisión de intermediación inmobiliaria.
Todavía queda lo más importante: convertir una oferta en una compraventa firmada.
Pero hay una lección que me parece interesante.
En real estate, maximizar el precio de salida no siempre es la mejor estrategia para maximizar el precio de venta.
A veces es mucho más inteligente salir a mercado con un precio atractivo, concentrar la demanda y dejar que sean los compradores quienes compitan.
Eso sí: vender sin agencia implica asumir personalmente el trabajo, la negociación y los riesgos del proceso.
No es una estrategia para todo el mundo.
Pero, por ahora, a mí me está funcionando.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
🧵 Tercera semana levantando capital para Mozzaic Capital. Esta semana hemos levantado exactamente 0 €.
Sí. CERO.
Y, sin embargo, creo que ha sido una de las semanas más productivas desde que empezamos.
Seguimos construyendo en público nuestro primer vehículo de inversión inmobiliaria en Oviedo, con un objetivo de 850.000 €.
Estos son los números:
→ 300.000 € comprometidos. Aproximadamente el 35% del objetivo.
→ 0 € en nuevos compromisos esta semana.
→ 400.000 € en proceso de due diligence.
→ 550.000 € en nuevas oportunidades de inversión identificadas a través de reuniones. La mejor semana desde que empezamos.
A primera vista, parece que nos hemos estancado.
Pero hay algo que he aprendido levantando capital: el fundraising no se mide únicamente por el dinero que cierras cada semana.
Se mide también por la calidad y la evolución de tu pipeline.
Un inversor que hoy está revisando documentación puede convertirse en un compromiso de 100.000 € dentro de dos semanas.
O puede decirte que no.
Por eso hay que seguir alimentando el embudo.
Mi experiencia me dice que todavía necesitamos generar otros 400.000 € de pipeline para tener una probabilidad razonable de completar la ronda.
Y esto me hace ser optimista respecto a las próximas dos semanas.
No porque tenga una bola de cristal.
Sino porque estamos viendo cómo las conversaciones de las primeras semanas empiezan a avanzar hacia decisiones de inversión.
Además, esta semana alcanzamos otro hito importante.
El martes constituimos la SPV de nuestra operación de Oviedo.
Eso nos permitirá empezar a formalizar las ampliaciones de capital con los inversores que ya tienen equity reservado.
Pasamos de los compromisos a la ejecución.
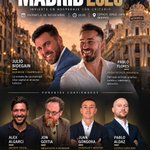
Y esta semana también tenemos un evento en Madrid.
Una oportunidad magnífica para conocer personalmente a algunos de nuestros inversores, compartir lo que estamos construyendo y resolver dudas cara a cara.
Si estás analizando invertir en Mozzaic Capital, escríbeme.
Podemos intentar facilitarte acceso al evento para conocernos y hablar de la operación en persona.
Porque una cosa es explicar un proyecto en un Excel.
Y otra muy diferente es sentarse frente a la persona que va a gestionar tu dinero.
Semana 3: cero euros nuevos comprometidos, pero mucho más cerca de convertir conversaciones en capital.
Veremos qué sucede en las próximas dos semanas.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
Abbas es uno de los mejores cuando se trata de levantar capital.
El mejor consejo que me dío la primera que quedamos a tomar un café fue el siguiente:
“Pablo, nadie se levanta por la mañana pensando que necesita invertir 1M de dólares en inversiones alternativas. La gente se levanta pensando en su familia, sus problemas, sus objetivos. Entiéndelos primero y luego ofréceles tu solución si esto les ayuda”
Seguidle si queréis aprender sobre levantar capital. El juega en la champions league en este campo.
Abrazo fuerte @abbasthashmi !

5 mistakes end most GP pitches to family offices before the track record gets read.
The problems often begin with the mandate, the investment team, the timeline, the data and the follow-up.
Here is what works instead.
#FamilyOffice
Régulo retweeted

5 mistakes end most GP pitches to family offices before the track record gets read.
The problems often begin with the mandate, the investment team, the timeline, the data and the follow-up.
Here is what works instead.
#FamilyOffice
🧵 En Pamplona hay 108 familias que no pueden acceder a sus viviendas porque alguien decidió que había que conservar un edificio de mierda.
Como soy de Pamplona, quiero analizar este caso y porque todo esto es fruto de malas decisiones y de no entender cómo llega a existir un edificio.
Al final el problema es que el proyecto no es financiable actualmente.
Hablo de la promoción de Maristas.
Conozco personalmente a una de las personas afectadas, así que no pretendo repartir culpas políticas.
Pero sí quiero señalar un problema económico que parece que nos cuesta muchísimo entender en España.
EL REAL ESTATE ES CAPITAL. Capital para construir, para mantener y para existir.
Un edificio no aparece por generación espontánea.
Necesita suelo, materiales, trabajadores, maquinaria, financiación y alguien dispuesto a asumir riesgos.
Y todo ese capital tiene un coste.
En Maristas se decidió rehabilitar un antiguo colegio protegido para construir 108 viviendas de precio limitado.
Un edificio que, personalmente, me parece horroroso y cuyo valor arquitectónico no alcanzo a comprender.
¿El resultado?
Una rehabilitación extraordinariamente cara, presupuestos disparados y una operación cuya viabilidad financiera se ha venido abajo.
¿Qué significa que un proyecto no sea financiable?
Que, con los costes previstos, los ingresos permitidos y los riesgos de ejecución, la operación no genera suficiente margen ni ofrece garantías económicas adecuadas para atraer el capital que necesita.
Un banco no presta porque hagan falta viviendas. Presta cuando considera que existe capacidad suficiente para devolver el dinero.
Y un inversor no aporta capital para perderlo.
Porque hay algo que ninguna decisión política puede cambiar: las matemáticas.
Si limitas el precio al que puedes vender las viviendas y obligas a construirlas mediante una rehabilitación carísima, llega un momento en que los números no salen.
Y si los números no salen, los bancos no financian.
Y si nadie financia, nadie construye.
Puedes declarar protegido hasta el último ladrillo de Pamplona. Pero no puedes obligar al capital a financiar proyectos inviables.
Proteger el patrimonio arquitectónico es legítimo.
Pero esa protección tiene un coste.
Y si la sociedad quiere conservar un edificio, debe estar dispuesta a asumirlo.
Lo que no tiene sentido es trasladar ese coste a una promoción de vivienda protegida y sorprenderse después de que no se pueda ejecutar.
Mientras tanto, las 48 viviendas libres ya están entregadas. Esta es otra película de cómo la administración quiere forzar a los promotores a entregar vivienda que saben que no es viable…
Y 108 familias siguen esperando.
El problema de la vivienda no se resuelve aprobando proyectos sobre el papel. Se resuelve haciendo posible que alguien los financie y los construya.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
PD: confío que se solucione lo antes posible. Pero ya os digo que pinta muy mal.

🧵 Empecé a hacer esto porque vi gente brillante generando dinero y, a la vez, completamente sola frente a sus decisiones inmobiliarias.
Empresarios, directivos y profesionales con patrimonios importantes.
Personas extraordinariamente buenas en lo suyo.
Pero que, cuando se trataba de invertir en inmobiliario, tenían que hacerlo prácticamente todo por su cuenta.
Buscar oportunidades.
Analizar inmuebles.
Negociar compras.
Encontrar financiación.
Contratar arquitectos, constructores y gestores.
Y asumir la responsabilidad de que todo saliese bien.
El problema no era que les faltase dinero. Les faltaba una estructura profesional para ponerlo a trabajar.
Lo vi especialmente claro cuando empecé a conocer a personas que estaban transformando locales comerciales en alojamientos turísticos.
Había operaciones muy interesantes.
Había gente capaz de ejecutarlas.
Y había inversores con capital que querían participar.
Pero faltaba algo que conectase ambos mundos.
Un vehículo de inversión que permitiese a una persona aportar capital sin tener que convertirse en promotor inmobiliario.
Así empezó a tomar forma Mozzaic Capital.
La idea era sencilla: profesionalizar algo que hasta entonces muchos hacían individualmente.
Nosotros nos ocupamos de identificar, analizar, estructurar y ejecutar las operaciones.
Los inversores aportan el capital y participan económicamente en el negocio, asumiendo los riesgos correspondientes.
Y, cuando la estructura lo permite y se cumplen los requisitos legales, buscamos aprovechar los incentivos fiscales disponibles.
Pero hay algo que quiero dejar claro.
No creo que todo el mundo deba convertirse en inversor inmobiliario profesional.
De hecho, creo exactamente lo contrario.
Una persona que ha construido una empresa de éxito probablemente genera mucho más valor dedicando su tiempo a esa empresa que supervisando una reforma o negociando con un contratista.
Y eso no significa que tenga que renunciar a participar en buenas operaciones inmobiliarias.
Significa que necesita encontrar a las personas adecuadas para ejecutarlas.
Eso es lo que estamos intentando construir.
No simplemente una sucesión de operaciones.
Sino una plataforma donde el capital y la capacidad de ejecución se encuentren.
Y donde cada uno pueda concentrarse en aquello que mejor sabe hacer.
Porque una de las cosas que he aprendido trabajando en real estate es que tener capital y saber invertirlo son dos habilidades completamente diferentes.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
🧵 Antes de invertir 500.000 € en un vehículo inmobiliario, hay una pregunta que deberías hacerte: ¿en qué posición estoy para recuperar mi dinero si las cosas salen mal?
Y sorprendentemente, no todos los inversores saben responderla.
En mi conversación con Álex Algarci hablamos de uno de los conceptos más importantes del Real Estate Private Equity: el Capital Stack.
El Capital Stack es la estructura de capital de una inversión.
Nos dice dos cosas fundamentales:
De dónde procede el dinero que financia la operación.
En qué orden tienen derecho a cobrar los distintos proveedores de capital.
Normalmente se representa como una estructura de capas:
1. Senior Debt (Deuda sénior)
Es la financiación con mayor prioridad de cobro, normalmente bancaria y garantizada por el activo.
Asume menor riesgo relativo y, por tanto, exige una rentabilidad inferior.
2. Mezzanine Debt (Deuda mezzanine)
Financiación subordinada a la deuda sénior, pero con prioridad sobre el equity.
Asume más riesgo y exige una remuneración superior.
3. Preferred Equity (Capital preferente)
Inversores que aportan capital y tienen preferencia económica sobre el equity ordinario, según lo pactado.
A cambio de esa prioridad, normalmente renuncian a parte del potencial de revalorización.
4. Common Equity (Capital ordinario)
Aquí encontramos habitualmente a los sponsors y a los inversores LP.
Son los últimos en cobrar.
Pero también son quienes pueden capturar una mayor parte del upside de la operación.
Y aquí viene lo importante.
Cuando analizas una inversión de 5, 10 o 20 millones de euros, no basta con saber que el proyecto tiene una TIR estimada del 20%.
Necesitas entender qué rentabilidad corresponde a tu posición dentro del Capital Stack y qué pérdidas absorbe tu capital antes de que las sufran otros inversores.
Porque dos personas pueden invertir en el mismo inmueble y estar asumiendo riesgos completamente diferentes.
Y esto es algo que tengo muy presente cuando estructuramos nuestros vehículos en Mozzaic Capital.
La estructura de capital no es un detalle jurídico. Es una de las decisiones financieras más importantes de cualquier inversión.
Si gestionas un patrimonio importante o estás acostumbrado a invertir en vehículos de inversión alternativa, entender estos conceptos es fundamental para evaluar correctamente el riesgo.
Para quienes queráis profundizar, os invito a ver mi conversación con Álex Algarci.
Dejo el podcast completo en el primer comentario.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
🧵 El otro día tuve una conversación de esas que podrías alargar durante horas.
Me senté con Álex Algarci para grabar un videopodcast y hablar de algo que a los dos nos apasiona: las inversiones inmobiliarias y cómo estructurarlas.
Fue una conversación muy agradable, distendida y sin ningún guion rígido.
Hablamos de mi trayectoria, de cómo acabé viviendo en Nueva York y de a qué me dedico realmente con Pamplona Capital.
Pero, sobre todo, hablamos de cómo se estructura una inversión inmobiliaria cuando empiezas a trabajar con capital de terceros.
De la diferencia entre ser inversor y ser gestor.
De cómo funcionan los sponsors y los inversores pasivos.
De cómo se distribuyen los riesgos y los retornos dentro de una operación.
De por qué la financiación puede ser una herramienta extraordinaria, pero también un riesgo enorme si no sabes utilizarla.
Y, por supuesto, hablamos de Mozzaic Capital.
De cómo surgió la idea, de lo que estamos construyendo con Julio y el resto del equipo y de cómo estamos combinando inversiones inmobiliarias con una estructura fiscal que creemos que tiene muchísimo potencial.
También hablamos de algo que para mí es fundamental: cómo diseñar una inversión pensando en la salida del inversor desde el primer día.
Porque captar capital es una cosa. Saber cómo vas a devolverlo es otra muy distinta.
Lo que más disfruté fue poder hablar de todos estos temas con alguien que tiene curiosidad, entiende de inversiones y hace preguntas interesantes.
Sin necesidad de convertir cada respuesta en un discurso comercial.
Creo que nos quedó una conversación muy entretenida y que puede aportar bastante valor a cualquiera que quiera profundizar en el mundo de las inversiones inmobiliarias.
Gracias, Álex, por la invitación y por la buena charla.
¡Habrá que repetirla! Yo creo que a la gente le va a interesar saber más sobre el private equity inmobiliario.
Os dejo el vídeo en el primer comentario.

Cómo convertir parte de tu IRPF en una inversión hotelera real teapaw.org/i/broadcasts/1NxaroLBy…

Operación bonita.
Muy bien explicado además.
Hay varias cosas que chirrían pero no tiene porque salir mal.
Al final es la TIR propia de un proyecto con ese riesgo.
Me gustaría ver el capital stack completo del proyecto. Así se puede ver los incentivos para sacar a los inversores.
Mi opinión es que la TIR acabará por debajo del 20% (con 6 meses más ya bajaría de ese número) porque veo demasiadas variables que no están controladas. Viviendas con gente, licencias, preventas, financiación, construcción… todo eso hace que dude mucho de ese plazo.
Pero bueno… parece una operación muy chula (no se si para invertir, pero si para ser sponsor)
Mucha suerte @inversionitas !


Hoy voy a enseñar algo que normalmente no se enseña: cómo se analiza una operación inmobiliaria REAL antes de invertir cientos de miles de euros.
Sin teoría de manual.
Sin ejemplos inventados.
Con los números reales de nuestra operación de Oviedo.
Durante una hora, Julio y yo vamos a abrir el underwriting de nuestro primer vehículo de Mozzaic Capital y explicar cómo analizamos una inversión inmobiliaria desde cero.
Y cuando digo desde cero, es DESDE CERO.
Vamos a recorrer todo el proceso:
→ Macro ubicación: ¿Por qué invertir en esta ciudad y no en otra?
→ Micro ubicación: ¿Qué hace atractiva una calle, un barrio o una zona concreta?
→ El activo: ¿Qué estamos comprando y dónde está la oportunidad de crear valor?
→ Los números: Precio de adquisición, CAPEX, ingresos, gastos operativos, NOI, Yield on Cost y valoración.
→ El vehículo: Cómo estructuramos jurídicamente la operación y cómo se distribuye el capital.
→ Retorno del inversor: Cómo calculamos la rentabilidad, los flujos de caja y la TIR.
→ Stress test y contingencias: ¿Qué pasa si la obra cuesta más, tardamos más o el negocio genera menos ingresos de los previstos?
Porque hacer underwriting no consiste en meter cuatro números en Excel hasta que te salga una TIR del 20%.
Consiste en entender qué estás comprando, cómo vas a ganar dinero y, sobre todo, qué tiene que salir mal para que empieces a perderlo.
Mucha gente me pregunta cómo puede aprender más sobre real estate finance.
Mi respuesta es sencilla:
Ven a ver cómo analizamos una operación en la que nosotros mismos nos estamos jugando dinero, tiempo y reputación.
Esto es una masterclass de financiación y análisis de inversiones inmobiliarias, pero con una diferencia importante:
El caso práctico no está sacado de un libro. Es una operación que estamos ejecutando ahora mismo.
Y voy a enseñar tanto lo que nos gusta como lo que nos preocupa.
Porque el verdadero trabajo de un gestor no es presentar el escenario optimista.
Es saber si la inversión sigue teniendo sentido cuando las cosas no salen como esperabas.
Hoy, en directo, con Julio.
Una hora. Una operación real. Todos los números sobre la mesa.
Dejaré el enlace al directo en el primer comentario.
Si alguna vez has querido entender cómo piensa alguien que estructura inversiones inmobiliarias profesionalmente, creo que esta sesión te va a interesar.
