

S-p~e~r~m Capital创始人 long tech and investment 看好医疗创新,人人能活150岁
Joined November 2025
- Tweets2K
- Following135
- Followers5.2K
- Likes1.1K




行情不好,各种妖魔鬼怪就出来搞事情了
德州民主党政治人物 Gina Hinojosa 对数据中心扩张发出强硬警告:
“在出台保护德州居民的措施之前,我们需要暂停目前的数据中心开发方式。”
她还强调:
“我不是讨厌数据中心,我讨厌的是它们利用德州的方式。”
数据中心越来越现实的问题摆上台面:
电力争夺: AI数据中心耗电巨大,可能推高居民电费。
建设受阻: 如果地方政府收紧审批,数据中心扩张速度可能放缓。
成本上升: 电网升级、能源配套和社区补偿,最终都要有人买单。
AI基建正在遭遇双重压力:债券市场担心还不起钱,地方社区担心承担不起成本。
不过就当一个噪声看看吧,这口吻,就是一切都可谈,价格合适就行

AI泡沫最危险的信号出现了:借钱给AI公司的投资者,开始害怕拿不回钱了
CoreWeave作为美国最大的AI算力租赁公司之一,靠大量借钱购买GPU、建设数据中心,再把算力租给微软等大客户赚钱
但最近,债券市场开始拉响警报:
9月底以来,相关债券价格下跌9%–11%
部分债券年化到期收益率已超过16%
部分相关无担保债务的信用利差超过11%
而最让人担心的结果,哪一个出现都是灾难级别的
融资断裂: 借钱成本飙升至16%,AI公司可能借不到新钱,数百亿美元的数据中心项目被迫停工
债务违约: 一旦收入无法覆盖利息,高杠杆AI公司可能出现债务违约、资产甩卖,甚至破产
连锁崩盘: 数据中心停建 → GPU订单取消 → 英伟达等上游企业受冲击 → AI股票与债券可能同时遭遇抛售


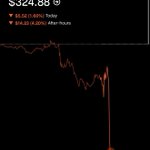
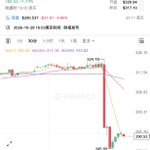
纳指创2020年以来最大单日跌幅,标普500市值蒸发3万亿美元,市场究竟发生了什么?
1. 先复盘一下行情
开盘时,美股跌幅尚不足1%,但从美东时间上午10点左右开始,抛售压力逐渐增加。
随后市场不断出现更低的反弹高点,买盘承接不足,卖压持续扩大,最终演变成一轮集中抛售。
从板块表现来看,科技股和芯片股成为下跌重灾区。标普500剔除科技板块下跌约2.5%,而芯片股跌幅接近11%,AI产业链明显承受了更大的抛售压力。
与此同时,VIX恐慌指数单日飙升63%,成为近期历史上幅度最大的单日上涨之一。
2. 背后的原因是什么(我也只能说是猜测)
A. AI监管担忧升温
一名民主党国会议员在社交媒体发表关于限制AI发展的言论,相关帖子随后获得超过1200万次浏览,并得到其他国会议员响应。
市场开始关注美国未来是否会出台更严格的AI监管政策,政策不确定性对科技股估值形成压力。
B. AI资本开支与盈利能力担忧
此前市场已经对科技巨头持续增长的AI资本开支产生担忧。
政策消息的发酵,使原本存在的AI投资回报担忧再次集中释放。
C. 杠杆资金加剧抛售
10月份,美国杠杆ETF吸引约150亿美元资金流入,创至少两年来最大单月滚动流入纪录。
选举前后,大量资金通过杠杆工具参与市场反弹。当市场方向突然逆转,止损、强制平仓和被动减仓进一步放大了跌幅。
3. 对市场的影响
最直接,肯定是科技股估值承压: AI相关股票短期面临更大的估值调整压力,尤其是前期涨幅较大、资金持仓集中的芯片股。
AI资本开支重新受到审视: 市场关注点从科技巨头投入多少资金,转向这些投入能否产生相应的收入、利润和现金流。
市场波动率上升: VIX大幅上涨,反映投资者避险需求增加,短期市场交易环境趋于谨慎。
杠杆资金面临去化: 高杠杆仓位在市场下跌时容易触发连锁平仓,增加市场流动性压力。
科技股内部出现分化: AI产业链不同环节的盈利能力、资本开支压力和现金流状况,将成为市场重新定价的重要依据。

别再迷信所谓的前瞻PE了!历史上,存储股PE最低的时候,往往是大跌的开始
最近总有人提到储存股的前瞻PE多么低,比如:
美光 $MU:3.78倍
闪迪 $SNDK:3.52倍
SK海力士:3.85倍
不到4倍PE,看起来便宜得不可思议。
但存储行业有一个反直觉的规律:利润最高的时候,PE往往最低;而当PE看起来最便宜的时候,可能已经接近周期顶部
看看历史数据:
2018年,美光当年财年末PE约4.6倍,SK海力士年底PE仅约2.5倍
随后存储价格反转。2019年,美光净利润暴跌55%,SK海力士营业利润暴跌87%。美光股价从2018年高点到低点最大回撤超过50%。
2022—2023年,历史再次重演。
2022年,美光财年末PE约7.3倍,看起来依然便宜。
结果2023年,美光从87亿美元盈利变成58亿美元亏损,PE直接失去意义。SK海力士也从2022年盈利转为2023年亏损。
为什么存储股会出现这种现象?
因为分析师往往在景气高峰持续上调盈利预测,把前瞻PE压得越来越低。但一旦价格反转,盈利预测就可能被集体下修
当然,这一轮确实不一样。
AI驱动HBM需求爆发,HBM挤占传统DRAM产能,行业集中度提高,资本开支相对克制。这些因素可能让本轮景气周期持续更久
但问题是:AI究竟改变了存储行业的周期规律,还是仅仅延长了这一轮超级周期?
3倍PE可以是历史性机会,也可能是盈利高峰的最后一张成绩单
跌成现在这个狗样子,真的有点不敢赌了
#MU #SNDK #SK海力士 #HBM #半导体
微软、谷歌、亚马逊、Meta这些全球最不缺钱的公司
正在以前所未有的速度向债券市场融资
但华尔街一边担心AI泡沫,一边拿出上千亿美元疯抢AI债券。
根据LSEG统计,微软、谷歌、亚马逊、Meta、甲骨文这五大AI基建投资者:
2021–2024年:年均发债约250亿美元
2025年:全年发债约1090亿美元
2026年:截至10月初,累计发债已达2181亿美元
2026年还没结束,发债规模已经是2025年全年的两倍。
几笔标志性交易更夸张:
1. 亚马逊:370亿美元
3月发行370亿美元美元债,认购订单高达1260亿美元,约3.4倍超额认购。债券最长到期日延伸至2076年。
2. 微软:250亿美元
10月29日,微软时隔九年重返美国债券市场,计划融资250亿美元。
认购订单超过1000亿美元,超额认购至少4倍。
3. Meta:150亿美元
11月3日,Meta再次发行150亿美元债券,吸引580亿美元订单,认购倍数约3.9倍。
加上2025年的300亿美元、今年4月的250亿美元,三次发债累计700亿美元。
但比发债规模更值得关注的,是这些债券的收益率。
以Meta最新发行的债券为例:
5年期:5.85%
10年期:约6.55%
30年期:约7.53%
也就是说,如果按照7.5%的年利率借100亿美元,每年仅利息就需要支付7.5亿美元。
华尔街对这些债务怎么看?
目前标普信用评级:
微软:AAA
谷歌:AA+
亚马逊:AA
Meta:AA-
甲骨文:BBB-
前四家仍处于很高的投资级信用水平。
但评级和债券收益率已经开始出现明显分化。
尤其是甲骨文,信用评级已经降至投资级最低一档BBB-,其债券信用利差显著高于微软、谷歌和亚马逊。
今天股市的暴跌和暴涨,其实和特朗普是否赢得中期选举,可能根本没有大家想象中那么大的关系。
几个小时前,全球股市还在恐慌性抛售。纳指期货跌超2%,日韩股市集体跳水。
结果短短几个小时,市场突然上演大反转:
纳指从低点反弹3.13%,标普反弹2.18%,日经反弹5.09%,韩国KOSPI反弹4.71%。
难道华尔街突然发现民主党赢得国会其实是利好?
真正的问题是,市场总喜欢给每一次涨跌找一个政治理由。
跌了,是因为特朗普输了。
涨了,是因为民主党也无法改变什么。
但仔细想想,一场选举真的能在几个小时内,让全球上市公司的基本面先恶化、再突然改善吗?
当然不能。
真相是:市场先有了价格波动,然后所有人都在寻找解释价格的故事。
德州,竟然翻蓝了!
民主党候选人 James Talarico 击败共和党候选人 Ken Paxton,赢下德克萨斯州联邦参议院席位。
这对特朗普来说,是一次极具象征意义的政治挫败。
要知道德州可是特朗普的老家
-38年: 民主党上一次赢得德州联邦参议院选举,还是1988年。
-32年: 民主党自1994年以来首次赢得德州全州范围选举。
-共和党大本营: 德州长期是共和党最重要的政治票仓之一。
-特朗普亲自站台: Paxton 获得特朗普背书,共和党投入巨额资金保卫这一席位。
德州这一席的翻转,不只是民主党多拿一个参议院席位。
它说明,即使在传统共和党优势地区,生活成本、经济压力与选民对现状的不满,也可能改变原有的政治格局。
对于特朗普而言,接下来两年的国会博弈将更加复杂。
一个曾经被视为共和党稳固后方的德州,如今也出现了重大政治转向。
2026年的中期选举,注定会成为美国政治史上的重要节点。
teapaw.org/i/election/race/104725…

特朗普可能遭遇最严峻的中期选举挫败,市场先跌为敬!
美国中期选举最新结果出炉:民主党已被预测夺回众议院,参议院也接连拿下共和党席位,正在冲击多数席位。特朗普未来两年的执政空间可能被大幅压缩。
如果特朗普最终失去两院:
-减税难了: 财政刺激、税收政策更难通过。
-人事难了: 关键官员和法官任命可能受阻。
-监管严了: 科技巨头、AI和反垄断审查可能加强。
-政治更僵了: 预算、债务上限谈判风险增加。
市场原本押注特朗普的减税、放松监管和经济刺激,现在这些预期面临重新定价。
更重要的是,AI科技股本来就处于高估值、高资本支出、现金流承压的敏感阶段。政治不确定性叠加,资金开始降低风险。
美国中期选举,可能是美股最稳定的历史性利好之一
一个非常有意思的数据:
自1950年以来,美国一共经历了19次中期选举,而每次选举结束后的6个月,标普500指数全部上涨,胜率100%!
几个非常夸张的例子:
1962年:+23.5%
1970年:+24.8%
1982年:+23.0%
1990年:+23.5%
1998年:+21.5%
2010年:+15.2%
2022年:+7.7%
为什么中期选举对美股如此友好?
第一,政治不确定性消退。 选举前,市场担心税收、监管和财政政策变化;选举结束后,政策预期逐渐清晰。
第二,政治制衡。 中期选举可能带来分裂政府,重大政策调整更难推进,市场往往更喜欢可预测性。
第三,资金重新定价风险。 选举前的观望资金可能重新入场,推动估值修复。
更有意思的是,历史上无论经济衰退、通胀还是金融危机,中期选举后的6个月都录得正收益。
当然,历史胜率100%,不代表未来没有风险。
但至少从过去76年的数据看,中期选举往往不是美股行情的终点,而是新一轮上涨的起点。
$SPY $QQQ #美股 #中期选举

苏妈凭一己之力,把其他科技巨头CEO从悬崖边拉了回来
$AMD 财报确实够硬:
- 营收134亿美元,同比增长45%,超预期。
- 数据中心收入85.5亿美元,同比暴增97%,AI需求依然强劲。
- 调整后EPS 2.09美元,同比增长74%,赚钱能力明显改善。
- Q4营收指引170亿美元,高于市场预期的162亿美元。
- 2027年营收预计增长超80%,进一步强化AI增长预期。
财报后AMD盘后一度大涨约8%。
为什么能救市场?
因为最近市场最害怕的是:科技巨头疯狂烧钱建设AI基础设施,最后却没人买单。
而AMD用真实收入和超预期指引证明:至少在芯片供应端,AI资本开支仍在转化为实实在在的订单。
苏妈暂时救回了AI信仰,但能救多久,还得看其他巨头的现金流。
🤖 Made with AI


AI正在吞噬科技巨头的现金流,但这场烧钱大战,可能恰恰是下一轮美股投资机会的起点
2026年Q3,亚马逊 $AMZN、谷歌 $GOOGL、微软 $MSFT、Meta $META 四家公司的资本开支合计达到 2019亿美元。
单季度增加369亿美元
过去12个月增长超过一倍
相比2024年Q1增长356%
过去三年累计资本开支高达1.6万亿美元
Q3合计自由现金流降至 -264亿美元
四家公司中,只有微软实现正自由现金流
更夸张的是,四家公司Q4还计划投入2320亿美元,2026年全年资本开支可能达到7400亿美元。
这意味着什么?
AI已经从一场技术竞赛,变成了一场资本消耗战。
过去两年,谁买到更多GPU,谁就可能获得更多算力优势。
但现在问题变了:GPU买回来,数据中心建起来,电力和服务器部署完成,究竟能赚多少钱?
我把七巨头分成三类:
第一类:卖铲子的 $NVDA
不管谁赢,英伟达都能先赚到钱。但随着大客户自研芯片、资本开支增速放缓,未来增长的难度也会提高。
第二类:疯狂建设AI基础设施的 $AMZN、$GOOGL、$MSFT、$META
这四家公司是真正的资本消耗主力。
AMZN:投入最大,AWS和Trainium是关键
GOOGL:搜索广告现金流+Google Cloud+TPU
MSFT:Azure+Copilot,企业客户变现路径最清晰
META:AI广告效率提升,但基础设施投入越来越重
第三类:相对不同的 $AAPL、$TSLA
苹果主要押注端侧AI和终端生态,特斯拉押注自动驾驶和机器人。两者的资本开支逻辑不能直接与云厂商比较。
那么,现阶段谁的投资性价比最高?
我觉得第一选择是 $GOOGL,第二是 $MSFT,第三是 $AMZN。
第一,谷歌拥有搜索和YouTube两台现金机器,能够持续为AI投资输血。
第二,Google Cloud可以直接出售AI算力,Gemini可以进入搜索、办公和企业应用,AI收入来源不止一条。
第三,TPU是谷歌最大的潜在优势之一。如果自研芯片持续降低推理成本,谷歌有机会同时改善算力经济性和AI业务利润率。
微软的优势是企业客户和商业化确定性,但市场也更容易给它较高的估值溢价。
亚马逊的AWS同样有巨大潜力,只是当前资本开支压力更大,现金流恢复的时间和幅度需要观察。
#GOOGL #MSFT #AMZN #NVDA #AI #美股

AI is burning Big Tech's free cash flow:
The combined CapEx of Amazon, $AMZN, Alphabet, $GOOGL, Meta, $META, and Microsoft, $MSFT, rose +$36.9 billion in Q3 2026, to a record $201.9 billion.
This figure has more than doubled over the last 12 months and is up +356% since Q1 2024.
Big Tech has now spent $1.6 trillion on CapEx over the last 3 years.
Meanwhile, the combined free cash flow of these companies fell -$33.1 billion last quarter, to -$26.4 billion, its lowest on record.
Free cash flow among these firms has dropped -$88.2 billion over the last year.
Only Microsoft reported positive free cash flow in Q3.
Looking ahead, these 4 companies plan to spend another $232 billion on CapEx in Q4, potentially lifting their combined CapEx to a record $740 billion in 2026.
Big Tech is undertaking one of the largest infrastructure buildouts in history.

贝莱德 $BLK CEO Larry Fink 最近讲了一组数据,值得所有美股投资者认真看看。
过去25年,如果你买入标普500,然后直接去度假,什么都不做,年化收益率可以达到11%。
但如果你总想着择时,结果可能完全不同:
一直持有25年:年化收益约 11%
错过涨幅最大的10天:年化收益降至 6%
错过涨幅最大的40天:累计收益甚至变成负数
最可怕的是什么?
25年大约有6300个交易日,真正决定你投资回报的,可能就是其中几十天。
而这些大涨的日子,往往出现在市场最恐慌、波动最剧烈的时候。
很多人觉得自己可以先躲过暴跌,再等市场企稳后买回来。
但现实是,你可能躲过了下跌,也错过了最重要的反弹。
Larry Fink的核心观点很简单:
对于普通投资者来说,市场每天的涨跌、新闻和噪音,长期看可能根本没那么重要。
投资最大的敌人,有时候不是市场,而是自己频繁操作的冲动。
在市场里待得足够久,往往比猜对什么时候进场更重要。
当然,这不代表任何价格都值得买,也不代表应该忽视风险。
但对于长期定投标普500的人来说,最值得研究的,可能不是明天涨还是跌,而是如何让自己未来25年都不轻易离场。
#美股 #SP500 #投资 #BlackRock
GPU之后,CPU的爆发可能是AI产业链的下一个重要趋势。
过去几年,AI投资的焦点几乎都在GPU:英伟达、HBM、先进封装、光模块轮番上涨。
但随着AI从模型训练走向推理,再从聊天机器人走向Agent,CPU的重要性正在重新被市场认识。
原因很简单:
GPU负责算力,擅长大规模并行计算。
CPU负责调度,处理任务分配、数据流转、系统控制。
Agent越多,CPU需求越大。未来可能有数十亿个AI Agent持续运行,背后需要大量CPU协调和执行任务。
Futurum最近梳理了一张CPU产业链地图,正好借这个机会,把相关美股标的盘点一下。
1. CPU架构与IP:产业链最上游
$ARM:Arm架构,移动端优势明显,向服务器渗透
$AMD / $INTC:x86架构两大核心玩家
$IBM:Power架构,聚焦企业级计算
2. 芯片设计软件:卖铲子的生意
$CDNS:Cadence
$SNPS:Synopsys
无论CPU还是GPU,复杂芯片设计都离不开EDA工具。
3. 芯片制造:真正的硬件产业链
晶圆代工: $TSM / $INTC / $GFS
存储:$MU / SK Hynix
先进封装: $TSM / $INTC / $AMKR
半导体设备: $ASML / $AMAT / $LRCX / $KLAC
CPU性能升级、先进制程和封装复杂度提升,都可能带来新的资本开支。
4. CPU下游:五大需求市场
企业服务器: $AMD / $INTC / $IBM
手机移动端: $AAPL / $QCOM / $GOOGL
消费电子: $AMD / $INTC / $AAPL
Agentic AI: $ARM / $NVDA / $QCOM / $AMD / $INTC
云计算: $AMD / $INTC / $NVDA / $AMZN / $GOOGL / $MSFT / $META / $BABA
🤖 Made with AI

这几天,Marvell准备收购Lumentum的交易也被反复讨论
Marvell $MRVL 主业还是芯片,给光模块厂商提供DSP芯片,也就是光通信设备里的“大脑”
Lumentum $LITE 是做光器件的,主要提供激光器等核心零部件,也有自己的光模块业务
现在Marvell想把Lumentum买下来,相当于把芯片、激光器和光模块整合到一家企业里
但是其实市场并不看好,主要几个原因:
第一,太贵了。Lumentum的估值已经不低,Marvell如果高价收购,短期可能面临很大的财务压力。
第二,可能得罪客户。
Marvell原本是给光模块厂商卖芯片的,现在自己也要做光模块了。
原来的客户怎么办?
这些客户完全可能转向Broadcom等竞争对手。
这就是典型的既当裁判,又当运动员。
但这笔交易真正值得关注的,是背后的产业变化。
过去,光模块行业的利润主要集中在芯片和高端器件上,模块制造环节的利润相对有限。
但AI正在改变这件事。
一方面,800G、1.6T光模块需求爆发,高端激光器供不应求,部分光器件的毛利率已经从过去的25%—30%提高到接近50%。
另一方面,AI客户越来越重视整体性能和大规模交付,而不是单个零部件便宜多少钱。
所以Marvell算的是另一笔账:
哪怕少卖一些DSP芯片,只要能赚到整套光模块的钱,最终利润也可能更高。
更重要的是,光通信行业有一个非常明显的特点:一个新技术刚出现,可能有五六家公司竞争,但最后往往只有两三家公司真正吃到大部分订单。
因为做出1万个光模块和稳定交付100万个,根本不是一回事。
基于这个交易,对市场的判断有三点值得思考:
1. 光通信正在从零部件竞争走向产业链整合,未来大公司可能越来越大。
2. 上游光芯片、激光器和InP制造产能会越来越值钱。光模块需求增长,未必意味着所有光模块厂商都能赚到同样多的钱。
3. 对中际旭创、新易盛这样的企业,短期不必过度悲观。规模化交付和大客户关系依然是很强的壁垒,但长期必须警惕上游供应商向下游扩张。
这笔交易是否成功还不好说,但它可能预示着AI光通信行业下一个阶段的竞争方向。
过去大家比的是谁能做出更快的光模块。
未来比的可能是,谁能掌握最核心的零部件,谁能稳定交付百万级产品,以及谁能拿走整条产业链最多的利润。
