

ダイキチ不動産研究所|不動産投資・賃貸経営をオーナー目線で研究。収益物件の選び方、空室対策、賃貸管理、修繕、売却まで、不動産に関する実践的な情報を発信します。
東京 千代田区
Joined September 2021
- Tweets9.1K
- Following2.4K
- Followers5.1K
- Likes13.1K






ダイキチ不動産研究所 retweeted

これは確かに。
自分は気になった瞬間に調べるし、納得する為に調べて、決断する為に調べる。
この工程がいつの間にか自分を守ってたんか。。。
お客さんには任せてもらえるくらいに説明は頑張るけど、最後の決断のために自分で調べるのは大事。

ダイキチ不動産研究所 retweeted

ほんこれ
OLが滅茶大勢だまされてる
法的に対策取るべきレベル
ダイキチ不動産研究所 retweeted

世帯年収1500万円の時に8300万円/35年で住宅ローンを組みました!
ただ、この世帯年収だけなら組まなかったと思います。
ある程度の資産があり、大手JTCメーカー研究開発職×看護師夫婦という仕事的にも分散しており、分譲価格も割安と判断したため、購入という判断をしました。
ですが、今まであまり気にしてこなかった金利を定期チェックするようになったのは少しストレスですね。
ダイキチ不動産研究所 retweeted

ワンルームマンション投資の問題は物件の収益性よりも「節税」「生命保険代わり」といった訴求が先行し投資リスクや出口戦略の説明が不十分なまま販売されること。特にサブリースは賃料改定や契約解除、保証賃料の見直しなど収益前提が変わるリスクへの理解が欠かせない。金利のある世界では借入コストの上昇がキャッシュフローを直撃する。金利上昇は営業トークでは覆い隠せない投資の実力を映す試金石。

ダイキチ不動産研究所 retweeted

「保証会社って使わないとダメですか?」
よく聞かれる。
理由は、個人の連帯保証の限界にある。
更新が続いて年数が経つと、
保証人が高齢になったり、亡くなったりして、
保証人として機能しなくなることがある。
しかも今の民法だと、保証人が亡くなった後に発生する家賃などは、
保証の対象外になる。
そうなると「新しい保証人を立ててください」となる。
でも、立てられない人もいる。
家賃をきちんと払っていれば、
それだけを理由に解約するのは難しい。
だから最初の契約の段階で、保証会社を使う。
もちろんリスクはある。保証会社の倒産。
それでも、個人の連帯保証よりはまだいい。
ちなみに、家賃の遅れで連帯保証人に請求しても、
だいたいすぐには払ってくれない。。。
(´;ω;`)ウゥゥ


ダイキチ不動産研究所 retweeted

teapaw.org/_spidering_/status/211…
「今、満室」という言葉に安堵するのは早計です。将来の入居者募集力、すなわち「選ばれる理由」こそが、退去後のCFを支える構造的強靭性。目先の数字に惑わされず、5年後10年後の実需を冷静に逆算すべきである。
ダイキチ不動産研究所 retweeted

資産形成したいならフォローするべき
・こうさん(@kou_investor9)
・サイパピさん(@arbitrage_dad )
・総合コンサルさん(@invest_sougou )
・含み益コンサルニキさん(@fukumieki_niki )
・ななまるさん(@NANA7TEN10 )
・田町おじさんさん(@tamachi_dazo )
・大井町のトリコさん(@oimachi_toriko )
ダイキチ不動産研究所 retweeted
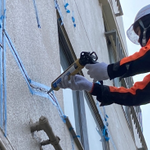
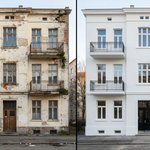
不動産の外壁修繕って、賃貸経営の利回りを上げる上でも、出口戦略を考える上でも超大事。綺麗な見た目の建物じゃないと誰も借りたいと思わないし、ボロボロの建物を買いたいとも思わない。
でも、一番避けないといけないのは、修繕を後回しにしすぎて、外壁のタイルが落ちて通行人の怪我につながること。
これだけは絶対に避けないといけない。
【ひび割れ+錆汁】
この写真、少し気になりませんか?
外壁にひび割れだけでなく、茶色い錆汁のような跡も確認できます。
・内部への水分侵入
・鉄部の腐食
・剥落リスク
のサインの場合も。見た目だけで判断せず、一度状態確認を。
修繕相談はこちら↓
gaiheki.com/

ダイキチ不動産研究所 retweeted

Xガチ勢ならデルさんをフォローした方がいい。
Xガチ勢ならフォローするべき
・ゆる麻布さん(@yuruazabu )
・ゆる麻布さんのサブ垢(@yuruazabu_sub )
・BMRさん(@bmr_sri )
・一ノ瀬さん(@consul_ichinose )
・えりさん(@motenohonyaku )
・下村さん(@sr_smpartners )
・うるさん(@uru_cominka )
・SHOさん(@shoshowroom2022 )
ダイキチ不動産研究所 retweeted
知人が、正直かなり厳しい状況になっていた。
彼は30代前半で年収1000万円を超え、奥さんも正社員。
世帯年収は1600万円ほどあった。
「これなら余裕でしょ」と1.2億円のマンションをペアローンで購入。
当時は順調だった。
でも数年後、奥さんが出産を機に時短勤務。
さらに管理費と修繕積立金も上がり、住宅ローン金利まで上昇。
子供の教育費も想像以上にかかる。
世帯年収1600万円なのに、毎月ほとんど金が残らないらしい。
彼が言っていた。
「銀行が貸してくれる金額と、幸せに暮らせる金額は全然違った」
家を買う時に見るべきなのは、今の年収じゃない。
10年後も無理なく払い続けられる金額なのか。
不動産は買った瞬間より、買った後の方が圧倒的に長い。