

@esade Center for Economic Policy · Making progress happen.
Madrid
Joined February 2020
- Tweets7.9K
- Following176
- Followers11.2K
- Likes2.1K



Pinned Tweet
¿Alquilan más caro los propietarios con varias viviendas?
Con los microdatos del Panel de Hogares IEF/AEAT* comparamos las viviendas de hogares con dos o más en alquiler con las que tienen solo uno.
Vemos cuánto cambia el precio, a qué responde y qué parte del encarecimiento del alquiler se asocia a ello.
1️⃣ Una prima de precio significativa, y que crece desde 2019
→ Frente a viviendas equivalentes de monoarrendadores en la misma sección censal, la diferencia pasa del 0,8% en 2019 (no significativa) al 3,5% en 2023.
→ Crece con el tamaño de la cartera: del 1,3% con dos viviendas al 4,5% con cinco o más.
→ Siguiendo la misma vivienda en el tiempo, la prueba más exigente, el precio de las de multiarrendadores sube entre un 3,1% y un 4,0% más entre 2019 y 2023.
→ Ojo: la prima mide la distancia entre dos grupos en torno a un precio de mercado que se forma, precisamente, con lo que cobran unos y otros.
2️⃣ Responde más al perfil del arrendador que a su poder de mercado local
→ Es mayor cuando la cartera se reparte entre varios municipios (2,8%) que cuando se concentra en uno (1,5%), y negativa (−3,8%) si todas las viviendas están en la misma sección censal. Lo contrario de lo que cabría esperar con poder de mercado.
→ Se nota al renovar el contrato: el precio sube un 5,2% de media en multiarrendadores y un 3,8% en monoarrendadores. La distancia solo es significativa desde cuatro viviendas, y antes de la renovación ambos grupos evolucionan en paralelo.
→ El patrón encaja mejor con una gestión más sistemática de los precios en carteras amplias (actualizar antes la renta, seleccionar al inquilino, negociar al renovar) que con influir sobre el precio de un barrio.
3️⃣ Su peso en el encarecimiento total es acotado
→ Descomponemos la subida del precio medio del alquiler 2019-2023 en dos partes: cambios en las viviendas y sus arrendadores (tamaño, zona, antigüedad, tipo de arrendador) y el mayor precio que paga el mercado por las mismas características, prima incluida.
→ La mayor parte viene de lo segundo: una revalorización general del alquiler, coherente con la escasez de oferta frente a la demanda.
→ A los multiarrendadores se asocia algo menos de una quinta parte de la subida, casi toda por el aumento de su prima, ya que su peso en el parque apenas ha cambiado.
*Aislamos 788.033 viviendas por año, 2019-2023. La fuente recoge rentas declaradas por personas físicas en régimen fiscal común: no incluye País Vasco, Navarra, sociedades ni parque público.
El informe completo: esade.edu/ecpol/es/publicaci…

EsadeEcPol retweeted

🚀 ¡En @EsadeEcPol abrimos una nueva vacante!
Buscamos un/a economista con máster/PhD e interés en políticas públicas: capacidad de análisis, liderazgo, pensamiento crítico y ganas de aprender y pasárselo bien 🥳.
Si quieres hacer investigación aplicada y de impacto... ¡vente!


EsadeEcPol retweeted

🔊 🚀 ¡Estamos contratando en @EsadeEcPol!
Buscamos economista con interés en las políticas públicas y ganas de contribuir desde la evidencia y los datos a analizarlas, evaluarlas mejorarlas - y enriquecer el debate público.
¿Te interesa? ¡Vente!👇
linkedin.com/jobs/view/44789…
EsadeEcPol retweeted

hay que reformar el sistema de pensiones español. creo que es lo más justo desde una perspectiva de equidad intergeneracional.
hoy publico en el blog de esadeecpol una propuesta de reforma que, sin tocar la fórmula de cálculo de la pensión, introduce dos mecanismos de ajuste automático: que la parte de cada pensión que supera la mínima suba algo menos que el ipc mientras las cuentas del sistema no cuadren, y que la pensión inicial de los nuevos jubilados se ajuste en parte a los aumentos de la esperanza de vida.
¿por qué hace falta una reforma? mucha gente cree que su pensión se paga con lo que fue cotizando, como si lo hubiera ido guardando en una hucha. no es así. el sistema público de pensiones de jubilación en españa es de reparto y contributivo. de reparto, porque lo que cobran cada mes los jubilados de hoy se paga con lo que cotizan ese mismo mes quienes trabajan hoy: cada generación paga las pensiones de la anterior y espera que la siguiente pague las suyas
y contributivo, por dos motivos. el primero es que la pensión se gana cotizando. para tener derecho a una pensión de jubilación hay que haber cotizado un mínimo de años, y su cuantía depende de lo que se cotizó en los últimos años de la carrera laboral y del número de años cotizados. por eso las cotizaciones no son un impuesto al uso: lo cotizado da derecho a cobrar una pensión en el futuro. el segundo es que el sistema debería poder financiarse con esas mismas cotizaciones. es el principio de separación de fuentes que fijó el pacto de toledo en 1995: las pensiones contributivas se pagan con cotizaciones, y lo que tiene un fin redistributivo (las pensiones no contributivas o los complementos a mínimos, que elevan las pensiones más bajas hasta la mínima) se paga con impuestos generales. juntando las dos piezas, el sistema funciona como un contrato entre generaciones de cotizantes: quienes cotizan hoy pagan las pensiones de quienes cotizaron ayer, a cambio de que quienes coticen mañana paguen las suyas
en un sistema de reparto, la rentabilidad que se puede ofrecer de forma sostenible por lo cotizado es, a largo plazo, el crecimiento real de la economía, porque es lo que crecen los ingresos con los que se pagan las pensiones. el problema es que el sistema español es demasiado generoso: a las generaciones que se están jubilando ahora les ofrece una rentabilidad real del 2,6% anual sobre lo que cotizaron, cuando la sostenible estaría entre el 1,5% y el 1,9%. parece poca diferencia, pero acumulada equivale a cobrar una pensión en torno a un 30% más alta que la sostenible: por cada 100 euros que el sistema podría devolverles, les promete unos 130
este desequilibrio ya se ve en las cuentas del sistema. los ingresos contributivos solo cubren tres de cada cuatro euros del gasto contributivo, y la brecha, de unos 57.000 millones de euros en 2025 (el 3,4% del pib), llegaría al 7,4% del pib en 2050 con las reglas actuales. esa brecha se paga con cotizaciones finalistas que no dan derecho a más pensión, como el mei, y con impuestos generales y deuda. así, el sistema va perdiendo su lógica contributiva y se convierte poco a poco en un programa de transferencias en función de la edad
además, las generaciones que vienen detrás no van a poder disfrutar de esa misma rentabilidad. los 30 euros de más que hoy promete el sistema los tendrán que poner ellas, ya sea con cotizaciones finalistas, impuestos o deuda. en la práctica, estos 30 euros son una deuda implícita que alguien acabará pagando, y creo que lo justo es que el coste se reparta entre generaciones, pensionistas incluidos, en lugar de cargarlo entero sobre los trabajadores jóvenes y los que todavía no han empezado a cotizar
la propuesta tiene dos pilares. el primero es una nueva fórmula de revalorización: la parte de cada pensión equivalente a la pensión mínima subiría siempre con el ipc, y la parte que la supera, con el ipc menos un ajuste que depende de las cuentas del sistema, de 2 puntos como máximo y siempre con una subida de al menos el 0,25%. con una inflación del 2%, esa parte subiría en torno a un 1% si el gasto y los ingresos crecen al mismo ritmo, y un 0,25% durante la jubilación del baby boom. el segundo es un factor de esperanza de vida que reduce la pensión inicial de los nuevos jubilados para compensar dos tercios de los aumentos de la longevidad (en torno a un 3% menos por cada año más de esperanza de vida)
con estos dos mecanismos, la brecha contributiva sería en 2050 del 4,6% del pib en lugar del 7,4%. el ahorro, de 2,8 puntos de pib, equivale con el pib de 2025 a unos 46.000 millones de euros al año (unos 2.100 euros por ocupado). a cambio, la pensión media de 2050 sería en torno a un 16% más baja que con las reglas actuales, aunque las mínimas mantendrían su poder adquisitivo. esos recursos se podrían destinar a otras políticas. equivalen, por ejemplo, a:
- más de 13 veces lo que gasta hoy el conjunto de las administraciones públicas en vivienda (unos 3.400 millones en 2024)
- dos veces y media lo que costaría una prestación universal por crianza de 200 euros al mes por hijo (unos 18.100 millones al año), que según las simulaciones de esadeecpol reduciría la pobreza infantil en 7,1 pp
- casi toda la inversión pública de las administraciones (unos 49.600 millones en 2025)
un sistema de reparto es, en el fondo, una promesa entre generaciones, y solo seguirá siéndolo si quienes cotizan hoy pueden confiar en que también se cumplirá con ellos. repartir el ajuste entre todas las generaciones es la mejor manera de que esa promesa siga siendo creíble
en el post explico también una alternativa a más largo plazo (pasar a un sistema de cuentas nocionales) y respondo a algunas objeciones: esade.edu/ecpol/es/blog/como…

EsadeEcPol retweeted
Creo que en unas elecciones deberíamos hablar de qué deberíamos hacer, no solo de quién las va a ganar.
Por eso empezamos en el blog de @EsadeEcPol una serie de "Propuestas para..." en las que traemos a economistas top a que nos cuenten qué harían.
Hoy: 🏠🏠🏠 ¿Cómo ampliamos el parque de alquiler asequible mientras esperamos a que se construyen las necesarias? @Joserayav nos lanza tres ideas:
1. movilizar vivienda vacía con renta garantizada
2. comprar viviendas cuando se venden mediante el derecho de tanteo y retracto
3. comprar el derecho a alquilar durante 15, 20 o 25 años, como hacen Irlanda, Francia o Hamburgo.
¿Objetivo? Pasar al 2% del gasto público en vivienda, unos 7.500 millones al año, bastaría para casi duplicar el parque social en una década, siempre que se gestione bien.
esade.edu/ecpol/es/blog/aume…

EsadeEcPol retweeted
La entrevista de @LuciaCobreros hoy en 'La aventura del saber': TODO lo que quieres saber sobre PISA, contado de manera clara, ordenada, amena... y con recomendaciones de qué deberíamos estar haciendo.
Simplemente 🔝
rtve.es/play/videos/la-avent…

EsadeEcPol retweeted
¿Qué ha pasado con la oferta de alquiler de larga duración durante esta semana de anuncios de decretos sobre alquileres? Parece que en algunos lugares sí ha caído.
Después de la primera ronda de decretos (posteriormente derogados) en primavera, y anticipando que algo así podría pasar, en @EsadeEcPol nos pusimos a contar cuántos anuncios de alquiler de largo plazo había cada día desde hace unas semanas en las principales ciudades españolas, y así hemos podido comparar. Y nos sale que:
→ Entre el 29 de septiembre y el 5 de octubre, los anuncios de alquiler de larga duración cayeron en las diez mayores ciudades: un 6% o más en Murcia, Madrid, Valencia, Alicante, Las Palmas y Palma.
→ La mayor parte de la caída se produjo antes del 2 de octubre, con los decretos ley de vivienda pendientes de votación.
→ En esas seis, la caída supera la de cualquier periodo equivalente desde junio.
→ La venta no cayó, lo que sirve como "control" aproximado.
→ Es cierto también que en Barcelona el alquiler se mueve dentro de lo habitual. Zaragoza, Sevilla y Málaga ven movimientos de cierto tamaño, pero no tanto como las otras ciudades.
→ Estos son descriptivos básicos, compatibles con una retirada preventiva de oferta. Lógicamente no son una prueba de causa-efecto. Para esto necesitaríamos otro tipo de datos.
Aquí va todo el análisis, junto a Carles Gómez Llabrés: esade.edu/ecpol/es/blog/ofer…

Desde este mes, Vicente Bermejo, profesor del Departamento de Economía y director del Grupo de Investigación en Economía y Finanzas de @esade, se suma al proyecto de @EsadeEcPol para reforzar nuestra conexión con el ámbito académico e impulsar nuevas líneas de investigación aplicada, con atención a cómo España puede favorecer la creación y el crecimiento de empresas en una Europa que busca reforzar su capacidad de innovación y su competitividad.
Pasó por @bbva e @iesebschool, estudió en @CEMFInews y se doctoró en @uc3m. Su investigación se centra en las finanzas empresariales y el emprendimiento, y en cómo las políticas públicas influyen en las decisiones de financiación e inversión de las empresas. También forma parte de varios consejos de administración de startups y scaleups, apoyando estrategias de crecimiento e innovación.
¡Bienvenido!

EsadeEcPol retweeted
VALORACIÓN DE LAS NUEVAS MEDIDAS PARA EL ALQUILER
→ Para mí las medidas incurren en una contradicción central. Incluyen incentivos (fiscales) teóricamente destinados a movilizar oferta hacia el alquiler de largo plazo... a la vez que introducen fuertes rigideces para la terminación de contratos e inyectan una incertidumbre enorme. Estas dos últimas cosas suponen un desincentivo probable y de dimensiones inciertas para quien esté pensando si alquilar su vivienda.
→ Tan importante como esto es lo que falta en las medidas. Hay algunas, tímidas, para fomentar la oferta de vivienda nueva (avales, fondo social, construcción industrializada). Y el primer Real Decreto Ley de los dos aprobados cita la consabida cifra de 750k de déficit entre vivienda nueva y hogares netos creados desde enero de 2021. Pero la normativa que vive en estos decretos hace muy poco por favorecer la construcción, así sea de origen público para alquiler social. En lugar de plantearse qué aspectos regulatorios dificultan que el sector público pueda impulsar vivienda en suelo disponible donde hay demanda, se ciñe a algunos estímulos acotados a la oferta, además de todo el aparato regulatorio sobre el stock existente.
En suma, son normas que no están realmente centradas en movilizar oferta y que, pese a los incentivos y estímulos que contienen, bien podrán terminar por reducirla de manera bastante drástica.
En el blog de @esadeecpol las desgrano pieza por pieza en esta primera valoración preliminar. esade.edu/ecpol/es/blog/valo…

📈 ENVEJECER DE ALQUILER
El % de hogares con persona de referencia de 55 años en adelante que vive en régimen de alquiler a precio de mercado ha subido en los últimos años, mientras se mantenía o descendía el alquiler por debajo de mercado (renta antigua, alquiler social...).
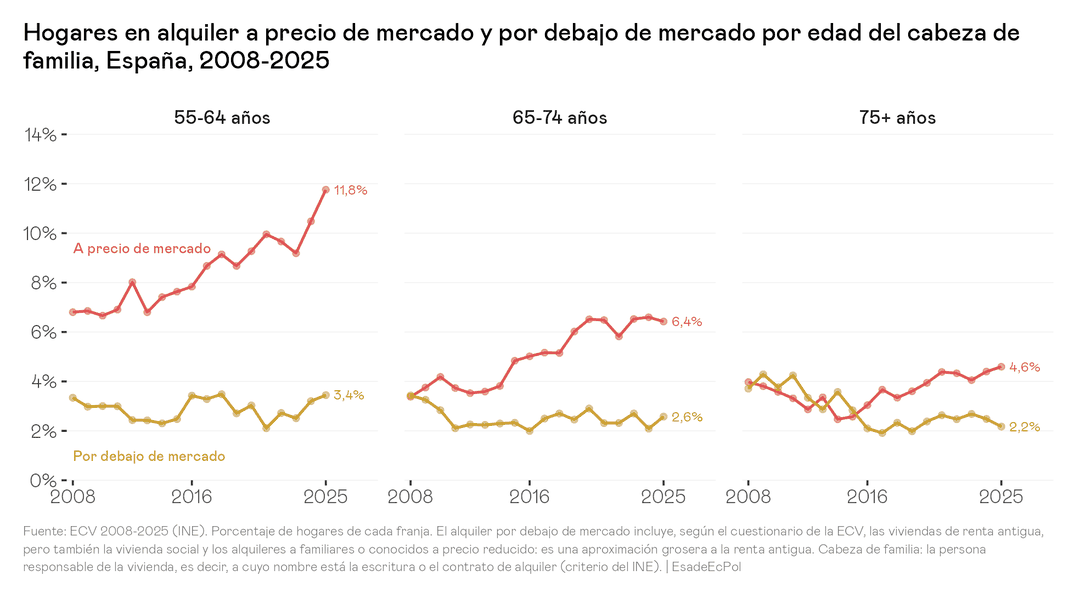
Y todo ello con una diferencia muy sustancial en el porcentaje de gastos dedicados a vivienda que se asocia con disponer de ella en propiedad o estar en alquiler a precios de mercado.

El análisis completo, en nuestro blog.
esade.edu/ecpol/es/blog/enve…

Uno de los puntos centrales tras PISA 2025 ha sido la caída aparentemente mayor del alumnado de nivel socioeconómico alto en comparación con el resto.
Sin embargo, ese patrón podría explicarse por cambios en cómo se asigna al alumnado un nivel socioeconómico determinado 👇🧵

Seleccionando componentes comunes a ambas ediciones para computar un índice armonizado alternativo entre años, resulta que el patrón observado cambia: el declive entre cuartiles en 36 países OCDE tiende a igualarse. Caería más bien todo el alumnado de manera similar.

Este es un trabajo novedoso, en marcha, y que aspira a ser útil para arrojar luz sobre una de las mayores incógnitas analíticas que nos dejó PISA 2025.
El working paper completo, en su versión actual, está aquí: innovamat.com/wp-content/upl…
EsadeEcPol retweeted

1/ España cae 23 puntos en lectura en PISA 2025. Más de un curso.
Y, a la vez, es más equitativa: el origen social explica el 8,3 % de la nota (12,1 % en 2022).
¿Buena noticia? No.
Lo explicamos en este informe liderado por @LuciaCobreros con @SaveChildrenEs 🧵👇
