





Halfi retweeted

En $TXAR pasó lo que los cruzados de la acción en esta red veníamos diciendo que iba a pasar: aunque el negocio de Argentina está planchado, siguen fluyendo las ganancias de Ternium México (en la que TXAR tiene 28,7285%) hacia la línea de ingresos de afiliadas y hacia la línea de ganancia neta. Además, la gran posición de caja de TXAR también genera ingresos no operativos que no se pueden ignorar. Estimados lectores: con el resultado de los últimos 12 meses, la acción de TXAR cotiza a 4,5x P/E y a 42% de valor libros. Este último múltiplo es incomprensible: quizás el mercado quiera desconocer el valor de los activos argentinos (aunque existan desde hace décadas y hayan sobrevivido tiempos mucho peores que los actuales), pero ¿está bien desconocer el valor de activos en México y Brasil?. En fin, seguiremos con nuestra quijotada.
¿Qué pasó en los resultados? Lo que vemos en las estadísticas de producción industrial (autos, línea blanca) y en las de construcción: no vamos a ninguna parte, e intuimos que la cosa seguirá así por un tiempo más, porque no va a haber ningún incentivo para el sector. Es más, ni siquiera creemos que vaya a haber revisión de la competencia, subsidiada por el estado chino, en acero y en sectores industriales que consumen acero - por más que es . No parece que esto vaya a cambiar en Argentina, aunque no está claro que estemos ante una situación de verdadera libre competencia. Con todo, TXAR transita este desierto con un aumento de 6% en la producción en 9 meses vs. 9 meses de 2025, ventas estancadas (lo que implica que el precio promedio de venta cayó), pero con un EBITDA que sube 45% (lo que implica más eficiencia operativa) y sin quemar caja. En la última línea pasa de casi cero en 9 meses de 2025 a una ganancia de USD 356M en 9M26.
Pese a los problemas de actividad a nivel doméstico, el mercado de acero a nivel global está mejor. En los últimos meses se ha visto una segmentación importante en los distintos mercados (China vs. el resto, básicamente), que ha redundado en precios internacionales más estables, y mejores en Europa y Norteamérica. Durante la llamada de resultados de TX holding, la gerencia pintó un panorama optimista para precios y volúmenes en México, además de confirmar que la nueva planta laminadora en Pesquería arrancará en febrero – otra inversión de capital grande que se va a terminar sin que TX haya sumado deuda. Parece que Ternium México seguirá siendo una buena noticia para TXAR.
Estamos en tiempos en los que invertir como si estuviéramos en el casino podría ser una camino corto hacia la ruina. La incertidumbre que se manifiesta en los precios requiere concentrarse en empresas con negocios probados, gerencias prudentes, balances sólidos (TXAR tiene más de USD 700M de caja neta) y activos sólidos que defiendan el valor en circunstancias desafiantes. TXAR está dentro de ese grupo de empresas.

Halfi retweeted

$PAMP Generacion paso a ser el mayor contribuidor de los segmentos en Pampa Energia en el 3T26.

Halfi retweeted

Ojo con el impuesto a CEDEARS. Sigue en el proyecto.
Aunque Nuñez anuncio que era un borrador y ese articulo (art 230) se retira, el proyecto (Competitividad Financiera, expediente 0012-PE-2026, registrado en Diputados el 2/11/202) asi como esta entro oficialmente a Diputados con ese articulo incluido.
Para que se entienda, una vez que un proyecto que presenta el Ejecutivo ingresa oficialmente al Congreso, no se puede retirar unilateralmente... el art. 125 del Reglamento de Diputados permite retirarlo por resolución de la Cámara, a petición del autor. Tampoco sólo se modifica en comisión: el art. 161 permite cambios durante la discusión en particular en el recinto.
Bien que se retire. Pero hasta que no lo saquen formalmente del texto, el art. 230 sigue en el proyecto que está en Diputados.
A no dormirse, hay que seguirlo en comisión, a ver si lo quieren hacer pasar y venderlo despues como hecho consumado!
@AlanRiedmaier @dosinaga2 @eldaminato @ezhalfi @arielsbdar @NachoAbuchdid @tealdif @juanito_mexok
CC @LuisCaputoAR
PD Expediente y texto original:
hcdn.gob.ar/comisiones/perma…

Esto revienta el pequeño mercado de capitales local.
Se abrieron millones de cuentas de pequeños ahorristas estos años que buscaban acceso a empresas locales y principalmente internacionales.
Si sale este proyecto se elimina cualquier incentivo de tener cuenta en Argentina. Se va a ver una fuga fuerte, en año electoral encima.
Perjudicados: pequeños ahorristas, alycs y el incipiente mercado de capitales argentino en general. Innecesario.
Hay tiempo de dar marcha atras. No se olviden que el proyecto massista de gravar renta financiera fue uno de los clavos finales que termino con el gobierno de Macri. No tropiecen dos veces con la misma piedra.
@fedesturze @LuisCaputoAR
Halfi retweeted

$PAM Pampa Energía informó que ya comenzó la construcción de su planta de fertilizantes en Bahía Blanca. El proyecto demandará una inversión estimada de 2.700 millones de dólares y producirá 2,1 millones de toneladas anuales de urea granulada a partir de fines de 2029. La planta permitirá que Argentina deje de importar un insumo crítico para el agro y generará alrededor de 1.000 millones de dólares anuales entre sustitución de importaciones y exportaciones.
mase.lmneuquen.com/empresas/…

Halfi retweeted
$PAMP está en línea con lo que vamos viendo en cada empresa: el papel 24% abajo en el año vs. ventas, EBITDA y ganancia neta que están 41%, 46% y 138% arriba vs. un año atrás (ver cuadro). El mercado está en modo supervivencia, pone el foco en la foto de un trimestre que no se ve tan bien vs. 2T26 y le da poco valor a la película. ¿Por qué no se ve tan bien vs. el trimestre anterior? Por la menor producción de gas y crudo (que dice que se revertirá en 4T26), y por el hedge de precio. Vale aclarar que los hedges a precio bajo no son eternos: cuando vencen son renovados al precio corriente. Tampoco importa que todo está alineado para aumentar la producción en Rincón de Aranda (RdA) hasta los 45kboe/d (casi duplicar la de 3T26) para mediados de 2027 (con VMOS operando).
La empresa entra en un período de alta demanda de capital, con el proyecto de urea, las contribuciones de capital en VMOS y SESA, y el aumento del número de pozos para aumentar el volumen producido en RdA. Va a aumentar su razón de deuda neta/EBITDA en alrededor de 1x – lo que puede ser demandante para la valuación del papel, en un contexto en el que el mercado no paga por el futuro.
Una novedad clave fue que PAMP se aseguró 6MMm3/d de gas a USD 2,25 el MMBtu para 2028-2033, bien por debajo del que se espera que sea el precio marginal de gas en ese período. Sólo el tiempo dirá si acertó con una estrategia que, ex-ante, parece buena.
Para nosotros, en la película de PAMP están todos los patitos alineados. La gerencia hace lo que dice que hará, los negocios actuales y los proyectos nos parecen buenos, y algunos de esos proyectos generarán cash desde 2027 - ¿qué tasa de descuento les está metiendo el mercado, como para no asignarles valor? A USD 68 por ADR nos da que opera a 3,3x EV/EBITDA, a 6x P/E y, por primera vez desde 2022, a un descuento respecto del BV. No sabemos qué va a hacer el mercado, pero tenemos bastante convicción en que el precio está mal.


Halfi retweeted

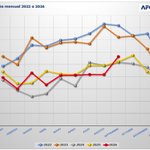
Salario y Elecciones en la Previa Electoral
1. En el mes 35, JM muestra un salario 10% mayor al de MM (cuando saco 32%) y 7% menor que CFK en 2011, cuando reeligio con 54%
2. Ni cerca parece una crisis como la 2018 (ver grafo); y esta lejos de ser una economia donde se gana caminando (2011).
3. Los Planes Platitas arrancan en el mes 41 (marzo pre-electoral).
Seguiremos informando

Halfi retweeted

$PAMP | EBITDA ajustado de USD 398 M en el 3Q26 (+23% i.a.) ⚡
Ventas de USD 790 M (+34% i.a.). La ganancia neta atribuible fue de USD 129 M, seis veces la del 3Q25.
📊 EBITDA por segmento:
• 🛢️ O&G: USD 170 M (-1% i.a.)
• ⚡ Generación: USD 160 M (+33% i.a.)
• Petroquímica: USD 9 M (vs -5 M)
• Holding / TGS / Transener: USD 59 M (+63% i.a.)
💰 La deuda neta subió a USD 1.731 M (vs 1.319 en jun-26) por el capex de Rincón de Aranda y urea, el colateral de hedges y los aportes a afiliadas: ~1,1x EBITDA anualizado. Capex de USD 525 M en el trimestre.
Quedó cotizando a PER de 5,5x, PER normalizado de 9,6x, EV/EBITDA de 4,0x y P/VL de 0,91x.
🛢️ Petróleo: 22,1 mil bbl/d (+28% i.a. | -5% t/t)
• Rincón de Aranda promedió 20,9 mil bbl/d, por cierres preventivos en jul–ago, y en septiembre superó los 26 mil bbl/d 🚀 con 53 pozos en producción y 13 esperando completación
🔥 Gas: 13,2 MMm³/d (-8% t/t | -6% i.a.). Sierra Chata (6,8) y El Mangrullo (4,5) explican el 86%.
💵 Precios realizados:
• Petróleo, neto de cobertura: USD 55,7/bbl (-5% t/t | -9% i.a.). Sin la cobertura habría sido ~USD 84, unos USD 60 M más de ingresos
• Gas: USD 5,0/MMBtu (+12% i.a.)
⚡ Generación (CAMMESA, participación Pampa): 5.315 GWh (-0,9% t/t | -2% i.a.)
El 31-jul venció la concesión de HINISA (-265 MW).
🎯 A seguir: Rincón de Aranda camino a ~45 mil bbl/d en el 1S27, el proyecto de urea bajo RIGI (~USD 2.700 M) y la cobertura de crudo, que sigue hasta el 1Q27 y parte del 2Q27.


Halfi retweeted

Banco Macro anuncia una recompra de acciones por $160.000 millones. Mindlin compra USD 35 millones en acciones de Pampa.
Cuando las propias empresas y sus principales accionistas ponen dinero para comprar sus acciones, el mercado debería prestar atención.
Son señales que no hay que ignorar.
Halfi retweeted

JPMORGAN: LOS BONOS ARGENTINOS ESTÁN “MUY BARATOS” CON UN RIESGO PAÍS DE 700 PUNTOS
Lectura rápida
-Facundo Gómez Minujín, CEO de JPMorgan para Argentina, Uruguay, Bolivia y Paraguay, dijo en un evento de Lantia Capital que el castigo a la deuda responde al temor sobre la voluntad de pago del próximo gobierno: “Si defaultea el próximo gobierno es por falta de willingness to pay”, no por capacidad de pago.
-“No debería estar a 700 cuando uno considera que Brasil, con un déficit altísimo, está en 200, 250”.
-Hace 15 días se reunió con grandes fondos en Londres. -Los inversores de largo plazo como Fidelity y BlackRock “ya se quemaron muchas veces con la Argentina”, y para él la oportunidad hoy es “más para el negocio de los hedges”.
Por qué las empresas argentinas se financian mejor que el Estado, cuál considera “el peor error del kirchnerismo” y qué medida le reclama al Gobierno para destrabar el crédito 👇
(+) en @BloombergLineaA: bloomberglinea.com/latinoame…

RT @TraductorTeAma: 🇦🇷✅️| Marcelo Mindlin, accionista mayoritario de Pampa Energía compró más acciones de $PAM por 35 millones de dólares.…


👇🏼

Te venden utilities ARGY cerca de 1.5x Ebitda, algo impensado a comienzos del año. El mercado ya está dudando de la reelección de Milei, volviendo a precios pre-Legislativas con la victoria de Kici en PBA.
Antes de pensar en el 2028, me gusta el trade de acá a ago-27 y especular con un sentimiento menos pesimista para el escenario político local.


Halfi retweeted

Gran nota de @econojournal sobre lo que puede venirse en $ALUA. Una vez despejada la incertidumbre respecto a Futaleufu termina controlando una matriz energetica muy competitiva para negocios electrointensivos cotizando a bajos ratios.


$ALUA Con una inversión de US$ 740 millones Aluar inauguró la quinta etapa de su parque eólico en Puerto Madryn, sumando 56 aerogeneradores y elevando la capacidad total a 582 MW, lo que le permitirá liberar potencia térmica para vender al mercado o abastecer nuevos proyectos industriales.
econojournal.com.ar/renovabl…

Halfi retweeted
$ALUA Con una inversión de US$ 740 millones Aluar inauguró la quinta etapa de su parque eólico en Puerto Madryn, sumando 56 aerogeneradores y elevando la capacidad total a 582 MW, lo que le permitirá liberar potencia térmica para vender al mercado o abastecer nuevos proyectos industriales.
econojournal.com.ar/renovabl…
Halfi retweeted

$ECOG by Allaria con PT de $ 6.400.
Cuesta $ 2.269.
Para mi también es una acción de 4 dólares pero para eso le hace falta en mi opinión:
- Aprobar extensión licencias al 2047 (vencen el año próximo).
- Eliminar la incertidumbre del riesgo electoral.
No maten al mensajero.

Halfi retweeted

EL ÍNDICE DE CONFIANZA DEL CONSUMIDOR (ICC) SUBE 0,8% EN OCTUBRE Descarga el informe en: bit.ly/cif-icc
