



特朗普的困顿在于,战争推高了通胀,通胀通过利率影响了财政,财政又给经济带来逆风。
之前在视频里推荐过这篇NBER前几年的论文。作者们利用现金流折现分析衡量美国财政能力,按照未来财政盈余折现,美国当时22.28万亿美元的国债市值,能够获得的财政能力支持上界仅约16.4万亿美元。更危险的是,美国未来财政盈余的估值久期高达283年,而国债组合久期仅约5年,严重的期限错配意味着利率一旦上升,财政偿债压力就会急剧放大。
四年过去,这个警告更值得重视:截至2026年,美国联邦总债务已突破40万亿美元,2026财年财政赤字达到1.99万亿美元,债务利息负担创下纪录。
按照这篇论文的逻辑,美国最需要的是改善财政现金流、降低融资风险,而战争却可能让财政支出增加、降息空间受到挤压。战争未必会立即引发美国债务危机,但无疑增加了财政调整的难度。美国原本就站在越来越薄的财政安全垫上,特朗普的战争政策可能又把它往危险边缘推了一步。
所以他中期选举输得不冤。


郭树清吹风遗产税了。
2021年6月,陆家嘴,时任银保监会主席的郭树清说了这句“押注房价永远不会下跌的人最终会付出沉重代价”,市场上不少人还在嘻嘻哈哈。
于是我们看到代价确实很沉重。
为什么会这样?我想很多人还有一个“疑思”——你不主动去破泡沫,泡沫不就可以永生了?所以干嘛要去破泡沫?
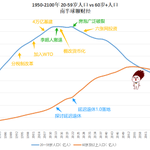
我用联合国最新数据库做了一张表,可以作为解释。
首先,泡沫在基本面制约下,是无法永生的。还记得我攒的那个“100个人房间的击鼓传花”思想实验吗?它有基本面。其次,在短期内,你可以通过一些手段,误导人们接盘,把价格炒得偏离基本面,但这同时也意味着价格回归的时候,会更加bloody,更加刺激。
我们看蔡昉的这句话——用错了工具,人口红利丧失越快。
一个工具,如果又偏离基本面推高价格,又侵蚀长期基本面(人口弱化加速),那么这个工具是不是应该收手?所以,真相很简单。
从财政角度,可以看作是止盈(盈利其实来自于未来的亏损);从人口角度,可以看作是止亏(防止亏损扩大)。
我做的这张表,1950-2025的75年 vs 2026-2100的75年,你看了是不是会有一种紧迫感?
如果你在上方会怎么做?继续玩那个击鼓传花的工具?还是放手一搏去搏产业升级?
好,回到这两天,郭老板再次出山写了文章,谈了“养老保险收支缺口”问题,他没躲,正面了,很不错。然后就提及了钱从哪里来——“建议尽快启动遗产和赠与税立法”。这风吹得很直接了。
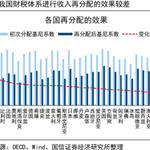
大家心理已经开始预期,无非就是落地时点。所以我做了这张表——
延退1.0落地了,你会看到60+人口会有一段更快速上升期,我觉得这里就是时机。为什么?很简单啊。财政对社保的补贴需要钱啊。短时间再推出延退2.0,不好看啊。1.0的负面反馈都还在消化,毕竟心里有数现在就业什么情况?调整征收税基和征管力度也很难,还是这句话,就业现在什么情况?企业是不是在衡量?有约束的。
看过《穷人的天敌:累退税》就知道,直接税对普通人是有利的。只是要小心,聪明的人啊,会把它变味。这依然是无休止的智力游戏。不会玩的人,就只能陷入疲惫。


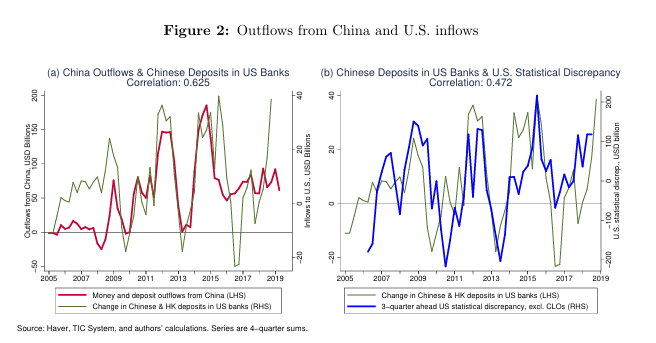
推荐一篇美联储的论文,它或许能解释为什么现在国内资本管制会趋严的原因。
它的标题就很有趣,《当中国经济遭遇冲击,为什么美国房地产会成为中国家庭的避险资产?》。论文首先注意到一个异常现象——每当中国出现经济压力时,一方面存在私人资本外流,另一方面美国国际收支统计中出现较大的、未能解释的资金流入。作者重点观察了两段时期:2011—2013年、2014—2016年。尤其在2015年,中国经历汇率贬值压力、资本外流和经济增长前景担忧。
从2012年到2017年前后,中国私人资本外流与美国国际收支统计差额的滚动相关系数曾保持在0.8以上。在2011年第四季度,中国和香港相关银行资金流入美国的规模,相当于中国资金及存款外流的约29%。2015年第三季度,这一比例达到48%。
中国和香港资金进入美国银行之后,大约三个季度,美国国际收支统计差额出现相应变化。因为购房者可能先把资金转移到美国,再寻找房产、谈判、办理交易,最后完成交割。这一过程可能需要六到九个月。
作者还拿到了居外网2016年11月至2017年1月之间三个月的数据。这些数据可以区分:来自中国哪个城市的用户,浏览了美国哪个邮政编码地区的房产。
中国资金流入之后,房价差异约在八至九个月后达到较强水平。截至2018年底,NAR数据法估计的中国买家美国住宅总持有量2,260亿美元。
经济承压👉财政刺激👉分配不均👉资本外流👉境外资产上涨。