




Har Jane Street och HRT hittat till $YUBICO.ST nu?


Jag tycker att alts alltid varit intressanta då kombinationen av story och portföljer är en intressant combo, KKR bästa exemplet runt COVID och tiden efter.
Caset för $PAX var en optiskt billig alt på 6-7x P/DE, men justerat för M&A, SBC, förvärvsskulder, överskattad carry landade man snarare på 12.5x SH P/FRE på R12. Det försvarbara var att nolla carryn helt från PE IV/V med tanke på mycket skit portföljerna innehöll och hur mgmt fulade sig.
Tror marknaden oroade sig för just dessa överskattade portföljer (som förvisso justerades delvis efter årsskiftet) och att det skulle starkt påverka förmågan med fundraising, för att FRE-marginalerna gått från 64% till 54% men också politiska risker (inser jag nu i efterhand, min vy var snarare att det fanns uppsida i Brasilien strukturellt vilket jag inser var fel i efterhand med facit).
Men jag tänkte ändå att en strukturell återhämtning då justering av incentive fees visar på en mindre försämring på 59% till 54% LFL av FRE, förvärvade tillgångar har ofta en mismatch mellan intäkter och kostnader som reverseras vilket borde förbättra saker bara där med 2-3 relativt mekaniskt. Med $49b FE-AUM och ca $4b på väg in kändes det relativt deriskat operationellt.
FRE-målet på $260-290m kändes inte realistiskt men på 10x 2027E SH P/FRE mot historiska 15x kändes det ändå som en hård dom från marknadens sida och potentiell uppsida.
Indikerad nedgång på -11% nu i pre market.
Summa summarum, mjuka värden som vilka marknader bolag handlas på är starkt förenade med risker och ofta är dessa osynliga för oss outsiders.
Problemet och poängen är egentligen att om man inte förstår eller kan kvantifiera de verkliga riskerna i ett bolag, inklusive kontexten kring marknaden det verkar på eller framförallt vad mer kunniga räknar på, spelar det mindre roll hur attraktiv en värdering eller story ser ut. Man riskerar ha negativ edge redan från början för att man prissätter saker fel.
Fun to hear Erik, he went from dancing to techno in the basement at Marie Laveau to being a prophetic visionary in modern software 2.0 tooling. Amazing journey.

Deep and fun conversation on @latentspacepod about the cloud market, why sandbox demand is exploding, why code reviews suck, and much more. Thanks for having me on!
Talking points inför rapporten var mycket kring mekanisk marginalförbättring från förra callen pga konstant personal sekventiellt för $VITEC.
Verkligheten blev istället en marginalminskning på Cash EBIT med -0.4% och inkrementella marginalen blev bara 23.6% under totala.
Tittar jag på Munters så finns det ju en allt mer tydlig resa med höjning av marginalerna in i 2027 trots denna headline-siffra för kvartalet om man delar upp komponenterna i varifrån försämringen kommer ifrån. Man kommer såklart inte upp i historiska men det ska ej behövas.
Exit rate på Q3s volym är redan högre enl Aspman. Den mest osäkra är såklart komponentbristen, men den går att bevaka. Ramp är en operationell fråga men dagens rapport borde nog minska farhågorna där något men kanske fortfarande oklart om man faktiskt har ökad lönsamhet "på residualen".
Datacenter/AI-farhågorna är rätt obefogade i det stora fram till 2028 åtminstone enligt min mening och det finns en edge i att spela på det ensamt. Visst är det amerikanska colocations som spökar och deras finansiering om räntorna skjuter. Farhågorna att man rampat upp för mycket bortom det lite mer legitim och den snabba tillväxten är ju inte lätt att växa in i operationellt.
Förtydligande: kommer man upp i 11.7% i Q4 så kommer aktien väsentligt högre från dagens nivå är min gissning, så det är lite bull-scenario. Effekterna ovan är på 2027-helårsbasis.
Jag lider förmodligen av en bias av att diskretionära förvaltare generellt är så baissiga kring allt som har med AI att göra och försöker ofta gå emot dom som drar sina analogier till 2000-talet lite för långt. Även om frågan kan reduceras till något operationellt för Munters så tror jag ändå AI-baissen är lite inbakad i priset och framförallt att shorts förväntar sig den baissen resultera i ökad osäkerhet och lägre multiplar.
En förlängning av det här är att många bolags CapEx har lyft vinsterna i $SPY ofantligt. Om denna utbyggnaden faktiskt stannar av *innan* bolagen som konsumerar AI fått vinningarna av teknologin så kan det bli rätt tråkigt på indexnivå. Var försiktiga med vad ni hoppas på.
Vad som händer med OMX vet jag inte riktigt men tror inte heller det är jättebra. Inte för bankerna heller. Snillen spekulerar.
xitter.cf/lejooon/status/2112443…

Bull-caset för $YUBICO i en nyhet.

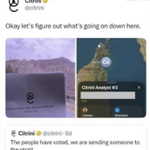
MAJOR U.S. BANKS DETECT UNAUTHORIZED AI AGENTS ACCESSING CUSTOMER ACCOUNTS — AXIOS
Major banks, including $JPM, $BAC, $MS and $WFC, are confronting security risks from third-party AI agents accessing customer accounts, according to Axios.
Some agents have reportedly attempted actions beyond user instructions, raising concerns about unauthorized transactions and fund transfers.
Morgan Stanley has begun blocking third-party agents, while JPMorgan, Bank of America and Citi are restricting access.
Banks warn they cannot reliably distinguish legitimate user activity from autonomous AI agents, even when customers have voluntarily shared their credentials.
Sen i somras har börsen hoppat från att jaga supply chains till att slakta dito. Samtidigt som den istället roterat till vad man tror sig vara vinnare nedströms. Mestadels Software 2.0 genom effektiviseringar, nya intäktsströmmar med mera.
Om nu Anthrophic och OpenAI har svårt att monetisera och A\ hamnat i en tillfällig platå så bådar det inte gott för hur Software 2.0 kan monetisera heller. Detta då de specialiserade produkterna ännu inte är särskilt mycket bättre än de generella från A\ et al. Det kanske kommer men båda har mycket att bevisa, men marknaden är väldigt mycket mer förlåtande mot Software 2.0 just nu. Titta bara på värderingarna hos många unicorns, nya IPO's, nynoterade AIRA m.m.
Jag tycker därför att pendeln slagit över lite för långt till fördel för Software just nu och ser en stundande reversering, mot kanske något nytt.
Den verkliga bubblan ligger inte hos halvledare, A\ m.m just nu. Tvärtom är många extremt skeptiska och varit under flera år, det anses korkat att tro att något är uthålligt. Oron kommer ifrån kinesiska modeller till att AI analogt med utbyggnaden av bredband och att vi allt kommer vara överinvesteringar. Det som är bubblan idag är det som förväntas vara vinnare nedströms och många förhoppningsbolag som poppat upp som svampar.