




Dan Crypto retweeted

O dólar digital agora passa pelo guichê do câmbio brasileiro.
Comprar USDT em corretoras virou operação cambial, e as regras para remessas com stablecoins mudaram.
@rafapuerari explica o que mudou e o que segue em aberto.
📖 Novo artigo da WeSearch.

Dan Crypto retweeted

O Estado à procura de credores
Key Insights
🔹O crescimento da dívida soberana amplia a disputa dos governos pela confiança dos credores.
🔹Stablecoins podem fortalecer a demanda por Treasuries, mas não eliminam a vulnerabilidade fiscal.
🔹A dominância do dólar nos pagamentos pode coexistir com a diversificação das reservas patrimoniais.
🔹O Bitcoin amadurece como potencial ouro digital, complementando o ouro na preservação de riqueza de longo prazo.
wesearchdao.xyz/research/o-e…

Dan Crypto retweeted
OS ESTADOS UNIDOS ESTÃO FAZENDO O BIG LONG DO MERCADO CRIPTO.
Enquanto grandes volumes de Bitcoin entram no país, o restante do mundo adota dólares digitais. E a blockchain ainda está ajudando a encontrar novos compradores para a dívida pública americana.
Essa é uma das dinâmicas mais interessantes reveladas pelo novo Geography of Cryptocurrency Report 2026, da @chainalysis.
Segundo o estudo, os Estados Unidos se tornaram importadores líquidos de Bitcoin pela primeira vez desde 2022.
O movimento é especialmente evidente nas grandes transferências. No período analisado, operações acima de US$ 10 milhões responderam pela entrada de 53.200 BTC no país.
Enquanto as transferências menores, abaixo de US$ 10 mil, registraram saída líquida, as de maior valor seguiram na direção contrária. Uma dinâmica que acompanha a crescente participação institucional no mercado americano desde o lançamento dos ETFs spot de Bitcoin, em janeiro de 2024.
Mas, enquanto o Bitcoin entra nos EUA, o dólar ganha espaço no resto do mundo.
Segundo a Chainalysis, stablecoins atreladas ao dólar representam 99,1% do volume negociado nos livros de ofertas desse mercado.
Para quem vive nos Estados Unidos, acessar dólares é trivial. Em outros países, porém, as stablecoins oferecem uma forma de manter exposição à moeda americana e movimentar recursos internacionalmente sem depender de uma conta bancária nos EUA.
Essa demanda também pode beneficiar o Tesouro americano, já que boa parte das reservas das stablecoins é aplicada em títulos públicos de curto prazo.
A tokenização está abrindo outro caminho para esse movimento.
O mercado de ativos do mundo real tokenizados (RWAs) alcançou US$ 36,07 bilhões ao final do segundo trimestre de 2026. Desse total, US$ 15,42 bilhões estavam em títulos do Tesouro americano, a maior categoria do setor.
O mais curioso é quem detém esses ativos.
Entre os Treasuries tokenizados cuja localização dos detentores pôde ser identificada, a Itália concentrava 29,9% do valor, seguida por Portugal (18,8%) e Singapura (18,2%).
Os próprios Estados Unidos apareciam apenas na quarta posição, com 10,5%.
Ou seja, enquanto o país atrai grandes fluxos de Bitcoin, as stablecoins e a tokenização ampliam o acesso de investidores estrangeiros ao dólar e à dívida pública americana.
É o Big Long americano.
Existe uma ironia nessa dinâmica. O Bitcoin surgiu como uma alternativa monetária independente dos governos e do sistema financeiro tradicional. Hoje, sua institucionalização avança em paralelo à expansão global da infraestrutura financeira americana por meio das blockchains.
Não se trata de uma operação coordenada. São movimentos impulsionados por investidores, instituições e usuários com interesses distintos, mas que podem convergir para o fortalecimento da posição financeira dos EUA.
No fim das contas, os Estados Unidos estão bem posicionados para se beneficiar tanto da demanda institucional por Bitcoin quanto da expansão internacional do dólar. E parte dessa vantagem está sendo construída justamente sobre uma tecnologia que nasceu para oferecer alternativas ao sistema financeiro tradicional.
Essa é uma das tendências exploradas no novo Geography of Cryptocurrency Report 2026, da Chainalysis, que também investiga o crescimento dos pagamentos entre agentes de IA, a expansão das stablecoins e o uso de cripto em transferências internacionais.

Dan Crypto retweeted
WETALK #12: DENNY TORRES xitter.cf/i/broadcasts/1Oxwbnoam…

Dan Crypto retweeted
Estar errado também precisa entrar na estratégia.
@hi_disruptivas explica por que investir bem exige mais do que convicção: é preciso trabalhar com cenários, definir aportes e saber o que fazer se a tese não se confirmar.
Porque, no fim, quem paga o preço da análise é você.
Dan Crypto retweeted
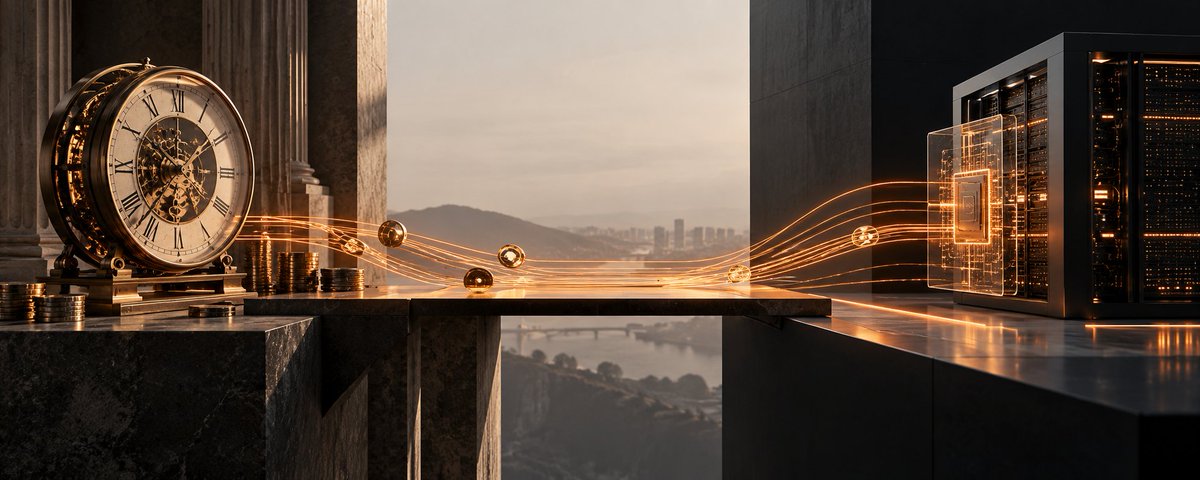
Agentes de IA já operam em segundos. O capital, nem sempre.
No novo artigo, @oDanCrypto explora o que muda quando stablecoins, tokenização e ativos programáveis aproximam esses dois relógios.
📖 Leia no site da WeSearch.
Dan Crypto retweeted
O capital entre dois relógios
Key Insights
🔹A IA acelera decisões; a tokenização pode reduzir a espera pelo capital necessário para executá-las.
🔹Eliminar esperas operacionais pode reduzir despesas com juros e a necessidade de capital de giro. O ganho depende de encurtar o período efetivamente financiado.
🔹Tokenizar patrimônio pode permitir acesso à liquidez sem vender o ativo. Isso exige direitos verificáveis e um financiador disposto a aceitá-lo como garantia.
🔹Stablecoins para pagar; Bitcoin como possível reserva de longo prazo. Na tese do artigo, essas funções podem ser complementares, em vez de concorrentes.
wesearchdao.xyz/research/o-c…

Bitcoin, ETFs e capital paciente: o que a Bitwise revela sobre a adoção institucional
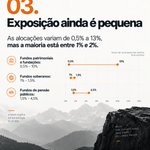
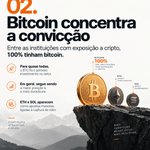
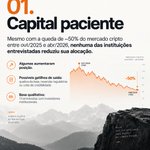
Uma queda de aproximadamente 50% no mercado cripto, entre outubro de 2025 e abril de 2026, não levou nenhuma das instituições entrevistadas pela Bitwise a reduzir sua alocação. Algumas compraram mais. Quando questionadas sobre o que poderia motivar uma saída, nenhuma apontou a queda de preço como razão: os motivos apresentados estavam ligados à quebra da tese de investimento, a uma reversão regulatória ou a uma crise de credibilidade do setor.
Esse é um dos principais resultados do relatório Institutional Crypto Adoption publicado em 23 de setembro de 2026. A pesquisa reúne 15 entrevistas com profissionais responsáveis pelas decisões de alocação em fundos patrimoniais, fundações, fundos de pensão, fundos soberanos, multi-family offices, consultorias de investimento e empresas de capital aberto. As conversas ocorreram entre o fim de março e abril de 2026. É uma amostra qualitativa: oferece acesso ao raciocínio desses investidores, mas não deve ser interpretada como uma estatística representativa de todo o mercado institucional.
🤖 Made with AI

O avanço depende tanto de governança quanto de convicção
Os ETFs à vista mudaram o acesso institucional: quase todas as instituições entrevistadas já os utilizavam ou pretendiam utilizá-los. Entre aquelas que migraram da custódia direta, os motivos incluíam menor custo total, menos trabalho operacional e maior facilidade para integrar cripto aos processos de controle e prestação de contas já existentes.
Nem toda exposição, porém, aparece nos mesmos registros públicos. Algumas instituições preferem veículos que não aparecem nas divulgações 13F. Por isso, a Bitwise argumenta que estimativas de participação institucional baseadas nesses documentos devem ser entendidas como um piso, não um retrato completo.
Entre os participantes, os obstáculos restantes estão frequentemente na aprovação de comitês, no enquadramento dos ativos dentro das políticas de investimento e no risco reputacional. O comportamento dos pares também pesa: quando instituições respeitadas divulgam posições, outras encontram mais respaldo para avançar. O relatório ressalta, contudo, que esse mecanismo pode funcionar no sentido contrário durante uma deterioração prolongada do mercado.
A infraestrutura de gestão também impõe limites. Um fundo soberano relatou encontrar cerca de dez gestoras que atendiam aos seus requisitos mínimos de porte, histórico e capacidade operacional. A convergência dos investidores para um grupo restrito de empresas facilita a seleção, mas concentra riscos.
No capital soberano, o processo pode ser especialmente lento: um entrevistado afirmou que construir a estrutura jurídica e regulatória necessária leva mais de um ano, mesmo com apoio político. Em contrapartida, algumas alocações atendem a objetivos que vão além do retorno, como atrair capital estrangeiro e desenvolver uma indústria nacional, o que pode favorecer sua permanência.
A Bitwise identifica clareza regulatória e adoção pelos pares como possíveis aceleradores. Uma nova crise grave no setor ou a incapacidade de transformar utilização das redes em valor para os tokens poderiam interromper esse movimento. Ainda assim, a gestora espera que a maioria dos investidores institucionais detenha cripto em até cinco anos. Essa é uma expectativa da Bitwise, não um resultado estatístico demonstrado pela pesquisa.
A principal conclusão é que, para as instituições entrevistadas, a discussão deixou de se concentrar em “investir ou não” e passou a tratar de quanto investir, por quais veículos, em que prazo e sob quais regras. A convicção aparece nas posições mantidas; a velocidade de adoção continua condicionada à capacidade de implementá-las.
🤖 Made with AI

Dan Crypto retweeted
WETALK #11: RAFAELA ROMANO | ORANJE BTC xitter.cf/i/broadcasts/1lJQRWyOg…

Dan Crypto retweeted

Vale muito a pena a leitura

O CONGRESSO TRAVOU. AS AGÊNCIAS AGIRAM.
O CLARITY Act não conseguiu avançar no Senado americano. A votação de 15 de setembro terminou em 49 a 50, sem os votos necessários para encerrar o debate e levar o projeto adiante. Nos dez dias seguintes, SEC, CFTC e Federal Reserve anunciaram uma série de medidas que começaram a dar forma à regulação cripto sem depender de uma nova lei de estrutura de mercado.
A SEC abriu essa sequência em 17 de setembro com a innovation exemption, uma isenção de cinco anos, válida de imediato, que permite a negociação on-chain de determinadas ações tokenizadas. A medida retira as chamadas tokenized securities venues da definição de bolsa e certos provedores de liquidez da definição de dealer.
A autorização tem limites. Ativos sintéticos ficam de fora, os emissores podem impedir a negociação de seus papéis nessas plataformas e as regras de sanções continuam valendo. Em 25 de setembro, a Divisão de Corporation Finance também atualizou suas FAQs, esclarecendo que recompras de tokens, atualizações de rede e mensagens de marketing não transformam, por si só, um criptoativo em valor mobiliário.
A CFTC aproveitou o mesmo período para avançar na regulação de derivativos e custódia. Em 17 de setembro, publicou uma no-action position para desenvolvedores de software passivo. A agência não recomendará ações de enforcement contra aqueles que deixarem de se registrar como introducing brokers, desde que cumpram determinadas condições de disclosure.
No dia seguinte, encaminhou à Casa Branca uma proposta de regulamentação para enquadrar exchanges cripto como um tipo de mercado, permitindo negociação alavancada sob regras específicas. Já em 24 de setembro, atualizou suas FAQs para permitir que corretoras de futuros invistam recursos de clientes em versões tokenizadas de ativos já autorizados e utilizem blockchain para recordkeeping.
Enquanto isso, o Federal Reserve apresentou suas propostas para implementar o GENIUS Act, a única lei federal de cripto que os EUA conseguiram aprovar.
As regras propostas em 24 de setembro exigem que emissores de stablecoins de pagamento mantenham reservas equivalentes a 100% das moedas em circulação, utilizando T-bills de curto prazo ou outros ativos altamente líquidos. Também estabelecem requisitos padronizados de capital e um processo específico de autorização para bancos supervisionados pelo Fed que desejem emitir stablecoins.
O GENIUS Act entra em vigor em janeiro de 2027. Michael Barr apoiou a proposta, mas cobrou mais rigor nas exigências de prevenção à lavagem de dinheiro nos bancos.
O mercado, por sua vez, continuou avançando. No mesmo dia em que o CLARITY Act não conseguiu os votos necessários, a Kraken anunciou o lançamento de ações tokenizadas, a Coinbase abriu a negociação de equity tokens de startups e a Ondo lançou o Ondo Global Markets, com ações americanas tokenizadas para investidores de fora dos EUA.
Esses movimentos mostram como o mercado recebeu a innovation exemption da SEC e seguiu desenvolvendo seus produtos antes da aprovação de uma lei abrangente.
A OCC também publicou uma orientação permitindo que bancos nacionais prestem serviços de custódia de criptoativos para terceiros, esclarecendo que instituições bancárias tradicionais podem oferecer esse serviço.
Para exchanges e plataformas que já operam em conformidade regulatória, as medidas das agências oferecem um caminho mais claro. A isenção de cinco anos da SEC cria uma janela para que o mercado de ações tokenizadas consiga se estabelecer, enquanto a participação dos bancos nacionais amplia a infraestrutura de custódia disponível para instituições.
No caso das stablecoins, a questão é mais imediata. Com as regras do GENIUS Act e do Fed entrando em vigor em janeiro, quem quiser emitir stablecoins nos EUA precisará estar regulado. Tether e outros emissores offshore terão de resolver seu status antes de operar diretamente com americanos.
O CLARITY Act continua parado, mas setembro deixou claro que a regulação americana de cripto também está sendo construída por meio das agências. A negociação de ativos tokenizados já ganhou uma janela regulatória, a CFTC começou a definir as condições para novas estruturas de mercado e os emissores de stablecoins agora têm um prazo de adequação.
Por @rafapuerari, analista WeSearch.

Dan Crypto retweeted
HOJE, às 20h30, tem WeTalk #11. 🎙️
O mercado cripto nasceu de uma proposta cypherpunk, mas hoje bancos, gestoras e grandes instituições disputam espaço na infraestrutura que essa revolução ajudou a construir.
@thutski e @oDanCrypto recebem @hi_disruptivas para conversar sobre essa transformação, da soberania financeira ao avanço das stablecoins e da tokenização.
📺 Ao vivo no X e nosso YouTube: youtube.com/watch?v=dMuAyQ_A…

Dan Crypto retweeted
O CONGRESSO TRAVOU. AS AGÊNCIAS AGIRAM.
O CLARITY Act não conseguiu avançar no Senado americano. A votação de 15 de setembro terminou em 49 a 50, sem os votos necessários para encerrar o debate e levar o projeto adiante. Nos dez dias seguintes, SEC, CFTC e Federal Reserve anunciaram uma série de medidas que começaram a dar forma à regulação cripto sem depender de uma nova lei de estrutura de mercado.
A SEC abriu essa sequência em 17 de setembro com a innovation exemption, uma isenção de cinco anos, válida de imediato, que permite a negociação on-chain de determinadas ações tokenizadas. A medida retira as chamadas tokenized securities venues da definição de bolsa e certos provedores de liquidez da definição de dealer.
A autorização tem limites. Ativos sintéticos ficam de fora, os emissores podem impedir a negociação de seus papéis nessas plataformas e as regras de sanções continuam valendo. Em 25 de setembro, a Divisão de Corporation Finance também atualizou suas FAQs, esclarecendo que recompras de tokens, atualizações de rede e mensagens de marketing não transformam, por si só, um criptoativo em valor mobiliário.
A CFTC aproveitou o mesmo período para avançar na regulação de derivativos e custódia. Em 17 de setembro, publicou uma no-action position para desenvolvedores de software passivo. A agência não recomendará ações de enforcement contra aqueles que deixarem de se registrar como introducing brokers, desde que cumpram determinadas condições de disclosure.
No dia seguinte, encaminhou à Casa Branca uma proposta de regulamentação para enquadrar exchanges cripto como um tipo de mercado, permitindo negociação alavancada sob regras específicas. Já em 24 de setembro, atualizou suas FAQs para permitir que corretoras de futuros invistam recursos de clientes em versões tokenizadas de ativos já autorizados e utilizem blockchain para recordkeeping.
Enquanto isso, o Federal Reserve apresentou suas propostas para implementar o GENIUS Act, a única lei federal de cripto que os EUA conseguiram aprovar.
As regras propostas em 24 de setembro exigem que emissores de stablecoins de pagamento mantenham reservas equivalentes a 100% das moedas em circulação, utilizando T-bills de curto prazo ou outros ativos altamente líquidos. Também estabelecem requisitos padronizados de capital e um processo específico de autorização para bancos supervisionados pelo Fed que desejem emitir stablecoins.
O GENIUS Act entra em vigor em janeiro de 2027. Michael Barr apoiou a proposta, mas cobrou mais rigor nas exigências de prevenção à lavagem de dinheiro nos bancos.
O mercado, por sua vez, continuou avançando. No mesmo dia em que o CLARITY Act não conseguiu os votos necessários, a Kraken anunciou o lançamento de ações tokenizadas, a Coinbase abriu a negociação de equity tokens de startups e a Ondo lançou o Ondo Global Markets, com ações americanas tokenizadas para investidores de fora dos EUA.
Esses movimentos mostram como o mercado recebeu a innovation exemption da SEC e seguiu desenvolvendo seus produtos antes da aprovação de uma lei abrangente.
A OCC também publicou uma orientação permitindo que bancos nacionais prestem serviços de custódia de criptoativos para terceiros, esclarecendo que instituições bancárias tradicionais podem oferecer esse serviço.
Para exchanges e plataformas que já operam em conformidade regulatória, as medidas das agências oferecem um caminho mais claro. A isenção de cinco anos da SEC cria uma janela para que o mercado de ações tokenizadas consiga se estabelecer, enquanto a participação dos bancos nacionais amplia a infraestrutura de custódia disponível para instituições.
No caso das stablecoins, a questão é mais imediata. Com as regras do GENIUS Act e do Fed entrando em vigor em janeiro, quem quiser emitir stablecoins nos EUA precisará estar regulado. Tether e outros emissores offshore terão de resolver seu status antes de operar diretamente com americanos.
O CLARITY Act continua parado, mas setembro deixou claro que a regulação americana de cripto também está sendo construída por meio das agências. A negociação de ativos tokenizados já ganhou uma janela regulatória, a CFTC começou a definir as condições para novas estruturas de mercado e os emissores de stablecoins agora têm um prazo de adequação.
Por @rafapuerari, analista WeSearch.
🤖 Made with AI
Dan Crypto retweeted
A blockchain foi desenhada para preservar registros. Essa mesma propriedade agora está sendo incorporada à infraestrutura de uma nova geração de malware.
Os chamados Blockchain Dead Drops, ou BDDs, permitem esconder instruções maliciosas dentro de transações e contratos inteligentes públicos. Uma máquina infectada pode consultar esses dados diretamente na blockchain, reduzindo a dependência dos servidores tradicionais de comando e controle que normalmente servem como ponto vulnerável de uma operação.
Se um domínio é apreendido ou um servidor é desligado, parte da infraestrutura do ataque desaparece. Uma instrução gravada em uma blockchain pública continua disponível. Para quem está atacando, o ganho não está necessariamente em tornar o malware mais destrutivo, mas em tornar sua infraestrutura mais difícil de interromper.
A técnica já aparece em operações associadas a grupos ligados a Estados. Segundo a análise de @rafapuerari, a Chainalysis identificou mais de 15 campanhas distintas usando esse tipo de arquitetura, com grupos ligados à Coreia do Norte, Irã e Rússia adotando abordagens diferentes.
No caso norte-coreano, a porta de entrada continua bastante conhecida: falsas entrevistas de emprego e recrutadores tentando convencer desenvolvedores a baixar arquivos maliciosos. O que mudou foi a infraestrutura por trás do malware. Algumas campanhas distribuíram instruções entre redes como TRON, Aptos e BSC, criando redundância e obrigando quem tenta interromper a operação a lidar com várias redes ao mesmo tempo.
Operadores ligados ao Irã foram por outro caminho, usando o OP_RETURN do Bitcoin para publicar ponteiros que levam o malware até sua próxima instrução. Micropagamentos para endereços públicos passam a funcionar como uma espécie de quadro de avisos permanente.
Grupos de língua russa transformaram a técnica em produto. Malware-as-a-Service encontrado em fóruns passou a utilizar contratos na Polygon como resolvers de comando e controle, levando uma técnica antes restrita a campanhas específicas para um modelo que pode ser comprado e reutilizado por outros atacantes.
A consequência para a defesa é direta. Depois que uma instrução maliciosa foi gravada on-chain, não existe um administrador capaz de simplesmente removê-la. O trabalho passa a ser impedir que o malware chegue ao dispositivo, bloquear sua execução ou detectar quando um processo começa a consultar a infraestrutura usada pelo atacante.
Para usuários, isso reforça cuidados básicos que continuam funcionando: desconfiar de arquivos enviados por supostos recrutadores, instalar carteiras a partir de fontes verificadas e limitar a execução de programas desconhecidos. No ambiente corporativo, cresce a importância de observar conexões com nós públicos de blockchain e o comportamento dos processos que fazem essas consultas.
Nada disso significa que a blockchain tenha se tornado uma falha de segurança. O que mudou foi o uso de uma propriedade que sempre esteve ali. Persistência e resistência à censura são úteis para aplicações legítimas e também podem ser úteis para quem quer manter uma infraestrutura maliciosa funcionando.
Conforme mais atividade financeira e software passam a depender de sistemas on-chain, segurança blockchain começa a encontrar uma área que por muito tempo foi tratada separadamente: a cibersegurança tradicional.
🤖 Made with AI

Dan Crypto retweeted
Leitura indispensável 📚 – at Porto Alegre, Brazil
A corrida pela IA está ficando maior do que os próprios modelos.
Data centers, energia, produtividade, crescimento e soberania já começam a entrar na mesma equação. E, se a IA realmente virar um novo fator de produção, surge uma pergunta difícil: quem captura esse ganho?
Na nova análise, @oDanCrypto explora como essa corrida tecnológica começa a se misturar com economia e poder.
📖 Leia no site da WeSearch: wesearchdao.xyz/research/a-n…

Dan Crypto retweeted
A corrida pela IA está ficando maior do que os próprios modelos.
Data centers, energia, produtividade, crescimento e soberania já começam a entrar na mesma equação. E, se a IA realmente virar um novo fator de produção, surge uma pergunta difícil: quem captura esse ganho?
Na nova análise, @oDanCrypto explora como essa corrida tecnológica começa a se misturar com economia e poder.
📖 Leia no site da WeSearch: wesearchdao.xyz/research/a-n…
🤖 Made with AI
Dan Crypto retweeted
O CLARITY Act segue vivo, mas hoje enfrenta seu maior teste no Senado.
Após mais de um ano de negociação e 126 mudanças apresentadas como concessões aos democratas, o projeto ainda precisa reunir 60 votos para avançar na votação processual desta terça-feira.
Em disputa estão stablecoins, proteção ao consumidor, conflitos de interesse e, principalmente, quem terá poder e responsabilidade na próxima arquitetura do mercado cripto americano.
Hoje saberemos se essa discussão consegue seguir adiante.
