
2022年仮想通貨投資開始。ちょっと口の悪いカワウソ(←フォロワーさんには優しい)元三大証券マンです。 仮想通貨や仮想通貨関連銘柄をなるべく専門用語を使わずに、事前知識のない状態の方にもわかりやすく説明出来るよう心がけて解説してます。
Joined January 2011
- Tweets9.3K
- Following68
- Followers7.9K
- Likes20.9K




Pinned Tweet
【超重要】【拡散希望】
『メタプラネットCEOサイモン・ゲロヴィッチ氏のSOにおける膨大な潜在株式について』
※3.19億株/15.99億株がたった7人のもの
メタプラには1株あたりのBTCの最大化と相反する最大の矛盾がある。
それは希薄化によって第10回SOの目的株式数も増えていく設計になっていること。
※ちなみにサイモン氏だけで新株予約権等による潜在株式が約1.45億株を超えています。
みなさんが最大1,930円で買ったメタプラの株をサイモン氏は行使価額10円で手に入れる権利を持ってます。
※1.45億株は昨年9月時点です(資料3)
まず資料➀を見てください。
第10回SOは取締役2名・従業員5名合わせて計7名が権利者。
行使価額10円で4,600万株分が発行されています。
次に資料➁を見て下さい。これは昨年夏の10000BTC規模の海外公募増資の資料です。
第10回SOの新株発行予定残数は、行使価額10円で180,503,585株と記載されています。
さらに海外募集後には319,253,585株になる見込みとも記載されています。
つまり先程の資料➀において発行当初4,600万株分だったものが、2025年8月時点で行使されていない残数だけで1.8億株、海外募集の希薄化後の見込みでは3.19億株規模になっているということ。
変ですよね?普通SOは行使されれば残数が減ることはあっても固定株数ならここまで増えるのはおかしい。
何故か?
それは第10回SOは新株発行などによる希薄化で発行済株式総数・潜在株式総数が変動した場合、目的株式数が調整される設計になっているからです。
つまり希薄化が進むほど第10回SOの潜在株式数も増えていく構造です。
発行当初4,600万株だった第10回SOが海外公募終了見込み時点で3.19億株ということは約7倍に。
さらに資料➂のサイモン氏の2025年9月提出の変更報告書を見てください。
サイモン氏個人だけで、145,480,035株相当の新株予約権等を保有していることが確認できます。
また同変更報告書には第10回新株予約権の行使制限に関する誓約も記載されています。
つまり先ほどの第10回SOで行使価額10円で3,350万株分の権利が与えられていた取締役2名のうち1人はサイモン氏です。
取締役2名分3,350万株は、第10回SO全体4,600万株の約72.8%です。
海外募集後見込みの第10回SO新株発行予定残数3.19億株を単純按分すると取締役2名分だけで3350万株→約2.32億株規模になります。
その中で少なくともサイモン氏だけで1.45億株の新株予約権等を保有している。
これ株主さん的には納得して投資されてるのでしょうか?
ちなみに潜在株式とは将来的に普通株式として交付される可能性がある株式のことです。
要するに既存株主から見ると将来の希薄化候補です。
みなさんの大嫌いなワラントに近いものですね。しかも行使価額は10円という超破格の。
例えば今の株価で計算するなら、
253円 − 10円 = 1株あたり243円。
243円 × 1.45億株 = 約352億円の経済的差額になりますね😅
少し難しい説明なので長々と解説しましたがこれがどれだけヤバイことか皆さんお分かりでしょうか?
まとめるとメタプラは希薄化すればするほど第10回SOの潜在株式数が増えていく設計になっているということです。
資料➁を見て下さい。昨年の海外公募増資終了時点で発行済普通株式約12.8億株に対して第10回SOの潜在株式が3.19億株ですよ?
4600万株が→3.19億株。
おまけに価格は10円。
これは3.19億株希薄化する可能性があるのにメタプラに入る資金は10円×3.19億株=約31.9億円にすぎないということ
これ流石におかしくないですか?
カワウソは提案したい。
この第10回SOは1株あたりBTC最大化と整合しているのか?
希薄化でBTCを買うほど経営陣の持つ潜在株式が膨らむ設計は既存株主にとって公平なのか?
そもそもこれはメタプラがまだBTCトレジャリーになる前のSOです。
現在のメタプラは新株発行による希薄化を通じて資金調達しその資金でBTCを買っている会社です。
にもかかわらず希薄化すればするほど経営陣側の潜在株式も膨大に膨らむ設計。
このスキームに株主は納得しているのでしょうか?
東証もこれは倫理的にOKなの?
極端な話、BTCトレジャリーになる前に希薄化変動ありのSOを発行して、その後トレジャリー化して新株発行しまくったら経営者側だけが極端に有利になり得るスキームになるけど?
おそらくほとんどの株主がこの事実を知らずに投資しているとカワウソは考えていますが会社は第10回SOについて説明すべきでは?
サイモン氏が何より拘ってるはずの1株あたりのBTCですが、12.8億にたいして3.19億の自分達の取り分があるのでこの第10回SOさえなければ、株価の理論値で言えば今より25%ほど1株あたりのBTCは高くなってたのです。
3.19/15.99億がサイモンら7人のSO😅
既存株主から経営陣側へ価値が移る構造なのです。
これは株主さん的にはありですか?
#メタプラ #メタプラネット


意地悪な暴言のカワウソ retweeted
データセクション話題だけど、ここ株主搾取体質がメタプラと同じなんよね😅
何故かメタプラーのフォローワーさんここ持ってる方多いみたいのでちょっとデーセク調べましたので解説
まず10月19日までやってた資金調達がメタプラよりひどい鬼搾取🤮
・株価 2666円の時にエクイティ発行
・行使価額は 1,250円
・権利自体の取得コストは18.4円/株
発行当時換算で
2666-(1250+18.4)で1397.6円の経済差益に対してリスクたったの18.4円
※1250円下回れば行使しなければいいだけなのでリスクは1株あたりたったの18円🤮
カワウソがやりたいわwww
何故こうなったか?
引き受け先は
『First Plus』
そして現社長と深い関係がある
時系列
① 石原氏(当時バルクHD)がFirst Plusをデーセクに紹介
↓
② First Plusがデーセクへ資金提供・大株主化
↓
③ 石原氏がデーセク会長 → 取締役 → CEO
↓
④ その後First Plusに1250円固定・最大4400万株という極めて有利な第23回ワラント
そしてカワウソが開示資料から確認できたFirst Plusがこのエクイティで得た概算売却差益はなんと約83億円😱❕
※これは確認できた売却分についての概算売却差益
うーん…
ここまで有利な条件なら他の引き受け先探せばもっと会社と株主に有利な条件でも引き受けたい機関山ほどありそうだけど?
そもそもこんなエグい条件ならメタプラがかつてやったようなライツ・オファリングで株主にこの有利な権利を与える方法もあったよね?
ここまで良い条件ならそれこそ株主を引き受けたいでしょ😅
メタプラが2024年にやった、既存株主への第11回新株予約権無償割当(行使価額55.5円)みたいなもの
※分割後価格
うーん…事業とか以前に関わりたくない会社というのが素直な感想。
【そしてここからが重要】
保有してるフォローワーさんは頭にいれといて下さい
軽く調べたらデーセクは日本約5,000、タイ約5,000、豪州約10,000の計約20,000GPU計画について5億~10億ドル規模の資金調達を目指すと公表済み。
これどうみても資金全く足りてないです。
そもそも10月19日に終わった新株予約権も最終的には株価が行使価格まで落ち込み4400万株のうち2261万株未行使で行使期間終了。
なので先日の「現時点」では追加の資金調達を考えていない」という説明で今後大型調達が不要になったと考えるのはあまりに早計すぎる。
海外を含む今後のGPU増設計画を進めるなら資金をどう用意するのかは引き続き要監視。
個人的には高確率でまた新株発行を伴う資金調達があるのでは?と推測。
それ以外でどうやって海外分の莫大な必要資金賄うのか🤔?
※個人の感想です
ちなみに事業がどうなるのか?
株価がどうなるのか?は全くわかりません。
ただ皆様メタプラで株主から巻き上げる資本政策の怖さを嫌というほど思いしってると思うのでこういう会社はまず絶対にそこを見るべき。
データセクションはメタプラと同じで、引き受け先が滅茶苦茶有利な資金調達をして株主にはとても不利な資金調達をしている会社ということは頭にいれておいたほうがいい。
#デーセク #データセクション
#メタプラネット #メタプラ


マジで舐めてんのサイモン😡
買収予定の赤字のゴミ会社の3人に約24億円分の株式報酬🤮
赤字のゴミ会社なのに買収受け入れたら24億?
スパプラに貸し出す2100BTCはメタプラの株主が資金出してんだけど😅?
やり放題だな、マジでヤバいわこいつ
#メタプラネット #メタプラ
finance.yahoo.co.jp/news/det…

意地悪な暴言のカワウソ retweeted
【拡散希望】【重要】
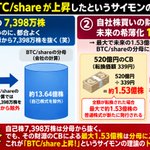
自社株買いによって1株あたりのビットコインが上昇したというサイモンのとんでも理論のトリックをカワウソが暴きます!
ずばりカラクリの核心はこう!
・自社株買い分の7398万株
→株式消却してないのに都合よくBTC/shareの分母から7398万株を抜く
一方で
・自社株買いの財源のCBによる未来の希薄化1.53億株
→全額転換なら最大約1.53億株の潜在希薄化なのにBTC/shareの分母には入れない
単なる数字のトリックです😅実際市場も反応してませんよね…
※ちなみに10円SOの未行使分約1.05億株はBTC/shareの分母に入ってます
はっきり言いますがカワウソの評価では今回の自社株買い最悪です。
もしも自社株買いによって、10円SO行使後に大幅ディスカウントされてしまってるmNAVが1.0以上に回復し、フライホイールが回りだしたのだったらピンチの現在のために未来の株価を少し犠牲にするようなトレードオフになったのかもしれませんが、現状全く1.0に戻る気配もありません。
自社株買い不発と言っていいでしょう。
将来CBが転換されれば1株あたりのBTC取り分が薄まるので、理論上また未来のBTCに対して上値が切り下がることになった
何度も言うけどビットコインが下がってメタプラ下がるのは仕方ない。
だけど同じBTC価格に対して株価が切り下がってるのはテメーのせいなんだよサイモン😡
#メタプラネット #メタプラ

意地悪な暴言のカワウソ retweeted

今のビットコイン価格なら行使IR前なら500近くあったんちゃうかな
なんで1番の味方の長期保有者だけ大損させるの?メタプラショートで10億儲けたやつおるよな😅
@Metaplanet
【拡散希望】【重要】
自社株買いによって1株あたりのビットコインが上昇したというサイモンのとんでも理論のトリックをカワウソが暴きます!
ずばりカラクリの核心はこう!
・自社株買い分の7398万株
→株式消却してないのに都合よくBTC/shareの分母から7398万株を抜く
一方で
・自社株買いの財源のCBによる未来の希薄化1.53億株
→全額転換なら最大約1.53億株の潜在希薄化なのにBTC/shareの分母には入れない
単なる数字のトリックです😅実際市場も反応してませんよね…
※ちなみに10円SOの未行使分約1.05億株はBTC/shareの分母に入ってます
はっきり言いますがカワウソの評価では今回の自社株買い最悪です。
もしも自社株買いによって、10円SO行使後に大幅ディスカウントされてしまってるmNAVが1.0以上に回復し、フライホイールが回りだしたのだったらピンチの現在のために未来の株価を少し犠牲にするようなトレードオフになったのかもしれませんが、現状全く1.0に戻る気配もありません。
自社株買い不発と言っていいでしょう。
将来CBが転換されれば1株あたりのBTC取り分が薄まるので、理論上また未来のBTCに対して上値が切り下がることになった
何度も言うけどビットコインが下がってメタプラ下がるのは仕方ない。
だけど同じBTC価格に対して株価が切り下がってるのはテメーのせいなんだよサイモン😡
#メタプラネット #メタプラ
市場外でのせこい自社株買いが不発に終わったメタプラですが今回違う角度から解説します。ずばり!!
【財源の520億円のCBが債権者にとってどれだけ魅力的な商品なのか説明します】
カワウソもメタプラの株はいらないけどCBなら是非買いたかった。
まさに打出の小槌🤣
では説明していきます。
この転換社債は転換価額339円、2031年満期のゼロクーポンCBです。
このCBの何が魅力的なのか?
最大の特徴を端的にまとめると
『普通株のような下落リスクを負うことなく株価の上昇の恩恵に預かれる』です。
・株価下落した場合
普通株なら株価261円で買って株価が100円に下落すれば大幅な含み損です。
しかしCB保有者は株価が下落したならば転換しなければいいだけの話です。
そのまま転換せず債券として保有し、満期償還されれば額面で償還されます。
・株価が上昇した場合
339円で普通株へ転換する権利があります。
仮に株価が今年の高値639円まで上昇すれば、
639円 − 339円 = 300円
転換後の1株当たり含み益は300円になります。
めちゃくちゃ良くないですか?
下落には付き合わず上昇の恩恵だけ受け取れるわけです👀‼️
もちろんCBにもデメリットはあります。もしメタプラが債務を返済できなくなれば元本を回収できない信用リスクもあります。
ただここでメタプラネットの特殊性があります。
メタプラは現在の44000 BTCを保有してます。
そして会社が倒産した場合、債権者は株主より弁済順位が上です。
つまり債権者からしたら44000BTCもの裏付け資産のあるメタプラは例え潰れたとしても回収目処がたちやすく普通の会社と違ってかなりお金を出しやすい信用があるのです。
どうですか?めっちゃ買いたくありませんか?
カワウソはメタプラの株はともかく、このCBは買いたいです。
カワウソの観点から見ると、ずいぶん債権者に優しい商品設計に見えます。
そして既存株主には相当厳しい。
※将来的に約1.5億株もの希薄化が予想されこのCBによって理論上またメタプラはBTCに対しての将来的に上値を削ることになります。
※339円を越えた場合
メタプラ
・520億ゲット
(将来的に普通株式に転換されたら返還しなくてすむ)
・債権者
普通株主に比べ圧倒的、低リスクでメタプラの上昇を取りにいける
・サイモン
最大5500万株×0.75%の貸株代金
※年間1億円以上
・既存株主
将来的に約1.5億株の希薄化
※将来的にBTCに対する上値がまた削られた
見れば見るほど会社、サイモン、機関だけ得して株主だけが割をくらってる💧
未来の希薄化1.5億株はエグい…
おまけに、自社株買いの分は消却せずに懐へ🤮
#メタプラネット #メタプラ
『拡散希望』
メタプラのサイモン。BTC売買で失敗した115億円の差額を株主に【希薄化】という形で押し付けるウルトラCを発動🤣
メタプラは先日10000BTCを無断で安値で売却して、その10000BTCを高値で買い戻すために115億余分に支払い買い戻しました。
『ではこの115億円はいったい何処から来てたのか?』
↓
『そう!過去の借金です』
メタプラは自分達で経済活動してる会社ではないので勿論115億円なんて大金は自分達では生み出せません。
実際に10000BTC買い戻しIRの当日に公式トラッカーで債務が増えていました。
そして今回の転換社債が発表されます。
本日転換価額が決まりましたが、これは339円で普通株式に転換可能な社債です。
要するにその財源は【未来の希薄化】です。
希薄化させて既存株主に借金を押し付けてメタプラは借金の返済をしようとしてるわけです。
※現在はまだ借入をCBに組み換えただけの形ですが、今後CBが普通株式に転換されれば、転換された分の債務はゼロになる代わりに普通株式にとして希薄化します。
つまり一まとめると
【サイモンが引き起こした115億の失敗をみなさんに希薄化という形でおしつけた形になります】
サイモンのしたこと
・10円SOで大量希薄化
・115億分の失敗の差額分を転換社債で株主に押し付ける(未来の希薄化)
・最大5500万株分貸株代金ウマウマ
失敗はとことん株主におしつけて、自身の利益はとことん追求😅
マジでやめてくれ、サイモン。
お前さえいなくなればメタプラは変われる
#メタプラネット #メタプラ

意地悪な暴言のカワウソ retweeted

ブロックして逃げてるくせに自分のXでだけイキってる
カワウソさんに反論しなよって言ったら永遠に逃げてたの誰(笑)
風俗おじさん
「カワウソとラウンド7ファィ💪」
私
「口だけ?反論しにいきなよ」
風俗おじさん
風俗サイトを送りつけ誤魔化し逃亡
×数十
一生始まらないラウンド7(笑
@11251masa


