

퓨처워커 미국주식 리서치 대표 / PlanG 리서치 GP & CSO
Seoul
Joined September 2022
- Tweets31.6K
- Following1K
- Followers24.7K
- Likes28K




퓨처워커 미국증시 리서치 retweeted

어제 NFP 수치가 좀 미묘해서 몇 가지 굴려보고 있는데 흠....
너무 이상한데...?
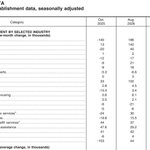
(1) 지금 가장 크게 늘어난 섹터는 (a) 전문-과학-기술 서비스섹터고 그 다음이 (b) 행정지원인데...
(b) 행정 지원은 광범위한 파견직과 임시직, 하청 등을 두루두루 포괄하는거라서 늘어난게 뭐 딱히 좋은 상황은 아님.
기업들이 인건비 절감을 테스트해보고 있다는 이야기니까.
다만 (a) 전문직 일자리는 좀 다른데...이게 진짜면
90년대 미국 골디락스 시절이랑 유사한, 직업 전체가 K자가 되면서, 전체 고용 총량을 버티고 소비가 오히려 늘어난 뭐 그런 상황이 될수도 있다고 예측해볼 수 있음.
(한 사람이 돈을 많이 가지는 것보다, 그 돈을 여러 사람이 나누어가지는게 총소비 증가에는 도움이 됨
-> 필수소비해야되는 값은 인 당으로 빠지고, 이걸 넘어선 잉여임금은 사치재나 자산 시장으로만 갈 뿐이니까)
(2)
근데 이 전문직 일자리에서 폭발적으로 성장한게
경영 컨설팅임.
경영?!?!!?!
지금 컨설팅펌이 채용 규모를 늘렸다고?
난 아무리 생각해도 불쉿 같은데....
내가 임금 증가율이라면 몰라도...경영 컨설팅 인력이 이렇게 증가하는건 이상한데....
퓨처워커 미국증시 리서치 retweeted

@Future__Walker 이 형(나보단 나이가 적지만) 네프콘 일년 동안 구독한적있는데 지금까지도 잘 배웠다는 생각이든다. 매크로 중요성 정말 잘 배우고, 지금까지도 잘 써먹고 있음. AI가 무조건 좋다고 하는 핀플루언서들보다 훨씬 나음. 지금은 배울만큼 배워서 구독하지 않지만 이 말은 하고싶었음.
퓨처워커 미국증시 리서치 retweeted
까놓고 말해봐? 불확실성이 본질인 시장에서 확신을 가지고 풀배팅을 하고 레버리지를 쓴다? 본인 인생과 자산이 얼마나 하찮은가 의심되는데요?
퓨처워커 미국증시 리서치 retweeted

$IREN
회사 고유의 부정적 이슈를 상당 부분 해소했는데도 단기적으로 $22 부근 저항선을 뚫지 못하는 걸 보면, AI 섹터는 확실히 약세장이다
시장이 AI 섹터를 벌 주는 이유는
1) 이란발 유가와 인플레, 그리고 12월 금리 인상 우려
2) 대형 DC 채권 금리가 7%대까지 오른 AI 크레딧 피로감
3) 수요 시점에 대한 의심 ($MSFT capex가 $5B 덜 나옴)
4) 텍사스 주지사 당선과 중간선거 민주당 약진에 따른 정치적 리스크
5) 네오클라우드 전반의 주주가치 희석
회사 고유의 이슈는 상당 부분 정리됐지만, 주가를 누르는 건 섹터 베타와 자본비용이다
$IREN은 앞으로 조달이 많이 필요한 회사라서 금리와 크레딧에 대한 민감도가 특히 높다
회사 펀더멘털이 좋아도 이 매크로 변수를 이기기 어려운 구간이다
약점도 아직 분명히 남아있다. GPU는 부채와 선급금으로 100% 넘게 조달하고 있지만, DC 파이낸싱은 아직 시작되지 않았다
그래서 DC capex를 현금과 ATM(Q1 $500M, 분기 종료 후 10월 $630M)으로 충당했다
10월 ATM 평균 단가가 약 $36이었으니 고점 부근에서 판 것 자체는 합리적이었다.
하지만 DC 파이낸싱 없이 주식 발행에 기대는 구조는 주가가 낮아질수록 희석이 커지는 약점이다
그렇다면 지금 시점에서 $IREN에 투자한다는 건 무엇에 투자하는 걸까
첫째, 계약된 현금흐름이다.
백로그 $20B 중 2/3가 투자등급 고객이고, 1~2월 ARR $4B 달성을 목표로 하고 있다.
분기 종료 후 맺은 Frontier Lab 2배 증설은 이 백로그에 아직 들어가 있지도 않다.
둘째, 수직계열화 자산이다. 담보가 잡히지 않은 $6B 규모의 데이터센터와 5GW의 확보 전력.
이 $6B는 남은 조달을 받쳐줄 담보이기도 하다.
그래서 이 자산이 어떤 조건에 파이낸싱되느냐가 곧 투자 포인트다
셋째, 자본비용 정상화에 대한 레버리지다. 금리와 크레딧이 풀리면 고베타 종목이 가장 크게 반등한다. 반대로 12월에 금리를 올리면 하방도 가장 크다.
대신 남은 $6B 조달 조건, 그 전까지 이어질 ATM과 주식보상에 따른 희석, Horizon 4 실행 리스크를 함께 떠안는다
지금 $20 주가는 내 개인 추정 bear case에 훨씬 가깝다
시장이 조달 실패와 대규모 희석 확률을 높게 보고 있거나, 자본비용 자체를 훨씬 높게 잡고 있다는 뜻이다
그러면 개선돼야 할 것들을 개인투자자가 미리 알 수 있을까
솔직히 금리, 유가, 크레딧 시장, 텍사스 정치처럼 지금 주가를 누르는 변수들은 개인은 물론 기관도 예측하지 못한다
공시를 시장보다 먼저 확인하는 것도 불가능하다. 공시는 나오는 순간 가격에 반영된다
개인이 가질 수 있는 우위는 정보가 아니라 시간이다.
기관이 분기 성과 압박 때문에 버티지 못하는 구간을, 개인은 버틸 수 있는 비중과 기간을 정해두면 견딜 수 있다
결국 지금 $IREN에 투자한다는 건 실행은 추적하고 매크로는 견디는 투자다
예측이 아니라 체크리스트로 판단한다.
내 기준은
DC 파이낸싱: 금리 10% 이하로, 늦어도 2027년 2분기 안에 성사
Horizon 4 인수: 2월 말 이내
ATM: $20대 주가에서 수백m 수준으로 발행하지 않음
이 중 하나라도 깨지는 순간 논지를 다시 점검하는 게 일단 현재까지 내 능력 범위 안에서 최선이라 생각한다
퓨처워커 미국증시 리서치 retweeted

글로벌 IB 리포트 보는 곳입니다. finvaulta.com/


퓨처워커 미국증시 리서치 retweeted

아이렌 실적 발표 자료를 보며 고무적인 점과 확인할 점. $IREN
1. 채굴 매출 감소를 AI 매출 증가가 충분히 상쇄.
AI 매출은 전 분기 대비 182% 증가한 $200M.
AI 매출 비중이 약 52% → 88%로 상승.
전체 매출은 66% 증가했고, 조정 EBITDA 마진도 14% → 29%로 개선.
그리고 매출 상회.🟢
2. 신규 계약의 가격과 선급금 조건이 좋음.
- 장기 계약: $22M/IT-MW
- 단기 계약: $40M/IT-MW
그리고 특정 5년 계약에서는 GPU 투자비의 90%에 해당하는 선급금을 받는 조건을 확보.
다만 전체 계약의 평균 조건은 아님.
3. 확보 전력 5GW,
별도로 제시한 35GW 초과 파이프라인은 아직 계통 연결 계약 등이 체결되기 전 단계의 잠재 용량.
파이프라인에 대한 각주를 보면 가능성인 것을 알아야 함.
(아이렌은 왜 자꾸 각주를 넣어서 Appendix로 장난을 칠까...그냥 보면 오해하기 쉬움.)
"35GW를 초과하는 개발 파이프라인은 2026년 11월 5일 기준, 계통 연결 계약, 합의서 또는 이에 준하는 문서가 체결되기 전의 다양한 개발 단계에 있는 프로젝트들의 잠재적인 총전력 용량을 의미.
이러한 프로젝트는 실현 여부가 불확실하며, 당사는 현재 이 중 상당 부분이 실제 전력 확보로 이어지지 않을 것으로 예상.
어떤 프로젝트든 실제로 추진될 것이라는 보장은 없으며, 제시된 용량이 궁극적으로 확보되거나 개발될 것이라는 보장도 없다고 언급."
4. 가동 ARR $4B목표 연기 아쉬움.
- 기존 2026년 말 가동 ARR 40억 달러를 목표로 했었음.
이번에는 2027년 1월 말, 경우에 따라 2월 말까지 연장될 수 있다고 바꿈.
그리고 아이렌의 ARR 계산은 해당 금액을 실제 연간 매출로 벌었다는 뜻이 아님.
5. 추가 확장간 $6B의 자금조달이 필요함.
- 자금 조달 방법에 대해서는 다양한 수단을 제시하지만,
전환사채나 증자를 통해 자금 조달을 할 수도 있음.
희석 불가피.


퓨처워커 미국증시 리서치 retweeted

(사견, 주절주절)
트레이딩계는 롱잡으세요 숏잡으세요 하는 계정이 아님. 아니 뭐 그런 애들도 있는데 최소한 나는 아님. 내가 추구하는 내 계정의 가치는 ‘일관적이고 기계적인 매매의 정착’에 도움을 준다 정도로 보고 있음.
매매를 하면 감정이 섞이기도 쉽고, 공포와 탐욕에 순간 내가 아닌 것 같은 좃병신새끼가(분명 내가 아닐 것임) 나에게 빙의해서 버튼을 누르고 ㄱㅈㅇ를 외치다가 손절도 안하고 청산을 당하는 좃망엔딩을 손쉽게 경험할 수 있음. <- 이런 걸 막아주는 게 트레이딩계의 제1역할이라고 보는
것임.
무슨 수로? 나는 ICT로 얘기하지만 누군가는 하모닉으로, 누군가는 엘리엇파동으로, 누군가는 매크로 거시 이야기로, 누군가는 와이코프로 ‘휘둘리지 않는 법’을 이야기함. ICT는 대체로 호흡이 다른 것에 비해 짧은 편임. ICT로 주봉급 레벨에서 뭔가를 설명하는 건 의미도 없다는 생각임. 그래서 주로 일봉이나 한주의 무빙 정도를 다루게 됨. 유동성 레벨을 체크하고, DOL과 POI를 그려놓고 가격이 닿았을 때 내가 취해야할 행동을 정리함. 물론 그 가격대를 그냥 지나칠 수 있고, LTF에서 반전을 기대했음에도 페이크 주고 털어먹는 경우도 있음. 그런 것들은 ‘패’로 기록하면 될 뿐임. 합리적인 시스템을 구축하고 그대로 수행했다가 벌어진 손실은 실패가 아님. 손실과 수익의 반복에서 점차 그 순수익 누적을 해나갈 수 있게 하는 전체 과정의 일부일 뿐임. 이런 과정을 지속하게 하는 것. 흥분하여 엇나가기 전에 다시 한 번 차트를 점검하게 해주는 것. 그 정도가 트레이딩계의 역할이 아닌가 싶음.
그 다음 실제 매매들은 당연히 ‘스스로’ 해야하는 것임. 본인이 즐겨하는 진입모델로, 본인이 즐겨하는 포지션 사이즈로, 본인이 버틸 수 있고 감당할 수 있는 손절을 구상하여, 본인이 만족할만한 청산을 수행하고 그것을 계속 반복하는 것. 그게 다임.

퓨처워커 미국증시 리서치 retweeted
아니 뭐...강세론자들이 맞았을 수도 있죠 ㅎㅎ 저도 타이밍에 자신 없으니 숏 대신 현금과 다른 주식을 택한거고...그냥 이런 저런 얘기들이야 늘 있는데, 적어도 자기 포지션에 지나친 확신을 갖고 남 포지션에 비아냥 거리지는 않았으면 좋겠습니다! 그게 스스로에게도 좋을 거에요. 모두 무사히 결국엔 돈 벌어서 파이어하셨으면 좋겠습니다.
퓨처워커 미국증시 리서치 retweeted

손발이 없으신 거 같으니 찾아 드릴게요.
참고로 6~7월에 지겹도록 올리신 글들 중 하나일 뿐이랍니다.
teapaw.org/Future__Walker/status/…

퓨처워커 미국증시 리서치 retweeted
그래도 그 레포트 덕에 덜 맞았다는 분들이 많아 보람을 느낍니다...하지만 이렇게 데센이나 비트코인까지 여파가 미칠 줄은 전혀 몰랐네요 ㅠㅠ
퓨처워커 미국증시 리서치 retweeted

2차 QRA에 대한 이야기입니다.
많이 봐주세요
링크 실행이 안되면 주소창에서 https를 http로 바꾸시거나 직접 economy21. co. kr에서 보실 수 있습니다.
economy21.co.kr/news/article…
퓨처워커 미국증시 리서치 retweeted
2차 QRA 중장기 국채 발행은 거의 변화가 없음
중장기 국채 발행 규모에 대한 표현
8월 QRA: for at least the next several quarters
11월 QRA
for the next several quarters로 바뀜
'at least'라는 표현이 빠지면서 향후 발행 계획의 타임라인을 조금 더 구체화함
20년물 감축이나 폐지는 없었던 일로
대신 7년물의 발행 방식 변경

퓨처워커 미국증시 리서치 retweeted

모건스탠리
"모멘텀 팩터는 12개월 최고점 대비 약 62% 하락했으며, 이는 닷컴 버블 붕괴 당시보다 심각한 하락 폭이다."


The tech momentum crash is now WORSE than the dot com bust.
According to Morgan Stanley, momentum factor has now fallen roughly 62% from its 12 month high, an even larger drawdown than what we saw during the dot com bust. But this doesn't mean technology stocks themselves have fallen 62%. This measures the performance of momentum strategies, which generally involve buying stocks that have been outperforming and betting that their outperformance will continue.
And I think this helps explain why so many AI infrastructure and semiconductor stocks have been getting absolutely crushed even as the broader market has held up relatively well. For much of the past few years, AI related companies have been among the biggest winners in the market. Hedge funds and institutional investors have built significant exposure to many of these same names. When momentum started reversing, those positions became vulnerable to aggressive selling as investors reduced risk, unwound leveraged trades, and moved money elsewhere.
The problem is that this creates a vicious cycle. As the biggest winners start falling, momentum strategies begin losing money, which can trigger even more selling. That additional selling pushes prices lower, forces other investors to reduce their exposure, and accelerates the entire process. At a certain point, stock prices can become increasingly disconnected from what is actually happening with the underlying businesses.
Now, does this mean we're heading into another dot com crash? No, the 62% decline reflects the momentum factor, not the entire technology sector. And unlike the dot-com era, many of today's leading AI companies have substantial revenues, profitable businesses, and real demand supporting their growth. I do think this kind of extreme selling could eventually create some incredible buying opportunities.

퓨처워커 미국증시 리서치 retweeted
이번 1차 QRA에 대한 이야기입니다.
자세한 것은 11월 4일에 나오는 2차 QRA를 봐야 명확하게 알 것 같습니다.
전체 국채 발행량이 너무 많은 것 같습니다.
많이 봐주세요
링크 실행이 안되면 주소창에서 https를 http로 바꾸시거나 직접 economy21. co. kr에서 보실 수 있습니다.
economy21.co.kr/news/article…

퓨처워커 미국증시 리서치 retweeted

<인사이더 인사이트>가 Yes24 올해의 책 선정 후보에 올라갔습니다. 훌륭하고 좋은 책들이 많이 올라가서 아마 순위권에 들기는 힘들겠지만, 그래도 기쁘네요! 여유가 되시는 분들은 투표에 참여 한 번만 해주신다면 평생 그쪽으로 하루에 한 번씩 절 하겠습니다. 위도와 경도 남겨주세요. 감사합니다

퓨처워커 미국증시 리서치 retweeted

2026/10/30 비트코인 $BTC
요즘 바빠서 마켓 시황을 자주 못 올리는데, 바이낸스 해킹 촉매를 트리거로 비트코인이 하락 중입니다.
프랙탈 관점에서 2023년 4-10월 횡보 구간을 트레이더들이 기다리던 매수 자리가 왔습니다.
결론부터 말하면, 최대로 하락해도 73000$ 부근이 저점이라고 예상합니다. (보라색 일봉 120이평선, 초록색 일봉 240이평선이 겹치는 구간)
73000$를 살짝 깨도 상관 없습니다. 결국 거대한 박스권(빨간 음영)을 그리는 과정에서, 약간의 굴파기에 불과합니다.
언제 어디서 오를지 정확히는 몰라도, 앞으로 박스권으로 흘러간다고 가정했을 때
가격이 박스권의 최하단 부근에 위치해있으므로, 하락하면 매수해야 한다는 의미입니다.


1. $BTC 비트코인
중간선거와 유가로 인해 불확실성이 큰 국면이기 때문에 분석에 큰 효용을 느끼지 못 합니다.
그래서 최근에 시장을 들여다보는 대신 본업에 집중하고 있는데,
암호화폐 시장에 대해 잠깐 전망하면, 비트코인 기준으로 최소한 몇 주 정도는 +-10% 박스권을 그릴 것 같습니다.
하방은 일봉 120~240 이평선으로 제한되지만 (73K는 안 깬다는 소리), 하락하는 이평선을 위로 돌리는 시간이 필요하기 때문입니다.
펀더멘털 논리로 보면 클래리티 액트가 내년 상반기는 돼야 가시화될 것이고, 유가는 중간 선거 이후에나 잡힐테니 촉매 스케쥴로 봤을 때도 이 시나리오가 합리적으로 보입니다.
과거와 유사한 구간을 찾아보면 2023년 5월 - 10월 구간이 될 것 같습니다. 테더 도미너스 상으로도 해당 구간과 비슷한 차트입니다.
비트코인은 한 동안 재미없는 박스권 매매, 알트코인은 일부 테마성 마이크로 트렌드나 온체인 밈코인 메타 전략이 유효하리라 전망합니다.
2-1. 서브섹터
여전히 하이퍼리퀴드 $HYPE 및 하이퍼리퀴드 스트래티지 $PURR 에만 집중투자하고 있습니다.
$PURR 은 mNAV가 1미만인 구간이기 때문에 매우 매력적인 매수 구간이라고 생각합니다.
마침 $HYPE 도 이전 지지 반응을 보여준 일봉 120이평선 근처이므로, 단기 바닥에 근접했다고 전망합니다. 따라서 $PURR 를 매수하기에 매우 좋은 시점입니다.
2. solana:7Lob7rg43kWwmreuxfSTuohun2atBHCXBUkW6KSfpump 코스피
V자 반등 이후, 락아웃 랠리보다는 쌍바닥의 가능성이 높긴 했지만
병목 트레이더들의 예상보다 두번째 바닥의 조정이 더 크게 나온 것 같습니다.
비슷한 프랙탈을 찾아보면 금과 유사하게 흘러가고 있습니다. 테크니컬적으로도 개미들 겁주려고 코스피가 이전 저점을 깨는 것도 충분히 가능해보입니다.
실제로 SK 하이닉스는 이미 첫 저점을 깼습니다.
저는 장기적으로 병목 트레이드에 대해 부정적 (2027년 하반기 이후), 중기적으로는 긍정적으로 봅니다.
단기적으로는 코스피가 저점을 약간 이탈할 수 있지만, 하락폭은 제한적일 거라고 봅니다.
다만 다음 상승 파동 때 이전 고점을 돌파할지는 잘 모르겠습니다. 메모리에게는 시간이 없다고 생각합니다. 대채제 혁신이 가속화되고 있기 때문입니다.
한국인들을 위해서 부디 빠르게 올라주길 바랍니다.
2-1. 서브 섹터
개별 종목으로 내려가면 차트 셋업을 볼 때, ESS/이차전지 vs 반도체 장비주. 둘 중 하나가 다음 주도 섹터가 될 것으로 보입니다. (혹은 둘 다)
이면의 펀더멘털 논리를 추정해보면 ESS/이차전지는 전력, 로봇 등의 테마가,
반도체 장비주는 Q 사이클 국면에서 메모리 IDM을 아웃퍼폼하는 전형적인 논리가 있습니다.
지금은 시장이 좋지 않아 셋업들의 돌파 실패가 반복적으로 일어나고 있습니다만,
시장이 완전히 상승 추세로 돌아서면 이 두 섹터가 유력한 주도 섹터 후보이니 관련 종목들의 차트와 뉴스들을 모니터링하면 좋겠습니다.
3. 정리
중간 중간 유가와 금리가 잡히면서 잡주들과 귀금속이 다 함께 오르는 구간이 짧게는 올 수 있지만
길게 보면 결국 인플레이션과 금리는 우상향하기 때문에, 성장이 확실한 주도 섹터나 강건한 개별 기업에 집중투자 하는 게 좋다고 생각합니다.
다만, 이미 앞전에 성장 기대치를 다 몰아서 쓴 서브 섹터들은 위험하다고 생각합니다.
예를 들면 우주 섹터 같은 것들은, 과열로 올랐던 종목의 경우엔 이번 사이클에 고점을 다시 탈환하지 못 할 수도 있다고 봅니다.
중간에 죽이고 가든, 이대로 10년을 가든 AI 사이클은 이제 시작입니다. 그러나 기술 발전 속도, 배포 속도가 엄청난 만큼 주도 섹터 전환이 매우 잦을 가능성이 높습니다.
괜히 애매한 곳에 컨빅션을 갖고 몰빵해서 돈 다 잃거나 묶여버리는 불상사를 겪지 않기를 기원합니다.


퓨처워커 미국증시 리서치 retweeted

[ AI 투자는 끝나지 않았다, 부가 재편되고 있을 뿐이다. ]
"철도 버블도 30%~50% 조정을 거치며 3번 올랐다."
1. AI 수요는 늘고 있는데 반도체 주가는 왜 떨어질까.. 수요가 꺾인 것이 아니다. 마켓이 다시 계산하기 시작한 것은 성장률이 아니라, 성장을 유지하는 데 드는 자본의 비용과 기업에 최종적으로 남는 이익의 크기다.
2. 테슬라가 먼저 보여줬다. 모델 Y는 생산 효율이 높아졌지만 중국 전기차와 가격 경쟁이 붙으면서 판매가를 계속 내려야 했다. 원가가 20% 내려도 판매가가 30% 내리면 수익성은 오히려 나빠진다. 생산성 향상이 곧 주주 이익은 아니라는 얘기다.
3. 메모리도 같은 길을 갈 수 있다. 중국 CXMT는 삼성-하이닉스보다 기술이 앞서야 위협이 되는 것이 아니다. 범용 D램에서 일정 품질과 생산능력만 갖추고 점유율을 우선하면 가격 경쟁은 충분히 생긴다. 슈퍼사이클은 수요가 줄어야 끝나는 것이 아니라, 공급이 수요보다 빨리 늘어도 끝난다.
4. AI 토큰도 마찬가지다. 사용량은 폭발적으로 늘지만 토큰당 가격은 DeepSeek 같은 중국 모델과 경량화 경쟁으로 계속 내려간다. 사용량이 10배 늘어도 가격이 90% 내리면 매출은 제자리다. 중요한 질문은 사용량 증가 속도와 가격 하락 속도 중 어느 쪽이 빠르냐는 것이다.
5. 여기에 고금리가 겹친다. 미국 10년물이 5%를 넘고 실질금리가 높게 유지되면, 신용 스프레드 4%p를 얹은 AI 인프라 기업의 차입금리는 9%에 이른다. 투자수익률 8%짜리 데이터센터 프로젝트는 조달비용 4%일 때는 남는 장사였지만 9%가 되면 성장할수록 가치가 훼손된다.
6. GPU를 확보하는 것과 고객에게 팔 수 있는 컴퓨팅 서비스를 완성하는 것은 다르다. 한 AI 연구소 관계자는 최고 모델을 못 만들어도 일찍 확보한 GPU 임대료가 2~3배 올랐으니 되팔면 돈이 된다고 했고, 머스크는 부분 완공된 데이터센터에서 쓰지 못하고 묶이는 컴퓨팅 자원이 상당할 것이라고 했다. 두 발언은 같은 현실을 가리킨다. 바로 가동되는 시설은 부족해서 임대료는 오르는데.. 미완성 시설에 투자한 기업은 현금을 벌지 못한다.
7. 코어위브처럼 차입 의존도가 높은 사업에 적용하면 순서가 분명해진다. GPU와 시설에 돈이 먼저 나가고, 완공이나 전력 연결이 늦어지면 매출도 늦어지며.. 그동안 금융비용은 계약대로 계속 나간다. 추가 자금이 필요한 시점에 채권마켓이 더 비싼 금리를 요구하면 버티기 어려워진다. GPU 임대료가 높다는 것과 GPU 보유 기업의 재무가 위험하다는 것이 동시에 성립하는 이유이고.. 최근 기업채권 금리와 CDS가 오를 수밖에 없는 이유다.
8. 정리하면.. AI 산업은 두 방향의 압박을 동시에 받고 있다. 기술 발전과 경쟁은 제품과 서비스 가격을 내리고, 높은 실질금리는 자본의 가격을 높게 유지한다. 파는 값은 내려가는데 만드는데 드는 돈은 비싼 구조다. 메타는 CAPEX를 늘리고 테슬라는 줄였는데.. 이제 평가 기준은 투자 규모가 아니라 투자한 돈으로 얼마를 벌고 얼마나 빨리 회수하느냐로 옮겨갔다.
9. AI 혁명은 계속되겠지만.. 혁명을 주도하는 기업과 주식에서 가장 높은 수익률을 내는 기업은 다를 수 있다. 인터넷이 그랬듯 가치는 인프라를 깔았던 기업에서 인프라를 활용하는 기업으로 옮겨갈 수 있다. 지금 조정은 AI 성장의 끝이 아니라.. AI가 만든 부가 어디로 흘러갈지 재편되는 과정일지 모른다.
<첨부 차트: 철도 버블도 30%~50% 조정을 거치며 3번 올랐다.>


"AI 수요는 폭발하는데, 왜 반도체 주가는 하락하는가?"
테슬라의 가격 인하에서 중국의 메모리 굴기, AI 토큰 가격 경쟁, 그리고 고금리가 바꾸는 자본의 흐름까지
최근 반도체 시장의 조정을 바라보면서 한 가지 의문이 커지고 있다.
AI 산업의 성장 전망이 갑자기 훼손된 것도 아니고, AI 서비스에 대한 수요가 감소하고 있는 것도 아니다. 오히려 AI 토큰 사용량은 빠르게 증가하고 있으며, 기업들의 AI 도입 역시 확대되고 있다. 메타를 비롯한 주요 빅테크 기업들은 여전히 막대한 자금을 AI 인프라에 투자하고 있다.
그런데도 반도체 주가는 큰 폭의 조정을 받고 있다.
물론 주가 하락의 원인을 하나로 설명할 수는 없다. 높은 밸류에이션과 투자자들의 포지셔닝, 금리와 유동성 등 여러 요인이 복합적으로 작용하고 있기 때문이다.
그러나 최근 시장의 움직임을 조금 더 깊이 들여다보면 이전과는 다른 변화가 나타나고 있다는 생각이 든다.
시장이 더 이상 AI 산업의 성장 가능성만으로 높은 밸류에이션을 정당화하지 않기 시작했다는 것이다.
지금까지 AI 산업을 둘러싼 투자 논리는 비교적 단순했다.
AI 수요가 증가하면 데이터센터 투자가 확대되고, 데이터센터 투자가 늘어나면 GPU와 메모리 수요가 증가하며, 결국 반도체 기업들의 매출과 이익도 지속적으로 성장할 것이라는 기대였다.
실제로 이러한 논리는 지난 몇 년 동안 상당 부분 현실로 나타났다.
그러나 여기에는 우리가 간과하기 쉬운 중요한 전제가 있다.
산업의 성장으로 창출되는 경제적 가치가 해당 산업에 참여하는 기업들의 이익으로 남아야 한다는 것이다.
기술이 발전하고 시장이 확대되더라도 경쟁이 심화되면 제품 가격은 하락할 수 있다. 수요가 증가하더라도 공급이 더 빠르게 늘어나면 기업들의 가격 결정력은 약화될 수 있다.
여기에 높은 실질금리와 자금조달 비용까지 더해진다면 기업들은 매출이 성장하는 상황에서도 기대했던 만큼의 수익성을 확보하지 못할 수 있다.
결국 지금 시장이 다시 계산하기 시작한 것은 AI 수요의 성장률이 아니라, 그 성장을 유지하기 위해 필요한 자본의 비용과 최종적으로 기업에 남는 이익의 크기일 가능성이 있다.
이러한 변화를 이해하기 위해서는 반도체 산업만 바라볼 것이 아니라, 전기차와 중국 제조업, AI 서비스의 가격 경쟁, 그리고 최근 채권시장에서 나타나는 변화까지 함께 살펴볼 필요가 있다.
1. 테슬라가 보여준 교훈, 생산성 향상이 반드시 기업의 이익으로 남는 것은 아니다.
테슬라 모델 Y가 2020년 미국 시장에 출시됐을 당시 롱레인지 모델의 가격은 약 5만 3,000달러였다.
이후 테슬라는 생산 규모를 확대하고 제조 공정을 개선하면서 생산 효율성을 높였다. 배터리 기술이 발전했고, 제조원가를 낮추기 위한 다양한 혁신도 이루어졌다.
일반적으로 생산성이 개선되면 기업의 이익률도 높아질 것으로 기대한다.
그러나 실제 시장에서는 다른 일이 벌어졌다.
중국 전기차 기업들의 생산능력이 확대되고 가격 경쟁이 심화되면서 테슬라는 차량 판매가격을 지속적으로 조정해야 했다.
생산 효율성이 높아졌지만 그 과정에서 발생한 경제적 이익의 상당 부분이 기업의 이익으로 남기보다 소비자에게 이전된 것이다.
여기서 중요한 사실을 확인할 수 있다.
기술 발전과 생산성 향상이 반드시 주주들의 이익 증가를 의미하지는 않는다는 것이다.
예를 들어 생산원가가 20% 하락하더라도 경쟁 심화로 판매가격이 30% 하락한다면 기업의 수익성은 오히려 악화될 수 있다.
반면 소비자는 더 좋은 제품을 더 저렴한 가격에 구매할 수 있게 된다.
산업 전체의 성장과 소비자 후생에는 긍정적이지만, 해당 산업에 투자한 주주들에게는 반드시 긍정적인 결과가 나타나는 것은 아니다.
태양광과 배터리 산업에서도 비슷한 현상이 나타났다.
특히 중국 기업들은 대규모 생산설비 확충과 정책적 지원을 바탕으로 글로벌 시장에서 가격 경쟁력을 확보했다. 그 결과 제품 보급은 확대됐지만 공급과잉과 가격 경쟁으로 산업 전체의 수익성이 악화되는 상황도 발생했다.
이는 앞으로 AI 산업을 바라볼 때도 중요한 시사점을 제공한다.
AI 기술의 생산성이 높아지고 서비스 가격이 낮아지는 것은 분명 긍정적인 변화다.
그러나 그 과정에서 발생하는 경제적 이익이 반드시 AI 모델 개발사나 반도체 기업들의 이익으로 귀속되는 것은 아니다.
오히려 기술을 사용하는 소비자와 일반 기업들이 더 많은 혜택을 가져갈 가능성도 있다.
2. 중국의 메모리 증설, 수요가 증가해도 슈퍼사이클은 끝날 수 있다.
현재 메모리 산업은 AI 수요 증가에 따른 공급 부족과 가격 상승의 수혜를 받고 있다.
특히 HBM과 서버용 메모리 수요가 빠르게 증가하면서 삼성전자와 SK하이닉스, 마이크론의 실적 개선에 대한 기대가 높아졌다.
그러나 이러한 상황이 앞으로도 지속될 것이라고 가정하는 것은 위험할 수 있다.
여기서 주목해야 할 기업이 중국의 CXMT다.
중국은 반도체 자급률을 높이기 위해 메모리 산업에 대한 투자를 지속하고 있다.
중요한 것은 중국 기업들이 반드시 삼성전자나 SK하이닉스보다 높은 기술력을 확보해야만 기존 업체들을 위협할 수 있는 것은 아니라는 점이다.
일정 수준 이상의 품질과 생산능력만 확보하더라도 범용 메모리 시장에서는 충분히 가격 경쟁이 발생할 수 있다.
더욱이 중국 기업들이 단기적인 수익성보다 시장점유율 확대와 자급률 향상을 우선한다면 기존 메모리 업체들과는 다른 경쟁 구조가 형성될 가능성이 있다.
삼성전자와 SK하이닉스, 마이크론은 막대한 설비투자를 지속하면서도 주주들에게 적정한 자본수익률을 제공해야 한다.
반면 정책적 지원을 받는 중국 기업들은 상대적으로 낮은 수익성을 감수하면서 생산능력을 확대할 여지가 있다.
이러한 비대칭적인 경쟁이 장기간 지속된다면 기존 업체들의 가격 결정력은 약화될 수 있다.
물론 HBM과 첨단 서버용 메모리는 기술적 진입장벽이 높기 때문에 범용 D램과 동일하게 바라볼 수는 없다. 중국 기업들의 실제 수율과 생산원가, 첨단 공정 경쟁력 역시 검증해야 할 부분이 많다.
그러나 우리가 경계해야 할 것은 현재의 기술 격차만이 아니다.
앞으로의 공급 구조가 어떻게 변화할 것인지가 더욱 중요하다.
메모리 산업의 슈퍼사이클은 반드시 수요가 감소해야만 끝나는 것이 아니다.
수요가 계속 증가하더라도 공급이 그보다 빠르게 증가한다면 가격은 하락할 수 있다.
특히 기존 메모리 3사가 HBM 투자에 집중하는 동안 중국 기업들이 범용 D램 생산능력을 확대한다면, 메모리 시장 내부에서도 제품별 수급과 수익성이 크게 달라질 가능성이 있다.
더욱 중요한 것은 이러한 공급 확대가 높은 자본비용과 동시에 발생할 수 있다는 점이다.
메모리 반도체는 대규모 설비투자가 필요한 자본집약적 산업이다.
생산능력을 유지하고 기술 경쟁력을 확보하기 위해서는 지속적인 투자가 필요하다.
그런데 제품 가격은 경쟁 심화로 하락하고 자본조달 비용은 높은 수준을 유지한다면 기업들은 양쪽에서 압박을 받게 된다.
매출이 증가하더라도 영업이익률이 하락할 수 있고, 영업이익이 증가하더라도 투자에 필요한 현금지출이 더 빠르게 늘어난다면 잉여현금흐름은 악화될 수 있다.
이는 결국 주주들에게 돌아가는 경제적 이익을 감소시키는 요인으로 작용한다.
3. AI 토큰 가격 경쟁, 사용량의 폭발적인 증가가 수익성을 보장하지는 않는다.
AI 서비스 시장에서도 비슷한 변화가 나타나고 있다.
현재 AI 토큰 사용량은 빠르게 증가하고 있다.
기업들이 AI를 도입하고 AI 에이전트가 다양한 업무를 수행하기 시작하면서 추론 수요는 구조적으로 증가할 가능성이 높다.
그러나 여기서 중요한 변화가 나타나고 있다.
AI 토큰 사용량이 증가하는 동시에 토큰당 판매가격에는 지속적인 하락 압력이 발생하고 있다는 것이다.
DeepSeek를 비롯한 중국 AI 기업들은 상대적으로 저렴한 가격에 경쟁력 있는 모델을 공급하면서 글로벌 AI 시장의 가격 경쟁을 심화시키고 있다.
미국 기업들 역시 모델 경량화와 추론 효율 개선을 통해 비용을 낮추고 있다.
이는 AI 기술의 대중화와 보급 확대에 긍정적인 변화다.
그러나 투자자의 관점에서는 다른 질문이 필요하다.
토큰 사용량이 증가하는 속도와 토큰당 가격이 하락하는 속도 중 어느 쪽이 더 빠를 것인가.
예를 들어 토큰 사용량이 10배 증가하더라도 토큰당 판매가격이 90% 하락한다면 동일한 매출 인식 기준에서 전체 매출은 제자리에 머물 수 있다.
물론 토큰당 추론 비용이 판매가격보다 더 빠르게 하락한다면 기업의 수익성은 개선될 수 있다.
또한 가격 하락이 새로운 수요를 창출하면서 전체 시장 규모를 더욱 빠르게 확대할 가능성도 있다.
그러나 반대의 상황도 생각해야 한다.
판매가격이 하락하는 속도가 비용 절감 속도보다 빠르다면 사용량이 증가하더라도 수익성은 악화될 수 있다.
여기에 데이터센터 구축비용과 GPU 구매비용, 전력비용, 감가상각비까지 증가한다면 투자수익률에 대한 부담은 더욱 커진다.
OpenAI와 Anthropic 같은 AI 모델 기업들을 평가할 때도 같은 기준이 필요하다.
서비스 수요가 빠르게 증가하고 있다는 사실만으로 막대한 AI 인프라 투자가 모두 정당화되는 것은 아니다.
중요한 것은 매출 성장률뿐만 아니라 그 매출을 창출하기 위해 얼마나 많은 자본이 필요한지, 그리고 최종적으로 얼마나 많은 현금흐름을 남길 수 있는지다.
AI 산업의 생산성이 개선되는 속도보다 시장 경쟁으로 인한 가격 하락이 더 빠르다면, AI 서비스의 폭발적인 성장이 오히려 기업들의 수익성을 압박하는 역설적인 상황이 발생할 수 있다.
그리고 이러한 문제는 높은 금리 환경에서 더욱 중요해진다.
4. 높은 실질금리의 장기화, AI 산업의 수익성을 압박하는 또 하나의 변수
여기서 반드시 함께 살펴봐야 할 것이 있다.
바로 미국의 장기금리와 실질금리다.
미국 10년물 국채금리가 5%를 넘어서고 실질금리 역시 과거 10년의 상당 기간과 비교해 높은 수준에 머무는 환경을 생각해 보자.
이는 단순히 채권 투자자들만의 문제가 아니다.
오히려 막대한 자본을 필요로 하는 AI 산업 전체의 수익성에 직접적인 영향을 미칠 수 있는 중요한 변화다.
우선 미국 국채금리는 글로벌 금융시장에서 자본의 가격을 결정하는 핵심 기준 중 하나다.
기업들이 회사채를 발행할 때 적용받는 금리는 일반적으로 국채금리와 해당 기업의 신용위험을 반영하는 신용 스프레드의 영향을 받는다.
따라서 국채금리가 높은 수준을 유지하는 상황에서 신용 스프레드까지 확대된다면 기업들의 자금조달 비용은 더욱 높아질 수밖에 없다.
예를 들어 미국 10년물 국채금리가 5%이고, 어떤 AI 인프라 기업이 신용위험 때문에 4%포인트의 추가 금리를 부담해야 한다면 신규 차입금리는 약 9%에 이를 수 있다.
이러한 환경에서 기업이 100억 달러를 차입한다면 단순 계산으로 연간 9억 달러의 이자비용을 부담하게 된다.
물론 실제 기업들의 차입금리는 만기와 담보, 발행조건 등에 따라 달라진다. 기존 고정금리 채무의 이자비용이 시장금리 상승과 동시에 증가하는 것도 아니다.
그러나 차입금의 만기가 돌아오거나 신규 투자를 위해 자금을 조달해야 한다면 높은 금리의 영향을 피하기 어렵다.
특히 AI 데이터센터와 GPU 인프라 사업은 초기 투자 규모가 크고 투자금을 회수하기까지 상당한 시간이 필요하다.
그런데 투자에 필요한 자본의 가격이 높아진다면 이전에는 충분한 수익성이 있다고 판단했던 프로젝트도 경제성이 악화될 수 있다.
예를 들어 어떤 데이터센터 프로젝트가 연간 8%의 투자수익률을 창출할 것으로 예상된다고 가정해 보자.
자본조달 비용이 4% 수준이라면 상당한 경제적 가치를 창출할 수 있다.
그러나 자본조달 비용이 9%로 상승한다면 동일한 프로젝트의 투자 매력은 크게 낮아진다.
AI 수요가 증가하고 데이터센터 가동률이 높아지더라도 자본조달 비용이 투자수익률보다 높아지는 순간, 성장 자체가 기업의 경제적 가치를 훼손할 수 있다는 것이다.
이것이 지금과 같은 고금리 환경에서 반드시 고려해야 할 부분이다.
더욱 중요한 것은 실질금리다.
명목금리에는 인플레이션에 대한 기대가 포함되어 있지만, 실질금리는 물가 상승의 영향을 조정한 자본의 수익률을 보여준다.
실질금리가 높다는 것은 투자자들이 물가 상승을 고려하고도 상대적으로 높은 수익률을 요구하고 있다는 의미다.
이는 미래의 성장 가능성에 높은 가치를 부여받는 기업들에게 특히 부담스럽게 작용할 수 있다.
AI 기업들의 현재 밸류에이션에는 향후 수년 동안 창출할 것으로 예상되는 막대한 현금흐름이 반영되어 있다.
그런데 실질금리가 높은 수준을 유지하면 미래 현금흐름의 현재가치는 낮아질 수밖에 없다.
여기에는 두 가지 압박이 동시에 작용한다.
하나는 높은 자금조달 비용이 기업의 미래 현금흐름을 감소시킬 수 있다는 점이다.
다른 하나는 높은 할인율이 동일한 미래 현금흐름에 대한 현재의 평가가치를 낮춘다는 점이다.
즉, 높은 실질금리는 AI 기업들의 실제 수익성과 시장이 부여하는 밸류에이션을 동시에 압박할 수 있다.
이러한 환경에서는 AI 수요가 예상보다 빠르게 증가하더라도 주가가 반드시 상승하는 것은 아니다.
시장이 기대하는 미래 이익이 증가하는 속도보다 할인율과 자본비용의 부담이 더 빠르게 커진다면 주가는 오히려 하락할 수 있기 때문이다.
여기서 앞서 살펴본 테슬라의 가격 인하, 중국 메모리의 공급 확대, AI 토큰 가격 경쟁을 다시 떠올릴 필요가 있다.
이들 사례의 공통점은 경쟁 심화로 기업들의 판매가격과 이익률이 압박받을 수 있다는 것이다.
그런데 여기에 높은 금리까지 더해진다면 문제는 더욱 복잡해진다.
판매가격은 경쟁 때문에 낮아지는데 투자에 필요한 자본의 비용은 높은 수준을 유지하는 상황이 발생할 수 있기 때문이다.
이는 기업의 수익성을 양쪽에서 압박하는 구조다.
과거 저금리 환경에서는 낮은 수익성을 감수하더라도 미래의 성장을 기대하며 대규모 투자를 지속하는 것이 상대적으로 용이했다.
그러나 실질금리가 높은 환경에서는 상황이 달라진다.
투자자들은 더 높은 수익률을 요구하고, 금융기관들은 프로젝트의 현금흐름과 부채상환 능력을 더욱 엄격하게 평가하게 된다.
성장 가능성이 높다는 이유만으로 자본을 무제한 공급받기는 어려워지는 것이다.
결국 지금의 AI 산업은 과거와는 다른 조건에서 성장하고 있다.
기술 발전은 제품과 서비스의 가격을 낮추고 있지만, 높은 실질금리는 그 기술을 구현하기 위해 필요한 자본의 가격을 높게 유지하고 있다.
이 두 가지 변화가 동시에 진행되고 있다는 사실이 중요하다.
5. 메타와 테슬라의 엇갈린 설비투자 전략이 보여주는 것
이러한 관점에서 최근 메타와 테슬라의 설비투자 전략을 다시 살펴볼 필요가 있다.
메타는 AI 경쟁력 확보를 위해 막대한 투자를 지속하고 있으며, 설비투자 확대 기조를 보여주고 있다.
이는 AI 인프라의 중요성과 미래 성장 가능성에 대한 강한 확신을 보여주는 선택으로 해석할 수 있다.
그러나 투자자의 관점에서는 다른 질문도 필요하다.
이러한 투자를 언제까지 확대할 수 있을 것인가.
그리고 막대한 설비투자가 실제로 얼마나 높은 투자수익률을 창출할 수 있을 것인가.
메타의 의결권 없는 C종 주식 구조 역시 이러한 자본조달의 관점에서 살펴볼 필요가 있다.
다만 해당 주식 구조의 존재나 활용 가능성을 곧바로 메타가 채권시장에서 자금을 조달하기 어려워졌다는 증거로 해석해서는 안 된다.
의결권 구조를 유지하면서 향후 자본조달의 유연성을 확보하기 위한 선택일 수도 있기 때문이다.
또한 메타처럼 기존 사업에서 막대한 현금흐름을 창출하는 기업과 차입금에 크게 의존하는 AI 인프라 기업의 재무적 부담을 동일하게 바라볼 수도 없다.
그럼에도 중요한 사실은 AI 인프라 투자가 점점 더 많은 자본을 요구하고 있다는 점이다.
반면 테슬라는 연간 설비투자 전망을 낮추는 방향을 제시했다.
물론 두 기업은 사업 구조와 투자 목적이 다르기 때문에 어느 기업의 판단이 옳다고 단순하게 비교할 수는 없다.
테슬라의 설비투자 축소 역시 AI 사업의 성장 가능성을 부정한다는 의미로 해석하기는 어렵다.
다만 두 기업의 상반된 선택은 현재 기업들이 미래 성장과 자본 효율성 사이에서 서로 다른 판단을 내리고 있음을 보여준다.
과거에는 빅테크 기업들이 AI 설비투자를 확대한다고 발표하면 반도체 기업들의 실적에 긍정적인 신호로 받아들여졌다.
하지만 이제는 투자 규모만으로 충분하지 않다.
막대한 설비투자를 통해 얼마나 많은 매출을 창출할 수 있는지, 그 과정에서 얼마나 높은 영업이익률을 유지할 수 있는지, 그리고 투자금을 회수하는 데 얼마나 오랜 시간이 필요한지가 중요해지고 있다.
특히 높은 실질금리 환경에서는 투자금 회수 기간이 길어질수록 자본비용의 부담이 더욱 크게 작용할 수 있다.
결국 AI 산업의 경쟁은 누가 더 많은 자본을 투자하느냐에서 누가 더 낮은 자본비용으로 높은 투자수익률을 창출하느냐의 경쟁으로 이동할 가능성이 있다.
6. AI 인프라의 신용위험은 어떻게 반도체 산업으로 전이되는가
최근 AI 인프라 관련 기업들의 신용 스프레드 확대와 자금조달 비용 상승에 시장이 민감하게 반응하는 이유도 여기에 있다.
AI 데이터센터와 GPU 인프라 구축에는 막대한 초기 자본이 필요하다.
특히 차입금에 대한 의존도가 높은 네오클라우드와 데이터센터 프로젝트 금융 기업들은 금리와 신용 스프레드 변화에 민감할 수밖에 없다.
여기서 중요한 것은 하이퍼스케일러와 차입 의존도가 높은 AI 인프라 기업들을 구분해야 한다는 점이다.
막대한 영업현금흐름을 창출하는 빅테크 기업들은 상대적으로 높은 자금조달 능력을 보유하고 있다.
반면 대규모 차입을 통해 GPU를 구매하고 데이터센터를 구축하는 기업들은 자본시장 환경에 훨씬 더 큰 영향을 받을 수 있다.
AI 인프라 관련 기업들의 높은 채권 수익률과 신용 스프레드 확대는 투자자들이 모든 AI 프로젝트에 동일한 가치를 부여하지 않고 있음을 보여주는 신호로 해석할 수 있다.
AI 수요가 충분하더라도 프로젝트의 예상 수익률이 자본조달 비용을 감당하지 못한다면 신규 투자는 지연되거나 축소될 수 있다.
여기에 또 다른 문제가 있다.
GPU와 데이터센터는 막대한 자본을 투입해야 하는 동시에 기술 발전에 따른 경제적 가치 하락 위험도 존재한다.
새로운 GPU가 출시되고 추론 효율이 개선되면 기존 장비의 경제적 경쟁력이 예상보다 빠르게 낮아질 수 있다.
이 경우 기업은 높은 이자비용을 부담하면서 동시에 장비의 감가상각과 기술적 진부화 위험까지 감수해야 한다.
만약 AI 서비스의 판매가격까지 빠르게 하락한다면 기업의 현금흐름에는 상당한 압박이 발생할 수 있다.
이러한 상황에서 채권 투자자들이 더 높은 위험 프리미엄을 요구하는 것은 자연스러운 결과다.
문제는 이러한 자금조달 부담이 결국 반도체 산업으로 전이될 수 있다는 것이다.
AI 서비스 수요는 계속 증가하더라도 인프라 기업들이 신규 데이터센터 투자를 축소한다면 GPU와 HBM에 대한 신규 주문 증가율은 둔화될 수 있다.
또한 기존 GPU의 활용도를 높이고 추론 효율을 개선하는 방식으로 수요 증가에 대응할 가능성도 있다.
물론 추론 비용 하락이 새로운 수요를 창출해 전체 GPU 수요를 더욱 확대할 가능성도 존재한다.
그러나 적어도 한 가지는 분명하다.
AI 서비스 사용량의 증가율과 AI 인프라 설비투자의 증가율은 반드시 같은 방향과 속도로 움직이지 않는다는 것이다.
특히 반도체 기업들의 주가가 앞으로 수년 동안 높은 설비투자 증가율이 유지될 것이라는 기대를 반영하고 있다면, 투자 증가율이 조금만 둔화되더라도 밸류에이션 조정이 발생할 수 있다.
반도체 수요가 실제로 감소하지 않더라도 주가는 하락할 수 있다는 의미다.
여기에 높은 실질금리까지 더해지면 반도체 기업들은 이중적인 부담을 받을 수 있다.
고객사들의 자본조달 부담이 높아지면서 신규 주문 증가율이 둔화될 수 있고, 동시에 반도체 기업들 자신의 미래 이익에 적용되는 할인율도 높아질 수 있기 때문이다.
이는 AI 산업의 성장 전망이 유지되는 상황에서도 반도체 주가가 조정받을 수 있는 중요한 경로다.
7. AI 산업의 성장과 기업의 이익 성장은 별개의 문제다.
지금까지 살펴본 현상들은 서로 다른 산업에서 발생하고 있지만 공통적인 특징을 가지고 있다.
테슬라는 생산 효율성을 개선했지만 경쟁 심화로 판매가격을 낮춰야 했다.
중국은 태양광과 배터리 산업에서 생산능력을 확대하면서 글로벌 시장의 가격 구조를 변화시켰다.
메모리 산업에서도 중국의 생산능력 확대가 장기적으로 기존 업체들의 가격 결정력을 약화시킬 가능성이 있다.
AI 서비스 시장에서는 토큰 사용량이 빠르게 증가하고 있지만 토큰당 판매가격은 하락 압력을 받고 있다.
여기에 미국의 높은 실질금리와 AI 인프라 기업들의 자금조달 부담까지 더해지고 있다.
이러한 현상들이 의미하는 것은 무엇일까.
산업이 성장한다는 사실과 그 산업에 참여하는 기업들이 높은 이익을 지속적으로 창출한다는 것은 전혀 다른 문제라는 것이다.
더욱 중요한 것은 지금 AI 산업이 두 가지 상반된 압력에 동시에 노출되어 있다는 점이다.
기술 발전과 경쟁 심화는 제품과 서비스의 가격을 낮추는 방향으로 작용하고 있다.
반면 높은 실질금리와 신용위험은 자본의 비용을 높은 수준으로 유지시키고 있다.
제품을 판매해서 얻는 수익은 경쟁 때문에 압박받는데, 그 제품을 생산하고 서비스를 제공하기 위해 필요한 자본은 여전히 비싼 상황이다.
이러한 구조가 장기간 지속된다면 기업들은 매출 성장에도 불구하고 투자자들이 기대하는 수준의 자본수익률을 달성하지 못할 수 있다.
특히 AI 인프라처럼 초기 투자 규모가 크고 투자금 회수 기간이 긴 산업에서는 이러한 문제가 더욱 중요하다.
여기서 주목해야 할 것은 AI 기술의 경제적 가치가 사라지는 것이 아니라는 점이다.
오히려 AI 기술이 발전하고 가격이 낮아질수록 더 많은 기업과 소비자가 AI를 활용하게 될 가능성이 높다.
다만 그 과정에서 발생하는 경제적 이익이 반드시 AI 모델 개발사나 반도체 기업들에게 집중되는 것은 아니다.
AI 서비스 가격이 낮아지고 도입 비용이 감소하면 AI를 실제 사업에 활용하는 일반 기업들의 생산성과 수익성이 개선될 수 있다.
AI 산업의 성장으로 창출되는 경제적 가치가 인프라를 공급하는 기업들에서 AI를 활용하는 기업들로 점차 이동할 가능성도 존재한다.
과거 인터넷 산업에서도 비슷한 현상이 나타났다.
인터넷 인프라 구축 과정에서는 막대한 자본이 투입되었지만, 장기적으로는 인터넷을 활용해 새로운 사업모델을 구축한 기업들이 상당한 경제적 가치를 창출했다.
물론 AI 산업이 과거 인터넷 산업과 동일한 경로를 따라갈 것이라고 단정할 수는 없다.
그러나 기술 혁신으로 창출되는 경제적 가치와 그 가치를 실제로 확보하는 기업이 반드시 일치하지는 않는다는 점은 중요한 교훈이다.
8. 다음 국면을 결정할 것은 성장률이 아니라 자본의 생산성이다.
AI 산업을 둘러싼 투자 환경은 점차 달라지고 있다.
과거에는 낮은 자본비용을 바탕으로 미래 성장에 대한 기대만으로도 대규모 투자가 정당화될 수 있었다.
그러나 높은 실질금리가 장기간 유지되는 환경에서는 성장 자체보다 그 성장을 위해 얼마나 많은 자본이 필요한지가 중요해진다.
특히 AI 인프라에 대한 막대한 투자가 지속되는 상황에서 자본조달 비용이 높은 수준을 유지한다면 기업들은 이전보다 더욱 엄격한 투자수익률을 요구받게 될 것이다.
이는 AI 투자의 종료를 의미하지 않는다.
오히려 AI 산업이 무차별적인 설비투자 확대 국면에서 자본 효율성과 투자수익률을 중심으로 재편되는 과정에 진입할 가능성을 의미한다.
물론 AI 수요가 예상보다 빠르게 증가하고 기술 발전에 따른 비용 절감 효과가 충분히 크다면 이러한 부담은 완화될 수 있다.
그러나 높은 금리와 가격 경쟁이 동시에 이어진다면 산업 내부의 수익성 격차는 확대될 가능성이 높다.
막대한 현금흐름을 창출하는 기업과 외부 자본에 크게 의존하는 기업 사이의 차이도 더욱 분명해질 수 있다.
이 과정에서 AI 산업의 성장으로 창출되는 경제적 가치가 어느 산업으로 이동하는지도 중요한 문제가 될 것이다.
AI 기술의 보급과 가격 하락이 본격화된다면 그동안 막대한 비용을 부담하며 인프라를 구축했던 기업들뿐만 아니라 AI를 활용해 생산성을 개선하는 기업들에게도 새로운 기회가 나타날 수 있다.
그리고 이러한 변화는 주식시장이 미래의 성장과 수익성을 선반영하는 과정에서 실제 산업 구조의 변화보다 먼저 나타날 가능성이 있다.
결국 앞으로의 시장은 AI 수요의 증가 여부만으로 설명하기 어려워질 것이다.
높은 실질금리가 얼마나 오랫동안 유지될 것인지, 기업들의 자본조달 여건이 어떻게 변화할 것인지, 그리고 AI 기술의 생산성 향상이 경제 전반의 이익 구조를 어떻게 바꿀 것인지가 더욱 중요해질 수 있다.
결론.
AI의 성장은 계속되겠지만, 자본의 흐름은 달라질 수 있다
AI 산업의 장기적인 성장 가능성을 의심할 이유는 없다.
기술 발전은 계속될 것이고 AI의 활용 범위 역시 더욱 확대될 가능성이 높다.
그러나 앞으로의 거시경제 환경은 지난 몇 년과는 다른 방향으로 전개될 수 있다.
높은 실질금리가 장기간 유지되는 가운데 AI 인프라에 필요한 자본 규모는 계속 증가하고 있다. 동시에 기술 발전과 공급 확대는 제품과 서비스의 가격을 낮추는 방향으로 작용하고 있다.
자본의 가격은 높은 수준에 머물러 있는데, 기술과 서비스의 가격은 지속적으로 낮아지는 구조다.
이러한 환경에서는 산업의 성장 속도와 기업들의 이익 성장 속도 사이에 괴리가 발생할 가능성이 높아진다.
물론 생산성 향상이 자본비용의 부담을 충분히 상쇄한다면 AI 투자 사이클은 예상보다 오랫동안 지속될 수 있다.
그러나 높은 금리와 가격 경쟁이 동시에 이어진다면 기업들은 이전보다 더욱 엄격한 자본 배분을 요구받게 될 것이다.
이는 AI 투자의 종료를 의미하지 않는다.
오히려 AI 산업이 무차별적인 설비투자 확대 국면에서 자본 효율성과 투자수익률을 중심으로 재편되는 과정에 진입할 가능성을 의미한다.
이러한 변화는 금융시장에도 중요한 영향을 미칠 수 있다.
자금조달 능력이 충분한 기업과 외부 차입에 크게 의존하는 기업 사이의 격차는 확대될 수 있다. AI 인프라에 집중되었던 자본이 점차 다른 산업으로 이동할 가능성도 있다.
특히 AI 기술의 보급과 가격 하락이 본격화된다면, 그동안 막대한 비용을 부담하며 인프라를 구축했던 기업들보다 AI를 활용해 생산성을 개선하는 기업들이 더 큰 경제적 혜택을 누리는 시기가 찾아올 수도 있다.
결국 앞으로의 시장을 결정할 중요한 변수는 AI 수요의 증가 여부만이 아니다.
높은 실질금리가 얼마나 오랫동안 유지될 것인지, 기업들의 자본조달 여건이 어떻게 변화할 것인지, 그리고 AI 기술의 생산성 향상이 경제 전반의 이익 구조를 어떻게 변화시킬 것인지가 더욱 중요해질 것이다.
최근 반도체 시장의 조정 역시 이러한 거시경제적 변화와 무관하지 않을 수 있다.
시장은 AI의 미래를 부정하는 것이 아니라, 그 미래를 실현하기 위해 필요한 막대한 자본과 그로부터 창출될 경제적 이익의 균형을 다시 평가하고 있는 것일 수 있다.
AI 혁명은 계속되겠지만, 그 혁명을 주도하는 기업과 주식시장에서 가장 높은 수익률을 기록하는 기업이 반드시 일치하지는 않을 것이다.
지난 몇 년간 시장을 이끌었던 것은 AI 인프라에 대한 기대와 막대한 설비투자였다.
그러나 앞으로의 시장에서는 그 투자가 만들어낸 생산성 향상이 경제 전반으로 확산되는 과정이 더욱 중요해질 가능성이 있다.
AI 투자의 다음 국면은 더 많은 자본을 투입하는 경쟁이 아니라, 이미 투입된 자본이 얼마나 많은 경제적 가치를 창출하고 그 가치가 어느 산업으로 이동하는지를 중심으로 전개될 수 있다.
어쩌면 지금 우리가 목격하고 있는 변화는 AI 성장의 끝이 아니라, AI가 만들어낼 부와 자본의 흐름이 새롭게 재편되기 시작하는 과정일지도 모른다.