
שותף מנהל Centenario Capital | פודקאסטר חובב | קישור לפודקאסט החדש! https://teapaw.org/t.co/6XLLOyqgAL
Joined September 2023
- Tweets1.9K
- Following140
- Followers5K
- Likes399





Pinned Tweet
וורן באפט חיכה במשך שנים לרגע שבו ג׳ק רינגוולט יתעצבן.
רינגוולט היה הבעלים של חברת ביטוח מצוינת, ופעם בכמה זמן היה מתעצבן על רגולטור, תביעה או משהו אחר ומכריז שנמאס לו והוא רוצה למכור את החברה.
באפט הכיר את הדפוס, ולכן ביקש מחבר משותף: בפעם הבאה שג׳ק באמת רוצה למכור - תתקשר אליי מיד.
ב-1967 הטלפון הגיע.
באפט נפגש איתו, שאל מה המחיר, ותוך בערך 15 דקות קנה את החברה ב-8.6 מיליון דולר.
בלי מכרז, בלי תהליך של חודשים ובלי בדיקות בכלל. אפילו החוזה היה בערך עמוד וחצי.
ביום הסגירה ג׳ק אפילו איחר לפגישה כי הסתובב ברחוב וחיפש מדחן שכבר נשאר בו זמן שמישהו אחר שילם עליו. האיש עמד לקבל מיליוני דולרים, אבל לא רצה לבזבז כמה סנטים על חניה.
בדיעבד, זו הייתה העסקה החשובה בתולדות ברקשייר.
בפרק הקודם של הסדרה השארנו את באפט ב-1966 עם חברת טקסטיל בינונית והרבה שאלות. הוא כבר הבין שאין הרבה היגיון לקחת את המזומן שהטקסטיל מייצר ולהחזיר אותו שוב ושוב למכונות טקסטיל שנותנות תשואה נמוכה.
הוא היה צריך למצוא מקום טוב יותר לשים בו את הכסף.
ב-1967 הוא מצא אותו: ביטוח.
ובביטוח יש הבדל תהומי לעומת הטקסטיל. בעוד עסקי הטקסטיל דורשים הרבה הון ומייצרים רווח נמוך, הביטוח, כבר אז מייצר יותר רווח מהטקסטיל תוך שהוא משתמש במעט הון.
ולא רק זה. חברת ביטוח מקבלת כסף מהלקוחות היום ומשלמת חלק ממנו רק בעתיד. בינתיים הכסף הזה יושב אצלה ויכול להיות מושקע.
באפט עוד לא משתמש במכתבים האלה במילה "Float" באותה צורה שבה יעשה בהמשך, אבל המכונה מתחילה להיבנות.
ב-1968 זה כבר נהיה מעניין יותר. רוב תעשיית הביטוח מפסידה כסף על החיתום, אבל ג׳ק ממשיך להרוויח. מבחינתו לא מעניין לכתוב יותר ביטוח רק בשביל להראות צמיחה. אם המחיר לא טוב, פשוט לא עושים עסקה.
זה עיקרון שבאפט יחזור אליו עוד עשרות שנים: צמיחה בפני עצמה לא שווה כלום אם צריך להשיג אותה במחיר כלכלי גרוע.
במקביל, ברקשייר ממשיכה להחזיק מיליוני דולרים במניות. באפט עושה שם לא רע בכלל - ב-1968 הוא מוכר חלק מהתיק ברווח של 1.5 מיליון דולר אחרי מס, ועל מה שנשאר יש עוד 6.4 מיליון דולר רווח לא ממומש.
אבל הדבר המפתיע הוא שבאפט בכלל מתייחס למניות האלה כאל חניה זמנית לכסף.
המטרה מבחינתו היא למצוא עסקים שלמים שאפשר לקנות.
ואכן, בסוף 1968 הוא קונה עסק קטן של עיתונים וחברת דפוס. שנה אחר כך מגיעה עסקה גדולה בהרבה: בנק באילינוי.
גם כאן הסיפור מאוד באפטי.
את הבנק מנהל בחור בשם יוג'ין, שבנה אותו במשך עשרות שנים מעסק קטן לאחד הבנקים הרווחיים והיעילים בארה״ב. באפט מכיר אותו, סומך עליו וסוגר איתו עסקה במהירות.
שנים אחר כך באפט סיפר שבמשך עשור, בכל פעם שהיה נפגש עם יוג'ין לארוחת צהריים, הוא היה מספר לו על עוד משהו טוב בבנק שהוא בכלל שכח לציין בזמן המכירה.
זו מבחינת באפט כמעט הגדרה למוכר אידיאלי: את החדשות הרעות מספרים לפני העסקה. את ההפתעות הטובות מגלים אחריה.
עד סוף 1969 השינוי כבר ברור.
ארבע שנים קודם באפט השתלט על חברת טקסטיל.
עכשיו יש לו טקסטיל, חברת ביטוח מצוינת, עיתונים, חברת דפוס ובנק. תיק המניות נמכר, וההון עובר מעסק שמרוויח פחות מ־5% על ההון לעסקים שמייצרים תשואות הרבה יותר גבוהות.
והקטע שאני הכי אוהב במכתב הוא שבאפט כותב ב-1969 שהוא לא מצפה שברקשייר תשקיע יותר במניות בעתיד. מעכשיו, לדבריו, הכיוון יהיה רכישה של עסקים תפעוליים.
ספוילר קטן: זה לא בדיוק מה שקרה.
פרק חדש של ״מרווח ביטחון״ באוויר - הפרק השני בסדרה שבה שי ואני עוברים על המכתבים של באפט לבעלי המניות של ברקשייר.
הפעם: 1967–1969.
שלוש שנים שבהן חברת הטקסטיל מתחילה להפוך למשהו אחר לגמרי — והמכונה שתהפוך את ברקשייר למה שהיא היום מתחילה לקבל צורה.

קישור לפרק בכל הפלטפורמות:
hesket.co/margin-of-safety
את שלומי @ShlomiArdan הכרתי סביב הקורונה. אני זוכר שכבר אז התרשמתי מכמה הוא משקיע במחקר ומהדרך העצמאית שבה הוא חושב על חברות. שי מכיר אותו קצת יותר זמן ממני: הם היו חברים עוד בתיכון, מכיתה ז׳. אז הפעם נפגשנו שלושתנו לשיחה על השקעות, עם קצת צחוקים מהתיכון שאני נאלצתי להשלים תוך כדי.
מי שעוקב אחרי שלומי כנראה מכיר את המעבר השנתי שלו על כל המניות בבורסה בתל אביב. חברה אחרי חברה, כולל השמות שרובנו כבר התרגלנו לדלג עליהם. בפרק דיברנו על העבודה שמאחורי הפרויקט הזה ועל מה שמגלים כשנותנים לכל חברה הזדמנות להפתיע אותך. לפעמים העסק השתנה, יש פעילות חדשה או שהחברה עברה מהפך, אבל אצל המשקיעים היא עדיין יושבת באותה מגירה מלפני חמש שנים.
היה מעניין לשמוע איך שלומי מחבר בין הקריאה בדוחות לבין ההיכרות עם השטח: שיחות עם הנהלות, מתחרים, לקוחות וספקים, שכל אחת מהן מוסיפה עוד חלק לתמונה. עם השנים מצטברת היכרות שמאפשרת לדעת למי להתקשר, מה לשאול ואיפה כדאי לחפור עוד. בשוק קטן כמו ישראל, היכולת הזאת יכולה לעשות הבדל גדול.
דיברנו גם על איך השוק נראה ביום יום למי שפועל במניות הפחות סחירות. מה קורה כשגוף מוסדי מוכר מניה רק כי האנליסט שסיקר אותה עזב, או כשבשיחת משקיעים כמעט ריקה נאמרים דברים משמעותיים שעוברים מתחת לרדאר. אלה מסוג הסיפורים שאני אוהב לשמוע ממשקיעים אחרים, כי הם מראים כמה העבודה הזאת מגוונת וכמה דרכים שונות יש למצוא הזדמנויות.
לצד כל זה דיברנו על הדרך האישית של שלומי, מההתעניינות במניות כנער והדוחות המודפסים שלקח איתו לצבא, ועד להקמת קרן הגידור ארביטראז' ואליו, שבה הוא שותף מנהל. על איך למד להשקיע, איך הוא בונה תיק היום ועל האחריות שבניהול כסף של אחרים.
פרק 10 של מרווח ביטחון באוויר: שיחה עם שלומי ארדן. שלומי, תודה שבאת. היה כיף לשבת ולדבר, ונשארו מספיק נושאים לפעם הבאה.
hesket.co/margin-of-safety
ב־2020 נייקי עשתה מהלך שנראה כמעט מושלם.
היא הסתכלה על פוט לוקר ושאלה: אם אנחנו מפתחים את המוצר, משלמים לספורטאים, מייצרים את הביקוש ובונים את המותג, למה שאנחנו ניתן למישהו אחר לקחת חלק כל כך גדול מהמרווח?
אז היא התחילה לעקוף את החנויות ולמכור ישירות לצרכן.
בהתחלה זה עבד מצוין. הדיגיטל התפוצץ, המרווחים השתפרו והמניה הגיעה לשיא כל הזמנים.
רק שבדיעבד התברר שנייקי לא חתכה מתווך מיותר. היא חתכה חלק מהחפיר שלה.
ופה מתחיל הסיפור של הפרק השני והאחרון בסדרה על נייקי.
כשלקוח נכנס לפוט לוקר וקונה אייר ג'ורדן, למי בעצם שייך הלקוח? אם הוא הגיע בשביל נייקי, הוא פשוט יעבור ל-Nike.com. אבל אם הוא הגיע לפוט לוקר, הסתכל על מאה נעליים על הקיר ובחר את מה שהכי מצא חן בעיניו, אז ברגע שנייקי מפנה את המדף, המדף לא נשאר ריק. Hoka, On, New Balance ואדידס תופסות אותו.
וזה לא היה הדבר היחיד שהשתבש. במקביל נייקי שינתה את המבנה הארגוני שלה, התרחקה מצוותים שהתמחו בענפי ספורט כמו ריצה וכדורסל, ונחלשה דווקא במקום שממנו היא הגיעה מלכתחילה: המוצר. בשוק הריצה, המקום שבו נייקי נולדה, Hoka ו-On התחילו לקחת נתחי שוק.
ובעולם הלייפסטייל קרה משהו אירוני אפילו יותר. בפרק הראשון דיברנו על אחד העקרונות שנייקי הבינה טוב מכולם: Scarcity. לא למכור כמה שאפשר היום, אלא להשאיר את הלקוח רעב למחר. אבל כשהצמיחה התחילה להיחלש, נייקי עשתה בדיוק את ההפך ודחפה עוד ועוד Dunk, Air Force 1 ו-Jordan לשוק. המוצרים שהיו פעם קשים להשגה התחילו להופיע בכל מקום. החברה שבעבר הייתה מוכנה לוותר על מכירות כדי להגן על המותג, התחילה להשתמש במותג כדי להגן על המכירות.
במקביל סין, שהייתה במשך שנים אחד ממנועי הצמיחה הגדולים של נייקי, הפכה לבעיה. המותגים המקומיים התחזקו, הצרכן הסיני השתנה ונייקי התחילה לאבד שם גובה. עד 2024 הסיפור כבר התהפך לחלוטין. החברה שהייתה אמורה להיות אחד העסקים הבטוחים בעולם הפכה לסיפור Turnaround.
ג'ון דונהו נשלח הביתה. במקומו חזר אליוט היל, עובד נייקי ותיק של יותר משלושה עשורים, עם מסר פשוט: לחזור לספורט, למוצר, לחדשנות ולשותפים. עכשיו נייקי עושה כמעט את ההפך ממה שעשתה לפני כמה שנים. היא חוזרת לפוט לוקר, מצמצמת את המוצרים שהציפה, משקיעה מחדש ב-performance ומנסה לבנות מחדש את מה שנהרס.
וזו השאלה שמעניינת אותי בפרק השני: האם נייקי פשוט עשתה כמה טעויות ניהוליות שאפשר לתקן, או שחלק מהחפיר שלה היה תלוי בדברים הרבה יותר עדינים כמו תרבות ארגונית, מקום על המדף, נדירות, חדשנות ומעמד בראש של הצרכן, וברגע שהם נשחקו אי אפשר פשוט להחזיר אותם בלחיצת כפתור?
פרק 8 של ״מרווח ביטחון״ באוויר. זה החלק השני (והאחרון) בסדרת ״עלייתה ונפילתה של נייקי״.
hesket.co/margin-of-safety

על זה נדבר בהרחבה בפרק 2 של הסדרה - נפילתה של נייק שיצא בע״ה שבוע הבא

מעניין מאד! תודה! אני מסכים כמובן עם מה שאמרת, ואת הדוגמא הבולטת ביותר ל"שחיקת ערך מותג" אפשר למצוא עם נעל ה-Dunk Low Panda, שהפכה מאחד הדגמים המבוקשים לנעל מאוסה, בדיוק כי נייק שכחה את העקרון הזה של "ניהול ההיצע" אל מול הביקוש.
sitesupply.co/news/how-the-n…

בפעם הראשונה בתולדות הפוד - סדרה בהמשכים. הפעם עוסקים בעלייתה ונפילתה של $NKE. איך זה שחברה שבשיאה נחשבה לבלו צ'יפ הכי בטוח וחזק בשוק קורסת ככה?


בתחילת שנות ה־2000, כשנייקי החלה להוציא מחדש דגמים קלאסיים של אייר ג׳ורדן, פוט לוקר ביקשה לקבל 25 אלף זוגות להשקה. נייקי הסכימה לתת לה רק 5,000. בכל השוק יחד היא התכוונה להוציא 25 אלף זוגות.
היו לקוחות שרצו לקנות. הייתה רשת שרצתה למכור. ונייקי בחרה להשאיר כסף על השולחן.
כדי להבין למה, צריך לחזור למייקל ג׳ורדן.
ב־1984 ג׳ורדן היה שחקן צעיר ומבטיח שעוד לא שיחק משחק אחד ב־NBA. קונברס החזיקה בכוכבים הגדולים של הליגה, מג׳יק ג׳ונסון ולארי בירד. ג׳ורדן עצמו בכלל רצה אדידס. נייקי, שהגיעה מעולם הריצה, הצליחה להביא אותו לפגישה והציעה לו משהו יוצא דופן: חוזה גדול, תמלוגים ומותג שלם סביבו.
כשקנית אייר ג׳ורדן, קנית חתיכה קטנה ממייקל ג׳ורדן. הנעליים, השחקן והסיפור הפכו לחבילה אחת.
עם השנים ג׳ורדן הפך לאגדה, והנעליים שלו הפכו לחלק מהתרבות. כך נבנה לנייקי נכס שאפשר בקלות לפספס בדוחות הכספיים: ארכיון של דגמים שאנשים זוכרים, אוהבים ורוצים ללבוש שוב, גם שנים אחרי שהטכנולוגיה שלהם התיישנה.
אבל צריך לדעת איך להשתמש בנכס הזה.
אם כולם יכולים להשיג את הנעל, חלק מהקסם שלה נעלם. כשנייקי הוציאה פחות זוגות ממה שהלקוחות רצו לקנות, נוצרו תורים, קהילות, שוק יד שנייה וציפייה להשקה הבאה. האנשים שלא הצליחו להשיג זוג היום עזרו להפוך את הזוג הבא לנחשק יותר. הוויתור על מכירות בהווה היה השקעה בביקוש של העתיד.
וזה רק חלק מהסיפור שמעניין אותי בנייקי כמשקיע. בסוף, מדובר בחברה שמוכרת נעליים ובגדים. אפשר לייצר נעליים, אפשר לשכור מעצבים ואפשר לשלם לספורטאים. אז איך היא הצליחה להישאר בפסגה במשך עשרות שנים, בענף שבו אופנות מתחלפות כל הזמן?
בפרק אנחנו מנסים לפרק את החפיר הזה: היתרון לגודל בשיווק ובפיתוח מוצרים, המקום שהמותג תופס בראש של הצרכן, ורשת ההפצה שהפכה את נייקי לנוכחת כמעט בכל מקום. היתרונות האלה גם הזינו זה את זה: הכוכבים יצרו ביקוש, הביקוש הביא שטחי מדף, והמכירות מימנו את הכוכבים והמוצרים הבאים.
בסוף 2019 המכונה הזאת נראתה חזקה מתמיד. ואז הגיע מנכ״ל חדש עם רעיון שנשמע הגיוני מאוד: אם נייקי מייצרת את כל הביקוש, למה היא צריכה לחלוק את ההכנסות עם פוט לוקר?
פרק 7 של ״מרווח ביטחון״ באוויר. זה החלק הראשון בסדרה בת שני פרקים על עלייתה ונפילתה של נייקי. בפרק הזה שי ואני חוזרים להתחלה ומנסים להבין איך נבנתה המכונה. בפרק הבא נדבר על הדרך שבה נייקי התחילה לפרק בעצמה חלק מהיתרונות שהפכו אותה לכל כך חזקה.
hesket.co/margin-of-safety

בתחילת שנות ה־2000, כשנייקי החלה להוציא מחדש דגמים קלאסיים של אייר ג׳ורדן, פוט לוקר ביקשה לקבל 25 אלף זוגות להשקה. נייקי הסכימה לתת לה רק 5,000. בכל השוק יחד היא התכוונה להוציא 25 אלף זוגות.
היו לקוחות שרצו לקנות. הייתה רשת שרצתה למכור. ונייקי בחרה להשאיר כסף על השולחן.
כדי להבין למה, צריך לחזור למייקל ג׳ורדן.
ב־1984 ג׳ורדן היה שחקן צעיר ומבטיח שעוד לא שיחק משחק אחד ב־NBA. קונברס החזיקה בכוכבים הגדולים של הליגה, מג׳יק ג׳ונסון ולארי בירד. ג׳ורדן עצמו בכלל רצה אדידס. נייקי, שהגיעה מעולם הריצה, הצליחה להביא אותו לפגישה והציעה לו משהו יוצא דופן: חוזה גדול, תמלוגים ומותג שלם סביבו.
כשקנית אייר ג׳ורדן, קנית חתיכה קטנה ממייקל ג׳ורדן. הנעליים, השחקן והסיפור הפכו לחבילה אחת.
עם השנים ג׳ורדן הפך לאגדה, והנעליים שלו הפכו לחלק מהתרבות. כך נבנה לנייקי נכס שאפשר בקלות לפספס בדוחות הכספיים: ארכיון של דגמים שאנשים זוכרים, אוהבים ורוצים ללבוש שוב, גם שנים אחרי שהטכנולוגיה שלהם התיישנה.
אבל צריך לדעת איך להשתמש בנכס הזה.
אם כולם יכולים להשיג את הנעל, חלק מהקסם שלה נעלם. כשנייקי הוציאה פחות זוגות ממה שהלקוחות רצו לקנות, נוצרו תורים, קהילות, שוק יד שנייה וציפייה להשקה הבאה. האנשים שלא הצליחו להשיג זוג היום עזרו להפוך את הזוג הבא לנחשק יותר. הוויתור על מכירות בהווה היה השקעה בביקוש של העתיד.
וזה רק חלק מהסיפור שמעניין אותי בנייקי כמשקיע. בסוף, מדובר בחברה שמוכרת נעליים ובגדים. אפשר לייצר נעליים, אפשר לשכור מעצבים ואפשר לשלם לספורטאים. אז איך היא הצליחה להישאר בפסגה במשך עשרות שנים, בענף שבו אופנות מתחלפות כל הזמן?
בפרק אנחנו מנסים לפרק את החפיר הזה: היתרון לגודל בשיווק ובפיתוח מוצרים, המקום שהמותג תופס בראש של הצרכן, ורשת ההפצה שהפכה את נייקי לנוכחת כמעט בכל מקום. היתרונות האלה גם הזינו זה את זה: הכוכבים יצרו ביקוש, הביקוש הביא שטחי מדף, והמכירות מימנו את הכוכבים והמוצרים הבאים.
בסוף 2019 המכונה הזאת נראתה חזקה מתמיד. ואז הגיע מנכ״ל חדש עם רעיון שנשמע הגיוני מאוד: אם נייקי מייצרת את כל הביקוש, למה היא צריכה לחלוק את ההכנסות עם פוט לוקר?
פרק 7 של ״מרווח ביטחון״ באוויר. זה החלק הראשון בסדרה בת שני פרקים על עלייתה ונפילתה של נייקי. בפרק הזה שי ואני חוזרים להתחלה ומנסים להבין איך נבנתה המכונה. בפרק הבא נדבר על הדרך שבה נייקי התחילה לפרק בעצמה חלק מהיתרונות שהפכו אותה לכל כך חזקה.
hesket.co/margin-of-safety
הגורו אחד האנשים החריפים, ממליץ בחום

חברים, אחרי שנים של השקעה ומחקר בשוק ההון, אני מקדם הקמה של קרן גידור.
כחלק מהתהליך, אשמח להכיר שותף בעל ניסיון מוכח בשוק ההון ויכולות משלימות, או משקיע עוגן בעל ראייה ארוכת טווח. חשוב לי למצוא חיבור מקצועי ואישי טוב, עם אנשים שמעוניינים לבנות יחד.
מי שרואה אפשרות לחיבור מתאים, או מכיר אדם כזה, מוזמן לכתוב לי בפרטי עם כמה מילים על הרקע ועל הכיוון. אגב, גם חיבור מעניין עם גוף מוסדי סביב מחקר וייעוץ יכול להיות רלוונטי.
האנונימיות של החשבון חשובה לי, והמשך ההיכרות ייעשה באופן אישי ודיסקרטי.
*הפנייה בעניין השקעה מיועדת למשקיעים כשירים בלבד, כהגדרתם בדין.
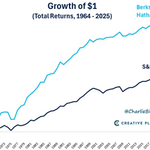
1 דולר שהושקע ב־S&P 500 ב־1965 הי הופך עד סוף 2025 ל455 דולר. אות 1 דולר בברקשייר היה הופך ל-60 אלף דולר. כשמסתכלים על התוצאה הזאת, קל לדמיין שבאפט ראה כבר מההתחלה את ברקשייר של היום.
בפועל, הוא בכלל רצה למכור אותה.
ברקשייר הייתה חברת טקסטיל מתקשה, מסוג העסקים שבאפט הצעיר אהב לקנות בזול מאוד כדי להוציא מהם עוד כמה פאפים כמו בדל סיגריה. הוא קנה מניות, סיכם עם המנכ״ל שימכור אותן בחזרה ברווח יפה, ואז קיבל הצעה רשמית במחיר נמוך בכמה סנטים ממה שסיכמו. באפט התעצבן. במקום למכור, הוא קנה עוד ועוד מניות עד שהשתלט על החברה והדיח את המנכ״ל.
לימים הוא קרא לזה טעות שנבעה מאגו. הוא נתקע עם עסק שהוא עצמו לא חשב שהוא עסק טוב במיוחד. עכשיו מה עושים?
זאת בעיניי השאלה שהופכת את המכתבים הראשונים למרתקים. חברת טקסטיל אמורה לקחת את הכסף שהיא מרוויחה ולקנות עוד מכונות טקסטיל. באפט מסתכל על הענף ורואה חברות שמשקיעות שוב ושוב במכונות חדשות, מתייעלות, ואז נאלצות להוריד מחירים כי גם המתחרות שלהן עשו אותו דבר. הרבה השקעה, מעט מאוד יתרון.
אז הוא מתחיל לחשוב על הכסף של ברקשייר אחרת: לקנות בחזרה את מניות החברה כשהן זולות, להחזיק מזומן כדי להיות מוכן להזדמנויות, לחפש עסקים לרכישה גם מחוץ לטקסטיל, ולהשקיע במניות של חברות אחרות. אלה עדיין צעדים קטנים, אבל אפשר לראות בהם את תחילת השינוי בזהות של ברקשייר.
והמכתב של 1966 מסתיים בפרט נהדר: דיבידנד של 10 סנט למניה. זה היה הדיבידנד היחיד שבאפט חילק בברקשייר. מאז הוא העדיף לקחת את הכסף ולהשקיע אותו מחדש. כך, בהדרגה, התחיל להתגלגל כדור השלג.
פרק 6 של ״מרווח ביטחון״ באוויר. זה הפרק הראשון בסדרה חודשית שבה שי ואני נקרא את המכתבים של באפט לבעלי המניות של ברקשייר, החל מ־1965–1966. נעקוב אחרי הסיפור של החברה בזמן אמת, ובעיקר ננסה להבין את ההחלטות שהפכו חברת טקסטיל לאחת ממכונות יצירת הערך הגדולות בהיסטוריה.
אני חוזר למכתבים האלה כי הם עיצבו את הדרך שבה אני חושב על השקעות. מקווה שתיהנו לקרוא אותם איתנו.
קישור: hesket.co/margin-of-safety

פרק 5 של הפוד באוויר. את המוטיבציה לפרק קיבלתי כשראיתי את הגרף הבא שהדהים אותי - הגרף מראה שנתח השוק של נטפליקס כבר שנים בשוק הצפייה בטלוויזיה. הגרף תפס לי את תשומת הלב לא כי הוא הפתיע אותי, אלא כי לא הפתיע אותי! הפרק עוסק בניתוח האכזבה שלי מנטפליקס, מה השתבש? $NFLX


. הנמר סיפר על ההפסדים בתחילת הדרך, הנסיעה ששינתה לו את החיים, העבודה בקרן גידור ועקרונות ההשקעה שלו. והפעם אנחנו במקביל משיקים את ערוץ היוטיוב אליו עלו כל הפרקים ⬇️📷פרק 4 עלה - אחרי ציפיה חסרת תקדים של הקהל, אני מתכבד לעלות את השיחה המרתקת שניהלתי עם אפוס הנמר@innerblock

ספוטיפיי - open.spotify.com/episode/7hn…
יוטיוב -
youtube.com/watch?v=nB1p1QLm…
אפל - podcasts.apple.com/il/podcas…
ספוטיפיי - open.spotify.com/episode/7hn…
יוטיוב -
youtube.com/watch?v=nB1p1QLm…
אפל - podcasts.apple.com/il/podcas…

פרק שלישי של הפוד באוויר. הפעם על חברה שהמייסד שלה נראה כאילו נלקח היישר מהסט של סופרנוס, אבל חוץ מזה הוא אחד האופרטורים המרשימים שנתקלתי בהם ויצר מכלום את החברה הביטחונית הגדולה בעולם בתחומה. החברה היא Theon והמייסד הוא האדון כריסטיאן

העסקה לא נשמעת הגיונית בעליל לברקשייר וההסבר של גרג קצת מוזר, אז אני אשים את הכובע שלי ב- Conspiracy Emil והתיאוריה שלי שברקשייר וגוגל סגרו דיל מתחת לשולחן שבתמורה להשקעה הזו, גוגל תזרים ביזנס לחטיבת האנרגיה של ברקשייר. מה שנקרא יד רוחצת יד

Greg Abel reveals he recommended to Warren Buffett that Berkshire take a $10 billion Google block at a 6.5% discount
"In late May, I received a call on a Sunday morning to see if we wanted to participate in their upcoming equity offering. Really no terms or amount were set, and I said, well, I'd get back to them right away."
"And very much consistent with how we manage Berkshire, but also how we, the governance around it, I called Warren and I said we had a significant opportunity to continue to invest in Google, but with a significant block."
"Discussed the size. They hadn't set the size, but recommended that we consider $10 billion. And Warren and I discussed the size, we discussed the size of discount, and I'd recommended 6.5% discount, and we were comfortable with that."
"And we went back and highlighted we would be interested in a block on those terms, and then ultimately consummated the transaction."
בשעה טובה משיקים את קרן הגידור Centenario Capital.
הרבה שואלים אותי לפשר השם, אז הגרסה הרשמית היא שזו מקבילה למילה מילניום (Millenium) רק במונחי מאות (Centuries) במקום אלפים, שזה מעיד על ראיה ארוכת טווח, שמרנות וכו', אבל הסיבה האמיתית שונה ומפורטת למטה ⬇️
calcalist.co.il/market/artic…

אז הגענו עד הלום, אני כבר מבוגר ופחות אוהב כדורגל מפעם. הגיע הזמן למצוא שם לקרן גידור וחיפשתי הרבה שמות. אחרי ניסיונות רבים, ניסיתי לחשוב מה מרגש אותי ולפתע נזכרתי באיצטדיון של סנטנריו וראיתי שאחרי כל השנים זה עדיין מזיז לי משהו עמוק בפנים והתחבר לי שזה השם

