



Pinned Tweet
ממשיכים להנהלה.
מתחילים במי שמנהל את החברה ובמה שנושאי המשרה ובעל השליטה עשו במניות שלהם עצמן השנה.
משם להקצאת ההון: לאן הלך כל שקל של תזרים. השקעה בעסק, רכישת חברות, פירעון חוב, דיבידנד או בייבקס.
את התמונה משלים המאזן התפעולי, שעונה על שתי שאלות פשוטות: כמה כסף העסק צריך כדי לפעול, ומי מממן אותו, בעלי המניות או החוב.
מותאם לענף:
בקמעונאות, כמה כסף קשור בלקוחות ובמלאי וכמה מזה הספקים מממנים.
בבנק, הנכסים המניבים מול מקורות המימון.
בנדל"ן מניב, הנכסים מול החוב (LTV), ושיעור ההיוון מול עלות החוב.
הדוגמה, כרגיל, טיב טעם.
פרק 4. הבינו את ההנהלה 👇
לא המלצה.

ב-2023 ההכנסות של Anthropic היו אפס.
ברבעון האחרון: 17 מיליארד דולר. ברבעון אחד.
אבל בתשקיף המעודכן שהגישה היום לקראת ההנפקה יש גם מספר שפחות מדברים עליו: התחייבויות עתידיות של כ-895 מיליארד דולר, רובן למחשוב. פי 6.8 מהמזומן שיש בקופה.
אני עוקב אחרי כל ההנפקות הצפויות, כולל של Anthropic, בטאב IPO Pipeline ב-getValue. בקרוב יהיה אפשר לקבל שם גם התראה ברגע שנקבע מחיר. הכל בסרטון 👇
נכון ל-2.11.2026. לא המלצה.
עדכון לפרק 3:
פינת המכפילים קיבלה גרף: בכמה המניות מניבות יותר מהאג״ח, בכל שוק.
S&P 500: תשואת רווח 4.09% מול אג״ח 4.94%.המניות מניבות פחות
ת״א-35: 5.83% מניות מול 4.14% אג"ח. המניות מניבות יותר
טיב טעם עודכנה ל-SME60.
עכשיו כל מניה מושווית למדד שלה, לפי הרכב המדד הרשמי.
נכון ל-30.10.2026. לא המלצה.


אז הכרנו את טיב טעם: מי היא ומה היא עושה.
קראנו את הדוחות.
ועכשיו השאלה שכולם שואלים: מכפיל 14.9, זול או יקר?
תלוי מול מה.
מול עצמה: 14.2 בממוצע 5 שנים.
מול הענף: 13.7.
מול ת״א-35: 17.5.
פרק 3 - תובנות 👇
נכון ל-27.10, לא המלצה.
פרק 2: הדוחות.
ממשיכים עם טיב טעם. אחרי שהכרנו את החברה, פותחים את הדוחות שלה.
לחפש אותם, לפתוח PDF של 200 עמודים ולהעתיק לאקסל זה לא בדיוק כיף אחרי יום עבודה. אז ריכזנו הכול במקום אחד:
רווח והפסד, מאזן ותזרים - עשר שנים במבט אחד.
טבלת חוב מרוכזת שמפרידה בין הלוואות לחכירות: אצל טיב טעם, 85% מהחוב הם חכירות של סניפים.
ומה התקן - IFRS או US GAAP? זה משנה איך קוראים את ה-EBITDA ואת החוב, ולכן זה מסומן ליד כל דוח.
טבלה או גרף? אתם בוחרים, וזה נשמר. ובלחיצה אחת – הדוח המקורי.
פרק 2 - דוחות 👇
getValue retweeted
פרק 2: הדוחות.
ממשיכים עם טיב טעם. אחרי שהכרנו את החברה, פותחים את הדוחות שלה.
לחפש אותם, לפתוח PDF של 200 עמודים ולהעתיק לאקסל זה לא בדיוק כיף אחרי יום עבודה. אז ריכזנו הכול במקום אחד:
רווח והפסד, מאזן ותזרים - עשר שנים במבט אחד.
טבלת חוב מרוכזת שמפרידה בין הלוואות לחכירות: אצל טיב טעם, 85% מהחוב הם חכירות של סניפים.
ומה התקן - IFRS או US GAAP? זה משנה איך קוראים את ה-EBITDA ואת החוב, ולכן זה מסומן ליד כל דוח.
טבלה או גרף? אתם בוחרים, וזה נשמר. ובלחיצה אחת – הדוח המקורי.
פרק 2 - דוחות 👇
טוב, אז מה getValue מציעה בעצם?
בלי עשרות אקסלים, בלי 10 טאבים פתוחים של אתרים שונים. בנינו אותה למשקיעים פרטיים שעובדים במקביל במשרה מלאה ורוצים לנהל את ההשקעות שלהם בצורה מושכלת יותר.
בואו לסדרה שתפרק אחד אחד מה אנחנו מציעים ולמה אנחנו חושבים שכדאי לכם גם.
7 פרקים, מניה אחת: טיב טעם.
פרק 1 – סקירה 👇
פרק 2: הדוחות.
ממשיכים עם טיב טעם. אחרי שהכרנו את החברה, פותחים את הדוחות שלה.
לחפש אותם, לפתוח PDF של 200 עמודים ולהעתיק לאקסל זה לא בדיוק כיף אחרי יום עבודה. אז ריכזנו הכול במקום אחד:
רווח והפסד, מאזן ותזרים - עשר שנים במבט אחד.
טבלת חוב מרוכזת שמפרידה בין הלוואות לחכירות: אצל טיב טעם, 85% מהחוב הם חכירות של סניפים.
ומה התקן - IFRS או US GAAP? זה משנה איך קוראים את ה-EBITDA ואת החוב, ולכן זה מסומן ליד כל דוח.
טבלה או גרף? אתם בוחרים, וזה נשמר. ובלחיצה אחת – הדוח המקורי.
פרק 2 - דוחות 👇
טוב, אז מה getValue מציעה בעצם?
בלי עשרות אקסלים, בלי 10 טאבים פתוחים של אתרים שונים. בנינו אותה למשקיעים פרטיים שעובדים במקביל במשרה מלאה ורוצים לנהל את ההשקעות שלהם בצורה מושכלת יותר.
בואו לסדרה שתפרק אחד אחד מה אנחנו מציעים ולמה אנחנו חושבים שכדאי לכם גם.
7 פרקים, מניה אחת: טיב טעם.
פרק 1 – סקירה 👇
טוב, אז מה getValue מציעה בעצם?
בלי עשרות אקסלים, בלי 10 טאבים פתוחים של אתרים שונים. בנינו אותה למשקיעים פרטיים שעובדים במקביל במשרה מלאה ורוצים לנהל את ההשקעות שלהם בצורה מושכלת יותר.
בואו לסדרה שתפרק אחד אחד מה אנחנו מציעים ולמה אנחנו חושבים שכדאי לכם גם.
7 פרקים, מניה אחת: טיב טעם.
פרק 1 – סקירה 👇

חצי שנה והרבה לילות אחרי. ככה זה נראה היום 👇
תודה לכל מי ששלח הערות, רובן כבר בפנים.
מאחל לכולנו שנדע לסנן את הרעש, להיצמד למודלים ולנתונים, ולמצוא ערך אמיתי גם בתיק ההשקעות וגם בחיים האישיים.
שנת שגשוג, ביטחון ותשואות ירוקות! 🍯

getValue retweeted

על מחירו של הפיזור
אחת מתובנות היסוד בעולם ההשקעות היא חשיבותו של פיזור. יתרונותיו ברורים – הוא מפחית סיכון ותנודתיות ומקטין את ההשפעה של טעות בודדת על תיק ההשקעות.
אך כמו לכל החלטה בהשקעות, גם לפיזור יש מחיר.
בלונג רואד אנחנו לא רואים בפיזור יעד בפני עצמו, אלא כלי לניהול סיכון.
כאשר הפיזור רחב מדי, הוא עלול לדלל את השפעתם של הרעיונות הטובים ביותר ולהפוך את תיק ההשקעות לאוסף של פשרות. השאלה מבחינתנו אינה האם לפזר, אלא כמה.
לכן הגישה שלנו ריכוזית יחסית.
אנו מעדיפים להחזיק מספר מוגבל של חברות שאנחנו מכירים לעומק – את המודל העסקי, היתרונות התחרותיים, ההנהלה, מבנה ההון, הסיכונים והתרחישים האפשריים.
כאשר אנו מזהים פער משמעותי בין המחיר בשוק לבין הערך הכלכלי של העסק, אנו מאמינים שגם הקצאת ההון צריכה לשקף את רמת ההזדמנות.
צ'רלי מנגר נהג לצטט עצה שקיבל מסבו:
"When they give you a real opportunity — the world's not going to do it very often and you're only going to get three or four of these invitations to the pie counter — and when you get your invitation, for God's sakes, don't take a small helping."
חשוב להדגיש: ריכוזיות אינה הימור ואינה ביטוי לביטחון מופרז. להפך. ככל שההשקעה מהווה חלק משמעותי יותר מהתיק, כך רף הוודאות הנדרש גבוה יותר. השקעה כזו מחייבת מחקר יסודי, הבנה עמוקה של העסק, משמעת אינטלקטואלית, מרווח ביטחון מספק ונכונות להמתין בסבלנות להזדמנות המתאימה.
התנודתיות ולעיתים גם חוסר הרציונליות של השוק מייצרים מעת לעת הזדמנויות לרכוש עסקים איכותיים במחירים שאינם משקפים את ערכם הכלכלי. כאשר עבודה יסודית, איכות העסק, התמחור ומרווח הביטחון נפגשים, לדעתנו גם גודל הפוזיציה צריך לבטא את רמת האמונה בהשקעה.
כמובן, לא כל רעיון טוב הוא הזדמנות יוצאת דופן, ולא כל הזדמנות מצדיקה משקל גבוה בתיק. בסופו של דבר, יצירת אלפא לאורך זמן אינה נשענת רק על היכולת לזהות חברות איכותיות, אלא גם על היכולת להקצות הון בצורה נכונה. אם כל רעיון יקבל משקל דומה, גם הרעיונות יוצאי הדופן לא ישפיעו באופן משמעותי על התוצאה הכוללת.
מבחינתנו, פיזור נועד למנוע טעויות קטלניות. ריכוזיות, כאשר היא נשענת על מחקר מעמיק ומשמעת השקעתית, מאפשרת להחלטות הנכונות באמת להשפיע על התוצאה. לכן אנו שואפים לפיזור שמספיק כדי לשרוד, ולריכוזיות שמספיקה כדי להצליח.
סוף סוף אפשר לעשות הערכת שווי לחברות החזקה. מודל SOTP NAV עלה לאוויר ב-getValue!
הפירוק פשוט: לוקחים את חברת ההחזקה, נותנים לכל חלק את שיטת התמחור שלו (מכפילים, DCF, שווי שוק), מנכים את החוב של המטה ומקבלים שורה תחתונה מבוססת נתונים.
מה יש בפנים?
* התפלגות ויזואלית: גרף דונאטס דינמי שמראה את המשקל האמיתי של כל נכס.
* עריכה חופשית: אפשר להוסיף נכסים ופרויקטים משלכם מאפס, התאמות אחרות שבא לכם והשווי כבר ישתנה בלייב.
* בדיקת גבולות: מטריצת רגישות דו-ממדית שמראה איך שינוי בשווי הנכסים מול החוב משפיע על ה-NAV למניה.
* דוח One-Pager: הורדה מהירה ל-PDF, ייצוא לאקסל נקי, או שיתוף קישור עם חברים להמשך עבודה עצמאית.
מוזמנים לבדוק את הדיסקאונט או את הפרמיה האמיתיים של החברות בפורטפוליו שלכם.
דוגמה על ג'נריישן קפיטל $GNRS.TA בתגובה הראשונה :)

עבודה מרשימה של @Eyal__Weiss על חברה מדהימה אבל ממש לא פשוטה לניתוח פונדמנטלי בכלים המוכרים והידועים. השיתוף של המודל הפתוח בגיטהאב זה בכלל עליית מדרגה באיכות של שיח המשקיעים בארץ - שאפו!
ההבחנה בקושי התמחור של פלנטיר $PLTR לפי "כללי האצבע" הקלאסיים היא מדויקת. כשניסיתי להריץ DCF רגיל כבר בשלב הראשון של בניית הבסיס לתחזית (מצ"ב), רואים מיד את האתגר שמאפיין חברות צמיחה: מעבר מהיר מתזרים מזומנים (FCFF) שלילי של 1.3B$- ב-2020 לתזרים חיובי של 1.3B$ נכון ל-Q1 2026.
כדי לעקוף את העיוות הזה, העברתי את הניתוח למודל Reverse DCF שהופך את השאלה ושואל: "מה השוק מצפה לראות כדי להצדיק את מחיר המניה הנוכחי $112.93?
אז מה ניתן להבין במודל (בחצי דקה)?
א. מה השוק מתמחר? תחת ברירת המחדל השמרנית של המערכת לצמיחה פרמננטית (לנצח) של 3% מהשנה ה-11 ואילך, השוק דורש מפלנטיר צמיחה פנומנלית של 56% בשנה!! בעשור הקרוב.
ב. הקשר ההפוך (והסליידר ב-getValue): ה-3% האלו הם בסיס מוצא שמרני כברירת מחדל, וכאן היופי במתמטיקה של המודל: ככל שנניח שהחברה תצמח בקצב גבוה יותר בעתיד הרחוק (שנה 11 ואילך), כך השוק "דורש" ממנה פחות צמיחה אגרסיבית ב-10 השנים הראשונות כדי להצדיק את אותו המחיר.
ניתן לשנות את זה בשנייה עם סליידר: אם נעלה את הצמיחה הפרמננטית ל-3.5% או 4% (הגיוני לחברת AI מובילה), נראה שקצב הצמיחה הנדרש בעשור הקרוב צונח מיד, והתמחור הנוכחי הופך להרבה יותר הגיוני לעיכול.
ג. מטריצת הרגישות (WACC מול צמיחה פרמננטית): הטווחים בטבלה המצ"ב מראים כמה התמחור רגיש לשינויי סיכון וצמיחה.
תרחיש אופטימי של ירידת סיכון (WACC של 9.2%) וצמיחה של 4% מזניק את השווי ההוגן ל-$197.55.
מנגד, עליית סיכון (WACC של 13.2%) והאטה ל-2% יורידו את השווי ל-$74.93.
כלי מדהים להבנת גבולות הגזרה של הסיכון.
ד. מחשבה על מרווח ביטחון (Margin of Safety): מכיוון שמדובר במספרי צמיחה חריגים, שמרנות מחייבת אותנו לקחת מקדם הגנה של 10%–20% על השווי הנגזר. זה אומר שמחיר הכניסה האידיאלי במקרה הזה נע בטווח של $90 עד $101, מה שנותן לנו "כרית אוויר" למקרה שהצמיחה קדימה תפספס במעט את התחזיות.
ה. האם הציפייה של השוק ל-56% צמיחה ריאלית? אם מסתכלים על טבלת ה-CAGR המצ"ב, רואים שב-TTM ההכנסות צמחו ב-82% והרווח התפעולי זינק ב-541% (מינוף תפעולי מטורף). אם המומנטום הזה יימשך, הציפייה של השוק היא לחלוטין בתוך תרחיש ריאלי.
זה בדיוק הלב של התזה ומסביר למה אייל בחר למדל ל-20 שנה, כדי לתת למינוף התפעולי ולתזרים המזנק את הזמן הדרוש להתבטא, במקום "לדחוף" את כל ציפיות הצמיחה המטורפות רק לתוך ה-10 השנים הראשונות.


פלנטיר $PLTR היא חברה מרתקת. רבים וטובים כתבו ועדיין כותבים עליה. היא גם מסוקרת בצורה אינטנסיבית על ידי גופי מחקר פיננסי גדולים. ובכל זאת, בגלל מאפיינים הצמיחה הייחודים שלה, לא היה פשוט עבורי להגיע לעוגני תמחור הוגן עבור המניה לפי כללי אצבע מוכרים. לכן, לאחרונה עבדתי על מודל פיננסי ארוך טווח והערכת שווי עבורה. אני פותח אותו עכשיו לגישה חופשית.
המודל בנוי בצורת מחברת פייתון אינטראקטיבית, בדומה לכמה מודלים אחרים שכבר פרסמתי עבור חברות אחרות, ככה שניתן בקלות לכוונן את ההנחות ואת המספרים כדי לבחון תרחישים אחרים. יחד איתו מגיעה גם תיזת השקעה כתובה המספקת רקע נוסף. סה"כ זה אמור לתת בסיס מעניין לקביעת עוגני תמחור ולאפשר הבנה טובה יותר של האספקטים הפיננסים של החברה.
כמה דיסקליימרים:
1. אני לא מחזיק במניות החברה כרגע, אבל זה עשוי להשתנות בקרוב. זו לא המלצה פיננסית.
2. תיזת ההשקעה אינה מקיפה! מוצרי החברה לא פשוטים להבנה, ודרושים זמן והשקעה בהיכרות מעמיקה יותר איתם (אני בעצמי עדיין לומד את החברה).
3. סיפקתי כמה דרכים שונות להעריך את שוויה ההוגן של החברה, אך הדרך המרכזית בה בחרתי היא היוון תזרים מזומנים על פני 20 שנה! זה ארוך מאוד, הרבה מעבר לרגיל (בדרך כלל עושים בין 5 ל- 10 שנים, אלא אם מדובר בחברות אנרגיה מסורתיות בהן באמת משתמשים בטווחים ארוכים, בהתאם לניצול מקורות האנרגיה כמו גז ונפט על פני שנים רבות), אבל ניסיונות שונים הביאו אותי להכיר בצמיחתה הצפויה ארוכת השנים (להערכתי) ולכן בחרתי בחלון כה ארוך.
בשורה התחתונה, אני מעריך שהחברה נסחרת באיזור התמחור ההוגן, אבל האמת היא שהטווח הזה רחב מאוד. כנסו למודל ותראו.
כרגיל, אשמח לפידבק!
מקווה שאנשים ימצאו בזה ערך ויהנו:
github.com/eyal-weiss/PLTR-i…

סקירה סופר-מעניינת ואיכותית של אפי. הדיון סביב נטפליקס לרוב נשאר ברמת ה-'סטוריטלינג' של התוכן, אבל כשצוללים למאזן התפעולי (האמיתי, לא החשבונאי), רואים בדיוק למה הפער בין הסנטימנט בשוק למציאות העסקית כל כך גדול.
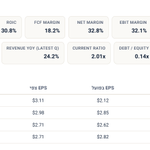
הצצתי על הנתונים במאזן התפעולי (מצ"ב דוגמה) וזה פשוט מסביר למה השוק מפספס כאן משהו גדול. כשמנקים את הרעש החשבונאי, מכונת הליבה נראית ככה:
יעילות הון (ROIC) מפלצתית: נטפליקס מציגה ROIC של כ-32%. במילים פשוטות -על כל דולר שהושקע בליבה העסקית, היא מייצרת תשואה של מעל 30%. זה נתון של חברת איכות, לא של 'סופרמרקט גנרי'.
מכונת EVA (ערך כלכלי מוסף): כשמורידים את עלות ההון (WACC), רואים שהיא מייצרת ערך כלכלי חיובי של מעל 7 מיליארד דולר. זה לא רק לשרוד, זה להכתיב תנאים בשוק.
הפער בין ה-Invested Capital התפעולי (זה שמשמן את ה-'מכונה' ומייצר תוכן) לבין ה-Invested Capital המימוני (כל ההון שהחברה גייסה מבעלי מניות ומחוב) הוא המפתח להבנת נטפליקס.
ההבדל הזה הוא ה-'מזומן העודף': בעוד שחלק מהמזומן נדרש כדי להחזיק את הפעילות השוטפת, נטפליקס מייצרת מזומן עודף מעבר לצורכי התפעול שלה. החברה לא סתם 'יושבת' על הכסף הזה; היא מנהלת אותו בצורה אקטיבית ומחזירה אותו לבעלי המניות דרך ביי-באק אגרסיבי. זה מראה על ביטחון מוחלט של ההנהלה ב-Cash Flow העתידי - הם יודעים בדיוק מה נדרש ל-'מכונה' התפעולית שלהם, ואיזה חלק מתוך ה-Invested Capital הכולל הוא למעשה מזומן פנוי להחזרה למשקיעים.
נטפליקס אולי מרגישה כמו 'עוד שירות סטרימינג', אבל המספרים במאזן התפעולי מספרים סיפור של מונופול בשיא הכוח שלו. לדעתי מי שמסתכל רק על ה-P/E מפספס את התמונה המלאה.


