

Temporary custodian of global quality assets ‣ Cooking @stablestock Opinions are my own. Not financial advice.
monologue 👉
Joined December 2018
- Tweets5.5K
- Following1.2K
- Followers11.1K
- Likes4.3K



Pinned Tweet
👏分享一個好消息
其實加入 @StableStock 已經有一段時間了,目前主要負責營運相關事務。每天在「想方案、服務社群老闆、催需求催到被產品嫌棄,被開發拉黑」之間來回切換。
目前產品已經全面開放,所有人都能直接使用。功能能滿足基本需求,但還有許多地方需要打磨——例如移動端適配、收藏夾等,都已在排期中。除了這些用戶關心、反覆提及的需求之外,還有更多新進展等待公布。
如果在使用中遇到緊急問題,可以直接聯繫我,或者任何一位成員 @Zixi41620514 @0xEvieYang @piginflying 。每位用戶都是 VIP,每位團隊成員都是客服。
也真誠歡迎大家分享見解與建議,一起把 SS 打磨得更好,讓大家用 SS 方便快捷賺錢。


看到这个找了200多个KOL做宣发,最后只卖出280个5美元的NFT的项目方,现在做增长非常有感触,能理解花了钱却没转化的失望
其实投放这件事里,KOL、agency 和项目方,都有值得想一想的地方
--------------------------------------
从投放方的需求来看,假设如果我是 KOL,想持续接到项目方的单子,我会先做到这几点:
> 首先,让项目方知道你的受众是谁。是喜欢打新的,还是做合约的,还是尝试新事物的?粉丝不一定要多,但得有清晰的受众
> 其次,真心希望你真的打开过产品,能讲清楚它适合谁、有什么值得用的地方、哪里还有问题。因为时间线上真不缺一个复制粘贴的账号
> 再就是,反馈环节一直在被低估,希望你是项目方的嘴巴、眼睛和耳朵。评论区的人在问什么,有没有人主动私信了解,大家卡在哪一步,这些反馈对于产品非常宝贵。哪怕暂时没带来很多转化,至少能让项目方知道,这次合作触达了什么人,下一次可以怎么改
> 至于转化,不用承诺自己做不到的,也没必要一听到效果追踪就抵触。可以谈基础费用加效果奖励,把各自负责的部分说清楚
项目方愿意持续付钱的,通常是那些受众合适、内容有判断、合作后还能通过反馈一起把效果做得更好的人
------------------------------------------------
这里也想说说靠谱 agency 的价值
项目方平时忙着 building,很难在每个市场都花足够的时间了解 KOL,大概率会投放到数据风光,但是不够合适的人。看数据、买几条推文不难,找到真正适合产品,也愿意花时间了解你、和你长期合作的人才难
我们和 @JELabs2024 合作时,比较有感触的就是这一点。尤其在韩国市场,他们帮我们做了很多筛选和沟通,避开了一些看起来有声量、实际并不适合我们的投放,也找到了愿意和我们长期合作的 KOL,比单纯买几条推文更难得
----------------------------------------------
而项目方自己最需要想清楚的一点是:不能把 KOL 投放直接理解成花钱买客户,更不要说原帖这种注水的KOL矩阵
注意力本来就需要真金白银去换。找 KOL,买的是在目标用户时间线上出现的机会。但用户看到你,和用户愿意用你,中间还有很长一段路
第一次刷到可能直接划走,第二次有点印象,后来又看到几个熟悉的人在聊,才开始想:这个项目到底是做什么的,要不要看看?
我们 @StableStock 不少的用户可能从朋友发来的链接注册,也可能自己搜到官网。你看后台,会觉得前面的 KOL 都没带来转化,但那些曝光未必没有起作用。用户自己可能都说不清,到底是哪一条内容让他决定来试试
所以要看单条帖子的转化,但它很难解释投放的全部价值。你也得看,有没有让更多目标用户认识你、记住你,在有需求的时候想起你
当然,“建立认知”也不能成为效果差的万能借口。粉丝真不真,受众对不对,内容有没有把产品讲明白,这些都要提前把关。但是投放之后,用户为什么注册、为什么愿意入金交易、为什么下次还来,最终都是要靠产品和体验
想清楚自己花钱买的是什么,就不会觉得找了 200 个 KOL,理所当然就该换来多少客户
------------------------------------------
说到底,项目方不能付完钱就等客户,agency 不能拉完群就等交稿,KOL 也不能发完帖就算结束
市场情况已经到了三方都得精耕细作的时候了,谁都得自己下功夫,好的合作才有可能持续下去

Crypto Twitter KOLs are a fucking scam. And we have the numbers to prove why.
We hired 200+ KOLs with 10M+ combined followers. Every single one had a 400+ Sorsa score and 100+ Smart Followers. Most had 1,000+ Sorsa.
200+ KOLs posted twice each.
Our result? 280 NFTs sold at $5.
Now let’s talk about this circus.
Fake views. Fake likes. AI-generated replies that don’t even understand what the project does. The same fucking accounts liking and replying to each other in engagement groups, recycling engagement and pretending they’re influential.
You have 200K followers but can’t prove you have actual buyers. You’re scared of referral deals because deep down you know nobody will click your links, buy anything or convert.
YOU HAVE BOTTED FOLLOWERS, NOT INFLUENCE.
And the funniest part? You genuinely think you’re marketing professionals. You’re a bunch of engagement farmers playing influencer, selling fake numbers to projects and calling it a career.
Our team tested this firsthand. We were ready to pay for influence, but got fucking nothing.
And you wonder why CT is dying? Why projects are cutting deals? Why marketing teams are moving to TikTok and Instagram?
BECAUSE NOBODY WANTS TO PAY FOR YOUR BULLSHIT ANYMORE.
Honestly, go work at McDonald’s. At least you’ll serve people something useful instead of selling projects fake engagement and pretending to be important.
200+ KOLs. 10M+ followers. 280 NFTs sold.
That’s your fucking influence.
StableStock 积分计划上线啦
过往使用过的朋友们可以登陆查收小惊喜
接下来也会持续有新活动
感谢一直以来的支持 🙏
StableStock has closed a new strategic funding round at a $75M valuation, with participation from @ambergroup_io, @NomadCapital_io, @FlowTraders, and @gate_ventures.
A new chapter begins.
StableStock Points: Genesis is now live.
Read more: stablestock.finance/blog/det…
打开社媒你的时间线小作文满天飞
但别看他说,而是看他真金白银在做什么
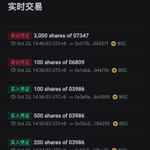
今天 @StableStock 实时交易观察到不同的用户
分别做了同一方向的动作:
卖出做空etf 和 买入建仓
我们现在在哪个阶段?

Intel 本周的增量信息
本周 KeyBanc 发布了一份亚洲供应链调研报告,信息量充足
1. 14A 的客户进展有苗头
KeyBanc 认为,Intel 已经获得 Broadcom 网络交换芯片、Google 和 Microsoft 服务器 CPU 的设计订单及实质性承诺,加上此前提到的 Apple、AMD 和 NVIDIA,未确定的客户名单已经相当豪华
其中 KeyBanc 认为未来多代苹果 M 系列和 A 系列芯片都可能采用 14A,累计约 600K 片晶圆,对应 $15–20B 的收入机会
Anthropic、AWS、Terafab 仍在评估阶段。Anthropic 的潜在项目规模可能达到 5–10M 颗 AI ASIC,包含晶圆制造和先进封装的生命周期收入机会被估算为 $40–80B
当然,这些都是卖方供应链判断,客户尚未公开确认。尤其 Anthropic 还没有达成交易,不能提前算进订单
2. EMIB-T 的商业规模,可能比之前预期的更大
KeyBanc 认为 Intel 已经拿下 Google Humufish、Icefish 和 Qualcomm AI300 的 EMIB-T 封装项目
其中 Humufish 预计 5–6M 颗,对应 $12–15B 收入机会;Icefish 规模可能相近;Qualcomm AI300 预计约 1M 颗,对应 $2–3B
另外,AWS Trainium 3 和 Microsoft Cobalt 400 也被认为正在推动 EMIB-M 的商业化
如果这些项目兑现,Intel 先进封装完全有机会成为一块独立且相当可观的业务
不过产能问题仍然存在。最新基板良率数据显示,Ibiden 已经达到 50–60%,欣兴电子只有 20–30%。有多少合格基板决定了出货量
3. 14A 的收入兑现预期的不同
Intel 官方计划 2027 H2 开始风险试产、2028 年量产爬坡,而 KeyBanc 预计 14A 到 2029 年底至 2030 年初才明显放量。两者可能分别对应制程初期量产与外部客户规模化出货
4. 10 月 29 日 Q3 财报情况推测
从今年开始,每一次财报市场都在期待供应链传闻变成可以验证的经营数据
🐂 Bull Case:需求持续超预期,制造端开始追赶
财报证明 Server CPU 继续供不应求,DCAI 收入、ASP 和利润率改善;18A 良率继续提升,Clearwater Forest 和 Diamond Rapids 的量产节奏符合预期;14A 的 0.9 PDK 如期交付,管理层进一步确认外部客户设计订单或产能承诺;EMIB-T 的基板良率改善,2027 年客户放量计划更加明确
如果这些同时兑现,市场可能需要重新上调 Intel 27–28 年的收入和利润预期。尤其是先进封装
🐻 Bear Case:故事越来越大,制造却跟不上
财报表现 CPU 依然缺货,但产能增长有限,DCAI 收入和利润率没有明显改善;18A 良率爬坡放缓,服务器新品推迟;14A 的 PDK 交付延期,管理层仍然无法提供明确的外部客户承诺;EMIB-T 虽然有大客户兴趣,但基板良率和产能限制导致量产推迟
考虑到股价已经提前反映了不少转型预期,在这种情况下制造端任何延迟都可能引发估值回调
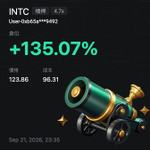
我依然看好 Intel,也在本周的回调中继续加仓
相比 6 月,这次做得好一点的是,前面在阶段性高点兑现了部分利润,现在又有机会把仓位加回来
基本面判断没变,交易节奏倒是进步了一点😂
$INTC

> 英特尔 EMIB-T 的下一个大客户,或是 AWS
JPM 在调研 22 家产业链公司的9月9日报告提到:
>> 除了 Google TPUv9 Humufish,预计 AWS Trainium 4 也会有部分出货在 2028 年采用英特尔 EMIB-T
AWS 这条线年初其实已经出现过。当时供应链消息称,博通竞标 Trainium 4 时提交了 EMIB-T 方案;现在 JPM 已经开始预期 2028 年出现实际出货量,信息从竞标阶段又向商业化推进了一步
> AWS 能给 EMIB-T 带来多少量?产能够吗?
上一代 Trainium 2 已经部署约 1.4M 颗,Trainium 4 的需求规模大概率更高。如果未来 Trainium 4 达到 2–4M 颗,EMIB-T 最终拿到 10–30%,对应大约 0.2–1.2M 颗封装量
此前 Bernstein 测算,每 1M 颗 AI 芯片采用 EMIB-T,可能给英特尔带来接近 $1B 级别收入机会。如果 Trainium 4 最终跑到百万颗 EMIB-T 量级,AWS 单一客户就已经具备相当可观的商业价值
有能力承接第一批 Google/AWS 级客户,但如果 EMIB-T 在 2028 年突然进入百万颗级 AI ASIC,产能大概率会偏紧
> EMIB-T 大概率已经进入大客户的实际商业化项目
现在 Google TPU + AWS Trainium 两条 hyperscaler 自研 AI ASIC 产品线都开始指向 EMIB-T,再结合最近揖斐电扩产、三星电机和 LG Innotek 抢着进入供应链
我的判断是,EMIB-T 大概率已经拿到明确的大客户项目,只是这类方案最终要等客户自己公布
随着 AI 芯片越来越大、HBM 数量越来越多,先进封装需要同时解决尺寸、成本和产能问题。EMIB-T 减少对大面积硅中介层的依赖,可以把封装继续做大、降低潜在成本,同时提供 CoWoS 之外的第二供应来源。Hyperscaler 为成熟 workload 自研芯片的动力越来越强,对成本、封装规模和供应链冗余也更加敏感。自主 AI ASIC 还会越来越多
所以我认为 EMIB-T 将成为超大型 AI ASIC 的主流封装方案之一
如果这个判断成立,市场现在对 EMIB-T 的定价可能还停留在“Intel Foundry 的一个新业务”,而它最终对应的可能是一个数十亿美元级的基础设施业务,这块业务我认为市场目前还没有充分 Price in
$INTC
>> 当所有人都在寻找机会,机会在哪里?
最近玩了一个很有意思的投资游戏:Hindsight Capital
游戏会隐藏公司名字,只给你历史财务数据和当时面临的危机
你有100万美元,需要决定买不买,最后看你能赚多少
其中一个案例让我印象深刻
2018年,一家公司三分之一的收入来自法币正在崩溃的国家,本身还在亏损,巨头开始进入它的市场
市值几乎腰斩,你敢买吗?
熟悉的人应该能猜出来这家公司是Mercado Libre $MELI
后来阿根廷经济并没有迅速复苏,但 MELI 却迎来了爆发
从18年低谷到21年高点,股价大约上涨了7倍
因为货币贬值,人们反而更需要数字金融工具管理资金。危机加速了 Mercado Pago 的普及
市场眼中的风险,反而成了新用户习惯形成的催化剂
还有两个极端案例:
$TPL:20年油价崩盘,股价暴跌70%,但土地和油气权益仍在,最终受益于技术进步带来的长期价值重估,从疫情低点上涨超过10倍
Wirecard:收入增长35%、利润率接近30%,却因财务造假最终破产
这让我更加确信
> 困境不是投资理由,困境之后的变化才是
想起自己最近投资思路。去年开始研究买入 $INTC ,当时市场一边倒地悲观。但我觉得几个东西可能被忽略了:它在美国半导体战略中难以替代的地位、陈立武大刀阔斧的改革,以及市场对它长期资产价值和盈利潜力的折价。后来 CPU 需求的变化,又进一步推动了预期差兑现
最近研究下一波AI交易时,也有类似的感觉。市场在追逐基建和算力,但我反而更想看看那些眼下不太受待见的公司,比如 $DUOL、 $NFLX、 $HIMS、 $SHOP。AI 究竟会颠覆它们,还是帮它们创造新的产品、新的用户习惯?
背后其实是同一套逻辑
> 寻找市场尚未充分定价的变化
而且我认为,这种研究可能越来越有价值
社媒和AI让信息越来越透明,共识交易也越来越拥挤。真正巨大的预期差,藏在那些暂时被市场抛弃的公司里
我逐渐养成了持续观察困境信号的习惯,也推荐给你们:
① 52周新低名单:寻找因短期困境被抛售,但核心竞争力仍在的公司
② 历史估值低位:关注优质公司是否跌到了多年低估值区间
③ 财报与行业变化:区分短期业绩恶化和长期竞争力受损,寻找潜在反转催化剂
当然,无风险利率相比过去的超低利率时代明显抬升,我们对于现金流、增长质量和估值也必须更加严格地筛选。这需要另一篇长篇展开了
发现变化 → 判断价值归属 → 寻找预期差
山雨欲来风满楼
拥抱变化并且开始狩猎吧

>> 真正的大机会,都始于一种新习惯
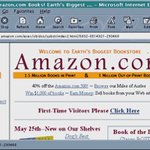
1995年, @JeffBezos 在西雅图一间车库里上线了亚马逊
你现在看到的就是最早期的首页
当时它只卖书,书很适合互联网:SKU够多、规格标准、易运输。第一年,他们就把书卖到了美国和全球45个国家
但书只是一个入口
后来的故事我们都知道了,从书到几乎所有商品,从Prime、物流,再到AWS,亚马逊最终从一家网上书店,长成了今天超过2万亿美元的庞然大物
> 这段历史最让我印象深刻的是
互联网让一种新的行为成为了习惯——在网上购物
亚马逊抓住了这个行为,然后不断扩大自己的边界
铁路降低运输成本,创造了全国消费
互联网降低信息成本,创造了搜索、网购和流媒体
> 每一次基础设施革命,大机会往往都出现在成本下降之后产生的新行为
AI正在降低的是智能的成本
是哪些过去因为智能太贵而无法成立的产品和商业模式,正在第一次变得可行
以及
> 当智能越来越便宜,我们会开始习惯做什么?
真正完全符合上一篇我提到标准的公司
可能还在某个车库,没有进入我们的视野
但沿着这个框架,已经可以找到一些很有意思的雏形
> 多邻国:语言可能只是它的「书」
学习最难的往往不是找到内容,而是坚持
@duolingo 用打卡、积分、排行榜和大量产品实验,把学习变成了一种日常习惯
创始人 @LuisvonAhn 很擅长发现不起眼的行为,然后把它变成可以规模化的系统
他之前做过 reCAPTCHA 。把全球用户每天顺手完成的验证行为,用来帮助训练机器识别文字
2026 多邻国主动牺牲部分短期商业化,把资源重新投入用户增长和数学,音乐,象棋。它显然不想只做语言 App
我更期待的终局是:
语言 → 学习 → AI Tutor → 评分与认证
最终可能成为个人学习OS:
> 它知道你会什么、不会什么、下一步应该学什么;陪你学会,最后还能证明你学会了
遇到任何想学的东西,第一反应是打开自己的AI老师
但今天的多邻国依然偏游戏化和入门级;数学、音乐、象棋还没有证明可以复制语言的成功;从「让人坚持」到「真正教会」还有距离;想成为一种能力标准,也需要学校和社会真正认可它
> @wearehims :医生注意力变便宜
AI让持续个性化医疗成为可能。脱发、减肥只是入口,终局是长期了解你的个人医疗系统
> @Roblox :创造一个世界变便宜
AI大幅降低游戏开发门槛。未来从今天玩什么变成创造什么
> @aurora_inno :驾驶变成可以复制的软件
当物流扩张不再需要同比增加司机,终局是可复制的数字司机
还有一些方向,甚至还没有明确的赢家
这些公司都还不是完全符合框架的答案
但寻找的方法正在变得清晰
帮我学习、管理健康、创造内容、处理财务
其中绝大多数行为会消失
但只要有一个从偶尔试试变成几亿人的日常,背后就能出现巨大新市场
95年亚马逊首页上写着:
世界上最大的书店
回头看,这个定义小得有些不可思议
>> 下一家伟大的公司,现在可能也正在被我们用一个过于狭窄的名字定义

>> 下一波 AI 交易,主角将不是 AI 股
创造技术的行业很少能获得其创造的价值
这是一个反直觉的事实
有两个很好的历史先例:铁路和互联网
彼时人们将占GDP个位数百分比的资金投入到铁路和电信基础设施建设中
虽然这两项技术最终都改变了世界
但它们都没有给那些为之投资建设的长期投资者带来回报
铁路扩张导致数百家铁路公司破产,互联网泡沫破灭导致电信指数暴跌92%,但这些失败企业留下的基础设施却成为后来成功企业的基石
标准石油和西尔斯百货的商业帝国建立在铁路之上,亚马逊和奈飞则得益于光纤过剩带来的廉价带宽
>> 真正捕获最大价值的,是把新技术变成一种廉价、充裕的生产要素之后,重新创造产品、商业模式和用户行为的人
铁路真正改变的是让「低成本全国运输」成为基础设施;
互联网真正改变的是让「低成本信息传输」成为基础设施;
AI 正在让另一种过去极其昂贵的生产要素迅速变得廉价:
> 智能
我一直在找,哪些过去因为智能太贵而无法成立的产品和商业模式,现在第一次变得可行?这将是我可以抓住下一个亚马逊的机会
最终捕获最大价值的公司,应该具备四个特征:
> AI 让它最重要的一项成本发生数量级下降;
> 它拥有 AI 本身无法复制的稀缺资产——用户关系、分发、专有数据、工作流、品牌、交易网络或现实世界基础设施;
> 最重要的是,它能利用廉价智能创造一种过去不存在的产品、消费习惯或商业模式,并把因此产生的大部分价值留在自己手里
> 管理层能够意识到这个变化,并把一个小入口变成一个商业帝国
最近我沿着这个思路筛了很多公司
也发现了一些很有意思的方向
准备单独写一篇长文
把这套框架以及我目前找到的几个候选标的揉碎拆开

这次因为kbw 来首尔有机会和韩国人聊了聊,很多隔着屏幕的道听途说更具像化了
黄金时代确实存在,只不过是属于券商的。全民炒股之时,每到下午百货公司的员工厕所总是人满为患,因为大家都想在收盘之前搏一下,所以在隔间操作一下
日未出而做,日落而不息。没有什么科学道理,他们就是这样存在着,特别是交易员,延长的韩股时间以及相对美国尴尬的时差,不多干几杯冰美式抗不过去
屏幕壁纸写着忍忍忍的网约车司机说到海力士只用了一个单词down,人均有账户人均被套都是真的

>> 下一波 AI 交易,主角将不是 AI 股
创造技术的行业很少能获得其创造的价值
这是一个反直觉的事实
有两个很好的历史先例:铁路和互联网
彼时人们将占GDP个位数百分比的资金投入到铁路和电信基础设施建设中
虽然这两项技术最终都改变了世界
但它们都没有给那些为之投资建设的长期投资者带来回报
铁路扩张导致数百家铁路公司破产,互联网泡沫破灭导致电信指数暴跌92%,但这些失败企业留下的基础设施却成为后来成功企业的基石
标准石油和西尔斯百货的商业帝国建立在铁路之上,亚马逊和奈飞则得益于光纤过剩带来的廉价带宽
>> 真正捕获最大价值的,是把新技术变成一种廉价、充裕的生产要素之后,重新创造产品、商业模式和用户行为的人
铁路真正改变的是让「低成本全国运输」成为基础设施;
互联网真正改变的是让「低成本信息传输」成为基础设施;
AI 正在让另一种过去极其昂贵的生产要素迅速变得廉价:
> 智能
我一直在找,哪些过去因为智能太贵而无法成立的产品和商业模式,现在第一次变得可行?这将是我可以抓住下一个亚马逊的机会
最终捕获最大价值的公司,应该具备四个特征:
> AI 让它最重要的一项成本发生数量级下降;
> 它拥有 AI 本身无法复制的稀缺资产——用户关系、分发、专有数据、工作流、品牌、交易网络或现实世界基础设施;
> 最重要的是,它能利用廉价智能创造一种过去不存在的产品、消费习惯或商业模式,并把因此产生的大部分价值留在自己手里
> 管理层能够意识到这个变化,并把一个小入口变成一个商业帝国
最近我沿着这个思路筛了很多公司
也发现了一些很有意思的方向
准备单独写一篇长文
把这套框架以及我目前找到的几个候选标的揉碎拆开
>> AI的应用时刻是否已经来了?
过去,市场为模型能力的突破定价
现在,市场可能更愿意为 AI 对真实工作和生活的渗透率定价
Meta Muse 是一个很好的观察样本。如果一个并非使用最先进模型的产品,依然能凭借用户体验、个人数据和使用习惯建立竞争优势
> 那么 AI 的商业价值就不再完全由模型公司决定
我计划沿着三个方向寻找预期差:
第一类:拥有大量用户和独特数据,能够将 AI 直接嵌入现有产品的公司
$META $GOOG $TEM $DUOL
第二类:能够利用 AI 改变原有成本结构,让收入增长快于成本增长的公司
$NFLX $SDGR $ACN $RBLX
第三类:不仅仅是在旧产品中加入聊天功能,而是通过 AI 创造新用户行为的公司
AI工作任务 MSFT AAPL
AI购物 $SHOP $PYPL $V
AI 内容体验 $U
AI交易 HOOD IBKR COIN SOFI
然后按照几个标准去寻找没有充分定价的标的:
> AI 产品已经推出,但市场仍主要按照旧业务为公司估值
> AI 已经改善单位经济模型,但利润率变化尚未完整体现在财报中
> 新的用户行为已经出现,但商业化方式尚未确定
并且持续保持几个核心观察:
例如,用户是否从偶尔向 AI 提问,转向每天委托 AI 完成实际任务;AI 是否真正创造了新增交易;用户是否愿意为实时生成的内容持续付费,以及生成成本能否支持大规模商业化
每个周期硬件大涨之后,都会出现应用巨头通吃那个时代
PC 诞生了 MSFT
互联网革命诞生了AMZN
移动互联网诞生了UBER
AI的应用代表还在诞生中
模型能力已然过剩
>> 关注商业化,关注新行为

我们把今年自己做下来最省心、最舒服,风险收益比也很不错的一类套利,做成了一个可以一键参与的产品
在 @StableStock 做股票交易的同时,我们也一直在找更多市场机会
逐渐发现到股票永续合约长期存在比较高的资金费率,于是开始在 StableStock 建立现货多头,同时在合约市场做空对应标的,赚资金费率
海力士是很典型的例子:6、7、8 月累计 Funding 大约分别为 6%、6.5% 和 2%。也就是说,只要开了海力士的合约空仓,三个月能累计收到约14.5%的资金费率,容量够大、收益相对稳定,也不需要频繁判断股价方向,是今年我们做下来最舒服的一类策略
但真正跑起来后,发现背后还有建仓成本、基差、汇率、保证金、休市期间的对冲等很多细节。于是我们逐渐把手动套利做成了一套完整的选标、建仓和风控系统
从 5 月开始回测,到现在实盘跑了约 6 周,整体比较平稳也是到了这个阶段,于是有了 StableStock Earn
第一期现在已经上线。首期 Cap 比较小,目前采用白名单模式开放,感兴趣的朋友可以直接联系我开通资格
对我们来说,这是很自然的一步:不只是提供股票交易,也把我们自己在市场里发现、验证过的机会做成产品,为用户提供多样的收益机会


来咯,下周首尔 KBW 活动见
活动当天我也会在
准备了一些小礼物和密码给来现场的大家
欢迎届时在首尔的朋友们来玩

這次 StableStock 會和 @SmartXTerminal 一起,在漢江邊辦一場 Trading Floor
交易、AI、Crypto、全球市場,邊看漢江邊聊
KBW 首爾見 🇰🇷,現場見 🌅
luma.com/5r4qb76u

>> AI的应用时刻是否已经来了?
过去,市场为模型能力的突破定价
现在,市场可能更愿意为 AI 对真实工作和生活的渗透率定价
Meta Muse 是一个很好的观察样本。如果一个并非使用最先进模型的产品,依然能凭借用户体验、个人数据和使用习惯建立竞争优势
> 那么 AI 的商业价值就不再完全由模型公司决定
我计划沿着三个方向寻找预期差:
第一类:拥有大量用户和独特数据,能够将 AI 直接嵌入现有产品的公司
$META $GOOG $TEM $DUOL
第二类:能够利用 AI 改变原有成本结构,让收入增长快于成本增长的公司
$NFLX $SDGR $ACN $RBLX
第三类:不仅仅是在旧产品中加入聊天功能,而是通过 AI 创造新用户行为的公司
AI工作任务 MSFT AAPL
AI购物 $SHOP $PYPL $V
AI 内容体验 $U
AI交易 HOOD IBKR COIN SOFI
然后按照几个标准去寻找没有充分定价的标的:
> AI 产品已经推出,但市场仍主要按照旧业务为公司估值
> AI 已经改善单位经济模型,但利润率变化尚未完整体现在财报中
> 新的用户行为已经出现,但商业化方式尚未确定
并且持续保持几个核心观察:
例如,用户是否从偶尔向 AI 提问,转向每天委托 AI 完成实际任务;AI 是否真正创造了新增交易;用户是否愿意为实时生成的内容持续付费,以及生成成本能否支持大规模商业化
每个周期硬件大涨之后,都会出现应用巨头通吃那个时代
PC 诞生了 MSFT
互联网革命诞生了AMZN
移动互联网诞生了UBER
AI的应用代表还在诞生中
模型能力已然过剩
>> 关注商业化,关注新行为
两周前的判断被验证
CPU 需求预期差逐渐兑现
$AMD $ARM $INTC 爆发
7月中旬高强度追踪并持仓 INTC 到今天
逆反心理,人声鼎沸的时候反而不想发了🤣
记得拿点利润,在震荡中心态会更好
然后继续寻找有预期差的标的

一个预期差在被市场逐渐发现
AI 带来的不只是 GPU 需求
> 传统服务器和 CPU 也在一起增长
戴尔最新一季传统服务器和网络业务收入达到约 $10.5B,同比 +122%;惠普的服务器收入也达到约 $6.8B,同比 +35%
过去市场讨论 AI 基础设施,最核心的逻辑一直是 GPU。CPU 更多被看成 AI 服务器里的主机处理器和配角
但随着 AI 从训练逐渐走向推理和智能体,越来越大的 GPU 集群,同样需要更多 CPU 承担任务调度、数据处理,以及数据库、网络、存储等大量传统计算工作
所以 AI 资本开支的传导正在从:
>AI 资本开支增加 → GPU 需求增加
逐渐扩散到:
>AI 资本开支增加 → GPU 增加 → 整个服务器体系扩张 → CPU 需求增加
这也解释了为什么最近服务器 CPU 的市场规模预测正在被快速上调。AMD 几个月前对未来服务器 CPU 市场的预期还在约 $60B,现在已经把 2030 年市场规模提高到 $120B+
美国银行的预测更加激进。2025 年全球服务器 CPU 市场大约只有 $35B,但过去几个月,美国银行连续上调 2030 年的预测,从约 $70B、$125B、$170B,一路提高到 $200B+
而这恰恰是我觉得目前 AI 行情里还没有被充分计价的一部分——市场已经充分认识到 AI 需要更多 GPU,但 AI 最终会把服务器 CPU 市场推到多大,市场预期其实还在快速上修
> 如果这个趋势继续,对 $AMD $ARM $INTC 都是利好
AMD 和英特尔都在准备承接这一轮服务器 CPU 需求增长:AMD 正在加速 EPYC Venice 的量产,英特尔也在推进下一代 Xeon Diamond Rapids,ARM 正通过 AWS Graviton、Google Axion、NVIDIA Vera 等方案,从 Hyperscaler 和 AI Server 里继续抢占份额
如果 2030 年服务器 CPU 市场真的从约 $35B 增长到 $120B,英特尔能靠 Diamond Rapids、后续 Xeon 产品把收入份额守在 35%,对应的服务器 CPU 收入仍可能从目前年化约 $21B 增长到 $42B,接近翻倍。这意味着每年新增约 $21B 收入,相当于英特尔当前总营收的约三分之一
> 现在看到的 CPU 增长可能还只是早期
AI 目前仍处在大规模建设 GPU 算力的阶段,而真正 CPU 密集型的大规模推理和 Agentic AI 才刚开始。如果未来 CPU:GPU 的基础设施比例真的从 1:4–8 向 1:1 靠近,那么现在看到的传统服务器需求增长,可能是新一轮服务器 CPU 扩张的开始


最牛逼的是,在移动互联网刚刚兴起的时候,他就已经意识到:信息的生产方式变了,信息的分发方式也一定会被重构
先有认知,再围绕这个方向不断尝试,即使一开始不知道最终的产品形态是什么。十多年后,字节系的产品已经占据了短视频、资讯、内容社区等多个信息分发渠道的头部位置
我相信现在一定还有这样的创业者,可能也正窝在某间不起眼的办公室里,做着大多数人暂时看不懂的东西,只是我们站在26年,也不一定能认出谁是下一个张一鸣
字节最早做的是内涵段子,英伟达最早做的是游戏显卡,Amazon 最早只是一个网上书店
伟大的事业往往始于一个朴素的判断,而不是一个完美的产品


三星大概率将在27年超越海力士
成为全球 HBM 市占率第一的厂商
供给端
三星计划明年将HBM4/HBM4E产量翻番,加速抢占市场份额
需求端
AI 算力扩张及HBM搭载量提升,将持续推动市场增长
三星电子HBM业务改善已经部分进入盈利预测
但反超海力士后的长期利润水平仍存在分歧
市场未必充分定价了这个情形
从当时我的小红书评论区情绪来看
显然这个观点并不受欢迎
看看这次真相能站在多数人的对面吗

>> HBM 霸主地位或将从海力士转移到三星电子
瑞银分析师 Nicholas Godoa 在 $SKHY 分析报告中指出,“SK海力士将继续保持其市场领先地位,今年将占据HBM位出货量的48%。”他还补充道,“到2027年,三星电子将略微超越SK海力士(39%),达到41%的市场份额。”他预测美光科技将以20%的市场份额位列第三
今年2月首批量产HBM4产品出货后,三星电子通过扩大其平泽和龙仁工厂的产能,迅速缩小了与SK海力士的差距
在昨日的电话会中,三星电子预计第三季度HBM4销售额将环比增长超过3倍。下半年公司的HBM市场份额将大致追平整体DRAM市场份额相当的水平
并且还提到三星HBM4已完成规模量产并率先发货HBM4E样品,所以 HBM4 这一代,海力士的领先优势在收窄——三星在量产、送样、2027 谈判上都咬得很紧
这也是为什么三星敢喊"追平整体 DRAM 市占"。 但海力士的反击逻辑是"良率和客户信任是短期复制不了的",并且已经把战线拉到 HBM5(IHBM)
但同时并不意味着SK海力士的增长速度会放缓,因为全球DRAM位需求增长率将从今年的22%跃升至明年的36%。同期,NAND闪存位需求增长率预计也将从20%上升至23%
瑞银将SK海力士的目标股价从之前的 320万韩元 下调至 300万韩元 ,但认为其仍有足够的上涨空间。对于 $SKHY ,瑞银维持“买入”评级,目标价为204美元