

I curate smart investors’ public theses into a daily portfolio update. Links, summaries
Joined May 2023
- Tweets31.5K
- Following1.3K
- Followers2.9K
- Likes70.8K





ItFromBit retweeted

엔트로픽(Anthropic)이 상장을 앞두고 있다.
최근 상장 전 선물 가격은 고점 대비 38.5% 폭락했고, 기관투자자들은 IPO 기업가치를 낮춰 평가하기 시작했다.
그런데 엔트로픽이 SEC에 제출한 재무제표를 살펴보면 상당히 흥미로운 숫자들이 나온다.
1. 엄청난 매출 성장
2026년 1–9월 실적은 다음과 같다.
• 매출 332억 달러, 전년 대비 1,206% 증가
• 영업손실 12.6억 달러
• 영업현금흐름 +65.7억 달러
• 컴퓨팅·인프라 비용 188억 달러
특히 3분기 매출은 169.6억 달러로 전 분기 대비 46.7% 증가했다.
기업 고객의 성장도 눈에 띈다.
연간 10만 달러 이상을 지출하는 고객은 2025년 9월 약 950곳에서 2026년 9월 11,900곳 이상으로 증가했다.
전체 매출의 79%는 사용량에 따라 과금하는 방식에서 발생한다.
Claude의 사용량 증가가 실제 매출로 연결되고 있다는 의미다.
2. 컴퓨팅 비용이 매출보다 빠르게 증가했다.
3분기에는 수익성에서 변화가 나타났다.
• 매출: 전 분기 대비 +46.7%
• 컴퓨팅 비용: +77.5%
• 컴퓨팅 비용의 매출 대비 비중: 48% → 58%
• 영업이익: +9.74억 달러 → -5.67억 달러
회사는 3분기에 약 50억 달러의 단기 컴퓨팅 용량을 확보했다.
단기 계약은 장기 계약보다 비용이 높다.
여기에 약 20억 달러의 비현금 기부 매칭 비용까지 반영되면서 영업손익이 악화됐다.
수요가 빠르게 늘어나자 비싼 단기 컴퓨팅 자원까지 조달해야 했던 것이다.
회사는 장기 계약으로 확보한 컴퓨팅 자원이 공급되면 비용 효율성이 개선될 것으로 기대하고 있다.
3. 앞으로 지출할 컴퓨팅 약정은 8,954억 달러
이 숫자가 특히 중요하다.
엔트로픽은 SEC 공시에서 향후 컴퓨팅 구매 및 임대 관련 약정 규모를 공개했다.
• 총 약정 규모: 8,954억 달러
• 2030년 말까지 예정된 지출: 약 4,475억 달러
• 향후 12개월 내 예정된 지출: 약 698억 달러
전체 약정에는 장기 임대와 구매 계약 등이 포함되며, 기간은 2045년까지 이어진다.
구글, 아마존, 마이크로소프트 등 주요 클라우드 사업자와의 대규모 계약도 포함돼 있다.
여기서 엔트로픽의 사업 구조가 드러난다.
AI 모델 성능을 유지하려면 새로운 모델을 계속 개발해야 하고, 고객 사용량이 증가할수록 추론에 필요한 컴퓨팅 자원도 늘어난다.
더욱이 데이터센터와 반도체는 확보하는 데 시간이 걸린다.
엔트로픽은 실제 수요가 발생하기 12–18개월 전부터 컴퓨팅 용량을 계약하고 있다.
향후 매출 증가가 약정된 컴퓨팅 비용을 충분히 흡수할 수 있는지가 수익성의 핵심이다.
4. 그래서 기업가치가 다시 계산되고 있다.
엔트로픽은 지난 5월 650억 달러를 조달하면서 기업가치 9,650억 달러를 인정받았다.
최근 IPO를 앞두고 논의되는 가격은 다음과 같다.
• 회사가 목표로 하는 기업가치: 약 1.5조 달러
• 일부 기관투자자의 평가: 1.2조–1.3조 달러
• 일부 투자자의 하단 평가: 1.1조 달러
3분기 매출을 단순 연율화하면 약 678억 달러다.
기업가치 1.2조–1.5조 달러는 이 매출의 약 18–22배에 해당한다.
투자자들은 향후 몇 년간의 높은 성장률과 수익성 개선을 상당 부분 선반영해야 하는 가격을 검토하고 있다.
5. 앞으로 무엇을 확인해야 할까?
엔트로픽은 이미 상당한 규모의 기업 고객과 매출을 확보했다.
앞으로 중요한 지표는 세 가지다.
첫째, 분기 매출 증가율이 얼마나 유지되는가.
둘째, 컴퓨팅 비용의 매출 대비 비중이 다시 하락하는가.
셋째, 대규모 인프라 투자 이후에도 영업현금흐름을 유지할 수 있는가.
11월 9일 주간으로 예정된 IPO 로드쇼와 최종 공모가도 주목해야 한다.
엔트로픽의 상장은 AI 모델 기업의 성장성과 수익성, 그리고 앞으로 필요한 막대한 자본의 가치를 시장이 직접 평가하는 중요한 사례가 될 것이다.

ItFromBit retweeted

TSMC가 3D DRAM 생산을 검토하고 있다는건 역시 오보였건걸로.

A $TSM Spokesperson has reportedly denied exploring 3D DRAM per Tom's Hardware.
After a report yesterday from The Information stated TSMC's production plans were from $NVDA's request.
The implications would have put TSMC in competition with $MU, SK Hynix, and Samsung and set off narratives about TSm disrupting the biggest memory makers.
There's something frustrating with there's market moving headlines both ways. It just creates more confusion and volatility...
Especially if something (like $NVDA CEO honeypot allegations) or the TSM report yesterday turns out untrue.


ItFromBit retweeted
메모리 반도체 주가가 급락하자 시트리니 리서치(Citrini Research)에서 또 하락론을 꺼냈다.
이번에는 상하이에서 만난 투자자의 비관론을 소개했다.
주장은 이렇다.
• 2027년 이익 기준 PER 3배도 비쌀 수 있다.
• 메모리 가격이 고점 대비 60% 하락하면 고객들이 장기공급계약을 파기할 것이다.
• 2028년 이익이 급감하면 현재 밸류에이션은 PER 7.8–10배로 높아진다.
그런데 가장 중요한 근거가 빠져 있다.
메모리 가격이 60% 하락한다는 수급 분석은 어디 있는가? 현재 체결된 장기계약의 가격 조건과 위약 조항은 얼마나 검토했는가?
10월 28일 SK하이닉스는 주요 고객 14곳과 장기공급계약을 체결했으며, 계약 물량이 2027–2028년 생산능력의 50% 이상을 포괄한다고 발표했다.
마이크론 역시 다년간의 전략적 고객 계약을 체결했고, 2026회계연도에 상당한 규모의 고객 예치금을 확보했다.
현재의 공급 구조와 계약 조건을 충분히 검토하지 않은 채 과거 메모리 사이클의 폭락 사례를 가져와 미래 이익을 깎아버린다.
그리고 발표 시점도 참 절묘하다.
메모리 반도체 주가가 크게 조정받고 단기 바닥을 모색하는 시점에 또다시 극단적인 비관론을 내놓는다.
너무 뻔한 패턴이다.
투자심리가 무너지고 개인투자자들이 손실을 견디기 어려운 시점이다. 이때 유명 리서치 회사의 하락 전망이 확산되면 시장의 공포는 더욱 커진다.
더 심각한 문제는 이런 주장에 실제 주가가 움직인다는 점이다.
보고서 하나가 투자심리를 흔들고, 기관의 포지션 조정과 개인투자자의 투매를 촉발할 수 있다. 분석의 타당성이 검증되기도 전에 시장이 먼저 반응한다.
여기서 리서치 회사들의 이해관계를 생각해 봐야 한다.
시트리니는 자체 이용약관에서 직원과 관계자가 보고서에 언급한 종목의 롱·숏 포지션을 보유하고 사전 통지 없이 매매할 수 있다고 명시한다.
리서치 회사도 금융시장에서 돈을 버는 사업자다. 기관투자자는 중요한 고객이고, 시장에 유통되는 보고서는 투자자들의 판단과 자금 흐름에 영향을 준다.
기관 리서치는 사실상 기관의 언론이라는 관점에서 바라봐야 한다.
누가 보고서를 생산하는지, 어떤 이해관계가 존재하는지, 특정 시나리오가 누구에게 유리한지 살펴봐야 한다.
이런 이유로 시트리니와 세미어낼리시스(SemiAnalysis)를 이전부터 지속적으로 비판해 왔다.
유명 리서치 회사의 이름만으로 분석에 지나친 권위가 부여되고, 투자자들이 그 주장을 무비판적으로 받아들이는 현상이 정말 우려스럽다.
산업을 분석한다면 실제 공급 구조, 고객의 구매 약정, 계약 조건, 기업 실적까지 연결해서 설명해야 한다.
극단적인 가정을 내세워 공포를 키우기는 쉽다. 그 가정이 실제로 성립하는지 증명하는 것이 리서치의 책임이다.
월가의 리서치도 결국 누군가가 생산하고 판매하는 상품이다. 그 과정에는 다양한 경제적 이해관계가 존재한다.
개인투자자들은 유명 리서치 회사의 이름에 압도될 필요가 없다.
특히 주가가 급락한 시점에 쏟아지는 비관론일수록 발표 시점과 이해관계, 분석의 근거를 집요하게 따져봐야 한다.
분석의 가치는 누가 발표했느냐보다 얼마나 제대로 검증했느냐에 달려 있다.
닷컴버블의 망령과 경계심 때문에 AI버블은 쉽게 과열되지도 쉽게붕괴되지도 않을 듯
Dan Niles는 현재 메모리기업들의 전망에 대해 비관하면서 또다시 닷컴버블 당시의 시스코의 악몽을 소환했지만 당시 시스코의 Trailing PE/R는 200, Forward PE/R도 100 언저리였음
그럼 SKHY의 PER은? 2 초반 😂

🚨NEW EPISODE🚨with @DanielTNiles
- "terrified" of midterms
- bearish Anthropic & OpenAI long term
- if Anthropic IPO pulled - that's the top
- Google - ok long term - but "don't wanna get caught in drawdown either"
- Intel "I got completely wrong"
- Apple - top pick 2027
- Nvidia today vs Cisco 2000
Timestamps:
0:00 Intro
3:40 Where are we in the AI investment cycle?
6:50 Two biggest risks to the AI trade: financing costs and slowing growth
11:25 @AnthropicAI IPO: a critical test for the AI boom
14:30 @Microsoft - enterprise winner
22:08 @Meta positioned for agentic AI
24:35 @Google’s selloff
31:26 Very bearish @OpenAI
33:20 I got @Intel wrong
39:29 @Apple top pick 2027
42:52 @Nvidia today vs @Cisco 2000
46:33 "Terrified" of US midterms
50:28 Stay nimble
53:47 Cautious positioning
57:13 Fed and rate pressure
1:00:25 Oil prices, Iran & recession risk
1:02:21 Closing investment advice
ItFromBit retweeted

"11월 반도체 폭락의 주범, 또 헤지펀드?!"
1. 대형 멀티스트래티지 헤지펀드(월아이 캐피털, 엔지니어스 게이트 등)들이 주식팀을 통째로 해고하며 보유 주식을 시장가로 기계적 매도를 하면서 폭락
• 월아이 캐피털: 2025년 7월 80억 달러 수준이던 AUM이 불과 1년 만에 170억 달러로 늘어난 멀티스트래티지 헤지펀드
• 발야스니(Balyasny) 출신 스타 매니저 아닐 곤디(Anil Gondi)가 이끈 주식 롱숏(Equity Long/Short) 부서가 대형 사고를 치면서 펀드 전체 수익률이 10월 -5.9%(연초 대비 -6.8%)
• 11월 5일, 회사는 주식 총괄 및 포트폴리오 매니저 상당수를 해고
• 같은 날, 퀀트·시스템 헤지펀드 엔지니어스 게이트 역시 10월 한 달간 -5.5% 손실을 기록한 후 주식 운용 조직 '신세시스(Synthesis)' 팀원 대다수를 전격 해고하고 자본을 회수
• 헤지펀드들은 단 5거래일 만에 기술주 200억 달러(약 27.6조 원)를 순매도하며 2025년 초 이후 22개월간 쌓아온 AI 순매수 포지션을 100% 비워버림
• 수백만 거래일에 한 번 나올 법한 '6-시그마(6-Sigma) 모멘텀 쇼크'가 일주일에 두 번 연속 발생
2. 레오폴드와 거의 비슷한 포트폴리오를 굴리던 AI 펀드 'VARA'가 10월 -33% 폭락하며 옵션 언와인딩을 쏟아냄
• 블랙록 출신 벤 호스킨(Ben Hoskin)과 허드슨 리버 트레이딩(HRT) 출신 데이비드 필드(David Field)가 설립한 헤지펀드 VARA
• 2026년 2분기 13F 공시 기준 무려 401억 1,138만 달러를 굴리는 거대 AI 펀드
• 401.1억 달러 중 절반이 넘는 234억 달러(58.4%)가 '콜옵션(Call Option)'이었고, 나머지 167억 달러(41.6%)의 현물 주식은 레오폴드가 들고 있던 중소형 AI 전력·네오클라우드·메모리·채굴 전환 종목에 똑같이 몰빵
• 10월 기술주가 흔들리자 VARA는 10월 한 달 만에 -33% 폭락
• 레버리지를 줄이는 과정에서 막대한 매물이 쏟아냄
• VARA가 쥐고 있던 234억 달러어치 콜옵션 가치가 급락하자, 옵션을 팔아줬던 월가 마켓메이커(딜러)들이 델타 헤지를 풀기 위해 기초자산 현물 주식을 기계적으로 내다 파는 '델타 언와인딩'이 터지며 주가 폭락을 몇 배로 증폭
헨리의 퀀트대학
ItFromBit retweeted

주식시장 심리는 역대 최대 풋 거래와 사상 최고 CDS를 찍었다.
목요일 Cboe 풋옵션 거래량이 역사상 최대였고.. 데이터센터 CDS는 사상 최고치를 경신했으며.. 테크 헤지펀드들은 나스닥이 코로나 이후 최악의 하루를 기록하는 동안 올해 수익을 전부 반납했다.
여기에 마이크로소프트의 오라클 AI 임대 계약 중단 소식까지 겹쳤으니.. 빌드아웃을 사겠다는 사람을 찾기가 어려운 상황이다.
갑자기 긍정론자가 된 건 아니지만.. 트레이딩 관점에서 이럴때 반대편 논리를 생각해 보는건 역발상 관점에서 당연한 일이다.
모두가 같은 방향을 보고 있을때.. 가격은 이미 이러한 리스크를 상당 부분 반영하고 있고.. 마켓이 무엇을 잘못 보고 있느냐는 질문을 던져볼때다.
이번 급락에서 잘못된 비관론은 데이터센터 수요가 완전히 사라졌다고 생각하고 있다는 점이다.
그런데.. 선거 전과 달라진 것이 없다.
하이퍼스케일러 CAPEX는 여전히 2026년 약 8,000억 달러 전망 그대로이고.. 2027년 컨센서스는 1조 3,000억 달러, 3대 클라우드 사업자의 매출 백로그 합계는 1조 7,000억 달러를 넘는다.
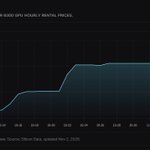
GB200 임대 가격은 연초 대비 50% 올랐고 최근 한 달에만 12% 상승했다.
텍사스 비관론을 펼친 웰스파고조차 토큰 경제성은 여전히 매력적이고.. 논쟁은 어느 프로젝트가 진행되느냐일 뿐이라고 인정한다.
누군가는 여전히 컴퓨팅에 웃돈을 내고 있다는 뜻이다.
그런데 모라토리엄으로 데이터센터 건설 일정이 밀린다는 사실만 놓고 보면.. 이미 지난달부터 알고 있던 내용이고, 86GW는 이미 공사 중이며.. 하이퍼스케일러 백로그는 그대로다.
골드만은 현재 일정대로면 2028년 한 해에만 약 55GW가 가동에 들어가야 하는데.. 이는 역사적으로 용량이 투입돼온 속도를 한참 웃돈다.
골드만은 선거와 무관하게 이 프로젝트들이 뒤로 밀릴 것으로 봤고.. 텍사스 주지사 당선인의 모라토리엄 요구는 밀릴 이유를 하나 더한 것에 가깝다.
마켓이 정치적 충격으로 가격에 반영한 지연의 상당 부분은 애초에 물리적 한계에 들어 있었다는 얘기다.
모라토리엄 자체도 금지나 취소를 의미하지 않는다.
운영사가 지는 리스크는 서비스 개시 지연, 건설 기간이 길어지면서 늘어나는 금융 비용, 세제 혜택 축소이고, 일부 계약 해지 가능성이 있는 정도다.
이미 공사 중인 86GW를 GW당 35억 달러 건설비로 환산하면 약 3,000억 달러로, 2025년 미국 데이터센터 건설 지출 500억 달러의 6년치다.
이 중 2,000억 달러 이상은 아직 집행 전이다.
골드만의 2027년과 2028년 용량 전망치는 이 건설 중 물량만으로 이미 채워지고.. 발표된 프로젝트가 실제로 나타나야 하는 구간은 2029년 이후다.
때문에 골드만은 나스닥이 6% 빠진날 2026년과 2027년 건설 지출 전망을 올린 이 리포트는 역발상 관점에서 생각해 볼 가치가 있다.


ItFromBit retweeted
삼성전자는 어디에서 바닥을 형성할까?
11월 6일 삼성전자는 6.35% 폭락해 188,700원에 마감했다.
일주일간 16.13% 하락했고, 52주 최고가 374,500원과 비교하면 49.6% 내려왔다.
같은 기간 SK하이닉스 $000660은 일주일간 20.17%, 최고가 대비 62.1% 하락했다.
두 기업 모두 사상 최대 수준의 실적을 발표했지만 주가는 급격하게 조정받고 있다.
1991년 이후 초장기 월봉, 최근 주봉과 일봉, 로그 피보나치, 거래량에 외국인 수급과 선물·옵션 데이터를 추가해 분석했다.
특히 삼성전자와 SK하이닉스는 기술적 지지 위치와 개별주식 선물 포지션에서 상당한 차이를 보인다.
현재 삼성전자에서 가장 중요한 가격은 174,600–179,200원이다.
1. 11월 6일 급락에서 확인한 가격 구조
당일 거래 현황이다.
- 고가: 196,500원
- 저가: 179,200원
- 종가: 188,700원
- KRX 거래량: 3,365만 주
- 종가 등락률: -6.35%
주가는 장중 179,200원까지 내려간 뒤 저점 대비 약 5.3% 반등했다.
종가는 당일 가격 범위의 54.9% 위치에서 형성됐다.
장중 저점에서 매수세가 유입됐지만 196,500원에서는 다시 매도 물량이 출회됐다.
같은 날 코스피는 6.02% 급락했고 장중 서킷브레이커가 발동됐다.
미국 중간선거 이후 AI 데이터센터 인허가와 규제 강화에 대한 우려가 확산되며 반도체 업종에 매도가 집중됐다.
다음 거래에서 중요한 것은 179,200원 저점 방어와 196,500원 회복 여부다.
2. 일봉에서는 하락 추세가 진행 중이다.
최근 5일·10일·20일 이동평균선은 모두 현재 주가 위에 있다.
직전 계산 기준으로 각각 약 211,300원, 219,100원, 220,700원이다.
단기 이동평균선이 하락하면서 위쪽에 저항이 형성됐다.
특히 21만–22만원대에는 단기 이동평균선이 집중돼 있다.
이번 하락에서 주가는 고점과 저점을 계속 낮췄다.
따라서 196,500원을 회복한 뒤 20만원 위에서 지지력을 형성하는지가 단기 반등의 첫 번째 확인 조건이다.
중기 추세가 개선되려면 이후 21만–22만원대의 이동평균선까지 회복해야 한다.
3. 주봉에서는 장기 상승 채널을 재시험하고 있다.
첨부한 2023–2026년 차트를 보면 2025년부터 상승 속도가 급격히 빨라졌다.
2026년에는 장기 상승 채널 상단을 돌파하며 최고가 374,500원까지 상승했다.
이후 고점에서 약 49.6% 하락하며 과열됐던 가격이 장기 추세선 방향으로 되돌아왔다.
첨부 주봉의 파란색 장기 지표선은 약 166,500원이다.
현재 주가보다 약 11.8% 낮다.
앞으로 17만원대 중후반의 지지가 무너지면 이 지표선이 다음 주요 관찰 대상이다.
주봉에서 저점을 높이고 20만원대 저항을 돌파하는 흐름이 형성된다면 중기 반등의 신뢰도가 높아진다.
4. 1991년 이후 초장기 로그 차트
삼성전자의 1991년 이후 월봉을 보면 장기간 우상향하는 로그 상승 채널이 형성돼 있다.
2000년대 초반과 2008년 금융위기, 2022년 반도체 불황을 거치면서도 장기 가격 구조는 상승 방향으로 발전했다.
2025–2026년에는 주가가 기존 상승 채널 상단을 빠르게 돌파했다.
현재 조정은 그 과정에서 확대됐던 주가와 장기 추세선 사이의 간격을 축소시키고 있다.
초장기 채널에서 중요한 것은 상단선 부근을 회복해 다시 상승하는지다.
상단 회복에 실패하고 채널 내부로 진입하면 조정 기간과 하락폭이 커질 수 있다.
이 채널은 로그 차트의 고점과 저점을 연결한 기술적 모델이다. 실제 지지 여부는 월봉 마감과 거래량으로 판단할 필요가 있다.
5. 로그 피보나치에서 발견한 174,600원
첨부 차트에서 설정한 저점 50,800원과 고점 374,500원을 기준으로 로그 피보나치를 계산했다.
- 0.236: 81,398원
- 0.382: 108,964원
- 0.500: 137,930원
- 0.618: 174,596원
- 0.786: 244,224원
- 0.886: 298,227원
현재 주가 188,700원은 0.618 레벨 위에 있다.
11월 6일 장중 저점인 179,200원은 해당 피보나치 가격보다 약 2.6% 높은 위치다.
따라서 174,600–179,200원은 장기 피보나치와 최근 실제 저점이 가까워지는 지지 후보 영역이다.
이 구간을 지키면서 저점을 높인다면 의미 있는 중기 반등의 근거가 강화된다.
반대로 이탈 후 회복하지 못하면 주봉 지표선인 166,500원을 확인해야 한다.
6. 단기 반등의 목표 가격
최근 단기 고점 249,000원과 저점 179,200원을 기준으로 별도의 로그 피보나치를 계산했다.
- 23.6%: 약 193,700원
- 38.2%: 약 203,200원
- 50.0%: 약 211,200원
- 61.8%: 약 219,600원
- 78.6%: 약 232,100원
단기적으로는 193,700–196,500원이 첫 번째 저항 구간이다.
이 가격을 회복하면 203,200원, 이후 211,200–219,600원을 확인할 수 있다.
21만–22만원대는 단기 이동평균선과 피보나치 반등 저항이 가까이 위치한다.
이 구간을 회복하고 지지력을 유지해야 중기 하락 추세의 개선을 평가할 수 있다.
7. 거래량은 투매의 끝을 보여주고 있을까?
11월 6일 삼성전자 거래량은 약 3,365만 주였다.
급락 과정에서 거래가 크게 증가했고 장중 저점 이후 상당한 반등이 나타났다.
매도 물량을 받아내는 수요가 확인됐다는 점은 긍정적이다.
그러나 하루의 거래량 증가만으로 매도 물량이 모두 소진됐다고 판단할 수는 없다.
다음 거래에서 179,200원 부근을 재시험할 때 거래량이 줄어드는지 확인해야 한다.
반등 과정에서는 거래량 증가와 고점 돌파가 함께 나타나는지가 중요하다.
8. 삼성전자 개별주식 선물에서 나타난 청산
11월 6일 삼성전자 11월물 주식선물 거래 결과다.
- 선물 종가: 188,500원
- 거래량: 3,844,969계약
- 미결제약정: 3,988,284계약
- 전일 미결제약정: 4,192,623계약
- 하루 미결제약정 감소: 204,339계약
미결제약정은 하루 만에 약 4.87% 감소했다.
주식선물 1계약은 보통주 10주에 해당한다.
이날 거래량은 기초주식 약 3,845만 주에 해당하는 계약 규모다.
거래량이 증가하는 가운데 미결제약정은 상당히 줄어들었다.
기존 선물 포지션의 순청산이 발생했다는 의미다.
급락 과정에서 롱 포지션 청산과 기존 숏 포지션 정리가 함께 발생했을 수 있다.
정확한 매수·매도 포지션 구성을 확인하려면 투자자별 잔고와 체결 자료가 필요하다.
앞으로는 미결제약정 감소가 멈추는지, 가격 반등과 함께 신규 포지션이 유입되는지 확인할 생각이다.
9. SK하이닉스 선물과는 다른 움직임이다.
같은 날 SK하이닉스 주식선물은 다음과 같았다.
- 선물 종가: 1,135,000원
- 거래량: 1,172,676계약
- 미결제약정: 764,495계약
- 전일 대비 미결제 증가: 11,430계약
삼성전자는 급락하면서 미결제약정이 4.87% 감소했다.
SK하이닉스는 1.52% 증가했다.
이는 두 종목의 파생상품 포지션 변화가 달랐다는 의미다.
삼성전자에서는 기존 포지션 청산이 두드러졌고, SK하이닉스에서는 미결제 포지션이 순증가했다.
다만 미결제약정에는 매수자와 매도자가 동시에 존재한다.
따라서 SK하이닉스의 증가분을 신규 숏 포지션으로, 삼성전자의 감소분을 롱 청산으로만 해석할 근거는 부족하다.
다음 거래부터 현물 가격과 선물 미결제약정이 어떤 방향으로 움직이는지를 비교할 필요가 있다.
10. 외국인 수급도 확인해야 한다.
민간 수급 집계 기준 삼성전자의 최근 20거래일 외국인 순매도는 약 5.5조원이다.
최근 5거래일에도 약 2.57조원 순매도를 기록했다.
같은 기간 개인은 약 2.28조원 순매수했다.
외국인이 물량을 줄이는 동안 개인이 상당 부분을 흡수한 것이다.
11월 6일 외국인 순매도는 약 1,500억원 수준이었다.
당일 거래에서 외국인 매도가 이전보다 축소된 점은 관찰할 만하다.
그러나 최근 20거래일 누적 수급은 여전히 매도 우위다.
앞으로는 외국인 순매도가 지속적으로 줄어들고, 주가가 저점을 높이는지를 함께 확인해야 한다.
11. 코스피200 선물과 옵션시장의 움직임
11월 6일 코스피200 12월물 선물은 782.95포인트에 마감했다.
- 장중 저점: 760.10
- 장중 고점: 811.30
- 미결제약정: 162,493계약
- 전일 대비 미결제 증가: 4,454계약
외국인은 이날 코스피200 선물을 7,171계약 순매수했다.
현물 반도체 주식에서 매도가 이어지는 가운데 지수선물에서는 매수 우위가 나타났다.
이는 신규 매수 포지션 형성과 기존 매도 포지션 청산을 모두 포함할 수 있다.
옵션시장에서는 변동성이 크게 상승했다.
11월 6일 VKOSPI는 65.17로 마감했다.
전날 58.21에서 11.96% 상승한 수치다.
코스피200 옵션 가격에 반영된 향후 30일 변동성 기대가 크게 높아졌다.
11월 12일은 코스피200 월간 옵션 만기일이다.
11월 5일 기준 풋옵션 미결제약정은 행사가 800에서 약 5,302계약, 750에서 약 5,692계약이었다.
다만 이 자료는 11월 6일 급락 이전의 포지션이다.
옵션 만기까지 750·800포인트 주변의 미결제약정 변화, VKOSPI 하락 여부, 지수의 저점 상승을 함께 확인할 필요가 있다.
12. 삼성전자와 SK하이닉스의 기술적 위치 차이
두 종목을 같은 기준일로 비교해 보면 차이가 뚜렷하다.
삼성전자
- 주간 하락률: -16.13%
- 최고가 대비 하락률: -49.6%
- 장기 로그 피보나치 0.618: 약 174,600원
- 실제 저점: 179,200원
- 주봉 장기 지표선: 약 166,500원
SK하이닉스
- 주간 하락률: -20.17%
- 최고가 대비 하락률: -62.1%
- 장기 로그 피보나치 0.786: 약 130만 7,000원
- 실제 저점: 108만 9,000원
- 주봉 장기 지표선: 약 105만 9,000원
삼성전자는 장기 로그 피보나치 0.618을 아직 지키고 있다.
SK하이닉스는 자체 장기 로그 피보나치 0.786 아래에서 거래되고 있다.
삼성전자의 기술적 가격 구조가 상대적으로 덜 훼손된 모습이다.
다만 두 종목의 피보나치 기준 저점과 상승폭은 서로 다르다.
로그 피보나치 위치만으로 어느 종목의 실제 바닥 형성 확률이 더 높다고 판단할 수는 없다.
13. 기업 실적을 비교하면 더 흥미롭다.
2026년 3분기 양사의 실적이다.
삼성전자
- 매출: 195.3조원
- 영업이익: 107.4조원
- 영업이익률: 약 55.0%
- 반도체 DS부문 영업이익: 106.5조원
SK하이닉스
- 매출: 104.6조원
- 영업이익: 83.3조원
- 영업이익률: 약 79.7%
삼성전자의 반도체 DS부문만 계산하면 영업이익률은 약 72.4%다.
SK하이닉스의 전사 영업이익률은 79.7%로 더 높다.
양사의 사업 구성은 다르지만, 메모리 수익성이 매우 높은 수준이라는 점은 공통적이다.
다만 삼성전자에서는 완제품 DX부문이 8,000억원의 영업손실을 기록했다.
메모리 가격 상승이 반도체 부문의 이익을 크게 늘리는 동시에 스마트폰·가전 사업의 원가 부담을 높이고 있다.
양사의 이익이 어디에서 발생하고 어디에서 훼손되는지를 구분해야 한다.
14. HBM4 경쟁에서는 어떤 차이가 있을까?
현재 두 기업의 경쟁 구도에서 가장 중요한 변화는 삼성전자의 HBM 시장 점유율 회복이다.
카운터포인트리서치의 2026년 2분기 매출 기준 점유율은 다음과 같다.
- SK하이닉스: 50%
- 삼성전자: 33%
- 마이크론: 18%
반올림 때문에 합계는 100%와 차이가 발생한다.
SK하이닉스가 여전히 1위이지만 삼성전자의 점유율은 빠르게 높아졌다.
삼성전자는 HBM4와 서버용 DDR5 판매를 확대하고 있으며 자체 파운드리에서 HBM 베이스 다이까지 생산하는 통합 공급 구조를 갖추고 있다.
SK하이닉스는 HBM에서 축적한 고객 관계와 양산 수율, 대규모 공급계약을 보유하고 있다.
양사의 2027년 실적을 평가할 때 확인해야 할 부분도 다르다.
삼성전자는 HBM4 점유율 확대, 수율 개선, 파운드리 생산 확대가 실적에 얼마나 추가 기여하는지가 중요하다.
SK하이닉스는 기존 HBM 시장 지위와 가격 결정력, 생산 수율, 장기계약의 수익성을 유지하는지가 중요하다.
삼성전자의 점유율 상승이 SK하이닉스의 이익 전망에 어떤 영향을 미치는지도 살펴봐야 한다.
15. 주주환원과 현금흐름
삼성전자는 2026년 90조–110조원의 주주환원 계획을 발표했다.
이미 집행하거나 확정한 35조원을 제외한 잔여재원은 55조–75조원이다.
3분기에는 총 약 30조원의 현금배당을 결정했다.
2026년 시설투자 계획은 84.4조원이며, 이 가운데 반도체 DS부문이 76.8조원이다.
SK하이닉스 역시 약 100조원 규모의 2026년 주주환원을 발표했다.
양사 모두 막대한 현금 창출력을 기반으로 주주환원을 확대하고 있다.
그러나 향후 이익이 감소하면 설비투자와 주주환원을 동시에 유지할 수 있는지 재평가가 필요하다.
실제 자사주 매입·소각 집행액, 배당 지급, 설비투자 이후 잉여현금흐름이 중요하다.
특히 삼성전자는 2027년 1월 말 잔여 주주환원 규모와 구체적인 실행 방안을 확정할 예정이다.
16. 실제 매수 후보 가격
삼성전자의 주요 관찰 가격을 정리하면 다음과 같다.
1차: 174,600–179,200원
장기 로그 피보나치 0.618과 최근 장중 저점이 겹치는 영역이다.
현재 가장 중요한 지지 후보다.
2차: 163,000–167,000원
주봉의 장기 지표선 약 166,500원이 위치한다.
1차 지지 실패 시 중기 상승 구조를 확인할 가격이다.
3차: 150,000–155,000원
과거 가격 구조와 장기 상승 채널을 참고한 보조 시나리오다.
4차: 137,900원 전후
장기 로그 피보나치 0.500에 해당한다.
17만원대와 16만원대 지지가 무너지면서 조정이 깊어질 경우 검토할 가격이다.
반등 시에는 193,700–196,500원, 203,200원, 211,200–219,600원을 차례대로 확인할 생각이다.
17. 다음 주에 확인할 핵심 변수
11월 9일부터 다음 사항에 주목하고 있다.
1. 삼성전자 179,200원 저점 방어
2. 로그 피보나치 174,600원 유지
3. 외국인 현물 순매도 감소 여부
4. 삼성전자 주식선물 미결제약정 청산 이후 변화
5. SK하이닉스 주식선물 신규 미결제 포지션 변화
6. 193,700–196,500원 회복
7. 코스피200 외국인 선물 수급
8. VKOSPI 하락과 11월 12일 옵션 만기
9. HBM4 점유율·출하량·수율 변화
10. 2027년 메모리 가격과 이익 전망
18. 최종 판단
현재 삼성전자는 장기 로그 피보나치 0.618과 최근 장중 저점이 가까이 위치하는 174,600–179,200원에 접근했다.
주봉 장기 지표선은 약 166,500원이다.
기술적으로는 이 두 가격대가 중기 저점을 평가하는 핵심 영역이다.
반등이 시작되면 196,500원과 203,200원을 먼저 확인하고, 이후 21만–22만원대 저항을 회복하는지가 중요하다.
SK하이닉스와 비교하면 삼성전자의 고점 대비 하락폭이 작고 장기 피보나치에서도 상대적으로 높은 위치를 유지하고 있다.
선물시장에서는 삼성전자의 미결제약정이 급감한 반면 SK하이닉스는 증가했다.
기업 측면에서는 삼성전자의 HBM4 점유율 확대와 파운드리 실적 개선이 중요하고, SK하이닉스는 기존 HBM 시장 지위와 높은 영업이익률의 지속 여부가 핵심이다.
현재 가장 관심 있게 보는 가격은 삼성전자 17만원대 중후반, SK하이닉스 105만–109만원이다.
두 종목 모두 이 가격대에서 저점을 높이고 외국인 매도 압력이 완화되는지 확인할 생각이다.
반도체 업황의 핵심은 2027년에도 메모리 공급 제약과 AI 인프라 수요가 유지되는지다.
실제 출하량과 메모리 가격, 계약 이행, 잉여현금흐름에서 그 근거가 확인될 것이다.


SK하이닉스는 어디에서 바닥을 형성할까?
11월 6일 SK하이닉스는 10.44% 폭락해 113만 2,000원에 마감했다.
52주 최고가 298만 7,000원 대비 약 62.1% 하락한 상태다.
그런데 11월 6일 장중 저점인 108만 9,000원은 장기 주봉·월봉의 기술적 지표가 모이는 구간과 가깝다.
2000년 이후 월봉, 2019년 이후 주봉, 최근 일봉을 로그 스케일 상승 채널과 피보나치로 분석했다.
여기에 외국인 수급, 개별주식 선물, 코스피200 옵션, 미국 ADR과 기업 실적까지 종합했다.
현재 가장 관심 있는 가격은 105만–109만원이다.
반등하면 118만–122만원, 127만–132만원, 133만–140만원을 차례대로 확인할 생각이다.
1. 11월 6일 급락에서 확인된 가격 구조
당일 거래 현황이다.
- 시가: 108만 9,000원
- 고가: 121만 7,000원
- 저가: 108만 9,000원
- 종가: 113만 2,000원
- KRX 거래량: 약 746만 주
개장 직후 13.84% 폭락한 이후 저점에서 약 3.95% 반등했다.
그러나 종가는 당일 가격 범위의 하단 33.6%에 위치했다.
장 초반 강한 매수세가 유입됐지만, 높은 가격대에서는 매도 압력이 다시 나타났다.
같은 날 코스피는 6.02% 하락했고, 장중 서킷브레이커가 발동됐다.
미국 중간선거 이후 데이터센터 규제 강화와 투자 지연 우려가 반도체 업종 전체로 확산됐다.
다음 거래에서 중요한 것은 109만원 부근에 유입된 매수세가 유지되는지다.
2. 일봉에서는 강한 하락 추세가 진행 중이다.
최근 고점과 저점은 지속적으로 낮아지고 있다.
5일·10일·20일 이동평균선도 현재 주가 위에 위치한다.
- 5일선: 약 133만 2,000원
- 10일선: 약 137만 1,000원
- 20일선: 약 135만원
단기 이동평균선이 모두 저항으로 작용할 수 있는 구조다.
RSI는 과매도 경계에 접근했고, MACD는 음수 영역에 있다.
급락 이후 기술적 반등이 발생할 여지는 있지만, 중기 추세가 회복되려면 이동평균선 재돌파와 저점 상승이 필요하다.
특히 133만–140만원은 단기 이동평균선이 집중된 중요한 가격대다.
3. 2019년 이후 주봉 상승 채널
첨부한 장기 주봉에서는 2019년 이후 상승 채널이 형성돼 있다.
2023년 저점 이후 주가 상승이 가속됐고, 2025년부터 상승 기울기가 더욱 가팔라졌다.
2026년에는 장기 채널 상단을 크게 돌파하며 최고가 298만 7,000원까지 올라갔다.
이후 급락하면서 가격과 장기 추세선 사이의 간격이 빠르게 축소됐다.
현재는 과거 상승 채널 상단 부근으로 되돌아온 상태다.
첨부한 주봉의 파란색 장기 지표선은 약 105만 9,000원에 위치한다.
11월 6일 종가인 113만 2,000원은 이 선 위에 있다.
따라서 105만–109만원은 주봉 기준으로 중요한 지지 후보 영역이다.
이 구간을 방어하면서 주봉의 저점이 높아진다면 중기 바닥 형성의 근거가 강화된다.
4. 2000년 이후 초장기 월봉
2000년부터의 월봉을 로그 스케일로 보면 더 긴 상승 구조가 나타난다.
로그 차트는 같은 비율의 가격 변화를 같은 거리로 표시하므로 장기간 수십 배 상승한 종목을 분석하는 데 유용하다.
2000년대 초반의 대규모 하락 이후 SK하이닉스는 장기간 우상향하는 채널을 형성했다.
2008–2009년 금융위기, 2018년 반도체 업황 조정, 2022년 하락도 이 장기 가격 구조에서 확인할 수 있다.
2025–2026년 상승은 기존 추세보다 빠르게 진행됐고, 주가는 장기 채널 상단 위로 크게 올라갔다.
현재는 다시 상단 부근으로 내려왔다.
월봉의 파란색 지표선은 약 107만 8,000원이다.
주봉의 105만 9,000원과 가깝다.
두 시간대의 장기 지표가 105만–108만원에 집중돼 있다.
이 가격대는 장기 추세를 유지하는지 확인할 중요한 구간이다.
다만 장기 채널은 과거 고점과 저점을 연결해 그린 것으로 기준점 선택에 영향을 받는다. 향후 주봉·월봉 마감과 실제 거래량을 함께 확인할 필요가 있다.
5. 로그 피보나치로 다시 계산한 장기 가격
이번에는 2023년 저점 6만 2,800원부터 2026년 고점 298만 7,000원까지의 상승 구간 전체를 사용했다.
로그 스케일 기반 피보나치를 적용한 결과다.
- 0.236: 약 15만 6,000원
- 0.382: 약 27만 5,000원
- 0.500: 약 43만 3,000원
- 0.618: 약 68만 3,000원
- 0.786: 약 130만 7,000원
- 0.886: 약 192만 3,000원
- 1.000: 298만 7,000원
현재 주가는 로그 피보나치 0.618과 0.786 사이에 있다.
여기서 가장 중요한 가격은 130만 7,000원이다.
현재 주가보다 약 15.5% 높은 위치이며, 향후 반등 과정에서 장기 피보나치 저항으로 작용할 수 있다.
주목할 점은 105만–109만원 지지 구간이다.
이 가격대는 피보나치에서 직접 도출된 값이 아니라 실제 저점과 주봉·월봉 장기 지표선에서 도출됐다.
로그 피보나치의 다음 하단 레벨인 0.618은 약 68만 3,000원이다.
두 피보나치 레벨 사이에는 상당한 가격 간격이 존재한다. 따라서 중간에 형성된 실제 지지·저항과 거래량을 함께 분석해야 한다.
6. 반등하면 어디까지 올라갈까?
최근 일봉의 가격 구조와 로그 피보나치를 종합하면 네 단계의 저항이 있다.
첫 번째는 118만–122만원이다.
11월 6일 장중 고점 121만 7,000원과 최근 급락 과정에서 형성된 매물대가 위치한다.
두 번째는 127만–132만원이다.
로그 피보나치 0.786인 약 130만 7,000원이 이 영역에 포함된다.
장기 피보나치와 최근 가격 구조가 가까워지는 중요한 저항 구간이다.
세 번째는 133만–140만원이다.
5일·10일·20일 이동평균선이 집중된 영역이다.
주가가 이 가격대를 회복하고 지지력을 유지한다면 중기 하락 추세의 개선을 평가할 수 있다.
네 번째는 145만–150만원이다.
최근 하락 이전에 거래가 집중됐던 가격대로, 중기 반등이 확대될 경우 확인할 다음 저항이다.
7. 거래량은 투매의 끝을 보여주고 있을까?
11월 6일 거래량은 약 746만 주로 최근 평균보다 크게 증가했다.
하지만 장중 저점에서 반등한 이후 종가는 고가에 비해 상당히 낮은 위치에서 마감했다.
매도 물량을 받아내는 수요와 추가 매도가 동시에 발생한 것이다.
저점 형성을 판단할 때는 다음 거래가 더 중요하다.
109만원 부근을 재시험할 때 거래량이 줄어들고, 반등할 때 거래량이 증가하는 흐름을 확인할 생각이다.
반대로 하락 거래량이 다시 증가하며 저점을 갱신한다면 매도 압력이 지속되고 있다고 평가할 수 있다.
8. SK하이닉스 개별주식 선물에서 나타난 변화
11월 6일 SK하이닉스 11월물 주식선물 거래 결과다.
- 선물 종가: 113만 5,000원
- 거래량: 117만 2,676계약
- 미결제약정: 76만 4,495계약
- 전일 대비 미결제약정: +1만 1,430계약
전날 거래량은 74만 8,747계약이었다.
하루 만에 거래량이 약 56.6% 증가했다.
미결제약정도 약 1.52% 늘어났다.
SK하이닉스 주식선물은 1계약당 보통주 10주에 해당한다.
따라서 이날 거래량은 기초주식 약 1,173만 주에 해당하는 계약 규모다.
급락 과정에서 선물 거래가 크게 증가했고 미결제 포지션도 추가로 형성됐다.
신규 매수·매도 포지션과 헤지 수요가 함께 반영된 결과다.
현재 중요한 것은 미결제약정 증가 이후 실제 주가가 어떤 방향으로 움직이는지다.
특히 현물 가격이 상승하는 가운데 미결제약정이 감소하면 기존 포지션 청산에 따른 반등인지 살펴볼 필요가 있다.
반대로 주가가 저점을 높이면서 미결제약정도 증가한다면 신규 자금 유입 가능성을 검토할 수 있다.
9. 외국인은 현물을 매도하면서 지수선물을 매수했다.
11월 6일 코스피200 12월물 선물은 782.95포인트로 마감했다.
전일 대비 6.49% 하락했다.
- 장중 저점: 760.10
- 장중 고점: 811.30
- 미결제약정: 162,493계약
- 전일 대비 미결제 증가: 4,454계약
외국인은 이날 코스피200 선물을 7,171계약 순매수했다.
같은 날 SK하이닉스 현물 주식은 약 1조 9,240억원 순매도했다.
현물에서 대규모 매도가 발생하는 동안 지수선물에서는 매수 우위가 나타난 것이다.
선물 순매수에는 신규 매수와 기존 매도 포지션 청산이 포함될 수 있다.
이후 외국인의 현물 매도 규모가 감소하고 지수선물 매수세가 이어지는지 확인할 필요가 있다.
10. 옵션시장과 VKOSPI
11월 6일 VKOSPI는 65.17로 마감했다.
전날 58.21에서 11.96% 상승했다.
장중 고점은 67.12였다.
VKOSPI는 코스피200 옵션가격에 반영된 향후 약 30일의 변동성 기대를 나타낸다.
현재 옵션시장은 매우 큰 가격 변동을 반영하고 있다.
코스피200 지수는 이날 783.23포인트에 마감했고, 12월물 선물은 782.95포인트였다.
선물 가격이 현물 지수보다 0.28포인트 낮은 상태다.
11월 12일은 국내 월간 옵션 만기일이다.
옵션 만기를 앞두고 미결제약정과 헤지 포지션의 변화가 지수 변동성을 키울 수 있다.
다만 현재 확보한 개별 행사가 미결제약정만으로 딜러의 실제 헤지 방향이나 확정적인 지지선을 계산하기는 어렵다.
다음 주에는 VKOSPI가 하락하는 가운데 코스피200 지수가 저점을 높이는지 확인할 생각이다.
11. 미국 반도체시장과 ADR 반응
11월 6일 미국 필라델피아 반도체지수는 4.21% 반등했다.
SK하이닉스의 미국 ADR인 $SKHY도 2.78% 상승해 127.34달러로 마감했다.
국내장 마감 이후 반도체 업종에 반발 매수가 나타난 것이다.
미국 ADR과 한국 원주 사이에는 발행·전환 제한 및 수급 차이에 따른 상당한 프리미엄이 존재한다.
따라서 미국 ADR의 상승률을 참고하되 국내 주가와 실제 가격 차이가 어떻게 변하는지도 확인해야 한다.
국내 NXT 저녁 거래에서 SK하이닉스는 117만 6,000원에 거래를 마쳤다.
다음 거래일에는 117만 6,000원을 유지하고 121만 7,000원까지 회복하는지가 첫 번째 관찰 지점이다.
12. 기업 실적과 주가의 괴리
10월 28일 발표된 SK하이닉스의 3분기 잠정 연결 실적은 사상 최대였다.
- 매출: 104.6조원
- 영업이익: 83.3조원
- 영업이익률: 80%
- 순이익: 39.8조원
- 순현금: 98.7조원
회사는 HBM4와 서버용 DDR5 판매 증가를 성장 동력으로 설명했다.
HBM4는 4분기부터 주력 제품으로 자리 잡을 것이라는 전망도 제시했다.
2027–2028년 예상 생산능력의 절반 이상에 해당하는 장기 공급계약도 확보했다고 발표했다.
회사가 제시한 약 100조원 규모의 주주환원 계획 역시 중요한 변수다.
이러한 실적에도 주가가 크게 하락한 것은 향후 AI 인프라 투자 지속성과 메모리 업황에 대한 기대가 빠르게 조정되고 있음을 보여준다.
앞으로는 HBM4의 실제 출하량, 서버용 메모리 가격, 장기계약 이행, 증설 투자와 잉여현금흐름을 살펴봐야 한다.
특히 2027년 이익 전망이 유지되면서 외국인 매도가 감소하면 주가 재평가의 근거가 강화된다.
13. 실제 매수 후보 구간
1차: 105만–109만원
11월 6일 저점, 주봉·월봉 장기 지표선이 겹치는 구간이다.
현재 가장 중요하게 관찰하고 있다.
2차: 103만원 전후
1차 지지 실패 시 다음으로 확인할 가격대다.
이 가격은 로그 피보나치 지지선이 아니며, 최근 가격 구조와 100만원이라는 심리적 가격대를 고려한 보조 관찰 구간이다.
3차: 90만–95만원
장기 차트의 과거 거래량 분포를 참고한 보조 시나리오다.
정밀한 거래량 매물대 계산으로 검증된 구간은 아니므로 실제 가격 반응을 다시 확인할 필요가 있다.
장기 로그 피보나치 0.618은 약 68만 3,000원에 위치한다. 현재 가격과 거리가 상당하므로 중간 지지선과 기업 실적 변화를 우선 평가해야 한다.
14. 앞으로의 세 가지 시나리오
첫 번째는 105만–109만원에서 저점이 형성되는 경우다.
이 구간을 방어하고 122만원을 회복하면 127만–132만원까지 반등이 이어지는지 확인할 수 있다.
약 130만 7,000원의 장기 로그 피보나치 저항을 회복하면 133만–140만원이 다음 관찰 구간이다.
두 번째는 105만원대 지지가 무너지는 경우다.
주봉 기준으로 장기 지표선을 이탈하고 반등 과정에서도 회복하지 못한다면 103만원을 재시험할 가능성을 검토해야 한다.
이후 100만원까지 무너지면 90만원대의 수급과 가격 구조를 다시 분석할 필요가 있다.
세 번째는 109만–122만원 사이에서 횡보하는 경우다.
거래량이 점차 감소하고 저점이 높아지면서 매도 압력이 완화되는지 확인한다.
이후 122만원 돌파 여부가 단기 방향을 판단하는 중요한 신호가 된다.
15. 다음 주에 확인할 핵심 변수
11월 9일부터 다음 사항에 주목하고 있다.
1. SK하이닉스 108만 9,000원 저점 방어
2. 주봉·월봉의 105만–108만원대 지표선 유지
3. 외국인 현물 순매도 규모 축소
4. 개별주식 선물 미결제약정 변화
5. 117만 6,000원과 121만 7,000원 회복
6. 코스피200 선물 외국인 수급
7. VKOSPI의 하락과 지수 저점 상승
8. 11월 12일 국내 옵션 만기
9. 미국 반도체지수와 SK하이닉스 ADR 흐름
10. HBM4 출하 및 2027년 이익 전망
16. 최종 판단
SK하이닉스는 현재 단기 과매도에 접근했고, 주봉·월봉 장기 지표선 부근까지 내려왔다.
장기 로그 피보나치에서는 0.786 레벨인 약 130만 7,000원을 이미 이탈했다.
현재 가장 중요한 지지 후보는 105만–109만원이다.
이 구간을 방어한다면 먼저 118만–122만원 회복 여부를 확인할 생각이다.
이후 130만 7,000원의 로그 피보나치 저항, 133만–140만원의 단기 이동평균선 회복 여부가 중기 추세를 판단하는 기준이 된다.
선물시장에서는 거래량과 미결제약정이 증가했고, 외국인은 현물 매도와 지수선물 매수를 동시에 보였다.
VKOSPI도 65를 넘어 높은 변동성이 지속되고 있다.
현재 저점 형성 여부를 판단하려면 주가의 지지력과 함께 외국인 매도 압력의 감소, 파생상품 포지션 변화, 반도체 업종의 상대강도를 확인해야 한다.
특히 2027년 HBM과 서버용 메모리의 이익 전망이 유지되는지가 가장 중요하다.
개인적으로 현재 가장 관심 있는 구간은 105만–109만원이다.
이 가격을 지키면서 거래량이 안정되고 저점을 높이는 흐름이 나타난다면 중기 바닥 형성의 근거가 강화될 것이다.


ItFromBit retweeted

그린란드를 뺏자던 머머리가 미국 대통령 비서실장이 됐습니다.
제가 지난 1년 동안 본 트럼프 백악관 사람들 가운데 제일 질이 나쁜 사람입니다.
자, 이 사람이 한 업적(n)과 사상과 임팩트에 대해 가볍게 알려드리겠습니다. 밖에서 누가 뭐하는 사람인데라고 물으면 이런 사람이라고 하실 수 있게 뽑아왔습니다.
1. 그린란드를 뺏자고 했습니다. 올해 1월 CNN에서 "우리는 힘과 무력과 권력이 지배하는 현실 세계에 삽니다. 그게 세계의 철칙입니다"라고 한 뒤 그린란드를 미국이 갖는 게 미국 정부의 공식 입장이라고 했습니다.¹
2. 이민 단속에 항의하는 시위를 반란이라고 부르고 군대를 불렀습니다. 2025년 6월 로스앤젤레스 시위를 "미국의 법과 주권에 맞선 반란"이라고 썼고 주방위군과 해병대가 시내에 들어갔습니다.²
그 지시하에 올해 1월 미니애폴리스에서는 연방 이민 요원이 시민 2명을 쏴 죽였습니다. 르네 굿과 보훈병원 ICU(중환자실) 간호사 알렉스 프레티입니다. 항의 시위가 커지자 트럼프는 내란법 발동을 꺼냈고 국방부는 현역 1,500명에게 출동 대기를 걸었습니다.³
(계속해서)


우리도 요런걸로 좀 부탁드립니다. 🙏🙏
@Jaemyung_Lee

너무 무식한 소리인지 모르겠지만,
지금처럼 삼전닉스가 말도 안 되는 수준으로 저평가 되었을 때는 국가 예산으로 지분 취득하고
추후 발생하는 배당 소득을 다시 국정을 위한 여러 재원으로 활용하면 안 되나.
안됩니까, 대통령님?
@Jaemyung_Lee

ItFromBit retweeted

이 광고 영상의 제작 방법을 공개합니다.
(이건 그냥 정보글이지 광고 게시글이 아닙니다.)
이 영상은 다음의 제작 절차를 거쳤습니다.
1. 기획
2. 음악 제작
3. 에셋 제작
4. 영상 제작
5. 가편집 및 모션 그래픽 입히기
6. 최종 편집
사용한 툴
Claude Opus 5.5
Suno V6
Midjourney v8.2
Seedream 5.0 Pro
Seedance 2.5
Pollo Motion
자세한 제작 썰은 타래로 ⬇️
🤖 Made with AI


#광고
요즘 존박의 맥도날드 주문 랩이 그렇게 유행이라면서요?!
그래서 Pollo AI(@polloai_kr)의 Pollo Motion으로 직접 만들어 봤습니다.
Pollo Motion을 쓰면 평범한 영상에 키네틱 타이포, 콜라주, 편집 효과를 입혀서 훨씬 역동적이고 임팩트 있는 영상으로 바꿀 수 있어요.
방법도 어렵지 않아요!
Pollo를 Claude와 MCP로 연결하고, 영상을 넣은 뒤 템플릿만 고르면 끝!
분석부터 모션 그래픽까지 알아서 만들어 줍니다.
뮤직비디오, 광고, 설명 영상까지 활용할 곳도 다양해요.
결과는? 직접 확인해 보세요! 👇
ItFromBit retweeted

정부, 증시 급락에 반대매매 차단…증권사 담보비율 규제 3개월 면제
“변동성 확대 땐 추가 안정 조치”
sedaily.com/article/20111107

