


En investeringsprincip jag har är att inte ta större positioner om jag inte förstår den motsatta tesen och kan uttrycka vad "marknaden" tror och jag inte håller med om.
Blir såklart alltid en förenkling då "marknaden" inte är en homogen aktör utan snittet av många men tankeövningen är fortfarande nyttig för att inte lura sig själv med confirmation bias. Varje misstag man kan reducera med detta är ett litet bidrag till alfa över tid.


Ska försöka summera mina takes om $SUSG Q3
TDLR;
- Sales över mina förväntningar
- Marginal och EPS lite under men rätt riktning QoQ
- Management ser ut att exekvera enligt plan
> Omsättning
Fortsatt fin topline med 46 % organisk tillväxt. Jag bryr mig mer om den än den totala då jag vill se bevis på att de inte bara växer genom att aggregera stillastående bolag.
Intressant spaning är att Zaptec fortsatt verkar vara en grov read-through för sales. Bra att veta då de ofta rapporterat före SUSG. Säger inte så mycket om marginalerna men värt att ha koll på.
> Marginal
Citat från rapporten som upprepar det som sas efter Q2: “Marginalen är initialt lägre när vi expanderar till nya marknader men vi räknar med att den successivt förbättras när vi är etablerade.”
De ökar trots allt marginal QoQ precis som de kommunicerade efter Q2 och givet strategin med snabb expansion till ny geografisk marknad och produktområden och därefter öka marginal bryr jag mig mer om QoQ-utveckling än YoY både nu och kommande 1-3 kvartal innan tillväxten normaliseras.
> Kassaflöde
Likt marginalen är kassaflödet svagt men belåning fortfarande hanterbar så de borde kunna finansiera fortsatt tillväxt både i bef verksamhet och förvärvad med kombo skuld+kassa+aktier och med ökade KF från bättre marginaler (ffa bättre inköpspris). Värt att notera att rörelsekapitalbindning och marginal dessutom har visst samband i deras strategi med expansion först (lägre inköpsvolymer för att minska risk) och sedan marginalökning (ökade volymer som binder mer kapital) så räknar med svagare kassaflöden även ifall marginalerna kommer upp då det sannolikt kommer som konsekvens av större inköpsvolymer.
> Summering
För att koka ner till vad jag tittar på
- Organisk tillväxt
- Fortsatta förvärv med rimliga multiplar och gärna synergier med befintlig portfölj
- Marginalökning sekvensiellt och framför allt bra marginaler i bolag med mindre våldsam tillväxt (dvs ej Skårebo) enligt strategin de beskrivit. Särredovisar tyvärr inte detta per kvartal så man kommer få gissa lite i efterhand genom dotterbolagens ÅR.
- Bättre cash conversion när tillväxten normaliseras
Jag ökade lite idag då rapporten i mina ögon var ungefär som förväntat och jag ser raset som en överreaktion. Förstår beartesen (svag marginal och kassaflöde) även om jag inte håller med. Hade varit mer osäker om den var ned 12.5% på något jag inte alls förstod.
Låter mer som att avhoppet var i nivå med:
"Hej Karl, lite organisationsförändringar på g. Vi har en ny kille på väg in. Du kommer såklart erbjudas en ny roll och vi tänker att du kan börja med att hämta kaffe åt Stefan och hjälpa honom boka lite resor. Hur låter det?"
$SVIK

Karl Thedéens plötsliga avhopp från Studsvik väcker en del frågor.
Aktien är ner 5 procent strax efter lunch.
Bolagets tillförordnade ordförande Mats Ladeborn medverkade i Börsmorgon.
#finanstwitter
Jag väljer en tredje kategori:
Dom som äger kundrelationen, förstår kundens problem/vardag och kan använda AI för att utveckla sitt erbjudande eller intern effektivitet.

Håller inte med om att det måste vara stora spelare. Finns nackdelar med legacyorganisatiom när affärsmodeller ställs om så inte enbart positivt att vara stor med resurser.
stora organisationer -> långsammare beslut -> svårare att navigera snabbrörlig omvärld
Menar inte att liten alltid är bättre men att man behöver nyansera bilden av att storlek = framtidssäkring.
Lätt att som investerare med utifrånperspektiv se bolag som statiska. Frågan är inte bara vilka som gynnas eller hotas av AI idag, utan vilka som kan anpassa sig snabbast.
Lite sent men här är mina takeaways från Upsales $upsale rapport, conf call och intervjuer. Summering av siffrorna hittar ni lite överallt så se detta som mer som min tolkning än en summering av rapport och intervjuer. All input och kritik är välkommet.
TLDR;
- ARR-tillväxten är svag men plan finns för att få fart
- Marginaler och kassa skapar handlingsutrymme
- Kallblads lugn och marknadsfokus är förtroendeingivande
Cash och lönsamhet finns och värderingen är låg -> begränsad nedsida, uthållighet och oberoende av extern finansiering. Att kontrollera sitt eget öde är en lyx jämfört med många andra mjukvarubolag.
> Tillväxt
Att ARR inte växer mer är den stora besvikelsen men också något de adresserar tydligt. Vi får dock räkna med ett par kvartal till med begränsad ARR-tillväxt givet ledtid på rekryteringar och onboarding av dessa.
Kallblad verkar ha återupptagit ambitioner kring tillväxt och poängterar att investeringar behöver ske för att uppnå detta. Givet marginalerna och BR idag finns gott om utrymme att ta på sig lite större kostnadskostym så länge LTV/CAC faktiskt är och fortsätter vara attraktiv.
Givet Kallblads historik gissar jag på att även partnersälj och förvärv kommer bli tillväxtdrivare framåt och att man kanske kommer kika på att förvärva eller bygga partnerskap med bolag som har distribution in i vertikalerna de pekat ut.
Min take på att de fokar mer på kommersiellt än teknik i rekryteringar m.m. är att det är bra på kort/medellång sikt men lite risky på lång sikt då man lätt blir myopic och bekväm särskilt givet att AI kommer förändra mjukvarubranschen. Man får dock ha med sig att en stor del av poängen med att spinna av AIRA var att just renodla befintlig affär och mer disruptiv AI-satsning.
> Kapitalallokering, guidning, IR
De pratar fortfarande förvärv som kapitalallokering och indikerar att de kollar på närliggande mjukvara som stärker erbjudande. Jag skulle inte räkna med återköp men bra att ha det i verktygslådan som komplement nu när Wikberg är borta som ägare och inte längre behöver kassaflöde i form av utdelning.
Jag gillar mindsetet att som ledning inte ha övertro på guidning särskilt givet en osäker omvärld. Det kommer dock finansiella mål i Q4 vilket i mina ögon mest är intressant som en signal på vad som kommer prioriteras snarare än att jag kommer räkna in de siffrorna som estimat. Verkar redan klart att man kommer prata mer EBITDAC framåt vilket antagligen kommer konvergera mer mot EBITDA när de kapitaliserar mindre utveckling.
Både bra och dåligt med en karismatisk ledare som är öppen, utsvävande och inte bara tråkig presentatör. Man får mer insikt i hur ledning faktiskt tänker men riskerar istället att bli lite förblindad.
> Redovisning/financials
Bra att inte kapitalisera för mycket utveckling pga osäkerhet kring programvaru-IP. De försöker kostnadsföra så mycket de kan och det låter mellan raderna som att de vill ta ännu mer över RR men begränsas av revisorer och SKV. Detta är såklart inte oberoende av att de redan har höga vinster och att det kan finnas fördelar med att skjuta upp skatt. De har en stark position som tillåter att t.ex. minska aktivering, vara selektiv med förvärv och investera för tillväxt utan stress. Detta är ovärderligt i snabbrörlig omvärld men betyder inte att man kan luta sig bakåt och ta nuvarande vinster för givet.
> Wikberg out
Wikbergs exit är kanske egentligen bara bra för att få bort en post som skulle ut förr eller senare ändå. Utan att ha kollat flödena började jag nästan ana att han redan sålt över marknaden efter rapporten. Det negativa är att bolaget åtminstone bland publika ägare nu är lite herrelöst men med en VD med relativt stort innehav är detta inte överdrivet oroande i min bok och det finns namngivna tagare i gårdagens placing.
> AI hype och marknadsläge
Denna tweet summerar väl vad jag gillar med Kallblads mer långsiktiga och mindre hypdrivna approach teapaw.org/kallblad/status/211279… . Jag är själv en extrem believer av AI men inser också att marknaden rör sig långsamma än tekniken och att det är marknaden, inte tekniken som genererar omsättning och vinst. CRM är och har alltid varit en konkurrensutsatt bransch så det finns ingen anledning att stressa upp sig i onödan över att det poppar upp alternativ. Jag kommer dock vara nära dörren om de kommande satsningarna inte ger resultat eller om försäljning till och med viker utan att bolaget tar action för att hålla sig aktuella.

Tillägg: teapaw.org/klarscap/status/211501…

Tillägg till tidigare tråd om $upsale
Detta med att Wikberg/AIRA blivit konkurrent är en risk jag funderat på också och inte ser som obetydlig men å andra sidan ser jag nog AIRA gå mer downmarket än Upsales och rikta sig mer mot tech-savvy kunder.
Detta ska dock inte ignoreras.
Tillägg till tidigare tråd om $upsale
Detta med att Wikberg/AIRA blivit konkurrent är en risk jag funderat på också och inte ser som obetydlig men å andra sidan ser jag nog AIRA gå mer downmarket än Upsales och rikta sig mer mot tech-savvy kunder.
Detta ska dock inte ignoreras.
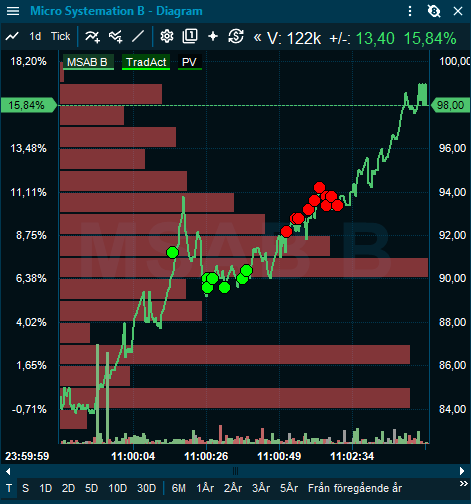
Lite märklig tajming på gårdagens news från $MSAB ändå. Första att CTO slutar och sen news om breach hos kund efter stängning. Lämnar fler frågor än svar hos mig. Även om officiella storyn är att det inte har samband så står man nu utan CTO när bolaget precis sagt att man ska satsa mer på produktutveckling.
Om allt är som kommunicerat vill jag ju dippköpa mer här men gissar på att fler än mig kommer vara avvaktande ett tag. Vad säger ni som har följt bolaget längre?
Inte helt oväntat med dagens NE givet att Wikberg skrivit på LinkedIn om att anställa 10-talet säljare utan en ARR som ens täcker befintligt team.
Blir intressant att se reaktionen imorgon. Att få in en NE som finansierar tillväxten utan mer än 5% rabatt är ändå hyfsat starkt och bra att Wikberg tar en del själv. Personligen blir jag mer sugen på caset efter detta då det skapar mer assymetri uppåt än att försöka bootstrappa. Kan ha sin plats i väskan som ett mindre bet även om det behövs mer för att övertyga mig helt.
$AIRA
$AIRA adderar alltså mindre än 100tkr ARR under kvartalet eller under 5% sekvensiellt.
Visst, de är relativt nya som sep bolag och lanserar sin Fortnox-addon i Q4 men i mina ögon är börsen fel plats för ett sånt här bolag.
Släpper nog $QSYS imorgon innan det ens hann bli mer än en bevakningsposition. Känslan är att det fortfarande är för mycket teknik och för lite kommersiellt.
Dödar också marknadens förtroende när man inte bara haft ett svagt H1 utan att det verkar spilla in i H2.
Kommer finnas tid att komma in igen om businessen vänder så håller mig vid sidlinjen så länge.
AI möjliggör saker som tidigare inte var möjligt men glöm inte att tänka själv och nyttja AI som utökning/fördjupning, inte outsourcing av tänkande.
Extra viktigt på börsen där analys gjord helt av Claude/ChatGPT kommer ha noll edge när du får samma som alla andra.
Det är vid såna här setups man önskar att man vore trader och satt vid skärmen istället för att se nyheten 15-20% upp mellan två möten.
Eller att @montrose_io löser handel via API så att man kan kodifiera sitt beslutsramverk på case man har koll på. Finns mycket alpha att hämta i bättre timing och snabbare execution även som långsiktig investerare.

Köpt en liten entryposition i $ACAD på nyheten om Lööf till styrelsen. Nedsidan borde vara begränsad i Academedia på dessa nivåer och det finns tillväxt att hämta ffa utanför Sverige.
Sen är dessa case alltid läskiga och kommer likt igaming inte få samma multiplar som mindre riskfyllda branscher men det skapar samtidigt fina möjligheter till fin riskjusterad totalavkastning.

Annie Lööf kliver in i styrelsen i Academedia. I valrörelsen klev hon in och sågs på bilder med Elisabeth Thand Ringqvist. Skulle jag klivit in där hade jag nog först bollat med Thand R innan, om hon vill stå upp för äganderätten och möjligheten att gå göra vinst så länge man är en seriös aktör, vilket förstås Academedia är.
Borde minska risken i caset marginellt och det är förstås även bra för Sveriges välfärg på sikt. Kraftigt förändrade förutsättningar och instabilitet missgynnar företagande och värdeskapande investeringar.
Nu sitter ju jag fortfarande i long campet för Upsales men den här frågan är nyttig att ställa sig när man hör påståendet att incumbents enkelt kan addera AI.
Det är typiskt sjukt mycket svårare att ställa om affärsmodell, kundrelation, organisation, etc. än investerare med utifrånperspektiv tror. Som ny aktör har man fördelen att man inte behöver bry sig om legacy.
(läs på om disruptive innovation en.wikipedia.org/wiki/Disrup…)
Det går också vända på frågan "kan inte incumbent addera AI?" till att CRM-lagret/databasen kommer abstraheras bort och förändras av agentdrivna arbetsflöden. Det som återstår som differentiering är domänkunskap, relationer och att förstå vad som krävs för att hjälpa bolag sälja mer och ha förmåga att exekvera på detta.
Dessutom: det idag är mycket enklare/billigare att bygga backenden/databasen för ett CRM än att bygga en AI eller front-end som hjälper bolag sälja mer. Detta betyder inte att incumbents är rökta, bara att de kommer behöva anpassa sig.
Jag personligen tror att Upsales har ett existensberättigande åtminstone ett tag till. Många bolag har låångt kvar till AI-first så de kommer ha tid att anpassa sig.
Den stora knäckfrågan är: vilka multiplar förtjänar en sådan business?
